当世界协调时间(UTC)抵达 14:59:59 时,比特币永续合约及其他电子交易市场正持续跳动,全球交易者的订单源源不断地涌入。然而,当时针划过 15:00:00 的瞬间,市场活跃度急剧攀升。成交笔数激增,资金迅速换手,随后 10 秒内的价格波动幅度显著扩大,且这一过程并未受到任何突发消息的驱动。
这种现象并非偶然,而是每小时 15 分、30 分、45 分都会准时上演的交易脉冲。此外,在 5 分钟节点或每分钟起始时刻也会出现规模较小的同类行情,其中整点时刻的爆发力最为强劲。加密市场本质上是一个永续交易市场,但交易软件将其切割成了无数个微小的交易时段。
韩国政策研究员 Chan Kim 与北卡罗来纳大学的 Peter Reinhard Hansen 在一篇学术论文中详细记录了这一现象。研究数据来源于 2021 年 1 月 1 日至 2024 年 10 月 31 日期间 Binance 六大永续合约的逐笔成交记录,标的涵盖比特币、以太坊、XRP、Solana、狗狗币以及 Cardano,统计了 1400 个完整的不间断交易日。
研究聚焦于永续合约机制:交易者可通过杠杆放大头寸,押注资产涨跌。与传统期货不同,永续合约没有固定到期日,只要保证金充足即可永久持仓;多空双方定期互换资金,以维持合约价格紧贴现货指数。具体而言,当永续合约价格高于现货指数时,看多方需向看空方支付资金费率;反之,若合约价格低于现货指数,则由看空方向多方支付费用。
由于永续合约在全球加密交易中占比巨大,这种短时脉冲行情的影响力得以扩散。永续合约的价格走势往往指引着跨所套利、对冲及做市行为,因此期货市场产生的波动会迅速传导至比特币及其他资产的现货盘面。
加密市场诞生了专属 「开盘钟」
若将一小时绘制成环形图表,每 15 分钟一次的交易脉冲清晰可见。研究员绘制的图表显示,成交量与价格波动在 0 分、15 分、30 分、45 分形成峰值,呈现星型分布,绝大部分激增行情集中在周期开启后的前 10 秒内。
综合六个合约的数据,在这 10 秒窗口期内,成交笔数较普通时段高出 26%,美元计价成交量提升 32%,绝对价格波动幅度扩大 26%。绝对收益指标衡量价格双向波动空间,涨幅或跌幅在 15 分钟起始窗口均变得更加剧烈。
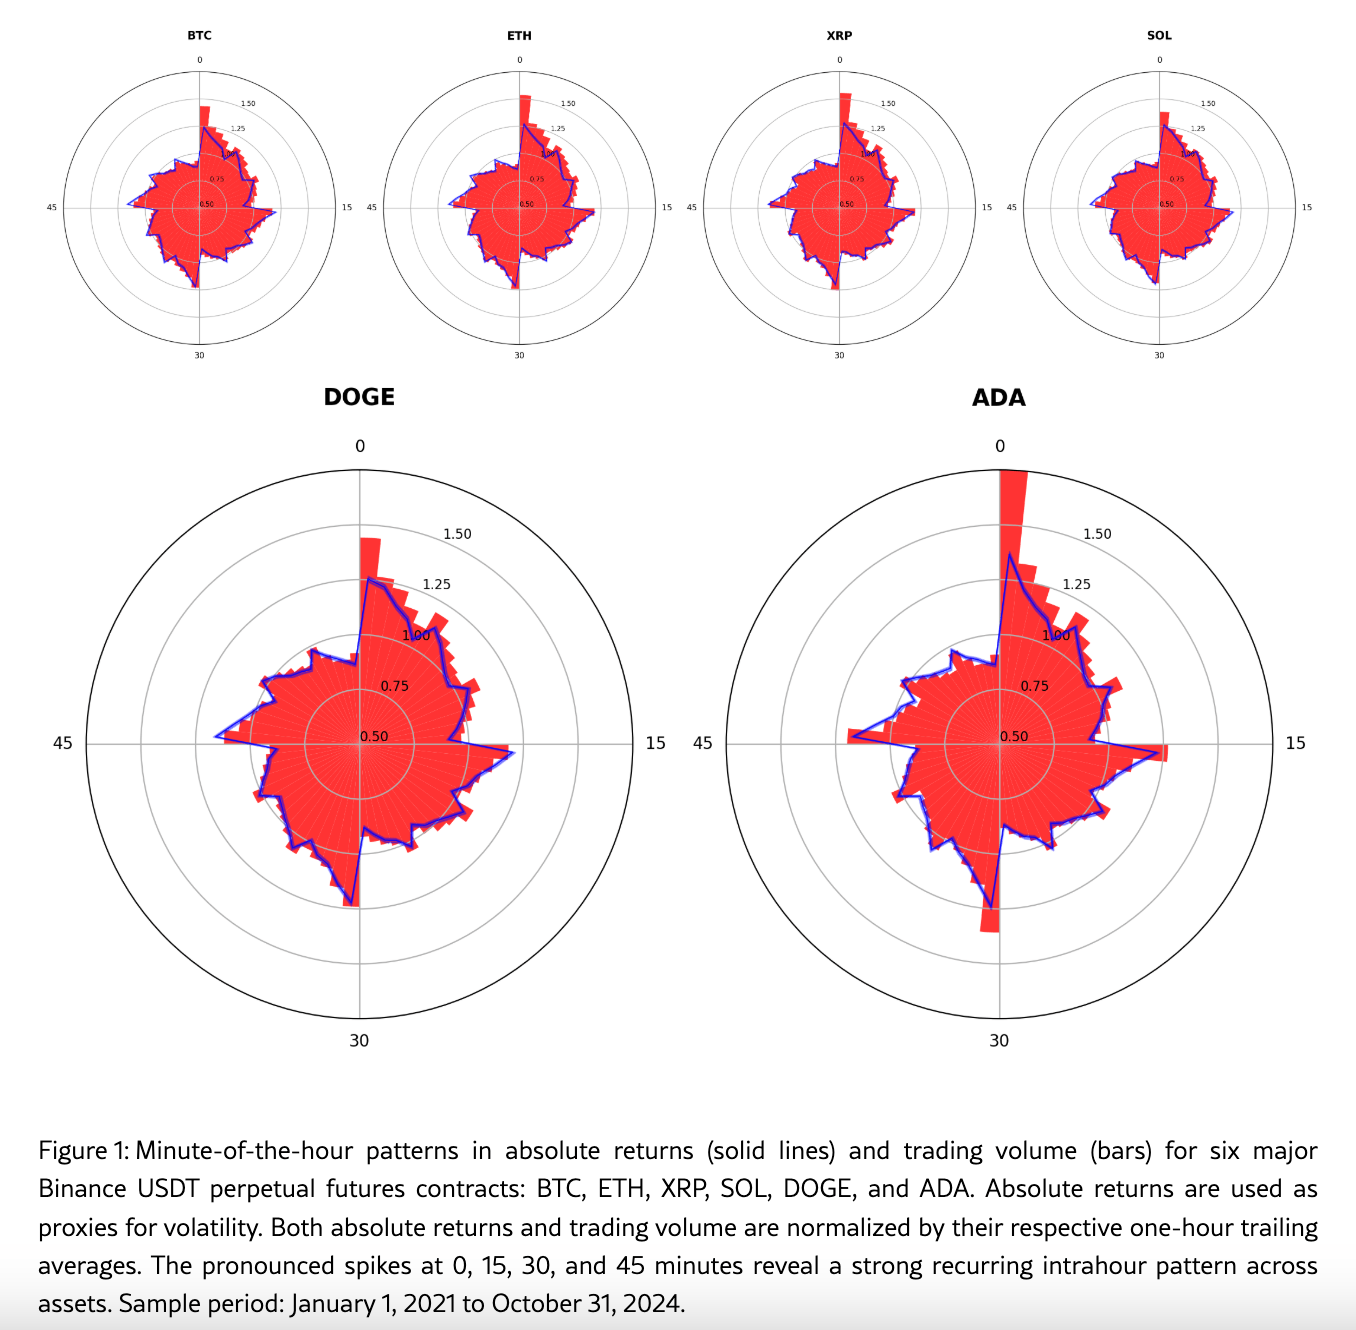
极坐标图表展示了 BTC、ETH、XRP、SOL、DOGE、ADA 永续合约,在一小时内不同分钟节点的绝对收益与成交量规律
无论标的市值体量差异多大,这一规律始终适用。样本周期内,比特币日均成交 154 万笔,合约交易量达 145.8 亿美元;而 Cardano 日均成交约 29 万笔,交易量仅 5.44 亿美元,但二者的交易节奏高度一致。
这种跨币种的一致性构成了本次研究的核心结论:该交易规律由全市场通用的交易机制催生,而非单个代币独有的特征。
绝大多数交易软件将不间断的价格数据流整理为 1 分钟、5 分钟、15 分钟等标准化 K 线。一根 15 分钟 K 线汇总了周期内的开盘价、收盘价、最高价和最低价。这套可视化工具既便于人工观察,也为量化程序提供了标准化的数据单元。
每当一根 K 线结束,各类技术指标便会重新计算,自动化交易策略也会基于最新完成的 K 线刷新指令。拆分大单的算法会在时间节点下达剩余委托单;做市商会预判资金流向调整挂单报价;速度更快的量化系统则会提前布局。
一旦足够多的程序共用同一套时间刻度,原本仅用于数据展示的时间周期便成为了市场本身的一部分。一段平淡的 15 分钟周期末尾,行情如同传统交易所开盘般迎来集中成交。传统市场真实的开盘钟声之所以带来订单爆发,是因为交易者等待长时间休市后的集中委托。而加密市场依靠统一的 K 线周期与软件默认设置,复刻了这种热潮,并在每 15 分钟循环上演,全程不停止交易。
机器交易留下的痕迹
Binance 的成交记录虽能展示标的、数量与价格,却无法区分委托来源是人工、做市机构、爆仓清算引擎还是其他自动化程序。Kim 和 Hansen 通过委托单规模寻找间接线索。
人类交易者更倾向于规整的整数价位与数量,例如 0.1 枚比特币或约 1 万美元的金额,不会刻意计算冗长细碎的交易数值。相反,量化算法通常基于波动率、可用资金、当前持仓敞口或大单拆分目标来计算下单量,最终成交数额在人类视角下往往毫无规律。
研究人员统计了委托单金额末尾带 0 的出现频率:在脉冲行情开启的几秒内,规整数量订单的占比明显下降。统计样本仅筛选交易规模较大的订单,以避免交易所最小下单单位带来的数据偏差,防止小额订单被误判为非人工交易。
交易节点越关键,整数委托单的占比下滑越显著。普通分钟起始时刻,规整委托占比小幅下降;5 分钟节点下滑幅度扩大;15 分钟节点进一步走低;整点时刻的差异化特征达到峰值。
以比特币满足双零统计条件的委托订单为例:普通分钟开盘时段,整数委托占比偏离正常值 0.04 个标准差;整点时刻该差值达到 0.20,整点效应的影响力度是普通时段的五倍。
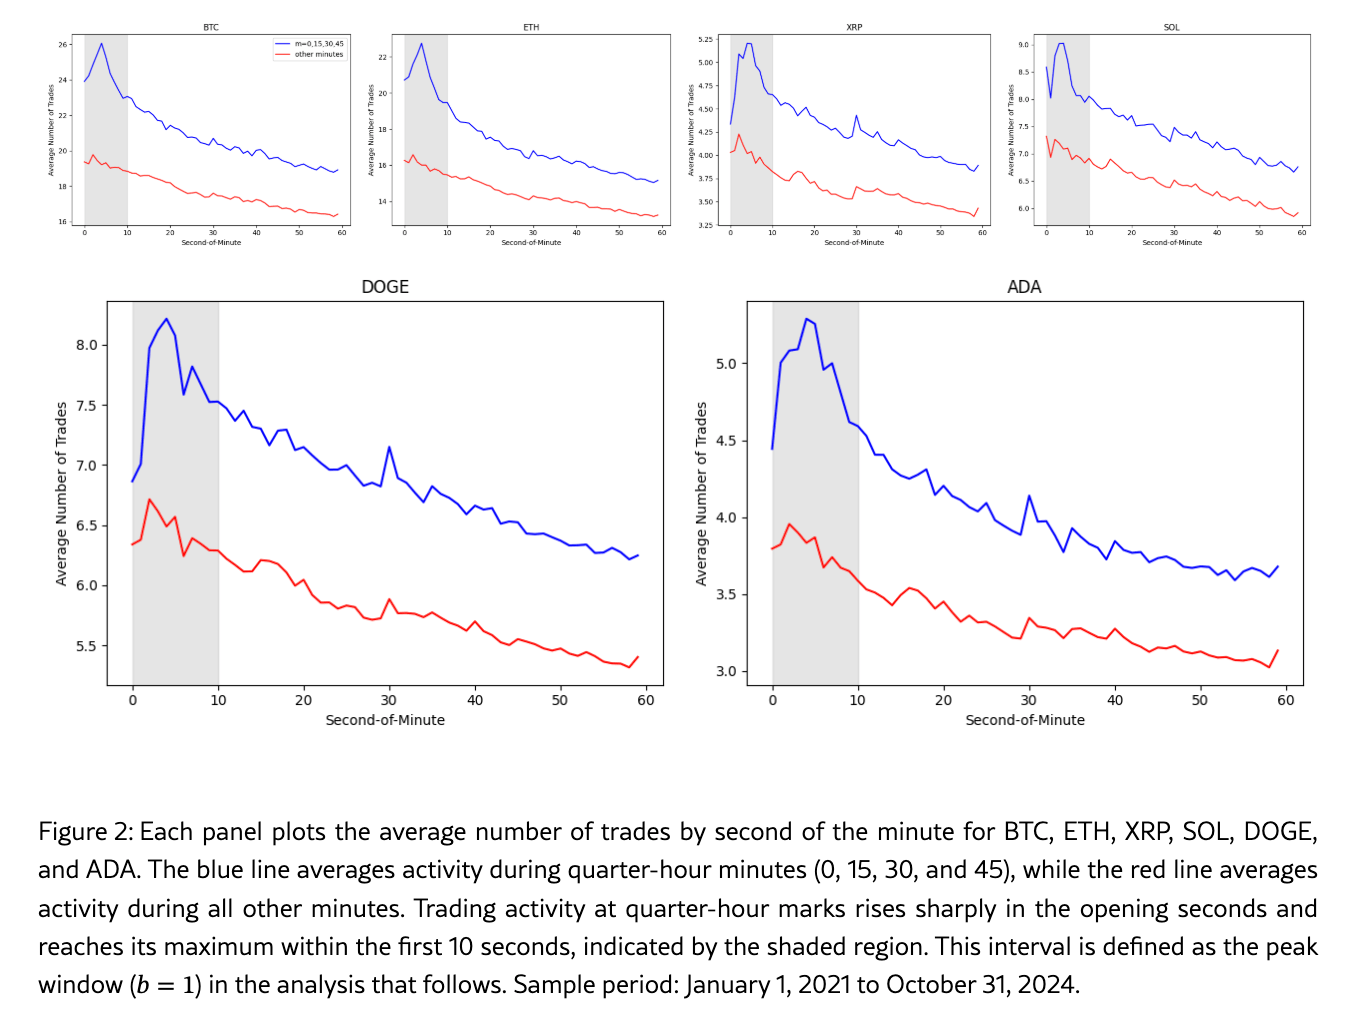
图表显示六种加密资产的交易活跃度在每分钟前 10 秒冲高,且 15 分钟节点的平均交易量更高
标准差代表观测值偏离常态区间的幅度,该数值并不直接等同于机器单的交易占比。它只证明在交易活跃度飙升的瞬间,市场不再习惯性提交整数委托,这一行为特征印证了自动化交易参与度的提升。
仅凭委托规模仍无法判定每一笔订单的来源。大额机构拆单、强制清算订单、资金费率套利单同样会产生非规整的交易数额。因此论文仅将委托单特征作为量化交易活跃度的间接佐证。
作者开展了多重对照实验,排除其他周期性事件造成脉冲行情的可能性。样本周期中,Binance 在世界协调时间 0 点、8 点、16 点结算资金费率;剔除这三个时间窗口后,15 分钟脉冲效应依然显著;即便剔除全部整点观测数据,15 分、30 分、45 分的行情特征依旧存在。针对 Bybit 交易所数据的独立分析,也得出了高度相似的市场规律。
对照实验证明这是一种广泛存在的电子化协同交易行为。交易者本可以自定义任意交易周期,但交易所数据、图表参数与通用技术指标引导大量交易程序锁定相同的时间边界。关注度最高的整点与一刻钟节点,资金集中度也达到顶峰。
可预测的价格信号,却抵不上交易手续费
证实脉冲行情具备周期性后,研究团队进一步验证:15 分钟周期开启前的盘面数据,能否预判开盘 10 秒内的价格走向。
滚动预测模型读取前期 15 分钟收益数据,搭配经典量价指标,使用当时可获取的市场信息开展样本外预测。
六个合约的回测结果显示,模型判断涨跌方向的准确率达到 56.6%;样本外拟合优度均值为 3.4%,意味着模型仅能解释这 10 秒收益波动中的一小部分;曲线下面积得分 0.60(0.5 代表随机猜测,1.0 为完美预判)。
在 10 秒级别的高噪音市场中,这些有限的数值证明该行情规律确实具备可重复捕捉的信号价值。但这套规律无法转化为简单稳定的盈利策略,因为预判带来的价格波动微乎其微。严格跟随模型信号,在每一个 15 分钟节点执行交易,扣除手续费前单笔交易平均毛收益仅 0.51 个基点,折合 0.0051%;1 万美元本金交易一次,毛利大约 0.51 美元。
样本统计周期内,Binance 吃单基础手续费为 5 个基点,挂单手续费为 2 个基点。一笔 1 万美元的吃单,开仓成本约 5 美元,平仓还需要再次支付手续费;而模型带来的平均毛利,连单次开仓手续费的十分之一都不到。
收益空间极其微薄,这份数据集最核心的价值,恰恰揭示了统计学可预测性和普通交易者实际可捕获利润之间的巨大鸿沟。市场规律能够反复通过严谨的数据检验,但短期波动收益不足以覆盖基础交易成本。这也是高度自动化的市场存在可识别行情模式,却无法轻松套利的核心原因。
做市商与大型机构依然可以利用本次研究结论优化交易策略。双边挂单提供流动性的机构,可以在脉冲爆发的 10 秒区间扩大买卖价差;预判单向资金涌入时,下调挂单额度。执行大额拆单的机构,则可以避开资金拥挤的时间节点下单,降低自身委托带来的滑点损耗。
15 分钟窗口的前 10 秒行情,还蕴含着更长周期的市场信号。如果一刻钟节点内,主动性买盘成交量超过卖盘,这种订单失衡往往会在未来 4‑12 小时持续推高价格;反之卖盘占优时,中长期行情承压。
订单失衡代表该时间窗口内,主动买入与主动卖出成交量相对于总交易量的差值,用来衡量多空哪一方资金攻势更强。
在 4 小时维度,中长期行情很大程度上承接了前期 15 分钟节点的资金流向信号;拉长至 8 小时、12 小时维度,传统量价指标的解释力度会更强。这套市场逻辑印证了量化程序会以 15 分钟作为统一信号节点,消化全市场长期积累的交易信息。
该长线结论需要谨慎看待。4 小时、8 小时、12 小时的收益观测窗口互相重叠,单一大波行情会重复出现在多组统计数据之中。尽管作者采用适合非独立数据的分块自助抽样法处理偏差,但汇总成交记录依旧无法区分委托单是否包含私有信息、是否响应同一公开消息,或是价格波动仅仅来自做市商承接大额单边订单。
抛开复杂的统计模型,背后的逻辑通俗易懂。加密市场取消了收盘钟声,实现全天候连续交易;但 API 接口、K 线周期与自动化交易策略,又在全天搭建起无数个微型开盘时刻。
每间隔 15 分钟,成千上万个独立运行的交易程序抵达同一个时间节点。短短数秒之内,这个本设计为永不间断的市场,如同大批交易者争相挤过同一扇大门。