试想这样一个场景:2022年11月20日,FTX崩塌发生约一周后,你手中握有一万美元现金。这个时间点,或许是我们所能捕捉到的最接近市场底部的时刻。若你将其中100美元均匀分配给市值排名前100的每一枚代币,并一路持有,穿越整个牛市周期,包括ETF获批、大选波动乃至就职典礼带来的拉升效应,直至2025年10月6日市场总市值达到顶峰的那一天。此时,你的账户收益会是多少?
答案大约是翻了一倍,总资产变为19,400美元左右。这并非糟糕的成绩,但与另一种策略对比便高下立判:若将同等的一万美元全仓买入比特币并持有不动,其价值将达到约76,600美元。在市值前100的代币中,仅有十个币贡献了四分之三的涨幅,而篮子中位数代币的价值甚至低于初始投入——每投入一美元,最终仅收回99美分。这意味着,即便从熊市谷底持有至牛市巅峰,你手中超过半数的代币仍处于亏损状态。
超越比特币的表现,绝非易事。
长期以来,“广撒网祈祷式”的投资策略是许多加密初学者的入门必修课,且在很长一段时间内被证明行之有效。然而,这一策略显然已经过时。上个周期未能奏效,本周期更无可能重现辉煌。取而代之的,是一种更接近价值投资的逻辑,回归到本·格雷厄姆和沃伦·巴菲特所倡导的路径,这与我们在加密领域过往见过的任何玩法都截然不同。
本文将探讨这一转变,以及基于此我将如何布局下一个牛市。
过去,“广撒网”曾是一种具有正期望值的策略,但自2017年以来,每个周期的回报表现均劣于前一个周期。
追逐热点同样面临困境。多数热点领域的赢家难以重回巅峰,而每天成千上万的新代币上线,都在争夺有限的资金池。
与此同时,项目方用于回购和销毁自身代币的资金规模自2021年以来增长了约十倍,且在熊市期间依然保持坚挺。截至2026年10月的这一年里,存在真实回购行为的代币跑赢比特币的概率约为其他代币的两倍。
因此,我计划效仿格雷厄姆和巴菲特对待股票的方式:集中持有少数几个将真金白银投入自家代币的优质项目,在其价格低估(或增长尚未完全反映在价格中)时买入,并长期持有数年。
回购后的代币处置方式至关重要。销毁意味着代币永久退出流通,而作为奖励发放的代币往往会被用户直接抛售回市场。
ZEC是我唯一的例外,它是一个完全没有回购机制的价值存储型代币(巴菲特可能会排斥它,但他同样排斥比特币和黄金,所以这也无所谓了)。
我们是如何走到这一步的?
对于2017年入场的老玩家而言,那时的记忆几乎是一切皆涨。当时市值前100代币的中位数在2018年1月见顶时,涨幅高达46倍,其中大多数都超越了比特币的表现。在那个阶段,无论你在CoinMarketCap上随机选择什么币种,几乎都能获得丰厚回报。“广撒网”策略由此诞生,在那个特定的市场环境中,这确实是最优解。
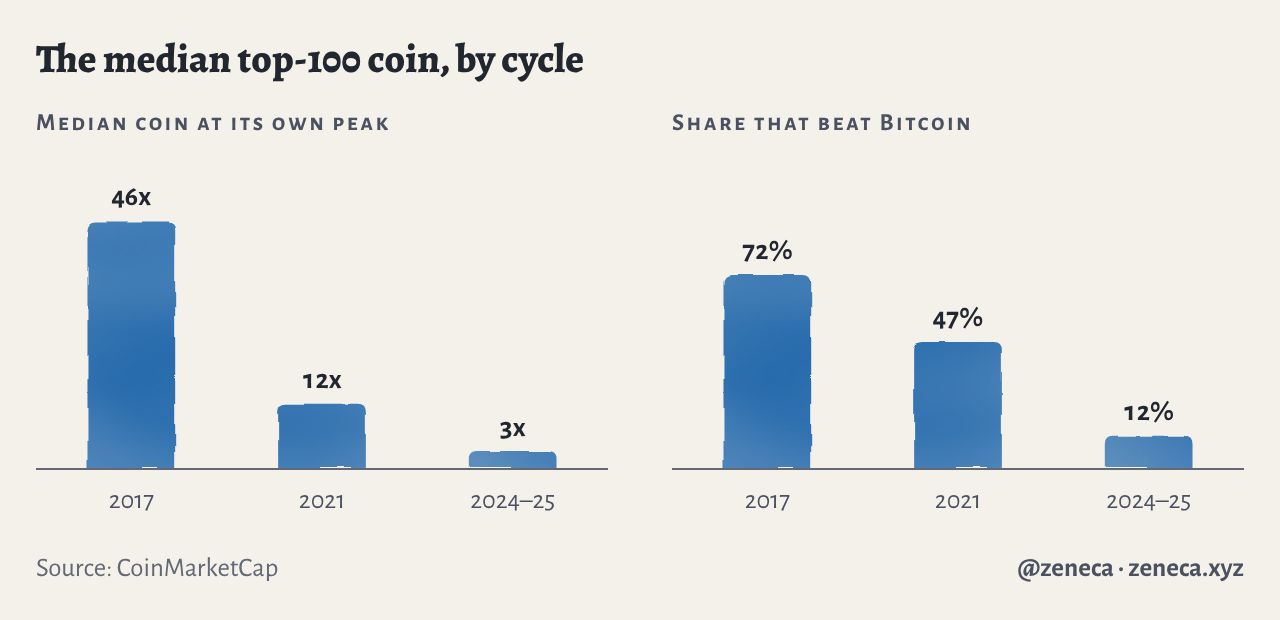
到了2021年,普涨现象依然存在,但幅度收窄,中位数代币的表现大致与比特币持平。然而,在2024-25年周期中,前100名代币的中位数即使在最佳时刻也仅上涨了三倍,仅有约八分之一的代币跑赢了比特币,且大多数山寨币在2024年年中就已见顶,比整体市场见顶早了一年多。如果你感觉自己的山寨币在2024年初就失去了势头,而周围人却宣称牛市仍在继续,那是因为大多数山寨币确实已经见顶。许多人可能在等待那个从未到来的“山寨季”,经历了一轮痛苦的过山车,而这个季节可能永远不会再回来了。
另一种常见的玩法是追逐热点赛道。ICO、DeFi之夏、NFT、公链替代者、Memecoin、AI代理……列举不胜枚举。早期进入新赛道并在他人之前离场,这一策略在失效前非常有效。但在2017年前100名中,仅有约十分之一在下一个周期创出新高;Memecoin的整体市值在2024年12月峰值时仅为当前水平的五分之一;至于NFT,就不多提了(🥲)。
不过,有一个现象值得注意:部分山寨币似乎开始与比特币脱钩,即便在熊市中也是如此。
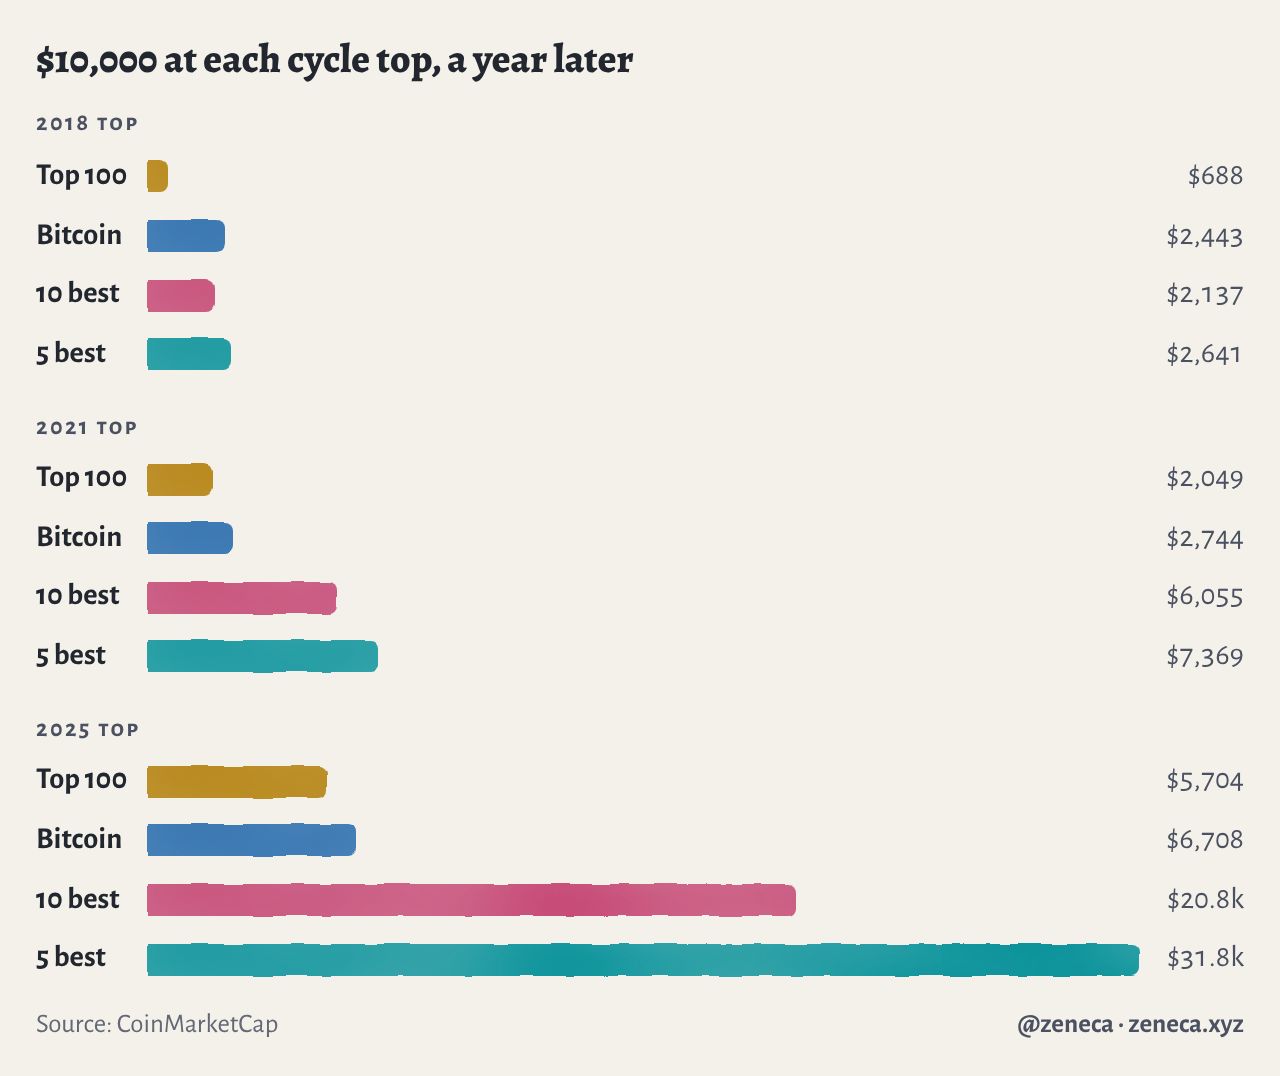
假设我们在上个周期顶部,即2025年10月6日,将一万美元分散投资于前100个代币。如今,其价值约为5,700美元(100个币中仅有6个上涨),而全部买入比特币则值约6,700美元。但如果我们能预判哪些币表现最好,将1,000美元投入表现最佳的十个币,资产将增至约20,800美元;若将2,000美元投入表现最佳的五个币,资产可达约31,800美元。
我在前两个周期的顶部也进行了同样的测试作为对比,分别在2018年1月7日和2021年11月8日买入,持有一年。结果显示出一个明显的趋势:顶级代币正在与BTC逐渐脱钩。
那么,在缺乏预知能力的情况下,我们如何识别并挑选“最好”的代币?要回答这个问题,我们需要先厘清“广撒网”为何失效,以及资金究竟流向了何处。
“广撒网”为何失效?
我认为主要原因在于代币数量过剩,导致大量资产争抢同一批资金。对于本通讯的读者来说,这可能并非新鲜事,但代币数量的膨胀多年来一直显而易见。
在2018年1月的峰值期,CoinMarketCap列出的代币总数不足1,400个。而至2026年8月底,仅Pump.fun一家平台每天就上线约44,000个新代币。代币数量呈指数级增长,而买家数量及资金量显然未能同步跟进。
真正流入的大笔资金主要集中在了头部知名项目上。从FTX低点至2025年10月峰值期间,比特币吸纳了市场新增资金的约三分之二,ETH、XRP、BNB和SOL占据了约四分之一,其余所有代币合计仅获约十分之一。ETF、财务公司及基金不会采取“广撒网”策略。它们只购买少数几个能向投资人清晰解释逻辑的项目,然后长期持有。
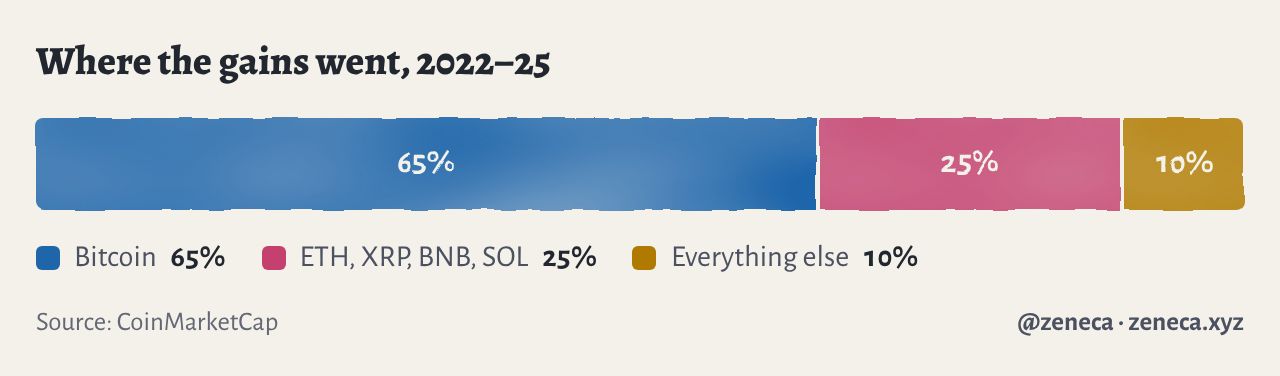
即便是这最后的十分之一涨幅,也高度集中在极少数代币上。其中十个币就拿走了将近一半的份额,多为DOGE、TRX、ADA、LINK和XLM等老牌资产,HYPE和SUI则是仅有的新秀。同期,CoinMarketCap上架代币从约21,800个激增至约36,200个,而Pump.fun又发行了数百万个新币,绝大多数新币几乎未分到任何资金。
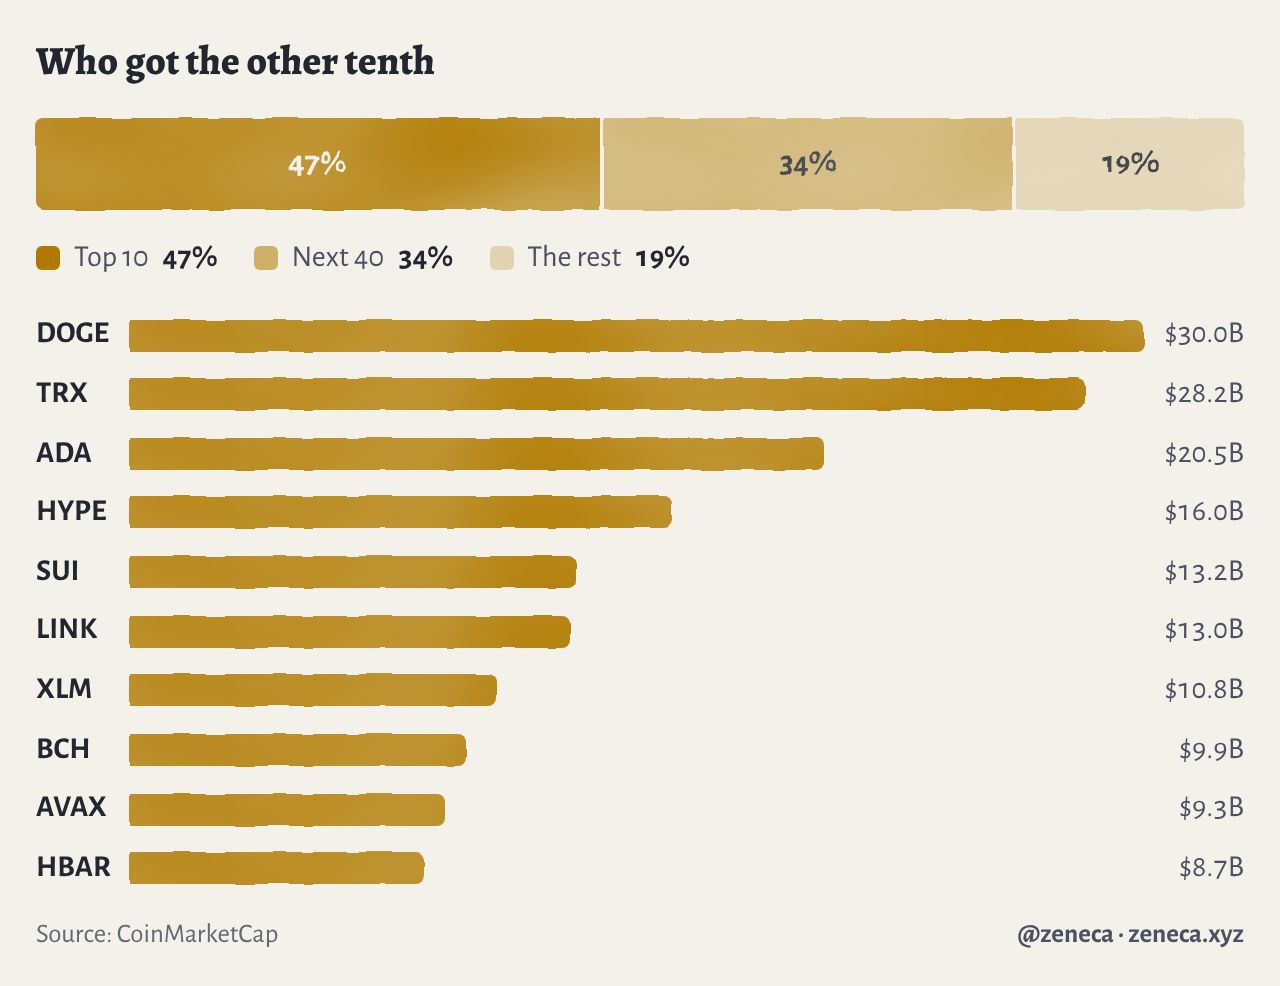
因此,如果下一轮行情与上一轮相似,持有过多币种很可能只是确保你手里攥着一堆毫无流动性的资产。
取代“广撒网”的是什么?
在追求加密伟大梦想的道路上,我们许多人一直渴望看到原生项目愿意为自己的代币投入真金白银。这主要体现为回购和销毁,即将代币从市场中移除(也有如Aerodrome等项目将手续费分发给锁定代币的用户)。
这类代币历来存在,但现在明显增多,且市场对它们的反应强劲、喜爱且资金涌入。事实证明,我们偏爱那些属于能产生真实收入协议的代币,尤其是当协议利用部分收入支撑币价和持有者利益时。
代币回购金额从截至2021年10月的一年约1.9亿美元,增加到截至2026年10月的一年约18.5亿美元;每年花费100万美元以上进行回购的项目数从10个增加到70多个。虽然DefiLlama持续收录协议数据使得部分增长源于统计覆盖更全,但这仍是一个巨大的变化。
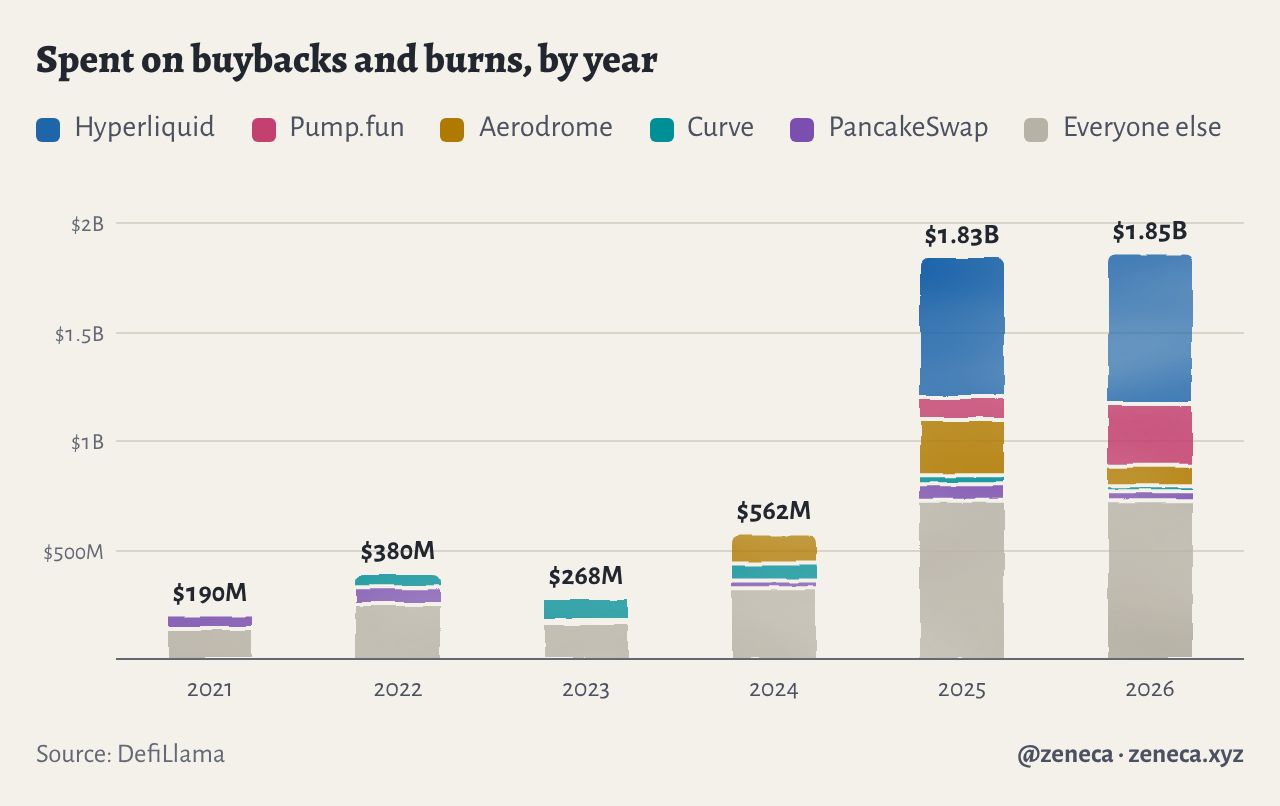
最引人注目的是最后一根柱状图数据:在过去一年中,尽管加密总市值下跌超过三分之一,但用于回购和销毁的资金仍略有上升。价格大幅下挫而现金持续流入,这正是价值投资的核心理念。
本·格雷厄姆有一句名言,常被巴菲特引用:“短期来看,市场是投票机;长期来看,是称重机。”在加密历史的大部分时间里,根本没有什么可称量的,因此全是投票(依赖模因、叙事、推特军团强度)。我不认为投票会完全消失,但这是第一次有相当一部分市场可以被放上秤,看到真实的重量和分量,而我认为更多资金最终会流向那里。
本·格雷厄姆会买什么?
格雷厄姆在1949年撰写了《聪明的投资者》,巴菲特在其门下学习后,以该书的一个版本为基础建立了伯克希尔·哈撒韦。这是我最喜爱的书籍之一,推荐所有人阅读。其基本思路是:根据企业盈利能力,以低于内在价值的价格买入,然后保持耐心。
格雷厄姆最著名的概念之一是“市场先生”,一个假想的生意伙伴,每日出现并提出买卖股份的建议,价格完全取决于他的情绪。你不必与其交易,也不必认同其观点,只需在他报价离谱时接手即可。加密市场的“市场先生”可能是情绪最极端的。2025年10月至2026年6月间,整个市场下跌超过一半,而这正是买入优质资产的时刻。
另一个重要概念是“安全边际”,意指支付远低于你认为的价值,这样即使判断失误仍有回旋余地。在加密领域,我找到最接近市盈率的概念,是用市值除以项目一年用于回购(或销毁)代币的金额。如果一个代币市值10亿美元,每年有5,000万美元用于回购,则市盈率为20倍。在撰写本文时,一些运营最佳、规模最大的项目(HYPE、JUP、PENDLE和SKY)交易估值均在30倍左右,这为我们提供了一条粗略的基准线。
巴菲特对格雷厄姆理论的调整是:“以合理的价格买入出色的公司,远好过以出色的价格买入平庸的公司。”他还说过,如果你拿到一张只有20个孔位的卡片,每做一次投资就打一个孔,你会对每一次决策思考得更深入,结果也会更好。
少数几个代币,每一个都深入研究,这就是我的版本。
谁真正跑赢了比特币?
为了验证这些观点,我将2026年10月11日市值超过3亿美元的所有代币(共100个)与比特币进行了对比。我考察了一年期的表现,以及自FTX低点以来的整段周期表现(较新的币从其市值首次超过1亿美元起算)。
截至2026年10月11日的一年里,比特币下跌约四分之一,而在一年前就存在的93个币中,有37个表现优于比特币。大幅跑赢的名单相当混杂:VVV涨幅约16倍,DRV约14倍,ZEC和XMR受益于隐私赛道行情,HYPE翻倍有余,QNT、NEAR、JST和MORPHO也在其中,还有一些刚上线的小市值代币。
但若将其分为有真实回购支撑的代币和其他所有代币,差异显而易见。在回购类代币中,约六成在一年内跑赢比特币,而其他代币中这一比例仅为四分之一;在更长的完整周期内,回购类约半数跑赢,其他类约四分之一。PUMP一年内的表现约为比特币的两倍,SKY、UNI和RAY的表现约为比特币的1.7至1.9倍。
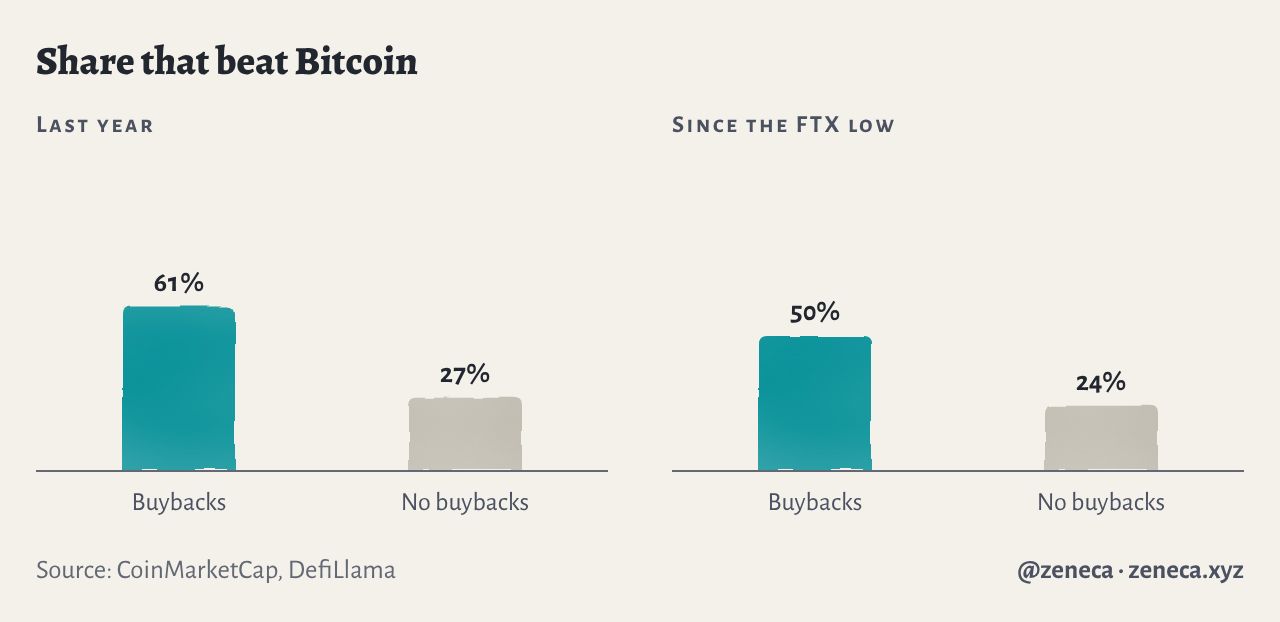
回购并非万能药。CAKE和CRV多年来一直在回购,但自FTX低点以来相对比特币仍亏损约85%至90%;BONK的发射台投入巨资回购,代币却依然落后。表现优异的项目通常同时具备增长动力,或者相对于回购支出足够便宜,或者两者兼具。而不少最大赢家根本没有回购,ZEC就是最典型的例子。
最令我印象深刻的是其中一些代币变得多么便宜,而其背后的业务仍在持续运转。这是“市场先生”最慷慨的时刻:
在PUMP于2026年6月25日的低点,其总市值约为Pump.fun当时年化回购金额的三倍。随后其价格上涨了近5倍。
在2026年2月的低点,AERO的市值不到一年流向锁仓者费用金额的三倍,之后上涨了逾三倍。
在2026年1月的低点,HYPE约为年回购金额的11倍,而到2026年10月约为27倍,其价格翻了约四倍。
VVV在2025年12月1日跌至约0.95美元的底部,当时总市值约4,000万美元,而Venice据报道年收入约1,000万美元。随后其价格上涨了约26倍。
RAY和UNI从低点也都上涨了逾三倍,SKY接近翻倍。
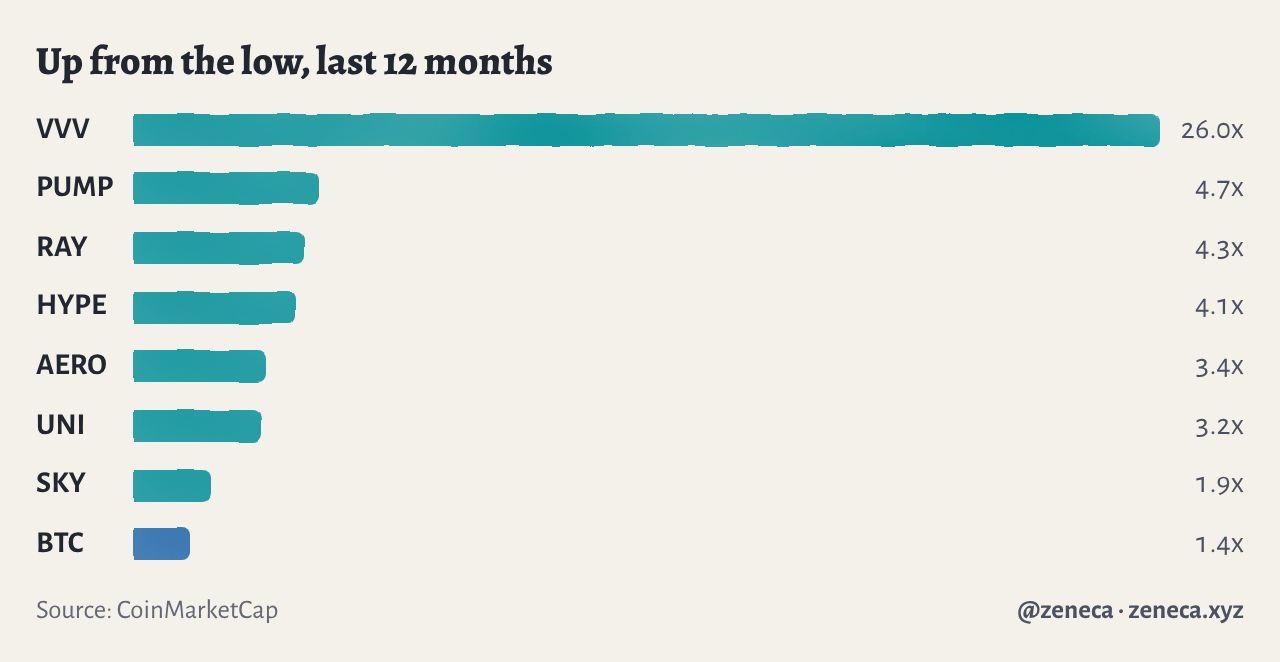
这些低点在当时对大多数人来说并不像机会。PUMP的最佳买入时机出现在模因币衰退、市场处于熊市、创始人甚至面临诉讼之时。但这正是“市场先生”的意义所在。情绪最差的时候价格最低,而业务本身并不在意情绪。
用一句你可能听过的巴菲特式总结这一切:当别人贪婪时恐惧,当别人恐惧时贪婪。
从历史上看,除了BTC之外,很难因为其他代币在别人恐惧时贪婪而感到兴奋。但现在,我们终于看到了真正的商业实体,其收入可追踪,过往记录可复盘,这使得我们能够开始用真正的价值投资视角来审视加密投资。
那么,如何区分一门好生意和一门平庸或糟糕的生意?
以下是我会按顺序提问的问题。
它真的赚钱吗?
我指的是来自客户的收入。许多通过空投发放新代币的项目,其价值远高于实际收入。截至2026年10月,Bittensor的子网每年从客户处获得约3,000万美元的收入,而网络空投的新TAO价值是这个数字的十倍以上,因此它目前无法通过这项检验。
这些钱有多少真正进入代币,并且留在那里?
这是大多数代币折戟的地方。费用是用户支付的部分,收入是协议留存的部分(例如Uniswap的大部分费用都给了提供流动性的人)。利润是在扣除团队开支、激励措施以及为留住用户而增发的任何新代币之后剩下的部分,只有到了这一步,你才知道有多少真正进入了代币生态系统。
Hyperliquid基本上将所有收入用于回购HYPE,Pump.fun大约将一半收入用于回购并销毁PUMP。Collector Crypt是一门非常好的生意,截至2026年10月的一年裡,它的扭蛋卡包带来了约9,400万美元的收入,但其中只有约1%用于回购并销毁CARDS。
我很喜欢CARDS,认为它是一门好生意,也是一个值得持有的强势代币,但当我看到人们因其收入数字而兴奋不已时,总觉得不太对劲。收入当然不错,但单独看收入毫无意义,你需要知道这些收入中有多少转化为利润,以及这些收入或利润中有多少被分配回代币生态系统。
然后是代币被回购之后去了哪里,这一点更容易被忽视。被销毁的代币永远消失,躺在金库里的代币以后可能还会回来,而作为奖励或返现发放的代币大多会被直接卖回市场,因此买入和卖出大致相互抵消。
Brave回购BAT只是为了支付给观看广告的用户,而这些用户大多会卖掉,所以这从来都不算真正的回购。自2026年9月以来,ether.fi每回购两个ETHFI,就有一个直接作为返现发给持卡用户,而其中很多人也会卖掉。
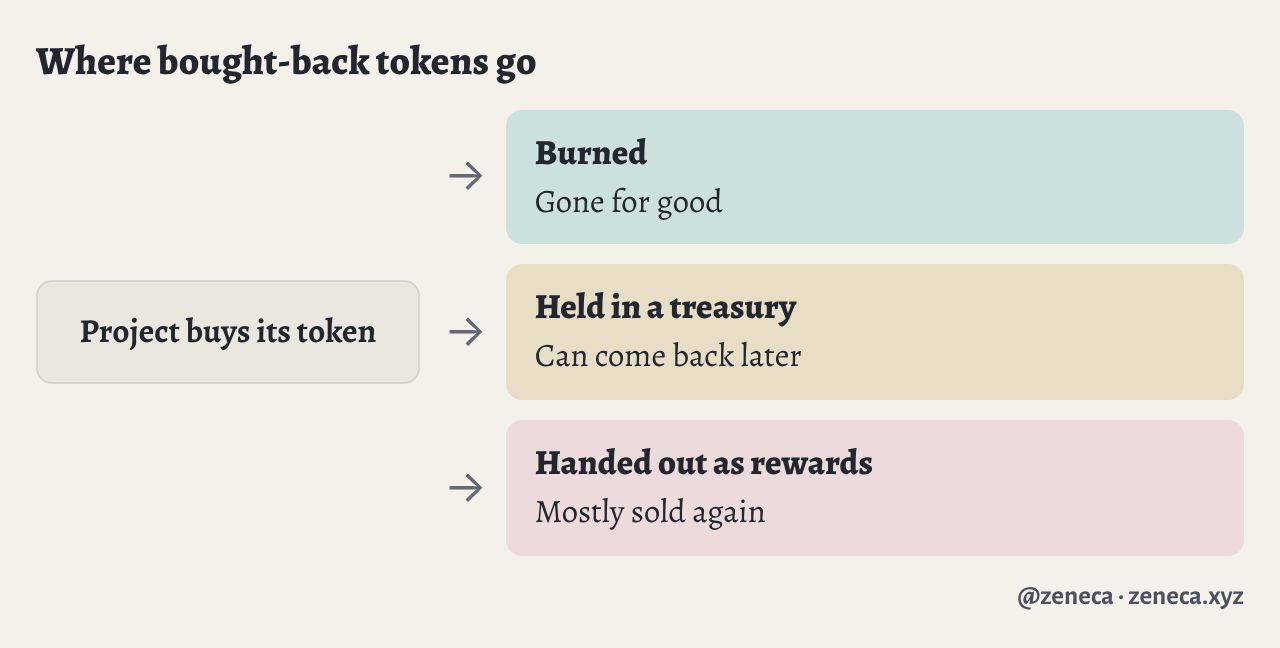
尽管如此,我仍然看好BAT和ETHFI这两个代币,但要记住,当一个项目告诉你它在回购上花了多少钱时,一定要追问这些代币接下来去了哪里。
解锁会吞噬这些收益吗?
如果团队和投资者卖出的代币比回购从市场上带走的还多,那么回购就没有多大意义。Pump.fun在2029年年中之前,每个月为团队和早期投资者解锁近4,000万美元的PUMP,因此它回购的一部分其实只是在吸收内部人士的筹码。即便如此,它仍可能是一个强势代币,但你必须将此因素纳入考量。
到2029年它还会存在吗?
如果我要持有某个东西好几年,它必须也能熬过坏年景。我经常说的一句话是:在这个领域要想活得好的唯一前提,就是先活下来,这对协议和我们自己都同样适用。虽然并非所有活下来的都会表现优异(差得远),但如果一个协议能活下来、持续增长、产生收入,并用其中一部分来支撑它的代币,那么它表现优异的概率就非常大。
那增长呢?
价值投资常被认为只买便宜又无聊的东西,但巴菲特本人在1992年就写过:“增长永远是价值计算中的一个组成部分。”1972年,他花了约三倍账面价值的价格买下喜诗糖果,这是格雷厄姆绝不会做的事,因为查理·芒格说服了他,好生意值得付出溢价。到2007年,喜诗已经为伯克希尔赚了约13.5亿美元。
因此,我愿意为增长迅速的东西支付更高的估值倍数,前提是增长是真实的,而且价格还没有把所有增长都提前计入。Derive承担了链上期权交易的大部分份额,2026年10月初的未平仓量是一年前同期的十倍以上,且自2026年10月的一次投票之后,其费用的一半每周都在买入DRV。以约48美分的价格计算,DRV的估值超过了其过去一年收入的100倍,这与那些运营最好的代币约30倍的交易估值相比,看起来相当疯狂。
我检验增长是否已经计入价格的方法是从结果倒推。如果DRV要以同样的约30倍估值交易,且费用的一半用于回购,那么Derive需要将费用做到近期水平的约四到六倍。如果你认为这会在几年内实现,那么事后看DRV仍可能显得便宜;如果没实现,那你就是为一个已经停止增长的东西付了成长股的价格。
然后还有ZEC
好吧,来说说ZEC,它几乎打破了我在这封信里的每一条规则。Zcash每年产生不到100万美元的费用,其中没有任何部分进入代币,而每年新产生的ZEC价值数亿美元。巴菲特会讨厌它。他在2011年的信中说,你可以尽情把玩全世界所有黄金组成的立方体,它永远不会产出任何东西;2018年他称比特币“大概是老鼠药的平方”。
比特币是显而易见的价值储存手段,如果你只想把钱长期放在某个地方并且睡得安稳,它是明智之选,我也不会跟你争。但这个计划的全部意义在于跑赢比特币,而正如我们在本文开头看到的,这说起来容易做起来难得多,所以在价值储存这个部分,我选择ZEC。Zcash基本上就是比特币的货币规则(2100万上限,每四年减半),外加一个可选的隐私模式,而我认为,随着我们越来越多的钱进入公开链上,隐私会变得越来越有价值。
它显然有真实的风险。由于完全没有现金流,价格纯粹是信仰。但比特币一直以来也纯粹是信仰。比特币基本上就是终极的模因币,而围绕ZEC的模因效应足够强,让我有信心持有它。
哪里可能出问题?
和以往一样,可能出问题的地方很多。
“投票机”可能会在很长一段时间里获胜。如果下一轮行情是2021年那种模因币狂热,那么一小撮无聊的回购型代币可能会跑输,而人们会在毫无收入的东西上赚50倍。我能接受这一点,但这是交易的一部分。
如果增长停滞,为增长付溢价就可能会出错,所以我会把这些仓位控制在比那些已经在大量回购自身代币的仓位更小的规模。回购本身也可能停止。如果一个团队或DAO决定启动回购,他们也可以决定停止(就像我们在Aave和Sky身上看到的),而且你通常对收入也没有任何法律上的追索权。
我打算怎么操作
把以上所有内容综合起来,下一个牛市的大致计划如下:
持有少数几个背后有真实业务的代币,外加一袋ZEC作为价值储存。
只有在能用一句话解释清楚钱如何从客户进入代币,并且在回购之后能追踪代币去向时,才会买入。
在买入任何东西之前,先核对解锁量与回购量。
把价格和回购支出做比较。
只有当增长体现在费用里时,才为增长付溢价,并弄清楚价格已经隐含了什么假设。
在买入之前写下什么情况下会让我卖出,然后只要这些事情都没发生就一直持有。
慢慢建仓,让市场先生的坏日子来替我做功。
用单纯持有比特币来衡量整个投资组合的表现,因为那才是需要超越的基准。
最后的想法
我还想说的是,你不可能抓住所有机会,也不应该试图这么做。会有很多好项目、好代币我永远不会买,其中一些会涨10倍,而我却坐在那里拿着一些无聊的东西。这没关系。
我宁愿持有少数几个我真正理解并相信的东西,投入真金白银并给它们时间,也不愿什么都买一点,却不知道自己为什么持有它们。找到属于你自己的那几个,那些你愿意扛过60%回撤的标的,因为你知道这个项目在做什么,然后接受你会错过很多其他的机会。
我还有很多想说的,但我想这就是我的计划。这是个相当无聊的计划,我觉得没问题。在下一封信中,我会详细讲讲我的实际投资组合以及它是如何分配的,之后我会深入分析我最看好的代币及其原因,基于商业基本面拆解加密领域一些最优质的代币。
到此这篇关于「广撒网」策略正在失效:加密进入价值投资时代的文章就介绍到这了,更多相关加密价值投资时代内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!