美国CPI前瞻:能源推高整体通胀,美联储10月或按兵不动
9月CPI数据即将揭晓,汽油等能源价格大涨可能推动整体通胀上升,但核心CPI受无线通信服务价格回落影响,环比预计小幅降至0.24%。巴克莱与摩根士丹利分析指出,美联储在10月议息会议上维持利率不变的可能性较大,加息重心或转移至12月,具体决策将取决于此次关键数据的公布。
9月CPI数据即将揭晓,汽油等能源价格大涨可能推动整体通胀上升,但核心CPI受无线通信服务价格回落影响,环比预计小幅降至0.24%。巴克莱与摩根士丹利分析指出,美联储在10月议息会议上维持利率不变的可能性较大,加息重心或转移至12月,具体决策将取决于此次关键数据的公布。
随着9月CPI数据将于下周三揭晓,市场焦点集中于能源价格对整体通胀的拉动及核心通胀的边际缓和。尽管多数官员预期年内将再加息一次,但沃勒等人士强调决策需灵活依据经济数据,市场普遍已将首次加息预期推迟至12月。巴克莱与摩根士丹利预测显示,能源分项推高整体CPI,而通信服务降价有助于核心CPI回落,住房通胀趋于平稳。分析认为,美联储在10月维持利率不变的可能性较大,最终政策走向仍待数据验证。
美联储9月会议纪要暗示年内可能再次加息,但比特币现货ETF在决议落地后反而迎来强劲资金流入。数据显示,9月BTC ETF净流入约26亿美元,表明机构正将比特币视为可配置资产,市场交易逻辑从“宽松对冲”转向“加息可承受”。
北京时间本周四凌晨2点,备受瞩目的美联储9月会议纪要即将发布。该文件不仅将阐释9月加息25个基点的深层逻辑,更可能通过官员对金融状况、实际利率及通胀回落速度的讨论,暗示当前政策限制性是否充足,从而为判断后续加息路径提供重要线索。
全球债市正重新评估长期利率中枢上移的趋势,市场几乎排除了2028年中期前的降息可能。受能源冲击、AI投资及强劲经济数据支撑,期限溢价显著上升,表明投资者要求更高的长期回报补偿。这一变化不仅反映了政策路径的调整,更标志着高资金成本环境可能长期持续,进而深刻影响各类资产定价与融资成本。
高盛副主席兼前达拉斯联储主席Robert Kaplan指出,美联储年内大概率仅需再加息一次即可暂停,当前市场对连续加息的定价过于激进。他认为经济呈现结构性分化,AI与国防支出强劲而地产汽车承压,通胀更多源于供给侧冲击。若后续数据确认通胀未扩散,12月加息后暂停是更合理路径,传统货币政策框架正面临新挑战。
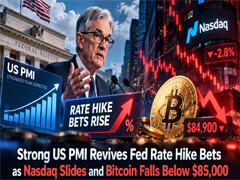
美国9月综合PMI数据强劲至58.4,刷新五年新高,通胀压力重现使得市场担忧美联储可能维持高利率更久甚至重启加息。受此宏观情绪影响,风险资产普遍承压:纳斯达克指数下跌1.13%,国债收益率大幅上行,比特币价格回落至85,000美元下方。投资者正重新评估流动性前景及货币政策路径,加密与股市联动性显著增强。
2026年黄金与实际利率的传统负相关关系发生结构性转变:尽管实际利率由2.2%攀升至2.6%,金价仍展现强劲韧性。央行购金力度在第二季度创下2020年以来新高,叠加ETF资金流入的稳定支撑,成为推升金价的核心动力。报告已将2030年金价预期从6100美元下调至5600美元/盎司,以下将深入解析这一市场逻辑。
高盛最新研报强调,尽管美联储加息将阶段性抑制黄金上涨速度,但不会动摇其长期牛市根基。研报维持2027年底5400美元/盎司的目标价不变,指出全球央行结构性购金及地缘财政风险是核心支撑。同时提示投资者警惕期权市场可能引发的逼空风险及大选前的波动。
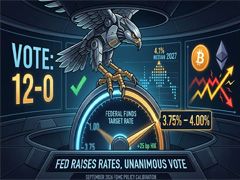
美联储全票通过25个基点加息,但市场焦点转向最新点阵图:多数官员上调未来两年利率预期,暗示高利率将维持更久。华许主席指出金融环境尚未达到紧缩状态,导致美债收益率与美元走强。相比之下,比特币在会后表现平稳,稳守7.6万美元关口。分析认为,投资者担忧的并非单次加息,而是长期高利率环境对风险资产的流动性挤压,真正的博弈焦点已转移至12月的政策走向。
美联储在2026年9月全票通过加息25个基点,联邦基金利率升至3.75%-4.00%。伴随更为鹰派的点阵图预测,市场关注这是否标志着新一轮紧缩周期的开启。本文深入剖析此次行动实为对通胀粘性的有限调整而非激进重启,详细解读GDP、就业及PCE数据背后的政策逻辑,并评估其对股市、黄金及加密货币等风险资产的具体传导机制。
2026年9月美联储议息会议临近,Gate预测市场显示加息25bp概率升至88%,CME数据为92.4%。本文对比两类市场的定价机制差异,剖析通胀数据与巨鲸资金如何推高预期,并探讨这一宏观定价对加密资产风险偏好的潜在影响。