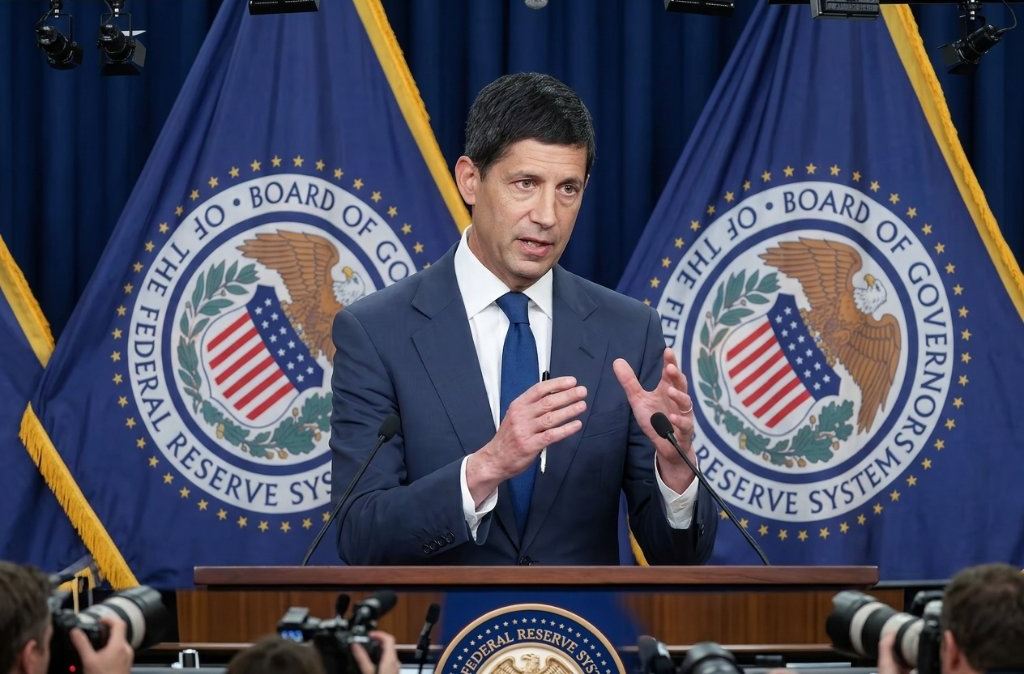
美联储在时隔两年后重启加息周期,然而本次25个基点的调整幅度本身并非核心争议点——资本市场的真正焦点,在于评估未来货币紧缩政策的延展边界。
周三,美联储宣布将基准利率上调25个基点,该决议获得全票一致通过,这也是自2023年7月以来首次启动加息程序。与此同时,参与投票的19位官员中,有16人预测今年晚些时候还将实施额外一次加息,时间窗口可能落在10月或12月的议息会议。消息面公布后,金融市场反应剧烈:2年期美国国债收益率飙升至2024年7月以来的新高,而10年期国债收益率更是强势突破5%的心理关口。
据MarketWatch于9月16日报道,美联储主席沃什(Kevin Warsh)在新闻发布会上的表态,被市场解读为倾向于跳过10月、在12月再度出手。MUFG Securities Americas美国宏观策略主管George Goncalves分析指出,沃什着重强调将持续密切关注通胀走势,鉴于10月27日至28日会议前仅有单月数据,尚不足以形成具备判断价值的“趋势”。Bloomberg Intelligence美国利率策略师Ira Jersey则评论称,“目前的市场定价逻辑,似乎比点阵图所暗示的以及沃什当前愿意推进的步伐都要更加激进。”
全票通过,“可信度”是关键词
此次加息决议实现全票通过,被多位行业分析师视为本次行动中最具分量的信号之一。
据报道,SLW Investments总裁兼投资组合经理Vincent Ahn表示,这次决策在很大程度上关乎重建美联储的公信力,“可信度的举措只有在所有人都认同时才能奏效。分裂的加息说明美联储仍在争论问题本身;全票加息则意味着争论已经结束。”
Jersey对沃什的表现给予正面评价,称这是他自今年5月执掌美联储以来最出色的一次公开讲话。
“他表达清晰,始终聚焦核心信息,没有让市场陷入困惑,他传递的核心信息很简单:我们有2%的通胀目标,而经济增长相当不错。”
分析认为,此次加息标志着美联储货币政策方向的一次显著转折。
新冠疫情后通胀高企,美联储曾快速收紧政策。2024年9月,美联储转向降息,试图实现经济“软着陆”——即在维持一定利率水平的同时,让通胀逐步回落、经济继续增长。然而,许多官员认为降息幅度过大,尤其是2025年的三次降息。经济学界的主流判断是,美联储需要将这三次降息完全逆转后,才会暂停观察通胀走势。
通胀压力今年以来持续升温。美联储官员在声明中表示,此次加息“将有助于更及时地回归FOMC 2%的目标”。官员们起初倾向于“看穿”伊朗战争引发的通胀冲击,认为其影响不会持久;但随着高通胀持续超过五年,叠加关税压力与地缘冲突在今夏进一步推高物价,越来越多的官员已失去耐心。
2027年路径分歧,长期前景存争议
尽管近期的加息路径相对明朗,但官员们对更长周期的利率走向仍存在明显分歧。
在针对2027年的利率预期上,10位官员认为届时不会再有进一步行动,但8位官员预计仍将有一次25个基点的上调。这一分歧表明,美联储内部对于通胀能否如期回落、以及经济能否承受持续紧缩,尚未形成共识。
批评者担忧,此次加息可能增加经济“硬着陆”的风险。但沃什在发布会上表示,当前经济足够强劲,能够承受更高的利率水平。与此同时,特朗普再度在社交媒体上呼吁降低利率,但未直接点名批评美联储或沃什。
随着加息决议正式落地,市场的调整幅度超出预期,尤其集中在短端利率领域。
2年期美国国债收益率升至2024年7月以来最高,反映出交易员对后续加息次数的预期已超过点阵图所示。10年期国债收益率随之走高,突破5%整数关口。
分析人士指出,市场的定价逻辑已走在美联储官方指引前面——投资者押注的紧缩路径,比沃什目前公开表态的更为激进。这意味着,未来每一次通胀数据的出炉,都将成为市场重新校准预期的关键节点。
到此这篇关于美联储如期加息25个基点,市场关心的是“接下来还有几次”?的文章就介绍到这了,更多相关美联储如期加息内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!