美国CPI前瞻:能源推高整体通胀,美联储10月或按兵不动
9月CPI数据即将揭晓,汽油等能源价格大涨可能推动整体通胀上升,但核心CPI受无线通信服务价格回落影响,环比预计小幅降至0.24%。巴克莱与摩根士丹利分析指出,美联储在10月议息会议上维持利率不变的可能性较大,加息重心或转移至12月,具体决策将取决于此次关键数据的公布。
9月CPI数据即将揭晓,汽油等能源价格大涨可能推动整体通胀上升,但核心CPI受无线通信服务价格回落影响,环比预计小幅降至0.24%。巴克莱与摩根士丹利分析指出,美联储在10月议息会议上维持利率不变的可能性较大,加息重心或转移至12月,具体决策将取决于此次关键数据的公布。
北京时间本周四凌晨2点,备受瞩目的美联储9月会议纪要即将发布。该文件不仅将阐释9月加息25个基点的深层逻辑,更可能通过官员对金融状况、实际利率及通胀回落速度的讨论,暗示当前政策限制性是否充足,从而为判断后续加息路径提供重要线索。
高盛副主席兼前达拉斯联储主席Robert Kaplan指出,美联储年内大概率仅需再加息一次即可暂停,当前市场对连续加息的定价过于激进。他认为经济呈现结构性分化,AI与国防支出强劲而地产汽车承压,通胀更多源于供给侧冲击。若后续数据确认通胀未扩散,12月加息后暂停是更合理路径,传统货币政策框架正面临新挑战。
2026年黄金与实际利率的传统负相关关系发生结构性转变:尽管实际利率由2.2%攀升至2.6%,金价仍展现强劲韧性。央行购金力度在第二季度创下2020年以来新高,叠加ETF资金流入的稳定支撑,成为推升金价的核心动力。报告已将2030年金价预期从6100美元下调至5600美元/盎司,以下将深入解析这一市场逻辑。
高盛最新研报强调,尽管美联储加息将阶段性抑制黄金上涨速度,但不会动摇其长期牛市根基。研报维持2027年底5400美元/盎司的目标价不变,指出全球央行结构性购金及地缘财政风险是核心支撑。同时提示投资者警惕期权市场可能引发的逼空风险及大选前的波动。
美联储9月议息会议释放强烈鹰派信号,推动10月加息预期升温,叠加高收益率与股市承压的宏观组合,为美元指数提供强力支撑并确认双底形态。然而,中东地缘冲突及美国中期选举带来的不确定性,以及102.20-102.50的关键阻力位,使得美元走势面临博弈。尽管短期利多逻辑清晰,但市场需警惕局势快速逆转的风险。
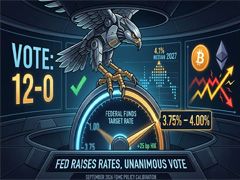
美联储全票通过25个基点加息,但市场焦点转向最新点阵图:多数官员上调未来两年利率预期,暗示高利率将维持更久。华许主席指出金融环境尚未达到紧缩状态,导致美债收益率与美元走强。相比之下,比特币在会后表现平稳,稳守7.6万美元关口。分析认为,投资者担忧的并非单次加息,而是长期高利率环境对风险资产的流动性挤压,真正的博弈焦点已转移至12月的政策走向。
美联储年内首次加息25个基点至3.75%-4.00%,全票通过并暗示年底前或再次加息。分析指出,市场已提前消化该预期,下行风险有限;相较于对利率敏感的传统板块,凭借强劲现金流与AI驱动的增长逻辑,大型科技股及纳指ETF展现出更强的抗跌属性,资金或将其视为对冲高利率的避风港。
日本央行于9月18日宣布将基准利率上调25个基点至1.25%,创下1995年以来新高及自退出负利率以来的第六次加息,速度为1990年最快。尽管市场普遍预期此次调整,但投票结果7-2显示内部存在分歧,Asada和Sato因经济现状投下反对票。声明中未出现更鹰派措辞,强调金融环境维持宽松,通胀压力及外部地缘政治因素成为主要驱动背景。
美联储在2026年9月全票通过加息25个基点,联邦基金利率升至3.75%-4.00%。伴随更为鹰派的点阵图预测,市场关注这是否标志着新一轮紧缩周期的开启。本文深入剖析此次行动实为对通胀粘性的有限调整而非激进重启,详细解读GDP、就业及PCE数据背后的政策逻辑,并评估其对股市、黄金及加密货币等风险资产的具体传导机制。
2026年9月美联储议息会议临近,Gate预测市场显示加息25bp概率升至88%,CME数据为92.4%。本文对比两类市场的定价机制差异,剖析通胀数据与巨鲸资金如何推高预期,并探讨这一宏观定价对加密资产风险偏好的潜在影响。
美联储全票通过25个基点加息决议,重建政策公信力。沃什暗示或跳过10月会议转向12月,强调需更多数据确认趋势。尽管点阵图显示年内仅预期一次加息,但美债收益率飙升至5%以上,市场交易员押注的紧缩路径已比官方指引更为激进,长期利率前景内部分歧依旧。