在加密货币领域,极少有项目能从上一轮熊市的废墟中两次重生。
对于亲历过2023至2024年牛市的资深投资者而言,Injective($INJ)曾是一个令人疯狂的符号。彼时,它顶着“链上衍生品公链”的光环,在多家做市商的推动下,价格一路逼空攀升至52.6美元的历史峰值;
然而,随着后续漫长震荡期的到来,它也成为跌幅最惨痛的过气明星之一。币价长期低迷,直至今年早些时候跌至4美元区间,市值蒸发超过85%,社区活跃度降至冰点。
这种超跌状态,恰恰为资金提供了“老币新炒”的操作空间。
10月16日,INJ单日放量上涨超23%,收出一根大阳线,价格触及9.16美元;若拉长K线周期观察,会惊讶地发现,在过去一个月无人关注的时段里,这个曾经的“妖币”已从底部悄然拉升近70%,其永续合约持仓量在短短几天内激增了3500万美元。
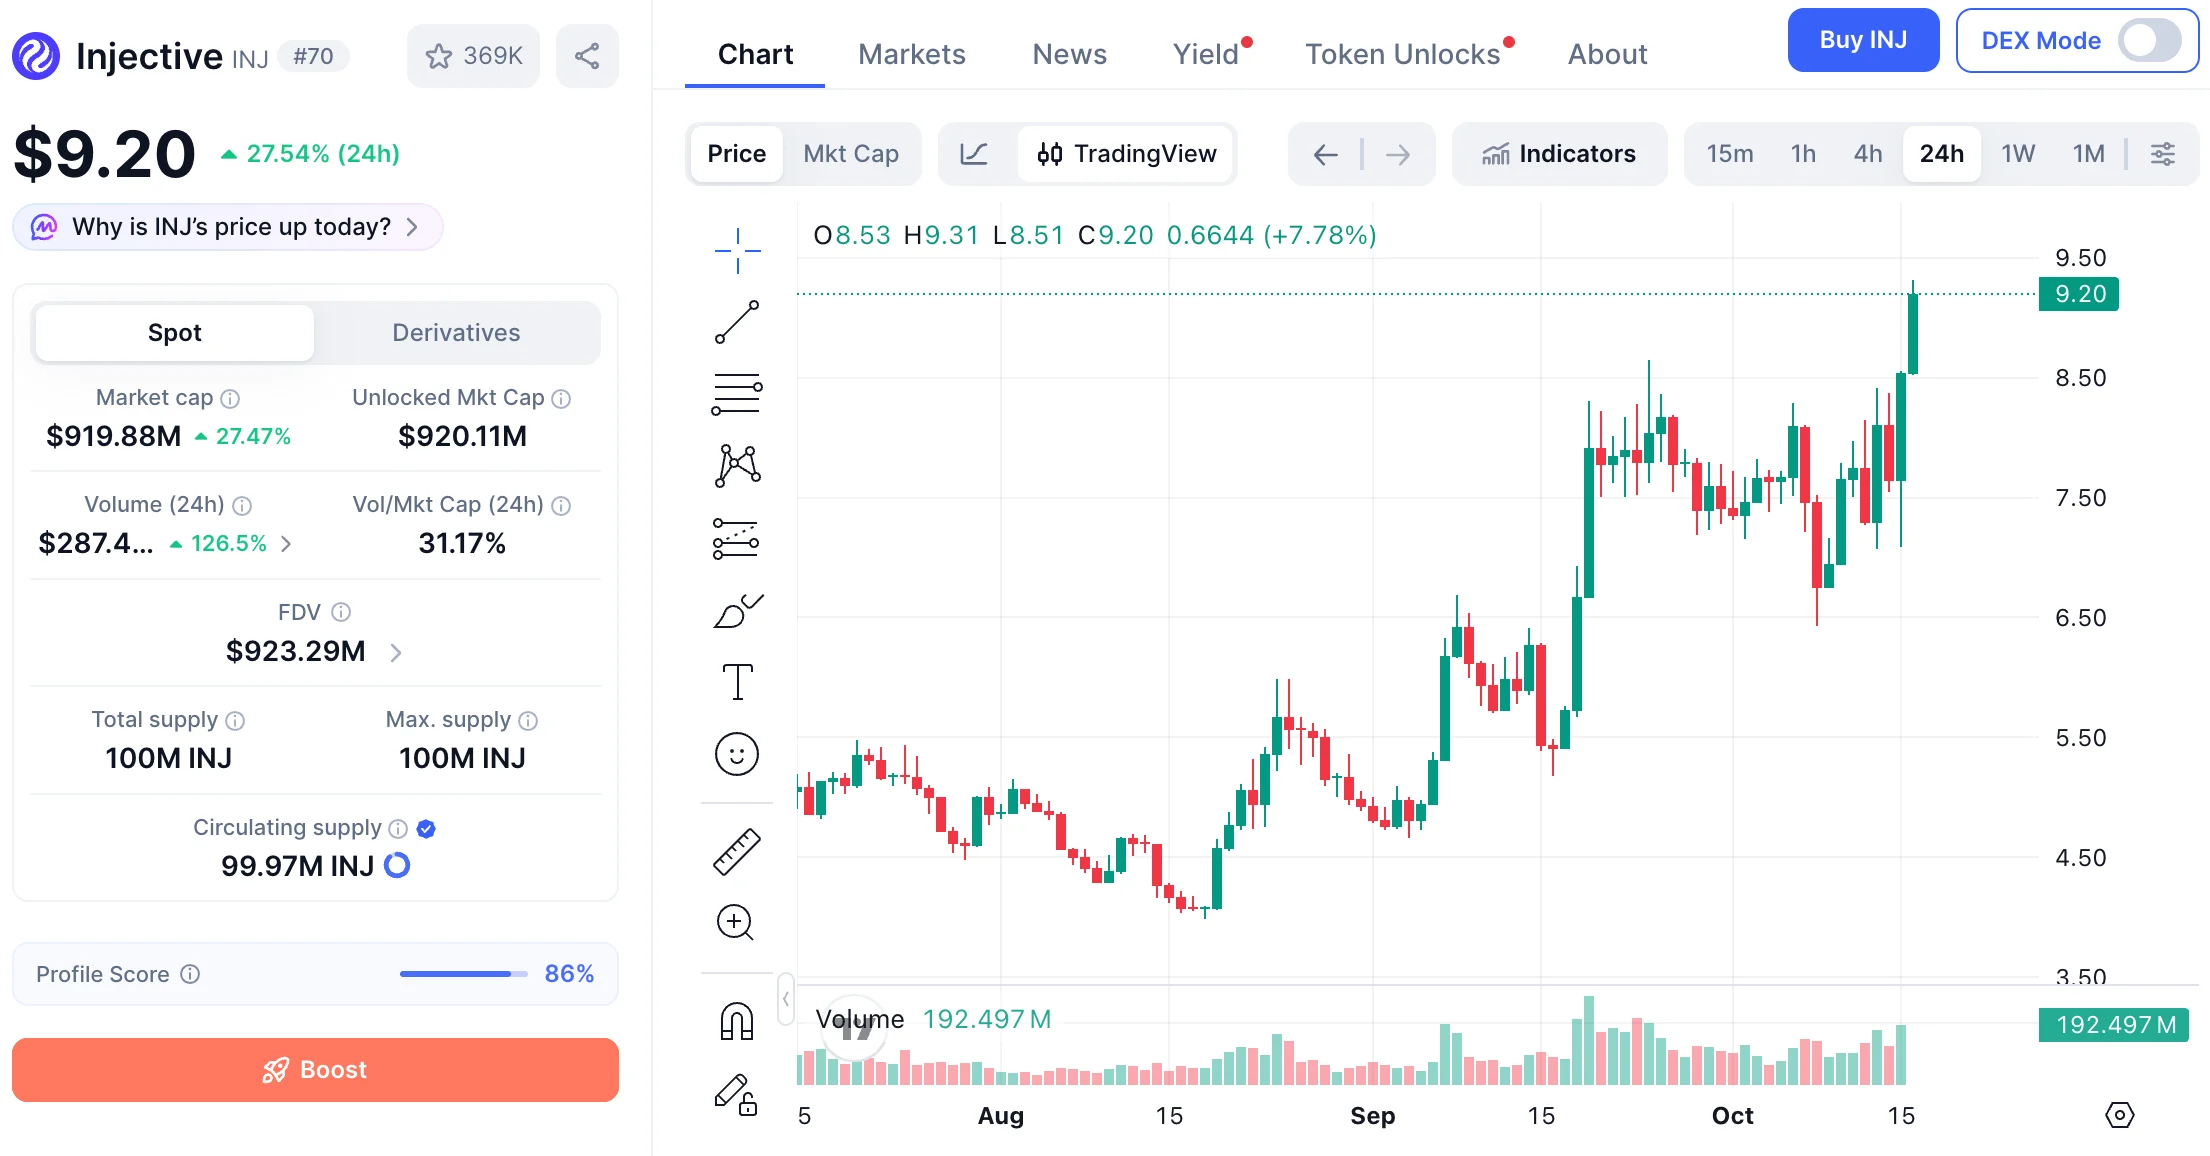
将时间轴拉长审视,这实则是一场围绕“美国合规ETF准入+机构RWA转型”精心策划的叙事推动行情。
褪去草根外衣,进军华盛顿权力中心
这波逼空行情的最高潮,发生在本周三(10月14日)的华盛顿。
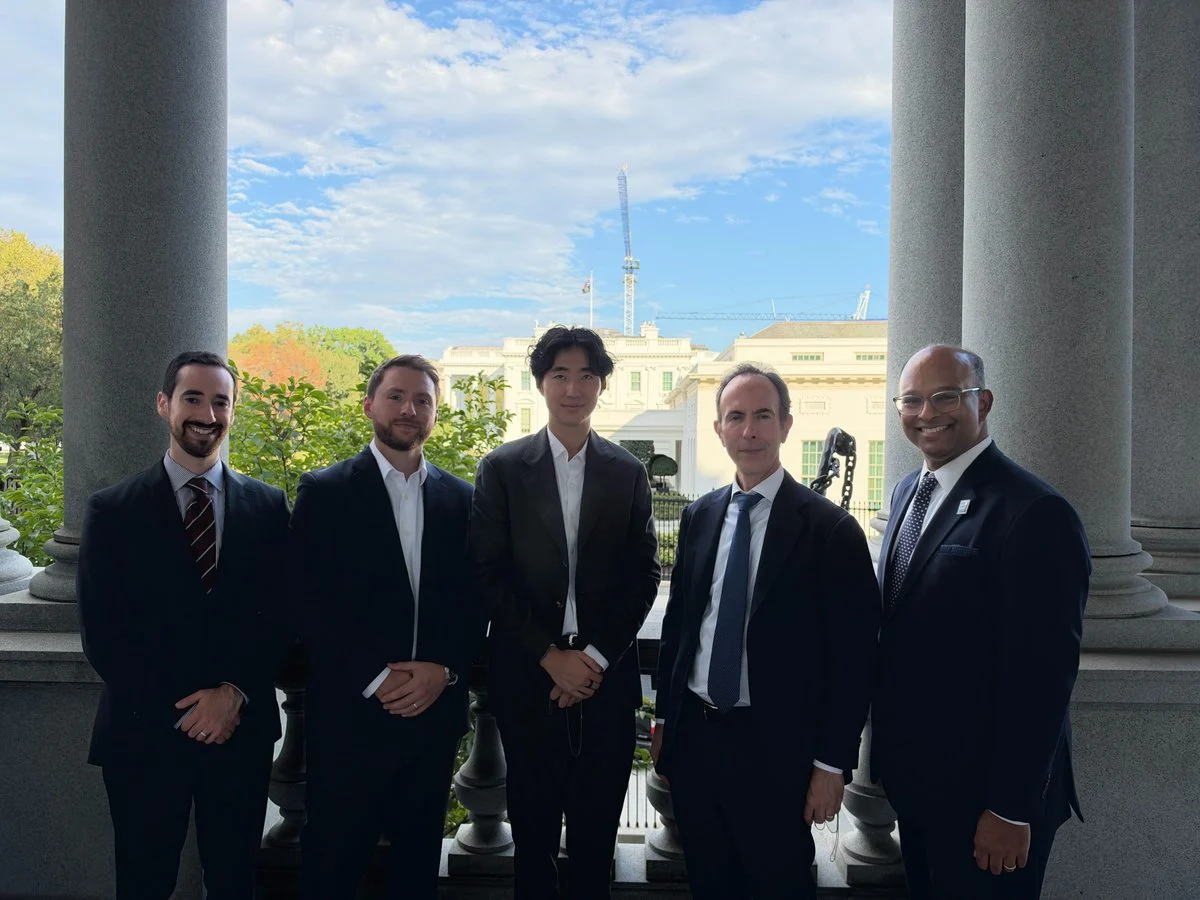
当日,Injective联合创始人兼CEO Eric Chen身着正装,率领总法律顾问及政策负责人,逐一拜访了白宫、美国证券交易委员会(SEC)以及商品期货交易委员会(CFTC)的高层官员。
消息传回加密圈,多头情绪高涨,加密社群将其视为主流合规化的重大利好。
在加密市场,创始人前往华盛顿“刷存在感”并非罕见,稀罕的是Eric Chen此次叩门时,手中确实握有几张令华尔街侧目的合规底牌。
回顾过去两个月,Injective团队一直在低调推进一项核心战略:
将曾经依赖散户炒作山寨永续合约的“赌场基石”,重塑为受美国政府背书的“机构级RWA专用链”。
- 首先,在今年8月19日,Injective旗下的机构服务实体悄然获得了SEC注册的转账代理(Transfer Agent)官方资质。
这张牌照极具含金量,标志着其在法律层面获准为链上代币化证券记录所有权并处理分红事宜。
- 随后在9月至10月初,21Shares、Canary Capital和REX-Osprey三家机构相继向SEC提交了INJ现货及质押ETF的申请;其中Canary甚至激进地提议,将ETF中90%的INJ用于链上质押以获取利息。
- 就在昨天10月15日,即CEO结束白宫行程次日,加拿大上市抵押贷款巨头Pineapple Financial宣布更名为Pentiv,并计划将旗下高达100亿美元的房地产抵押贷款组合全部迁移至Injective链上。
与此同时,链上的技术升级也在紧密配合这套“机构叙事”。本周正在投票的IIP-709治理提案预计将于明日结束,该提案将交易所模块的下单、撤单等操作全面改为固定Gas费机制。
虽然散户对几分钱的Gas波动无感,但对于每日处理数万笔订单的传统高频做市商而言,降低交易摩擦成本正是他们进场前最关键的投名状。
由此可见,从SEC牌照、三份ETF申请、百亿房贷上链,到为机构定制的固定Gas,再到最终走进白宫与SEC办公室……
这一系列组合拳打下来,叙事逻辑已然重构。昔日那个炒作概念的INJ,如今已穿上全套华尔街合规西装。
重提“真实收入被低估”:一场精妙的数字游戏?
若上述合规背景未直接推升币价,那么INJ官方昨日发布的图表则更像是一种暗示:作为加密项目,其拥有真实业务,且相对于市值而言被严重低估。
在这张统计2026年至今数据的图表中,Injective的“协议收入与完全稀释估值比(Revenue/FDV)”高达0.95,位居全网主流公链之首。
紧随其后的是Solana(0.83)和Arbitrum(0.78)。
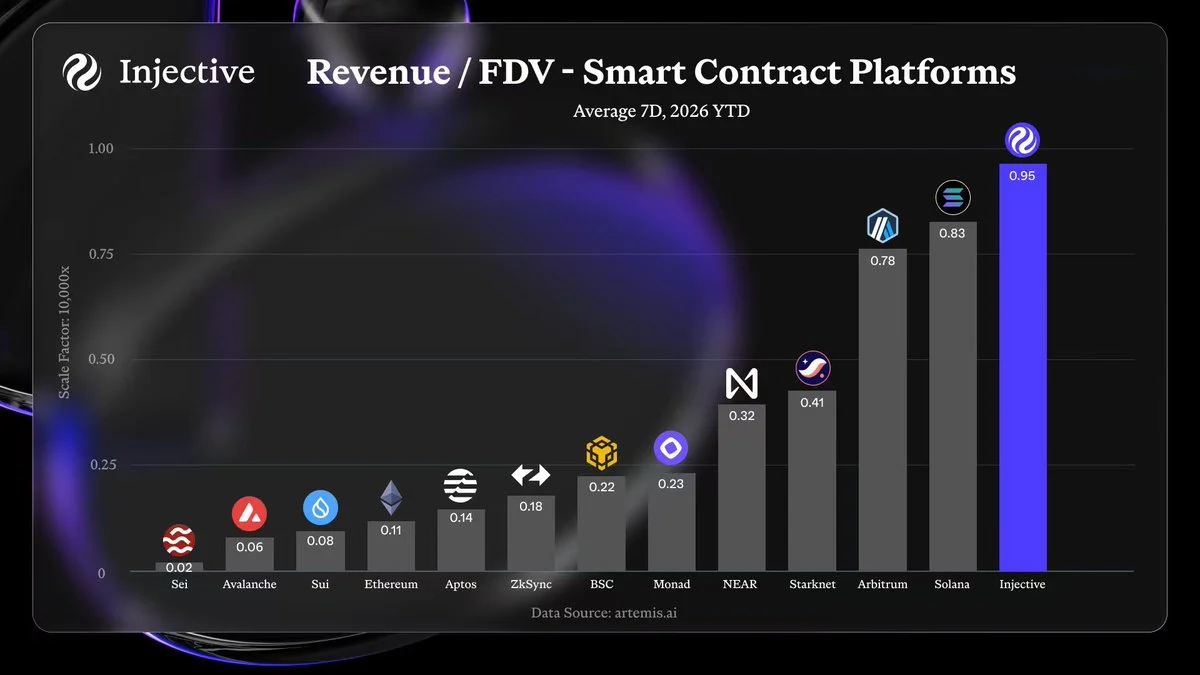
从表面看,该比值意味着INJ当前市值较小,潜台词是具备更大的上涨想象空间。考虑到INJ仍有回购机制,这些数据极易被解读为看涨信号。
但笔者认为,这更像是一种文字游戏。
“收入/FDV”是一个巧妙的除法公式。若想使结果排名第一,要么分子端的真实收入巨大无比,要么分母端的FDV极度萎缩。
Injective之所以能夺冠,全靠后者支撑。
查阅Token Terminal和LunarCrush的原始数据可知,Injective在过去一年的链上真实协议收入仅为约600万美元,过去三年累计总费用也不过590万美元,在主流L1公链的盈利能力榜单中排名十名开外;甚至不及以太坊(38亿美元)或Solana(16亿美元)的一小部分。
它之所以能在“收入/估值比”上压倒全场,纯粹是因为过去两年币价暴跌85%,导致其FDV分母缩水至仅八九亿美元的体量。
用一个不足10亿美元的小盘体量,去与数千亿美元估值的以太坊比拼“回本率”,本质上是一场高水平的数字公关操作。
更值得玩味的是,在CoinGecko今日播报INJ涨幅的推文评论区,一位资深玩家直接贴出了Cosmos区块浏览器Mintscan的截图,揭开了另一层真相:
“为什么各大行情网站显示INJ最大供应量为1亿枚且已全流通,但Mintscan链上跑出的实际总供应量已达1.23亿枚?”
这正是许多代币通缩机制背后鲜少被提及的一面:
尽管Injective每月高调进行回购销毁,但作为一条PoS公链,为了维持节点安全和高额质押收益,其底层始终按动态通胀率增发新币。
因此,极有可能出现的情况是:链上年收入600万美元用于销毁的速度,根本跑不赢质押印钞机释放新币的节奏。
老树发新枝,能走多远?
结合利好叙事与链上数据进行综合研判,INJ这波单月近70%的暴涨逻辑便清晰可见:
超跌小盘,叠加合规叙事,顺势拉升。
即便其真实链上收入依然单薄,游资和踏空的合约资金仍倾向于涌入,短期内制造逼空阳线。随着上文提到的IIP-709固定Gas提案投票落地,短期多头情绪或许会在9美元上方持续博弈。
对于散户而言,看懂这场“白宫换装记”的真正意义在于:你可以为团队卓越的政商公关与操盘能力喝彩,但切勿将“收入/FDV性价比高”作为FOMO的理由。
在没有更多市值利好落地的情况下,短期内应更关注筹码结构变化,如持仓量和费率变动,以及巨鲸在链上围绕INJ的充提行为。
毕竟在当前版本中,“老币新炒”是主线逻辑,后续不排除更多老币在合规叙事刺激下拉涨。INJ仅是其中之一,而非唯一。
以上即为关于单月反弹70%、3家机构申ETF,一文拆解INJ暴涨背后的数据真相的详细分析,更多关于INJ暴涨背后的数据真相拆解的资料请关注其他相关文章!