10月8日,SpaceX正式宣布与私募股权投资公司Grain Management达成交易协议,以约80亿美元现金买断覆盖全美的800 MHz蜂窝通信频谱牌照组合。该消息一出,美股电信板块随即遭遇重创。截至10月9日收盘,三大电信巨头股价全线飘绿:T-Mobile下挫13.30%,AT&T下跌9.80%,Verizon跌幅约8.75%,三者合计市值缩水逾450亿美元。
这并非SpaceX首次进军频谱领域。早在2025年9月,该公司便已斥资约170亿美元,从EchoStar手中购得AWS-4及H-block共计50 MHz的使用权,以及全球移动卫星服务(MSS)频谱许可;随后又追加26亿美元购入AWS-3频段中的15 MHz频谱。若将此次80亿美元的800 MHz频谱收购纳入计算,SpaceX在过去一年中为储备频谱资源累计投入已达约280亿美元。
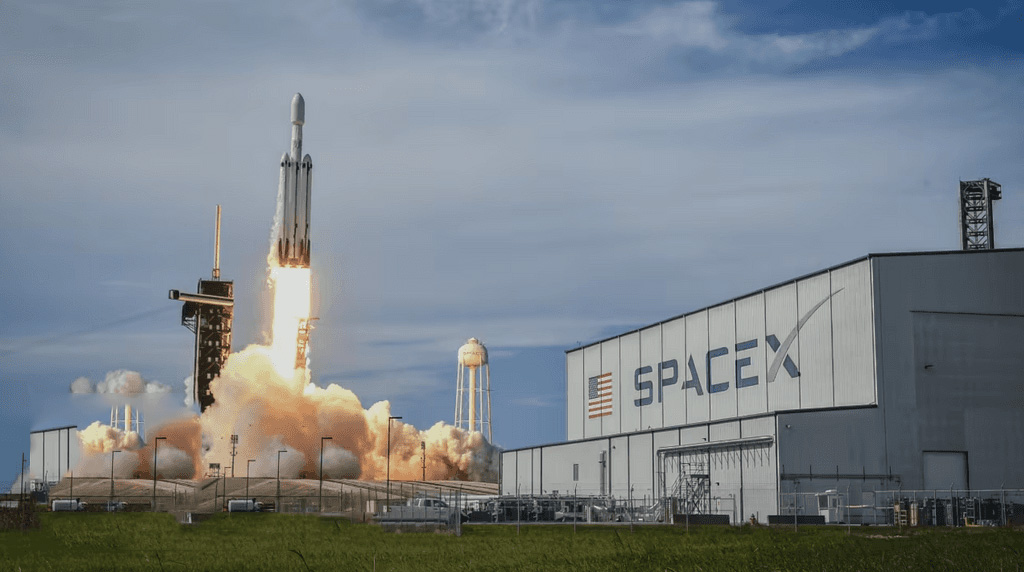
资本市场如此剧烈的反应,根源并不在于交易金额的大小,而在于这一举动象征着SpaceX角色的根本性转变——从“卫星宽带服务商”向“无线通信运营商”的战略跨越。在财报电话会议上,SpaceX总裁Gwynne Shotwell明确表态,公司将依托这些频谱资源搭建地面基础设施,将Starlink升级为“真正的移动服务”,并预计将从美国三大无线运营商手中夺取“相当数量”的用户份额。
手机直连卫星的技术成熟度如何?
要洞察这笔交易的战略深意,必须回归Starlink手机直连业务(Direct to Cell)的技术底层逻辑。
目前,SpaceX的Direct to Cell系统已正式更名为Starlink Mobile。其核心设计理念是让标准LTE手机无需任何硬件改动,即可直接通过卫星进行通信。2024年1月,SpaceX发射了首批Direct to Cell专用硬件卫星,并在随后的18个月内完成了第一代650颗卫星的部署。当前,该系统通过与电信运营商合作,利用约5 MHz的频谱带宽运营,已支持用户通过Signal、WhatsApp等应用实现语音和视频通话。
此次频谱收购带来的最大变化是带宽的显著提升。借助EchoStar的交易,SpaceX获得了约65 MHz的频谱资源,并计划部署约为当前数量10倍的卫星。Shotwell将这种组合形容为性能提升100倍,即“10乘10的改善”。
在地面设施建设方面,SpaceX采取了一种与传统基站建设截然不同的模式。马斯克强调,SpaceX将部署大量小型基站,这些基站本质上是Starlink宽带天线与移动频谱通信能力的结合体。这些天线将安装在住宅和商业建筑的屋顶上,为地面手机提供直接连接,从而避免大规模建设传统宏基站的成本。
下一代系统计划于2027年中开始使用Starship火箭发射,并将遵循3GPP 5G NR-NTN(非地面网络)标准运行,届时将实现与传统5G网络的全面兼容。
传统运营商会被卫星直连取代吗?
市场恐慌的核心假设在于:卫星直连手机将直接侵蚀传统运营商的核心业务。然而,这一假设需要更审慎的拆解。
从频谱资源的对比来看,New Street Research分析师David Barden指出,尽管SpaceX通过两笔交易向EchoStar支付了196亿美元以获得65 MHz频谱,但与美国三大运营商各自拥有的频谱规模相比,这一数字仍显不足。他直言:“SpaceX试图用65 MHz去复制地面运营商用1,000 MHz、耗时30年建成的网络,毫无意义。”
从技术能力的边界来看,卫星直连手机目前主要解决的是“覆盖盲区”问题,例如地面基站无法触及的偏远地区、海洋及山区。在人口密集的城市区域,地面基站在容量、延迟和频谱效率方面仍具有卫星无法替代的优势。MoffettNathanson分析师Craig Moffett提出,如果SpaceX能与某家运营商达成移动虚拟网络运营商(MVNO)协议,租用其网络基础覆盖,再叠加自有卫星和局部地面设施,或许能在五年内形成实质竞争力。
不过,Aptus Capital Advisors投资经理David Wagner持有不同观点,他认为市场尚未充分认知SpaceX的“颠覆潜力”,并提及马斯克本人表示投资者低估了这块业务的价值。
这种分歧恰恰说明,卫星通讯对传统电信的冲击并非“替代或消亡”的二元命题,而更可能是一个渐进式的市场份额再分配过程。
全球卫星通信市场的增长空间有多大?
从产业数据来看,卫星通信市场正处于结构性增长的通道中。据Research and Markets报告,全球卫星通信市场规模预计将从2025年的661.9亿美元增长至2026年的735.3亿美元,年复合增长率(CAGR)为11.1%;到2030年有望达到1,130.4亿美元,CAGR为11.4%。
若将视野扩展至卫星通信服务与设备整体市场,增长速度更为显著。该细分市场规模预计从2025年的389.7亿美元增长至2026年的458.4亿美元,CAGR达17.6%。这一增速显著高于传统电信行业的平均增长率,反映出市场对卫星通信基础设施的强劲需求。
值得注意的是,Starlink的商业模式正在从“补充型服务”向“平台型服务”演进。其合作运营商已涵盖美国T-Mobile、澳大利亚Optus与Telstra、加拿大Rogers、日本KDDI、非洲Airtel Africa等11家以上移动运营商。KDDI更于2026年8月与SpaceX签署Starlink Mobile V2服务协议,成为亚洲首家接入下一代卫星移动通信的运营商。Airtel Africa的合作则覆盖14个非洲国家超过1.74亿用户。
这一全球性合作网络表明,卫星直连手机并非某一区域的孤立实验,而是正在形成跨大洲的商业化落地能力。
传统电信商的防御策略能否奏效?
面对SpaceX的攻势,美国三大运营商并未坐以待毙。
2026年5月,AT&T、T-Mobile与Verizon宣布达成原则性协议,计划成立合资企业推进直连设备(D2D)卫星服务,通过统一平台与汇集频谱填补美国通信覆盖盲区,并建立应急备用网络。截至2026年10月,该合资企业已任命无线行业资深人士Paul Roth担任临时CEO。
这一防御策略的逻辑在于:与其各自为战、被逐个击破,不如联合起来以规模优势与卫星运营商谈判,同时共享基础设施投资成本。但联合行动能否有效抵御SpaceX的竞争,仍取决于两个关键变量:频谱资源的整合效率,以及合资企业的决策速度能否跟上SpaceX的产品迭代节奏。
加拿大丰业银行在事件后下调了三大运营商的目标价:AT&T目标价从27.5美元下调至26.5美元,T-Mobile从217美元下调至212美元,Verizon从51.5美元下调至50美元。分析师的谨慎态度反映出,市场对传统运营商防御策略的有效性仍存疑虑。
卫星通信与加密支付之间存在哪些结合场景?
卫星通信基础设施的扩展,为加密支付网络提供了一条绕开传统金融基础设施的潜在路径。
2026年1月,与特朗 普家族关联的加密项目World Liberty Financial与卫星初创公司Spacecoin达成战略合作,双方进行了代币互换,计划将去中心化金融(DeFi)技术与卫星互联网连接融合,面向传统金融服务覆盖不足的地区提供支付与结算服务。Spacecoin已将三颗低轨卫星送入轨道,旨在为网络覆盖不稳定或成本过高的地区提供互联网接入,使用户能够在无需通过特定服务提供商的情况下进行金融交易。
从技术架构看,Spacecoin构建了一套四层网络体系:卫星层负责数据覆盖与传输,地面终端层负责用户接入,区块链结算层负责支付与资源分配,节点网络层负责数据验证与路由协调。用户可通过SPACE代币支付网络接入费用和数据使用费用,整套系统的经济激励通过链上机制完成。
在更广泛的产业层面,WISeSat与SEALCOIN也已于2026年2月建立战略合作,部署跨卫星基础设施的安全去中心化机器间交易能力,涵盖卫星到设备交易、自主机器支付、天基物联网连接以及数字资产结算等场景。
这一趋势的底层逻辑是:卫星互联网天然具备“跨境”和“去中心化”属性,与区块链网络的运行逻辑高度契合。当卫星直连手机将网络覆盖扩展至全球每一个角落时,加密支付作为“无需许可”的结算层,其应用边界也将随之大幅扩展。
这场变局的终局推演
SpaceX的频谱收购战略本质上是在回答一个问题:在卫星制造和发射成本持续下降的背景下,地面蜂窝网络的“最后一公里”是否可以被太空基础设施直接替代?
从目前的进展看,答案更倾向于“部分替代、长期共存”。SpaceX在偏远覆盖、应急通信、海上通信等场景中具备明确的竞争优势,但在城市高密度区域的容量供给上,地面基站仍不可替代。双方的竞争焦点,将集中在“卫星+小型地面基站”混合组网模式的效率优势能否在商业化层面得到验证。
对于加密行业而言,卫星通信基础设施的去中心化特征与Web3网络的底层哲学高度一致。当Starlink Mobile将全球网络覆盖推向无死角,当Spacecoin等项目将链上支付嵌入卫星传输层,一个更具想象力的命题正在浮现:未来的加密支付网络,可能不再依赖任何国家的电信基础设施,而是运行在覆盖全球的低轨卫星星座之上。
这或许才是SpaceX这笔80亿美元交易,在电信股价波动之外更值得长期关注的深层含义。
常见问题
Q1:SpaceX为什么要收购地面频谱牌照?
星链卫星链路在室内、地下等场景存在覆盖盲区,地面频谱牌照使SpaceX能够部署小型基站补足卫星覆盖的不足,从而构建“卫星+地面”的混合通信网络,提供更完整的移动服务体验。
Q2:T-Mobile股价为何跌幅最大?
T-Mobile此前与SpaceX存在Direct to Cell合作关系,但SpaceX独立获取频谱后,双方关系从“合作”转向“竞争”。T-Mobile在卫星直连领域对SpaceX的技术依赖反而成为投资者担忧的焦点,叠加其此前将800 MHz频谱出售给Grain Management的交易背景,使其股价承压最为显著。
Q3:卫星直连手机目前支持哪些功能?
Starlink Mobile当前通过约5 MHz带宽支持语音通话和通过Signal、WhatsApp等应用进行视频通话。下一代系统将利用65 MHz频谱和约10倍数量的卫星,运行于3GPP 5G NR-NTN标准,预计2027年中开始发射。
Q4:卫星通信市场的增长趋势如何?
据行业研究数据,全球卫星通信市场预计从2025年的661.9亿美元增长至2030年的1,130.4亿美元,CAGR约11.4%。卫星通信服务与设备细分市场增速更快,CAGR达17.6%。
Q5:卫星通信与加密支付结合有哪些实际案例?
World Liberty Financial与Spacecoin已达成战略合作并进行代币互换,计划将DeFi与卫星互联网结合,面向偏远地区提供支付与结算服务。此外,WISeSat与SEALCOIN也已部署跨卫星基础设施的去中心化机器间交易能力。
总结
SpaceX以80亿美元收购全美800 MHz频谱牌照,叠加此前对EchoStar频谱资产的系列收购,标志着该公司从卫星宽带服务商向无线通信运营商的战略转型进入实质阶段。
T-Mobile、AT&T等电信股的剧烈波动反映了市场对行业格局重塑的定价,但技术可行性、频谱资源对比和商业落地节奏之间的时间差,意味着这一转型的影响将是渐进而非突发的。与此同时,卫星通信与加密支付、DeFi基础设施的融合正在从概念验证走向早期部署,为Web3网络的物理层扩展提供了新的可能性。
到此这篇关于SpaceX 斥资 80 亿美元收购频谱牌照:卫星通信与加密支付开启新叙事的文章就介绍到这了,更多相关SpaceX 杀入移动通信赛道内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!