数据揭示了一个有趣的现象:7月份,加密货币驱动的信用卡消费总额突破7.59亿美元,交易量达到900万笔,规模约为去年同期的两倍半。然而,在这股热潮背后,超过90%的交易额度依然通过Visa网络完成。
目前,绝大多数加密银行卡项目都在宣传同一个叙事:利用稳定币作为支付通道,旨在规避传统卡组织的高昂手续费,并将节省下来的成本让利于商户。此前在分析Stripe构建基于稳定币的跨境支付链路时,我们也曾探讨过这种商业逻辑。
基于此,我深入探究了一个关键问题:如果在现实中剥离传统卡组织,究竟会引发何种后果?彻底摆脱Visa或万事达卡,真的能让商户降低运营成本吗?稳定币究竟能在支付架构中替代哪一部分功能?
研究得出的结论与主流预期截然不同。
透视支付体系的运作机理
要解开上述谜题,首先需厘清消费者刷卡时,手续费究竟是如何分配的。这里存在一个广泛存在的认知偏差,即便是加密行业内的许多从业者也认为,Visa等卡组织攫取了手续费中的最大份额。
现实情况并非如此。当商户处理一笔价值100美元的奖励类信用卡交易时,需承担约2.2%的商户折扣费率,即2.2美元。关键在于,这笔钱并非全部流入Visa账户,而是由三方主体瓜分,且分配极不均匀。
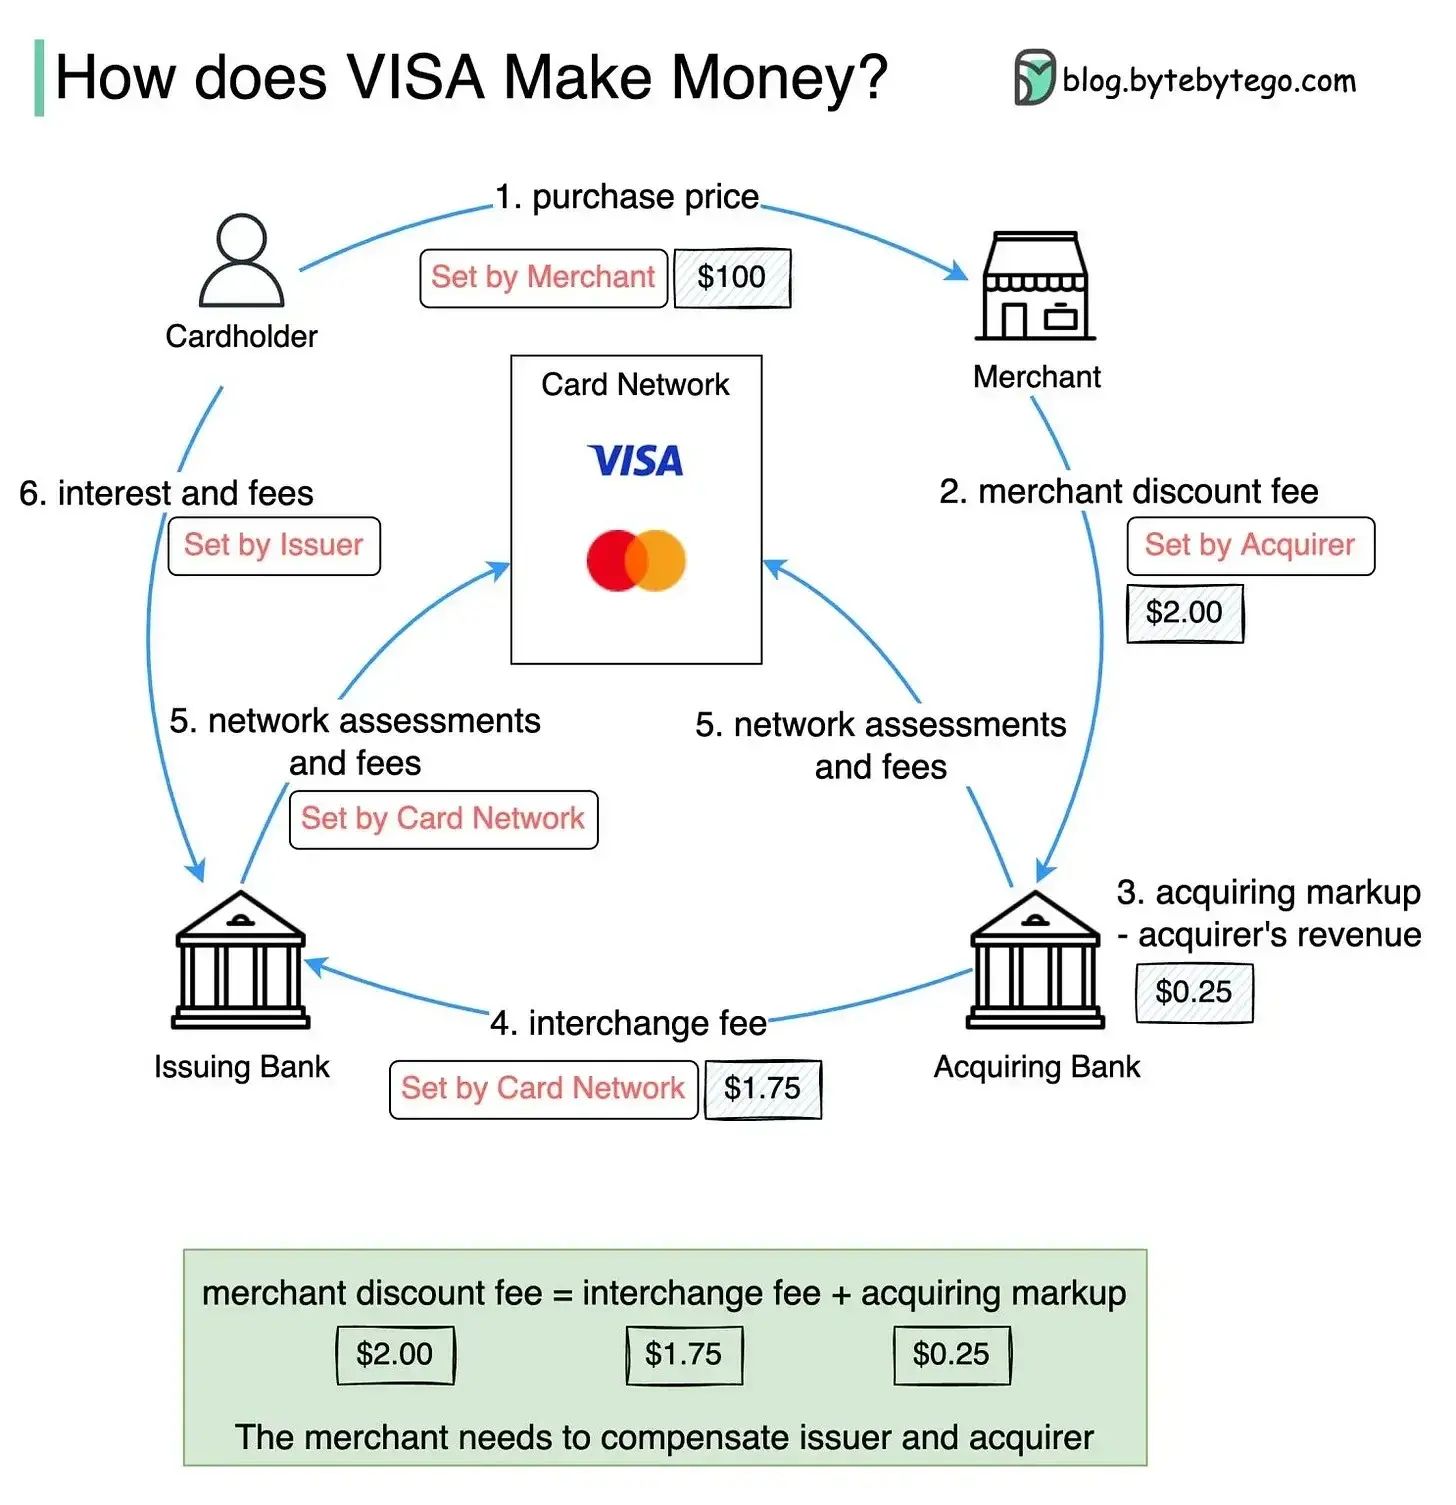
- · 占比最大的一块,约1.75美元,归属于发卡银行(即向用户发行信用卡的金融机构)。这笔费用被称为交换费,占据了商户总手续费的70%–80%。
- · 其次是商户侧的支付处理商(收单机构),其服务费介于0.30至0.70美元之间。
- · 最后才是试图被颠覆的卡组织Visa和万事达卡,它们仅收取0.13至0.18美元的评估费,约占商户总支出的7%–9%。
由此可见,若单纯剔除Visa,砍掉的仅是整个链条中占比最小的一环。Visa之所以收费低廉,有其深层的业务逻辑。
Visa本身不发放信贷,因此无需承担信用违约、拒付纠纷及欺诈损失等风险。实际上,Visa并不直接参与资金划转,它本质上是一个信息传输网络。只有当用户在商户终端刷卡时,该网络才会启动,负责在商户终端与发卡行之间双向传递授权信息,并制定运行规则。真正承担核心职能的是发卡机构。
发卡机构不仅向消费者提供信贷服务并承担坏账风险,还需承担从消费发生到账单还款日之间的资金占用成本。同时,它们依靠收取交换费来补贴刷卡奖励计划,以此吸引用户活跃使用卡片。
这构成了Visa极具竞争力的商业模式。2025年,Visa处理的支付交易额高达14.2万亿美元,交易笔数达2575亿笔,实现净收入400亿美元,净利润率接近50%。平均每笔交易获利约0.13美元,这便是其盈利源泉。Visa之所以能跻身全球市值最高企业行列,并非因为单笔收费高昂,而是凭借其每年数千亿笔的交易规模,实现了近乎为零的边际成本,且完全隔离了信用风险。
接下来,我们面对稳定币银行卡面临的严峻现实挑战。
市面上流通的稳定币银行卡均属于借记卡范畴。在消费发生前,资金已以USDC或USDT的形式存放在用户钱包中。这意味着不存在资金占用周期,也不会产生循环信贷利息收入。因此,这类卡片处于一种完全不同的经济模型之下。
此外,美国国会在2010年颁布的《德宾修正案》规定,资产规模超过100亿美元的银行所发行的借记卡,其交换费上限被锁定为每笔0.21美元加万分之五。大多数稳定币银行卡方案选择与资产低于100亿美元门槛的小型合作银行(数字银行)合作,从而规避德宾法案的限制。这也是金融科技行业普遍采用的合作伙伴模式。
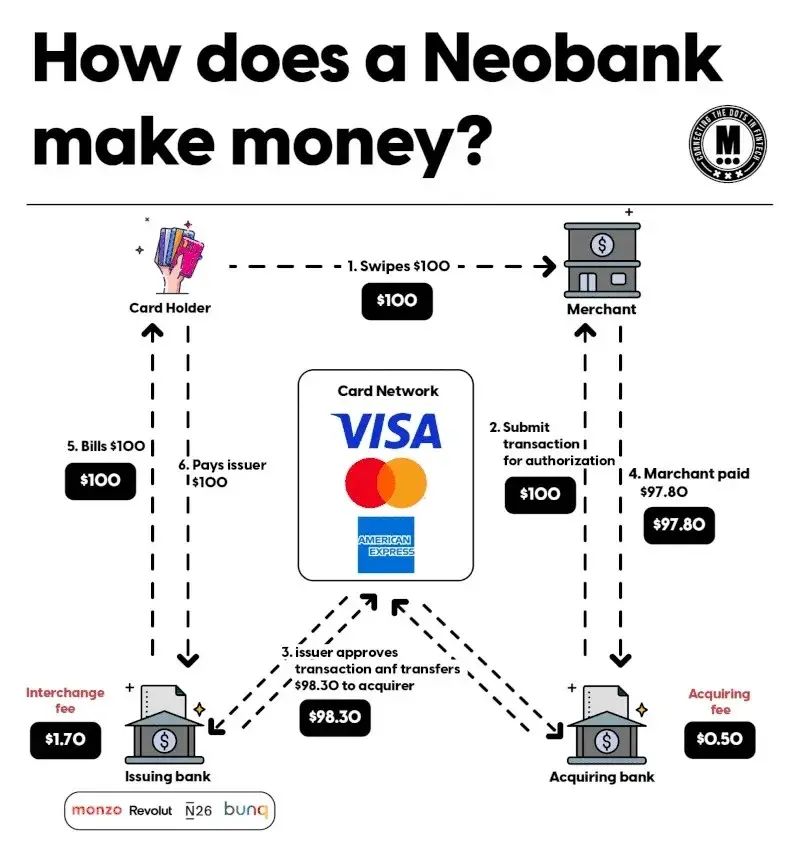
不受限制的“双信息网络”借记卡交换费平均约为每笔0.62美元。对比鲜明可见:一笔100美元的交易,奖励信用卡可产生2.2美元的总收入;而稳定币借记卡即便适用较高的豁免费率,总收入也仅为0.62美元。项目方必须从这62美分中支付卡组织费用、处理商费用、合作银行成本,并覆盖欺诈损失与运营开支,剩余的空间才可能考虑让利给商户。
相关文章:
稳定币的核心替代价值何在?
综上所述,移除Visa所能节省的手续费微乎其微,依靠借记卡交换费来维持运营的稳定币银行卡,其盈利空间极为狭窄。然而,稳定币支付的价值或许并不在于节省那微不足道的卡组织费用,而在于有望替代支付架构中更为关键的环节。
为此,我回顾了此前关于《Stripe自建公链》的文章,该文章将一笔跨境支付拆解为七大收费环节:受理、流程调度、牌照合规、托管、外汇兑换、发卡、清算结算。我将境内刷卡交易对照这七层结构,分析了哪些环节会发生实质性的变化。
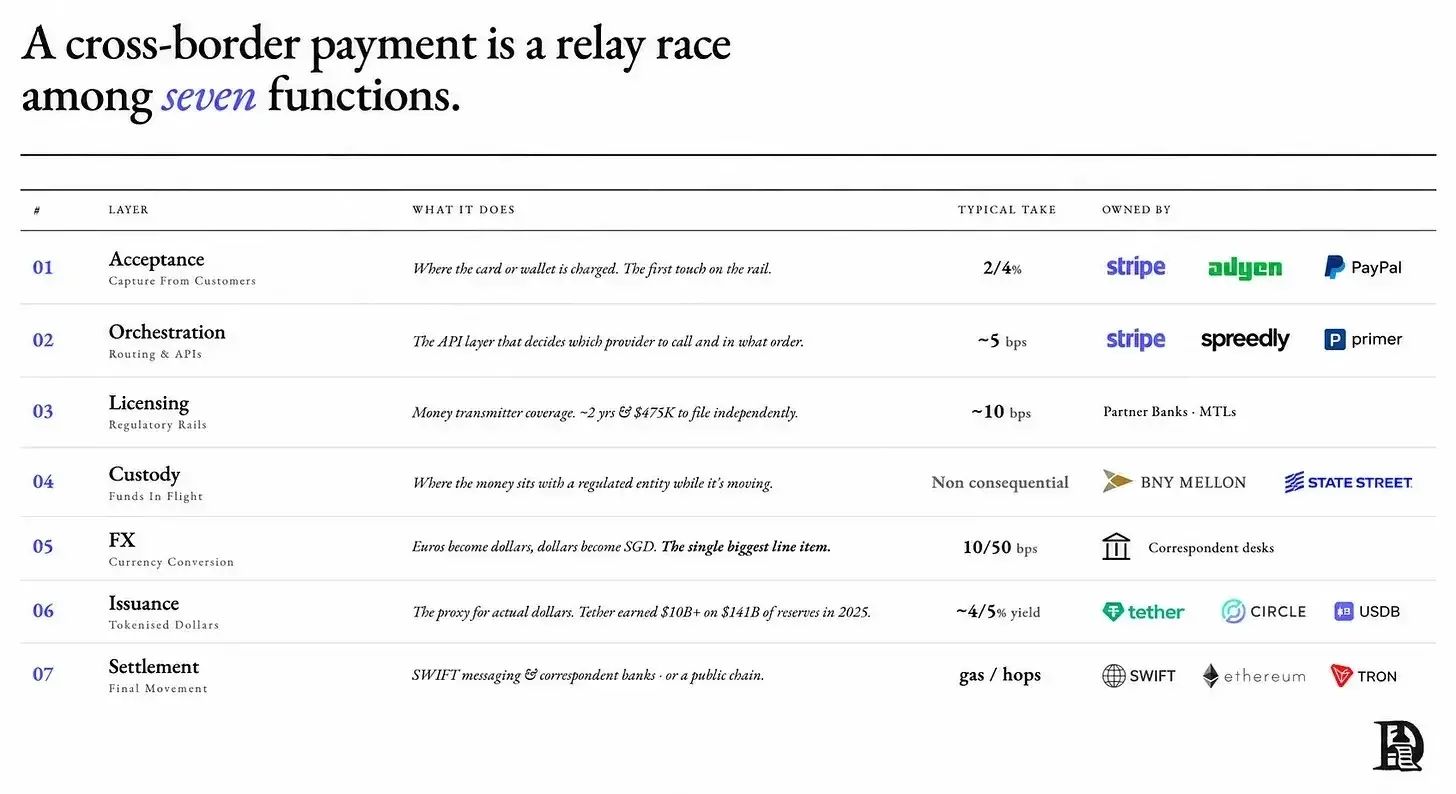
站在商户的角度来看,交易受理层完全没有改变。流程依旧,商户配备终端,用户刷卡,仍需向收单机构支付商户折扣费率。商户甚至无法感知卡片背后的资金来源是USDC。在商户账单中,这笔交易与普通Visa交易没有任何区别。同理,流程调度层依然经由Visa或万事达卡处理,发卡环节依然依托合作银行以及卡组织的BIN号。早在稳定币出现之前,金融科技公司就已经在使用这套模式,并未出现本质革新。
真正发生改变的是后端环节,而这往往是被忽视的部分。
清算结算是稳定币唯一能带来根本性变革的环节。在传统模式下,发卡行与卡组织之间的交易清算遵循T+2周期,叠加周末休市和批量处理时间。为了优化这一痛点,Rain等服务提供商支持与Visa进行稳定币日终结算;万事达卡也开始接受USDC、PYUSD、RLUSD等稳定币以实现日内结算。这将传统的T+2结算大幅压缩,趋近于实时清算,从而释放了发卡行原本被占用的营运资金。
但是,营运资金优化带来的红利全部归于发卡机构。商户支付的折扣费率不会因为结算提速而下调,消费者的结账体验也感受不到任何差异。
稳定币实现的T+0结算,唯一的受益方是卡片运营方,因为不再需要垫付为期两天的资金。稳定币带来的创新,本质上帮助发卡机构优化了资金管理。虽然规模扩大后收益可观,但无法给商户和消费者带来额外好处。同时,Visa没有动力下调手续费——结算资金的占用成本从来不由Visa承担,压力一直落在发卡行身上。即便稳定币结算降低了发卡行的资金成本,由于Visa自身的成本没有变化,商户费率自然维持原状。
值得留意的是,Visa与万事达卡并没有抵制稳定币结算,反而主动将其整合进自身网络。自2021年起,Visa便支持在以太坊、Solana网络使用USDC进行结算,当前年化结算规模已达70亿美元。万事达卡数月前收购BVNK,以扩充其稳定币基础设施。两家卡组织甚至公开表态:“稳定币不会颠覆现有支付格局,反而会巩固这套体系。”
各大卡组织并未被稳定币颠覆或取代;相反,它们将稳定币吸纳进来,作为自身结算层的升级方案。每一张运行在Visa上的稳定币银行卡,一边宣称要颠覆Visa,一边为其贡献交易量并持续缴纳费用。
另外补充一点,在Stripe的相关文章中我们提到,稳定币确实可以降低跨境支付成本,省去多层中间行,这一论点是成立的。但要区分场景,跨境支付的核心痛点在于外汇兑换与多层中介,而境内消费则具有完全不同的费率结构。行业将跨境支付经过验证的逻辑直接套用在境内消费场景,并不符合真实的成本结构。
稳定币赋能跨境支付的逻辑十分扎实,但一旦落地境内消费,梳理手续费流向后就能发现这套叙事难以成立。
稳定币最终到底能替代什么?客观来说,答案是清算结算环节以及跨境外汇兑换。它改造的是交易背后底层的资金通道。然而,境内刷卡交易最大的成本源头,从来都不在结算基建之上。
以上就是稳定币卡的真相:省不下手续费,也难以颠覆Visa支付体系的详细内容,更多关于稳定币信用卡真相的资料请关注其它相关文章!