近期,随着 Robinhood Chain 手续费的大幅飙升,一场关于区块链底层商业逻辑的公开论战被彻底点燃。Solana 与 Arbitrum 两大生态的代表人物相继入局,分别从“极致低 Gas 体验”和“应用链收入分成”两个维度展开了激烈碰撞。这并非简单的费用高低之辩,而是整个加密行业对公链及 Layer 2 如何捕获价值、实现长期良性运转的深度反思,折射出不同技术架构背后截然不同的发展哲学。
事件的导火索来自 Robinhood Chain。2026 年 7 月 1 日,这家曾经的知名券商推出了基于 Arbitrum Orbit 构建的独立 L2 网络 Robinhood Chain,主要提供代币化美股、永续合约等金融产品。自上线以来,该链热度持续攀升,日手续费峰值一度突破数百万美元大关。
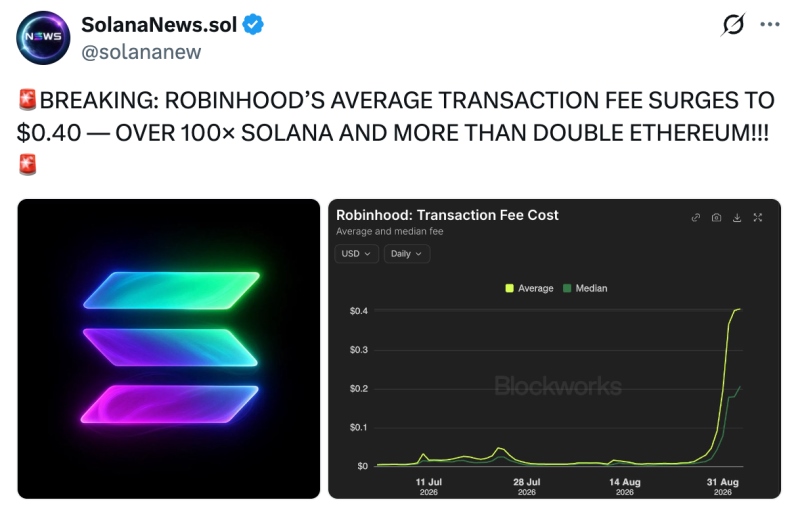
伴随交易量的激增,进入 9 月初,该 L2 的平均 Gas 费用涨至约 0.4 美元。这一价格不仅是 Solana 上交易成本的百倍以上,甚至超过了以太坊主网交易成本的两倍。
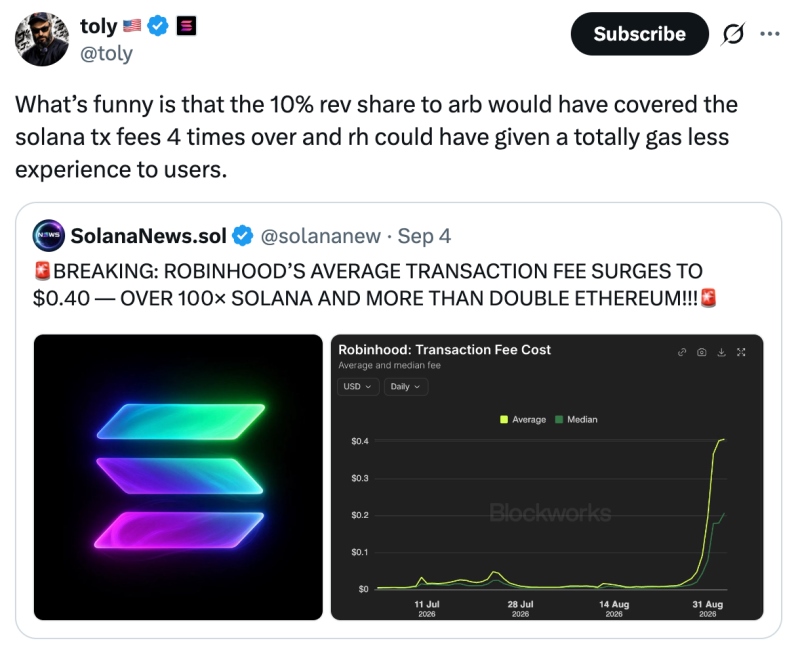
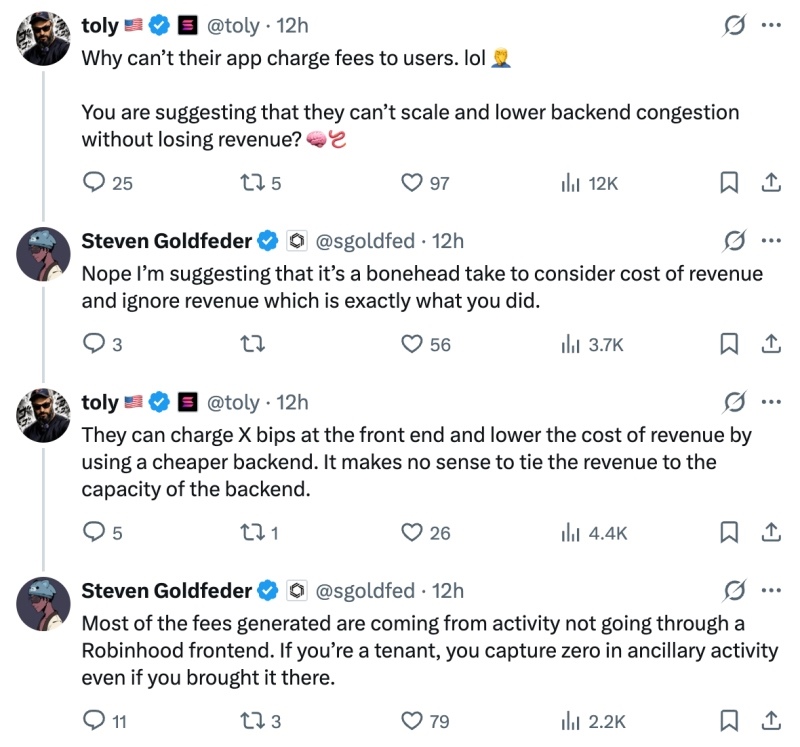
Solana 联合创始人 Anatoly Yakovenko 对此发表评论,他转发了相关推文并指出,Robinhood Chain 按照协议将净协议收入的 10% 分给 Arbitrum 生态(其中 8% 进入 DAO 金库,2% 投入开发基金),而自身则截留了约 90% 的收益。Toly 经过计算后认为,这 10% 的分成比例足以覆盖在 Solana 网络上处理同等交易量所需四倍的手续费。他推测,若当时选择部署在 Solana,Robinhood 完全有能力为用户提供近乎零费用的交易体验,而非让用户为网络拥堵买单。他批评这种利用底层拥堵获利的模式并不划算,主张前端应用应向用户直接收费,而底层基础设施应致力于追求极致的低成本。
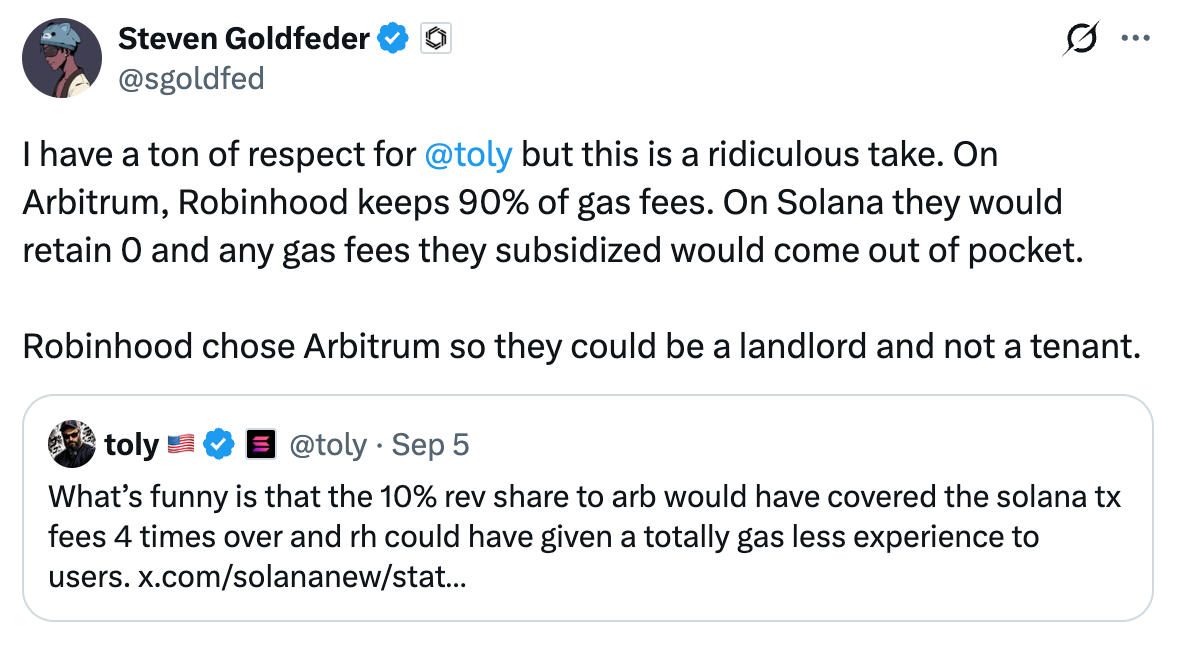
Offchain Labs 联合创始人 Steven Goldfeder 迅速予以回应。他表示尊重 Toly 的观点,但认为其结论“荒谬”。Goldfeder 强调,在 Arbitrum 的架构下,Robinhood 能够保留高达 90% 的 Gas 收入;反之,若部署在 Solana 上,底层手续费将全部归属验证者,Robinhood 将无法获得任何分成,若要补贴用户 Gas 成本,只能自掏腰包。Goldfeder 一针见血地总结道:Robinhood 选择 Arbitrum,是为了扮演“房东”角色,而非“租客”。通过自主运营排序器并掌控大部分收入,才能真正将基础设施转化为可持续的商业实体。
随后,在与 Steven Goldfeder 的互动中,双方继续就“由链本身收费”与“链免费、应用端收费”这两种模式进行了深入的探讨。
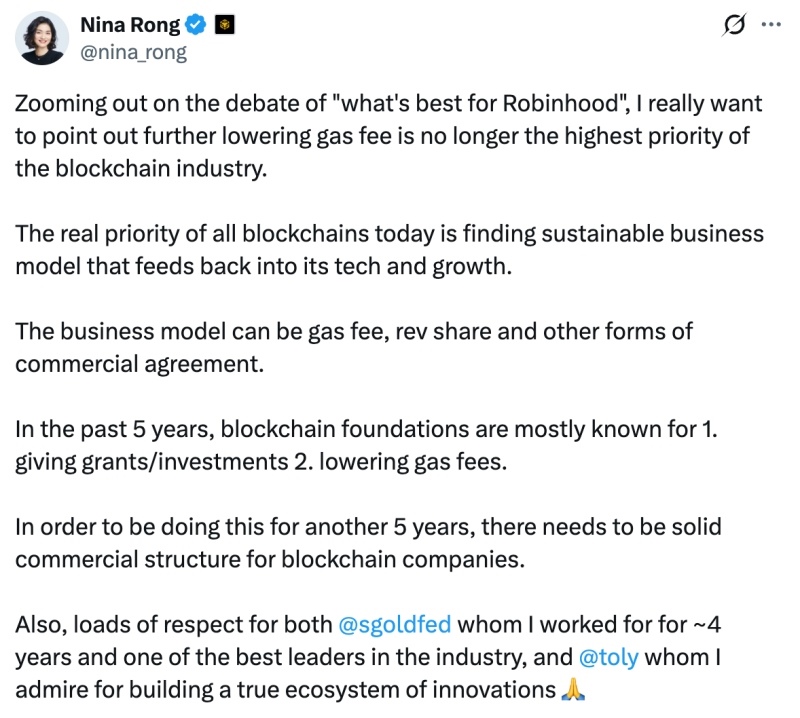
随后,BNB Chain 增长主管 Nina Rong 跳出了针对 Robinhood 的具体利益之争。她在 Arbitrum 工作过约四年,她指出,进一步压低 Gas 费已不再是区块链行业的最高优先级。当前的核心任务应是寻找能够反哺技术与增长的可持续商业模式,无论是通过 Gas 费、收入分成还是其他商业协议。过去五年间,大多数区块链基金会主要以发放 Grant 和降低 Gas 费为宣传标签;然而,若想在接下来的五年中持续发展,必须建立起坚实的商业结构。
中文区用户 @lanyihou 则以更直接的数据对 Nina 的观点提出质疑:在 Robinhood Chain 上进行一笔约 200U 的代币交易,可能需要支付 21U 的 Gas 加税,在这种环境下谈论商业模式,“比贩毒还狠”。Nina 回应称,费用若想降低,随时可以调整(只需改个数字),但这并不能解决行业的根本问题——正是在这种极端环境下,才更需要探索出一种用户能接受、平台不亏损甚至盈利的模式。她以 GMGN 等产品为例,说明用户愿意为真正具备价值的服务付费。
链本身的可持续发展
这场争论的核心,实质上是两种不同的价值捕获路径之争。
第一种路径是“极致低成本 + 生态飞轮”。Solana 长期坚持高吞吐量与低费用策略,以此吸引海量应用与用户,网络本身则通过基础费用与 MEV 等机制来维持安全与激励。在此模式下,若应用方希望为用户提供免 Gas 服务,需自行承担成本,或通过前端收费、广告、订阅等方式变现。其优势在于用户体验极致流畅,劣势则是应用方难以直接从底层拥堵中获益。
Solana 凭借低成本与快速确认的优势,在过去几年的 meme 币热潮中脱颖而出,并在流量狂欢中孕育了 propAMM 等创新产品。这是一条已被市场验证过的成功路径。
第二种路径则是“可定制的应用链 + 收入分成”。Arbitrum Orbit 允许项目方启动专属链,自主掌控排序器及大部分费用收入,同时向母生态支付固定比例的分成。对于像 Robinhood 这样的大型实体而言,这意味着可以将用户流量和交易行为转化为可预期的基础设施收入,同时依然享受以太坊的安全保障与 Arbitrum 的技术栈支持。其优势在于商业闭环更为清晰,劣势则是用户侧的费用可能相对较高。
不仅限于 Arbitrum,Optimism、ZKsync,乃至 Avalanche 早期的子网(现发展为独立 L1)均遵循着类似的逻辑在发展。
单纯依靠基金会烧钱发 Grant、无限压低 Gas 的策略固然在短期内可行,但链要实现长期生存,必须建立正向的现金回流机制,以支撑研发、安全审计、生态激励及市场拓展。无论是 L1 还是 L2,最终都需回答同一问题:谁为网络的长期维护买单?是用户、应用方,还是协议本身通过合理定价?
这既是 Arbitrum 的立场,也是当前 BNB Chain 增长负责人的底层逻辑。
可持续性并不等同于高费用。关键在于费用结构是否透明、是否与真实价值相匹配,以及是否能形成正向循环。过高的费用会驱赶用户,而过低的费用则可能导致基础设施陷入公共品悲剧。Robinhood Chain 当前的高费用,既是早期补贴结束后真实需求的体现,也暴露了动态定价与容量管理仍有优化空间。
这两种思路并无绝对的对错之分。在市场整体繁荣期,Solana 因低成本优势聚集了大量注意力与流动性;而在市场下行周期,用户往往愿意为稀缺的赚钱机会承担更高成本。Solana 的模式可能更依赖于运营能力,而以太坊生态的闭环机制则确保了“荒年饿不死手艺人”。
「只有以太坊在挨揍」
在这场争辩中,存在一个容易被忽视却令人扎心的事实:尽管 Robinhood Chain 的最终结算发生在以太坊上,但大部分价值并未回流至以太坊主网。
根据公开数据与协议安排,用户支付的 Gas 费中,绝大部分被 Robinhood 作为链运营方截留(约 90%),约 10% 分给 Arbitrum 生态(DAO 与开发基金),真正用于以太坊数据可用性与结算的部分占比极低,最低时甚至仅略高于万分之一。换言之,以太坊提供了安全底座,却只获得了微薄的一层“过路费”。
这正是当前以太坊 L2 生态面临的结构性现实:应用链与专用 L2 将大部分执行层价值留存于自身,主网更多扮演“结算与数据可用性层”的角色。对以太坊而言,这既是扩展成功的体现(交易分流缓解了主网拥堵),也是价值捕获的挑战:安全预算最终仍依赖主网自身的费用与质押收益。当大量高价值活动迁移至 L2 甚至独立应用链后,主网如何确保持续获得足够激励,成为长期必须面对的难题。
相关讨论已持续数年,而 Robinhood Chain 的出现则将这一问题再次推向台前。
事实上,以太坊早已关注到这一问题,但并未急于强行“捕获价值”,而是保持了战略定力,押注 blob 需求的长期增长趋势。对以太坊而言,只要交易仍以 ETH 支付 Gas 费,只要 L2 的最终性仍需主网结算,就永远有望期待长期价值的兑现。
总结
总而言之,这场由 Robinhood Chain 高 Gas 费引发的行业辩论,标志着区块链行业已告别单纯比拼交易成本的时代,正式迈入商业模式比拼的新阶段。
对于项目方而言,选择成为掌控链上收益的“房东”,或是依附底层公链的“租客”,需要结合自身的流量体量与变现诉求进行综合权衡。与此同时,作为众多 L2 安全底座的以太坊,也面临着执行层价值大量外溢、主网价值回流不足的结构性挑战。
行业未来的核心命题,不再是一味追求极低手续费,而是在用户体验、基础设施盈利、底层网络安全激励三者之间,找到能够长久运转的平衡方案。能够实现三方共赢的模式,方能在长期的竞争中占据优势。