去年10月6日,比特币(BTC)曾触及126,080美元的历史高点。然而仅隔四天,随着美国总统Trump宣布对中国商品加征100%关税的消息传出,加密市场遭遇了史上最大规模的清算潮。根据CoinGlass的数据统计,短短24小时内,约191.6亿美元的杠杆仓位被强制平仓,波及交易者超过160万人。
站在当下的视角回望,10月11日(简称“1011”)成为了本轮牛熊转换的关键分水岭。在此之后的一年间,BTC未能收复失地,市场不仅经历了资金撤离、杠杆去化以及行业的残酷出清,同时也孕育了诸多新产品与新规则。
值此1011一周年之际,本文以此日为起点,全面复盘过去十二个月中加密市场发生的深刻变化。
BTC跌幅逾三成,关税导火索终未引爆
1011当晚,BTC价格从约12.1万美元急速下挫,各大交易所盘中最低报价介于10.2万至11万美元区间。其中,链上衍生品交易所Hyperliquid当晚清算金额高达约103亿美元,成为当日受创最重的平台。
尽管随后价格有过短暂反弹,但在随后的数月里持续震荡下行。至2025年底,BTC已跌破9万美元关口。今年2月,BTC在不到三周内从9.7万美元暴跌至6.29万美元;6月30日更是创下年内新低5.85万美元,较历史高点的最大回撤幅度约为54%。
若将这一轮熊市与过往周期对比,其回撤力度相对温和。在过去几轮周期中,BTC从峰值跌至谷底的跌幅通常超过75%。
进入下半年后,BTC走势逐步回暖,9月份重新站稳7.5万美元上方。截至10月10日,BTC报约8.27万美元,虽较历史高点仍有约34%的跌幅,但企稳迹象初显。
关于底部是否已经确立,市场观点存在分歧。BIT Research指出,结合技术信号、市场仓位及宏观因素判断,周期低点或已在6月形成;而分析师Benjamin Cowen则持谨慎态度,认为市场可能在10月再次探底。
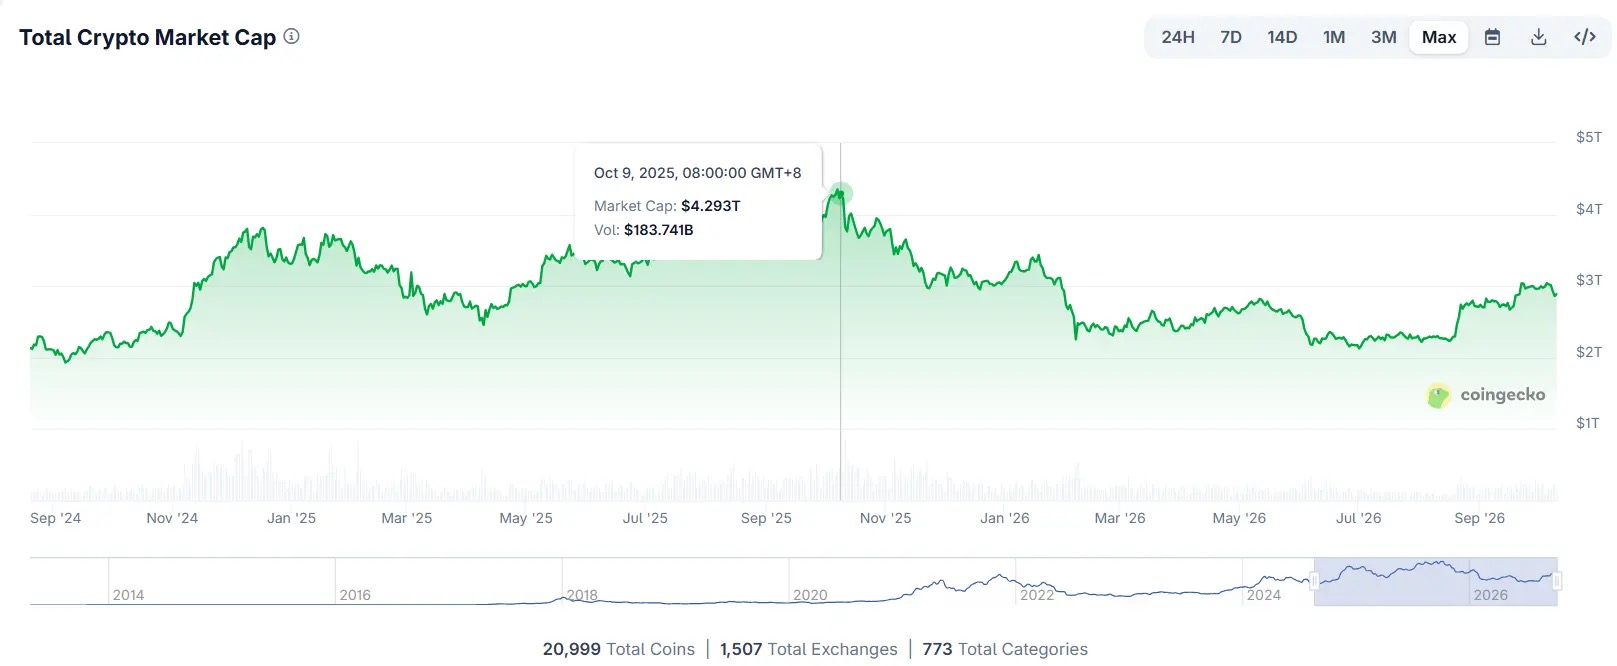
纵观整个市场表现,据CoinGecko数据,加密资产总市值已从一年前的4.29万亿美元萎缩至2.88万亿美元。
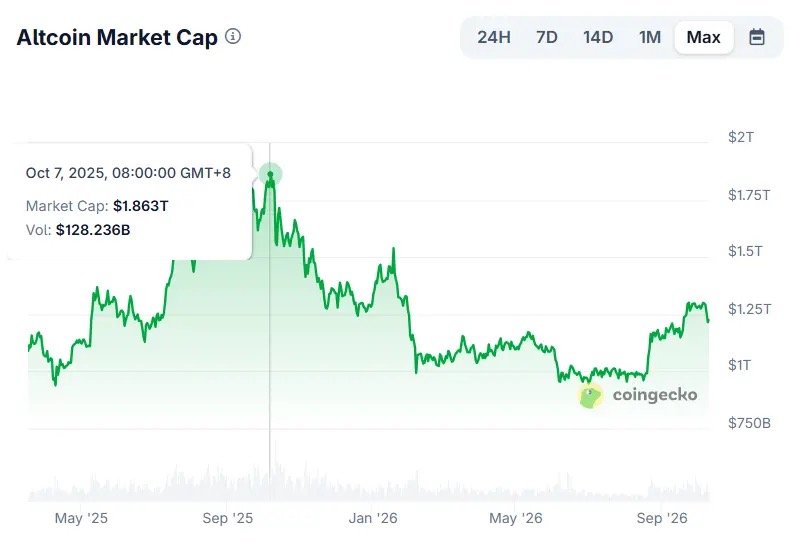
山寨币的表现更为疲软,其总市值从一年前的1.86万亿美元降至1.23万亿美元,若剔除稳定币影响,实际缩水幅度接近四成。
值得注意的是,引发当初恐慌的100%关税最终并未实施。去年10月30日,在中美元首釜山会晤达成共识后,局势缓和。此外,今年2月美国最高法院裁定IEEPA法律并不授权总统征收此类关税,为这场风波画上了句号。
机构买盘降温,财库公司溢价消退
价格的低迷背后,反映出机构买盘力量的减弱。据SoSoValue数据,截至2025年10月10日,美国现货BTC ETF的历史累计净流入为627.7亿美元,目前该数值已降至570.8亿美元,一年间净流出约57亿美元。相应地,ETF资产规模从1,589.7亿美元缩减至1,052.2亿美元,缩水幅度约三分之一。
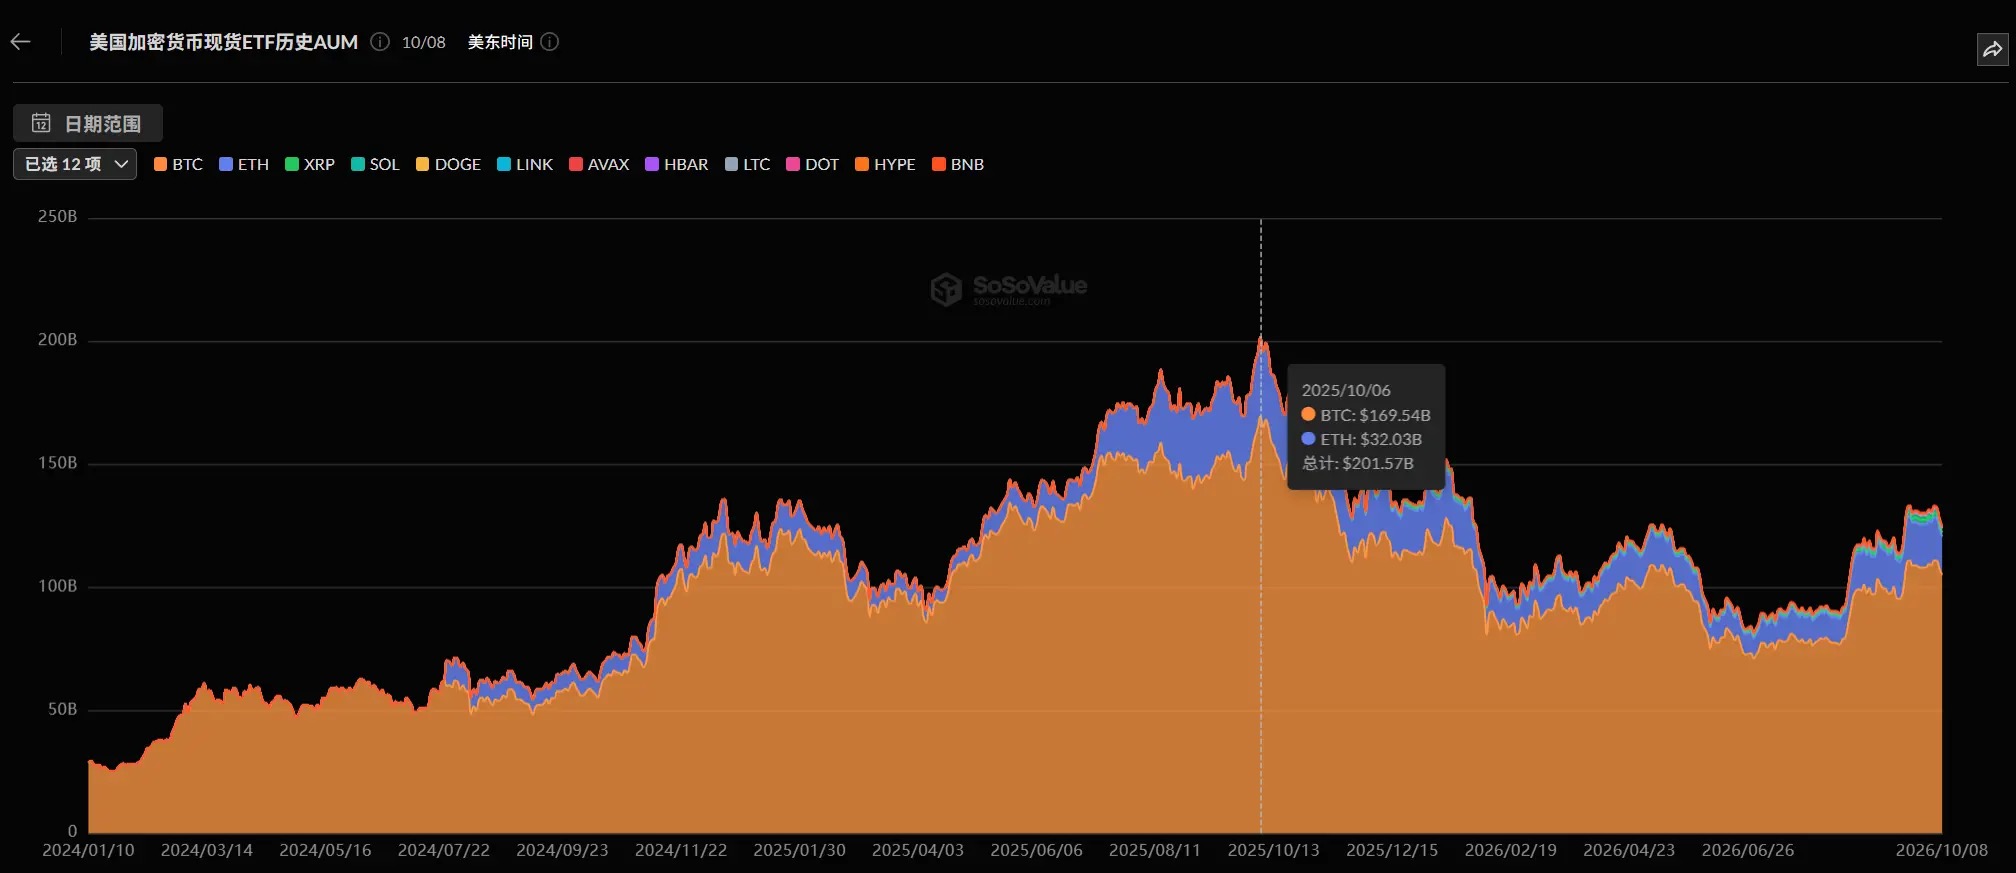
资金流出在2025年底达到顶峰,11月和12月合计净流出45.7亿美元,创下BTC ETF上市以来单两个月流出纪录。进入2026年后,资金外流趋势延续,上半年净流出54亿美元,这也是BTC ETF历史上首次出现半年度净流出局面。
直至今年8月,资金流向才发生逆转,截至9月25日的一周内,BTC ETF录得24亿美元净流入,刷新单周纪录。然而,这波回流尚未填补此前的流失缺口。
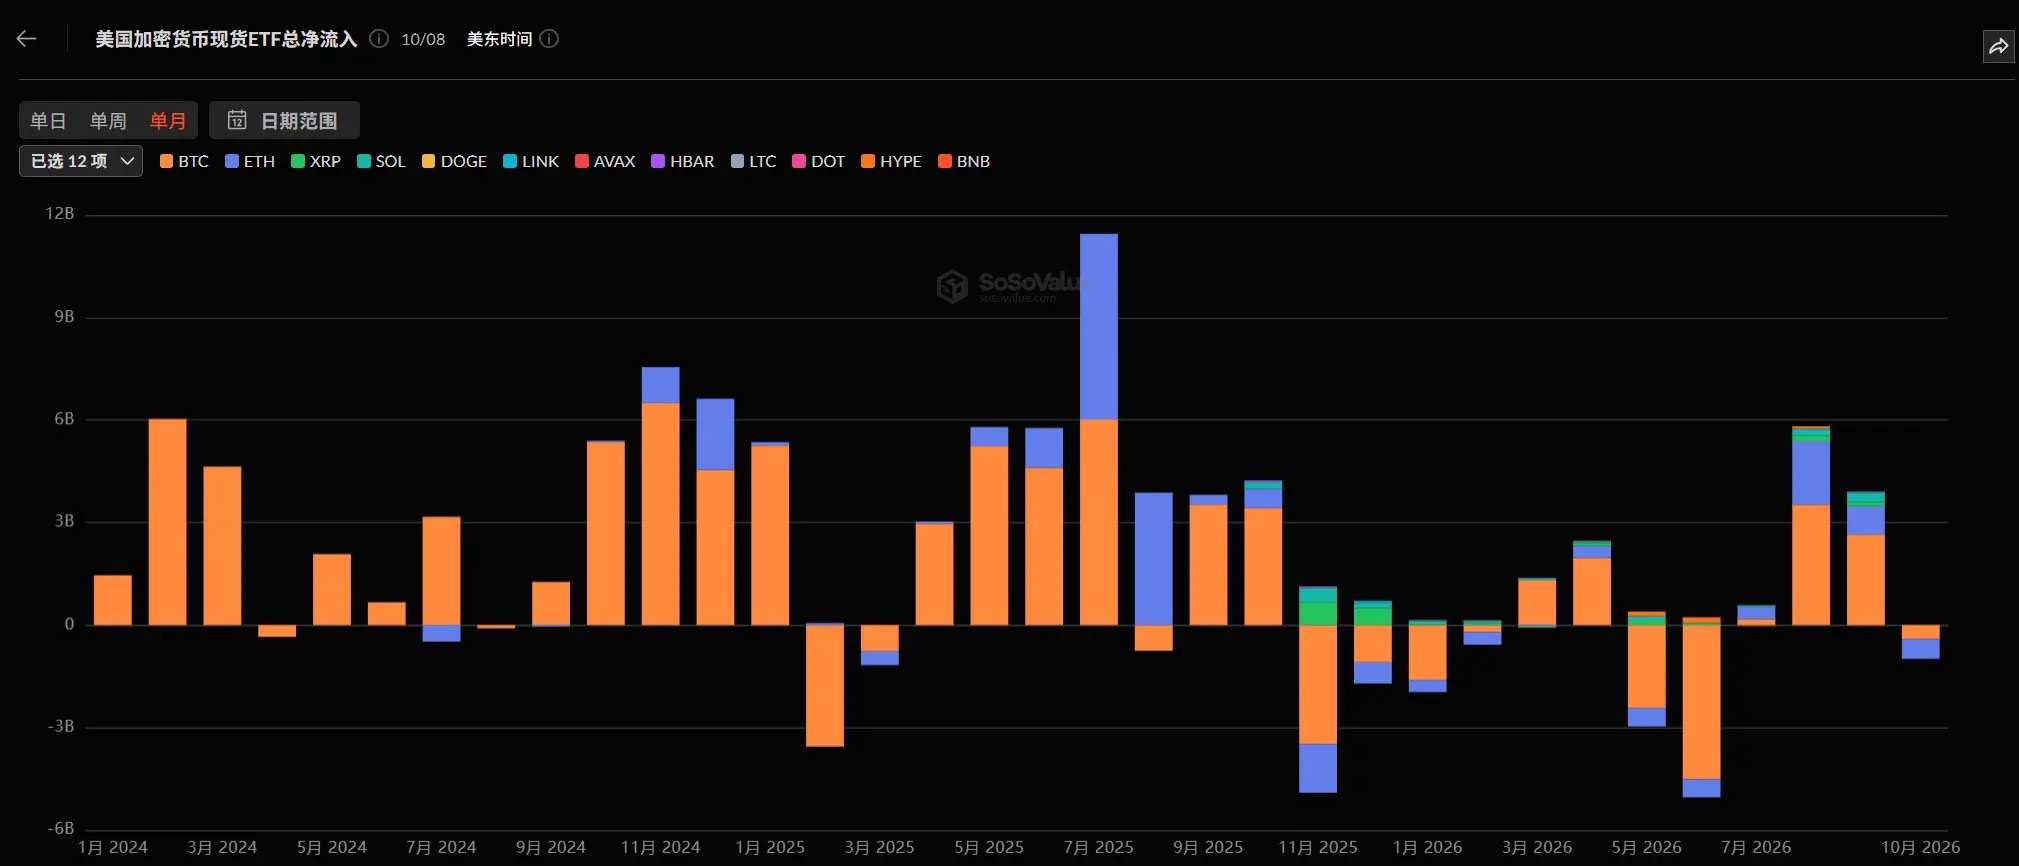
相比之下,ETH ETF的情况更为严峻。据SoSoValue数据,ETH现货ETF的资产规模已从一年前的约320亿美元腰斩至约157亿美元。
与此同时,部分资金分流至新上市的山寨币ETF。SOL和XRP现货ETF的累计净流入分别达到约15.8亿美元和18.1亿美元。
与ETF热度下降相伴的是数字资产财库公司的估值回调。Strategy(原MicroStrategy)一年间持仓从约64万枚BTC增至84.8万枚,但其mNAV指标在今年6月一度跌至0.63,意味着其股票市值仅为持有比特币价值的六成左右。
今年5月底,Strategy出售了32枚BTC用于派发股息,这是该公司自2022年以来首次卖币操作。随着下半年BTC价格回升,Strategy约75,440美元的持仓均价目前已重新低于市价。
杠杆缓慢修复,交易阵地与标的转移
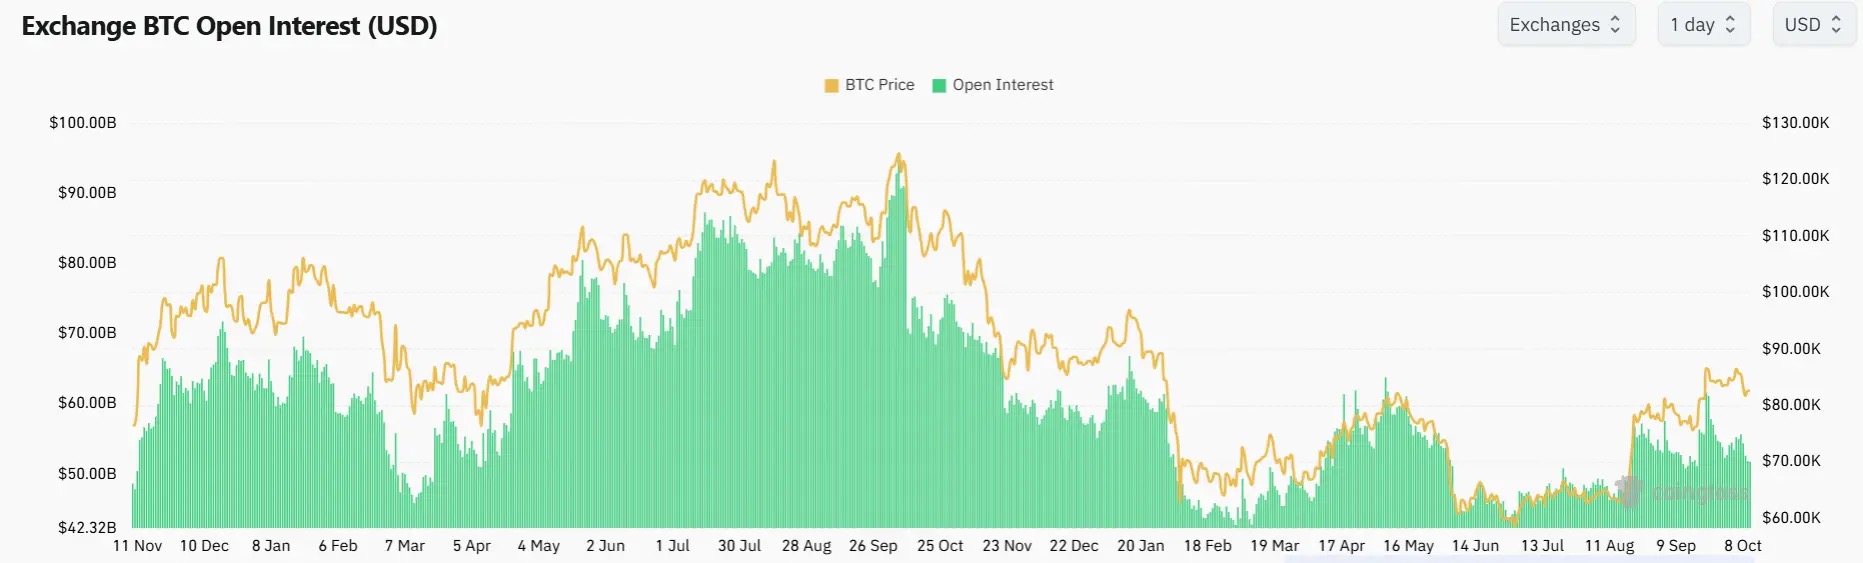
牛市顶峰时期堆积的高昂杠杆,在这一年里得到了显著的去化。据CoinGecko统计,全市场永续合约未平仓量在2025年10月7日达到2,100亿美元的峰值后,至今年4月已降至约991亿美元,近乎腰斩。
BTC期货市场情况类似。2025年10月初,BTC期货未平仓量约为940亿美元,目前降至约520亿美元。粗略估算,排除价格下跌因素后,以币种计算的持仓量仍比一年前减少约两成。
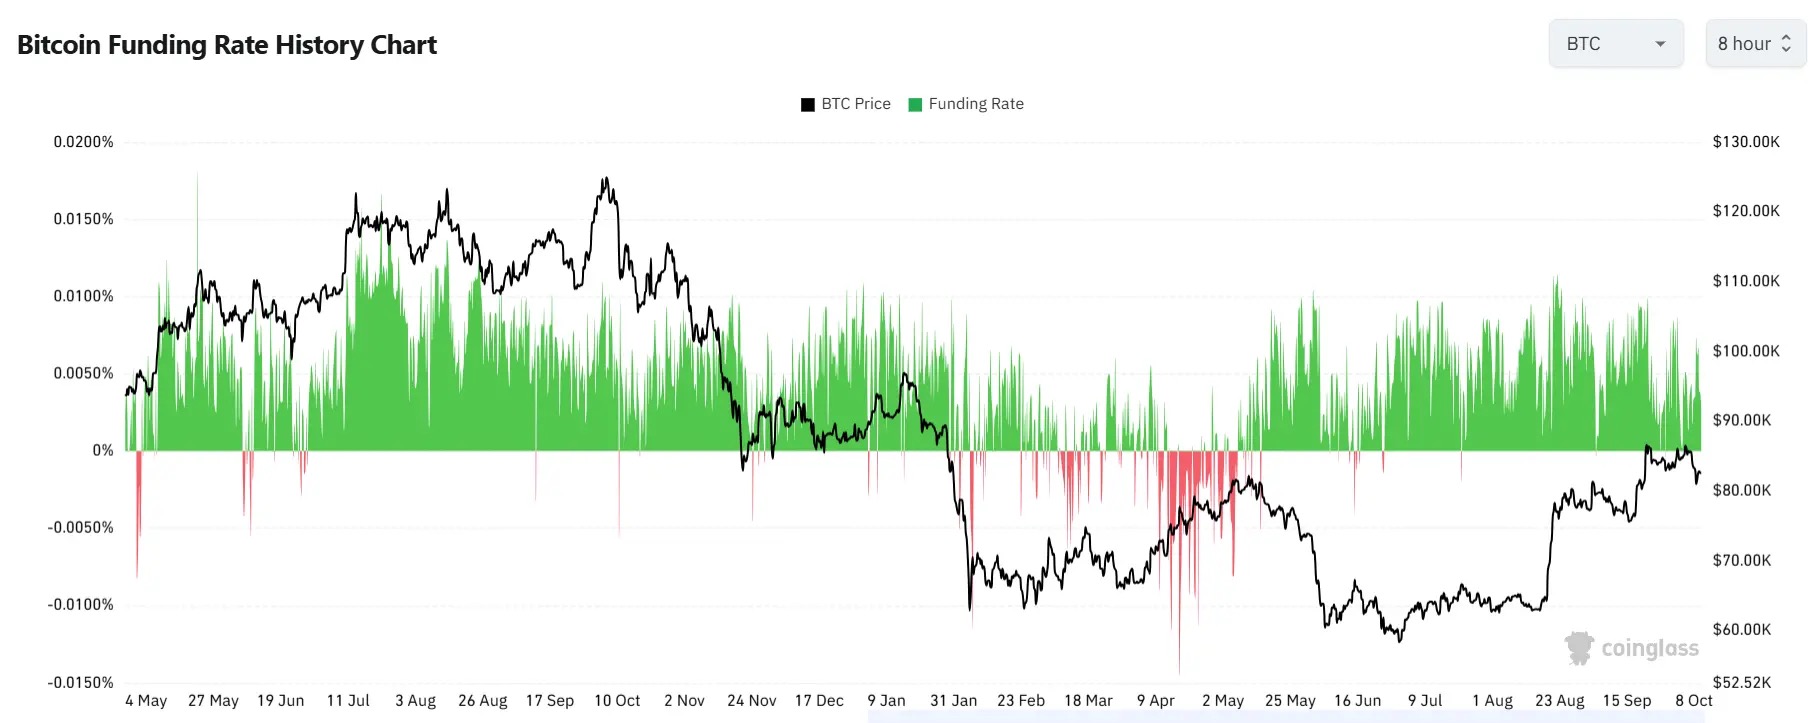
资金费率的走势印证了这一趋势。今年2月至4月,BTC资金费率多次转负,显示做空需求一度压倒做多。虽然8月之后费率重回正值,但大部分时间仍低于一年前的水平。
在杠杆重建过程中,相当一部分流动性转移至链上。据CoinGecko统计,永续合约DEX的未平仓量占比从2025年初不足4%上升至今年4月的13.5%。
Castle Labs数据显示,截至9月,永续合约DEX总未平仓量约146亿美元,其中Hyperliquid独占56.8%份额。
交易标的范围也随之扩展至传统加密资产之外。黄金、半导体ETF等传统资产的永续合约已跻身加密衍生品成交量前十。链上的RWA(真实世界资产)永续合约增长迅猛,今年7月月交易量达约1,475亿美元,占当月链上永续合约总交易量的近两成。
这些新标的也引入了新的波动源。今年4月,因伊朗局势导致国际油价急涨,加密市场单日清算额约4亿美元,其中单笔最大清算是Hyperliquid上一笔价值约1,717万美元的原油仓位。
收益型美元退潮,USDe缩水三分之二
伴随杠杆收缩,牛市中迅速膨胀的收益型合成美元也在经历退潮。Ethena发行的USDe通过持有现货并做空永续合约赚取资金费率,在牛市中收益率颇具吸引力,规模曾快速扩张。
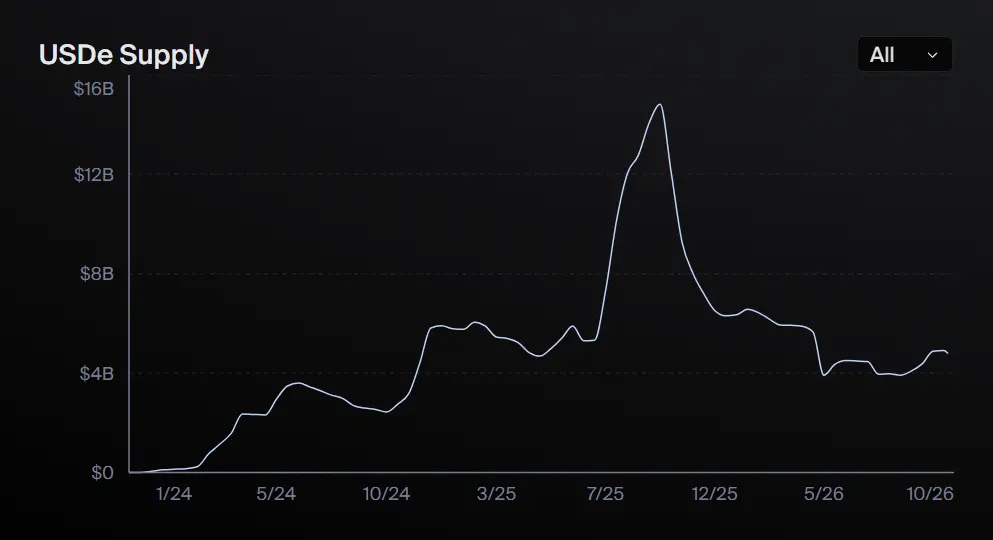
1011当晚,USDe在Binance上一度跌至0.65美元,此后规模持续萎缩。据Ethena官方数据,USDe供应量在2025年10月5日达到148.2亿美元的峰值,目前约为47.9亿美元,缩减幅度约三分之二。
2025年11月,Balancer遭黑客攻击损失约1.28亿美元,引发DeFi流动性紧张。随后Stream Finance披露亏损9,300万美元,其合成美元xUSD脱锚,对各DeFi借贷方的负债约2.85亿美元。Elixir亦宣布关闭合成美元deUSD。
到了今年4月,USDe再因一起被盗事件遭受重创。4月18日,Kelp DAO被盗约2.92亿美元,攻击者将赃款存入借贷协议Aave进行借款,引发挤兑狂潮。Aave的总锁仓价值在5天内从约260亿美元骤降至142亿美元,多个资金池利用率被推至100%。
在Aave上使用USDe进行循环借贷的用户被迫平仓,导致USDe流通量在随后十天里减少约20亿美元。尽管Ethena本身对rsETH没有敞口,铸造和赎回业务也未中断,但Web3投行Forgd创始人Shane Molidor认为,这次事件切断了支撑sUSDe需求的套利交易,且不加杠杆的sUSDe收益率已与美国国债相差无几。
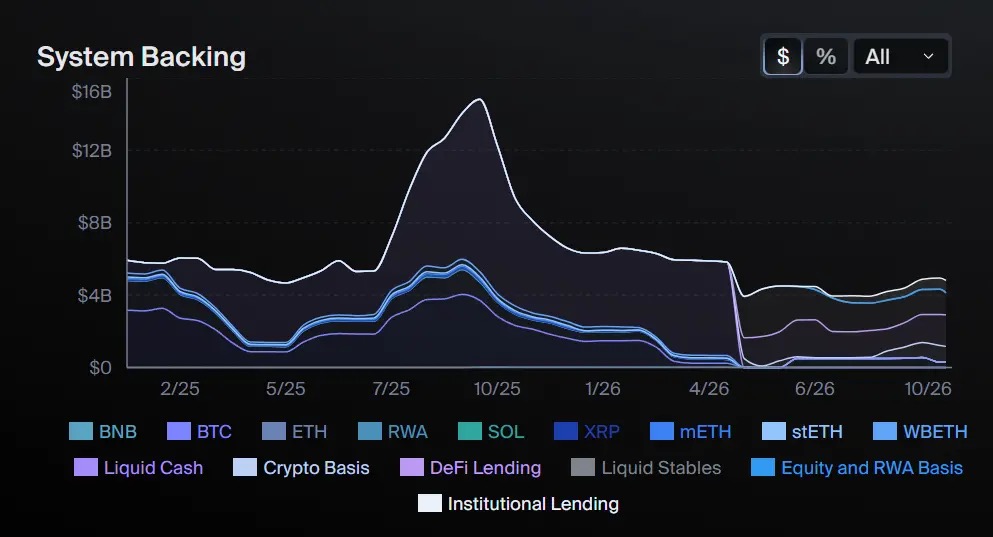
随着规模缩小,USDe的底层资产结构也发生了调整。一年前,其抵押品主要由现金及对冲后的BTC、ETH组成。据Ethena披露,目前DeFi借贷和机构借贷合计占其抵押资产的一半以上,加密基差交易占比约18%。
同期,稳定币总量也停止了扩张。据Artemis数据,2024年8月至2025年10月,稳定币总供应量从约1,500亿美元增至约3,050亿美元,此后一年基本维持在3,000亿美元上下徘徊。
在市场格局方面,USDT和USDC仍占据八成以上份额。据CoinMarketCap数据,目前USDT流通量约1,833亿美元,USDC约737亿美元,USDC规模与一年前基本持平。
盗案与破产频发,冷钱包安全性遭质疑
前述Kelp DAO被盗事件仅是这一年众多安全危机中的一例。据TRM Labs统计,今年上半年共发生207起黑客事件,次数创历史新高,被盗金额约9.72亿美元,不及去年同期的一半。
但下半年形势明显恶化。据CertiK统计,9月被盗金额超过7.66亿美元,成为今年损失最严重的月份,其中交易所Bitget约3.52亿美元资产受影响,Liquid Network被盗约3.19亿美元。截至目前,各安全机构统计的今年被盗总额在17亿至27亿美元之间。
攻击目标甚至延伸至个人手中的硬件钱包。7月底,硬件钱包Coldcard被曝存在固件漏洞,部分设备在生成助记词时使用了强度较弱的随机数,攻击者无需接触设备即可批量推算用户助记词。据TRM Labs统计,约1,800枚BTC被转走,涉及5,200多个地址。
有用户反映,其设备从未联网,助记词也从未泄露,但资产依然被盗。Coldcard母公司Coinkite建议,2021年3月以来在其设备上生成的助记词均应视为可能已泄露,用户需尽快转移资产。
10月9日,Ledger用户再度遭遇大规模被盗。据链上分析师Specter追踪,损失超过8,600万美元,涉及以太坊、TRON、比特币等多条链上的数百个钱包,受害者多通过东南亚经销商CryptoBilis购买设备。
Ledger已要求该经销商暂停销售,并建议近期通过该渠道购买设备的用户更换助记词。Mt. Gox前CEO Mark Karpelès披露,他在马来西亚购买的一台Ledger内部藏有带SIM卡芯片的可疑模块,但事件具体原因仍在调查中。
盗案与熊市叠加,导致一批公司难以维系。据不完全统计,今年前7个月有超过60家加密公司和项目关闭或破产。交易所方面,AscendEX在7月初停止运营,BitMart于7月宣布关闭,CoinEx也将在12月22日完全停运。
其中最受关注的是BitMEX。这家最早推出100倍杠杆永续合约的交易所之一于9月23日永久关闭,结束了11年的运营。BitMEX表示,平台资产大于负债,历史上从未因黑客事件损失客户资金。
此外,Movement Labs和矿池Poolin申请了破产保护,Solana生态的Step Finance则在被盗约4,000万美元后停止运营。
链上美股与预测市场异军突起
在旧玩家离场之际,一些新产品迅速成长,交易所推出的链上股票便是典型代表。
Binance于今年6月11日推出代币化股票产品bStocks,据官方数据,上线七周资产规模即突破5亿美元。其中Z世代贡献了44%的交易量,41.5%的用户通过bStocks首次接触传统金融投资。Kraken、Bybit等平台也相继推出类似产品,并允许用户将其作为保证金。
与传统美股不同,这些代币支持全天候交易。据Binance披露,美股收盘后,bStocks占其股票相关交易量的58%,休市期间的价格主要由交易所内部买卖决定。
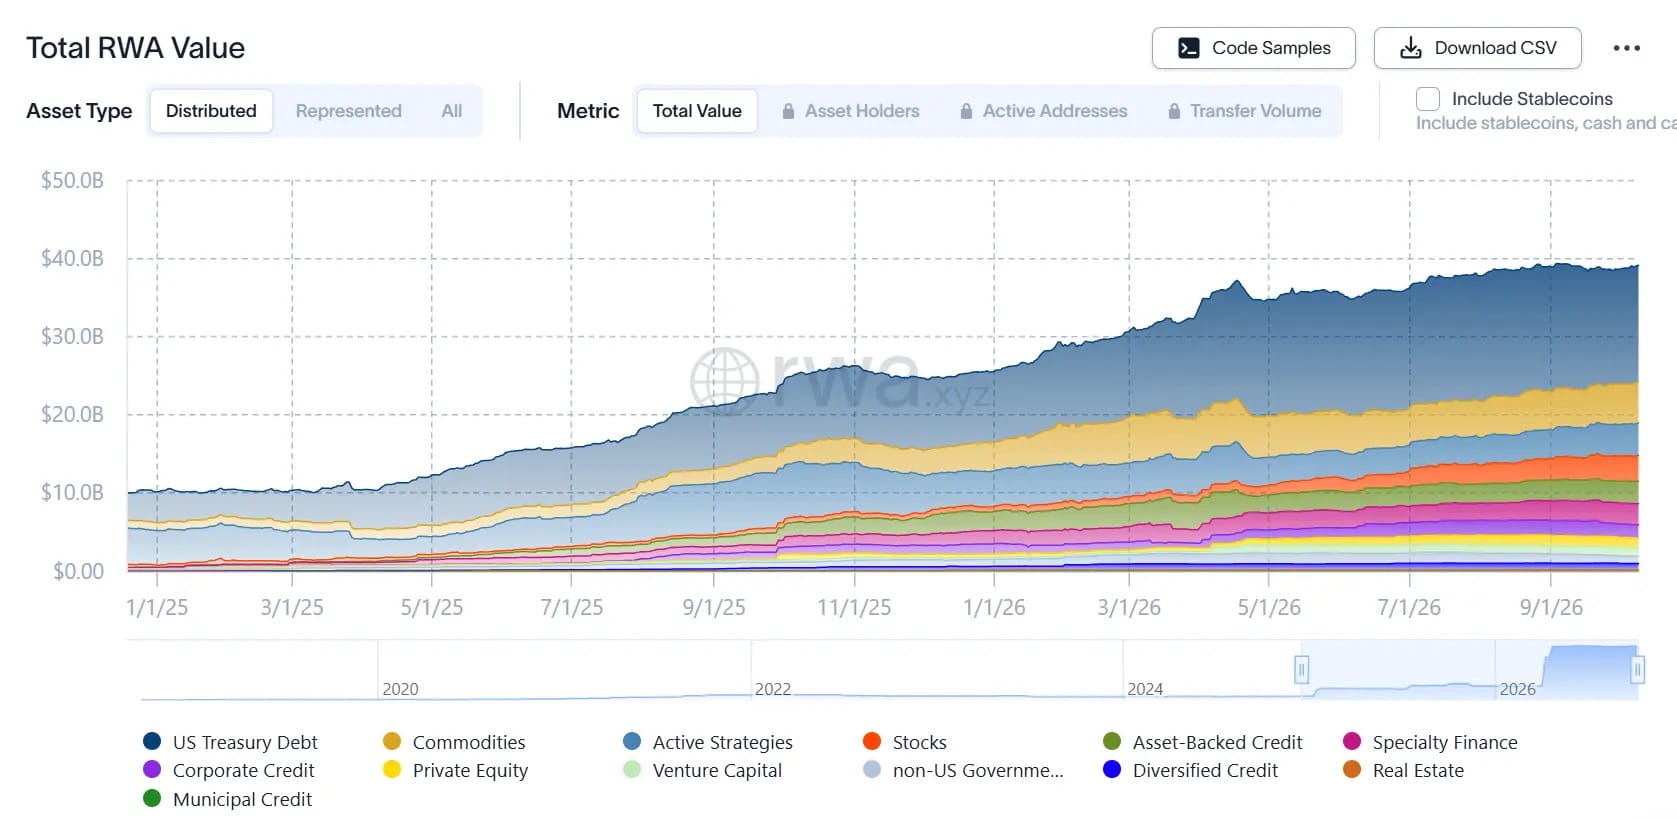
除链上美股外,更广泛的代币化资产也在增长。据rwa.xyz数据,截至10月9日,链上分发的RWA价值约391亿美元,代币化美债仍是其中规模最大的品类。
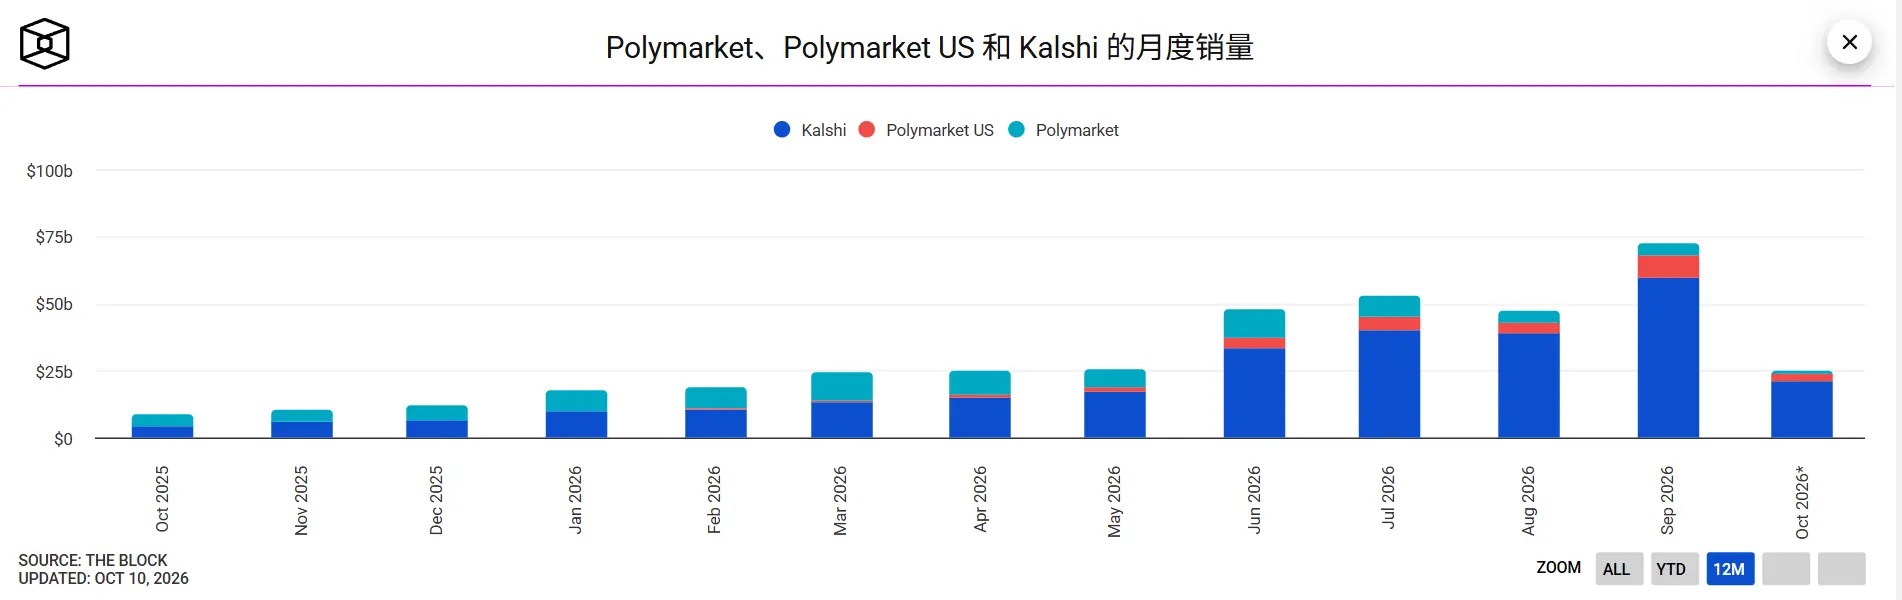
同样在这一年爆发的是预测市场。据The Block数据,Kalshi和Polymarket的合计月交易量从2025年10月的约85亿美元增至2026年9月的约723亿美元,一年间增长近十倍。
两家头部平台的估值随之水涨船高,但快速扩张也使其卷入监管争议,焦点在于体育类合约应由联邦还是州级监管。今年4月,第三巡回上诉法院裁定新泽西州无权监管Kalshi的体育类合约,但第九和第六巡回上诉法院在8月和9月作出了相反裁决。
目前CFTC已起诉多个州,主张自己对事件合约拥有专属监管权,另一边则有44个州联名致信CFTC表示反对,纽约州也在9月起诉Polymarket无牌经营赌博。外界普遍预计,这一问题最终将由最高法院定夺。
降息预期转为加息,立法进程陷入僵局
今年初市场普遍押注美联储降息,但受中东局势推高油价及通胀居高不下影响,美联储9月将利率上调至3.75%至4%,这是2023年以来的首次加息,也是Warsh接任主席后的首个重大决策。
美联储预计,通胀要到2029年才能回到2%的目标。下一次议息会议将于10月27日至28日召开。
关税问题仍具不确定性。今年2月,美国最高法院裁定IEEPA不授权总统征收关税,此前依据该法加征的关税随之失效。此后美国政府改用其他法律授权征收关税,相关诉讼仍在进行中。
除加息外,加密行业期待的立法进展也陷入停滞。市场结构法案CLARITY于9月15日在参议院程序性投票中以49比50未能推进,参议院共和党首席谈判代表Cynthia Lummis随后表示法案已无望通过。临近11月中期选举,本届国会通过的可能性极低。
稳定币法案GENIUS虽已在2025年7月签署,但配套规则进度滞后。各联邦机构均错过了今年7月18日的规则制定期限,财政部直到9月30日才发布首条具有约束力的规则,该法案预计2027年1月才正式生效。
在国会停滞的情况下,监管框架主要由行政部门推动。SEC与CFTC在3月联合发布代币分类框架,将数字资产分为五类。SEC在8月提出加密资产发行豁免,9月17日推出创新豁免,允许代币化美股在链上交易,10月又提出加密资产托管规则。CFTC也在9月将加密市场规则送交白宫审查。
结语
回首这一年,从1011的大清算到BitMEX的谢幕,一批老牌参与者陆续退出舞台。杠杆中心从CEX向DEX转移,交易标的从纯加密资产延伸至美股和石油,ETF、代币化与预测市场的发展让加密市场与传统金融的联系愈发紧密。新的周期将以何种形态开启?
以上就是10.11大暴跌一周年:一文复盘过去一年加密市场发生了哪些变化?的详细内容,更多关于加密市场发生的变化复盘的资料请关注其它相关文章!