核心摘要:Ethena通过结合加密资产质押与永续合约对冲策略,创造出一种无需传统银行背书即可持续分红的合成稳定币USDe,这一模式在稳定币领域独树一帜。渣打银行近期首次介入覆盖该项目,并预估到2028年USDe的市场规模将扩大8倍至400亿美元。与此同时,项目方进行的代币经济模型优化以及其独特的合规地位,可能成为驱动其价值复苏的重要引擎。
加密生态中的合成美元形态
Ethena发行的USDe是一种“合成美元”产品,它不依赖银行存款储备,而是通过持有加密资产并配合对冲操作来维持价值稳定,目前为用户提供的年化收益率约为5%。
英国汇丰集团旗下的渣打银行(Standard Chartered)近日开始发布针对Ethena项目的专项研究报告。该行预测,随着市场需求释放,USDe的流通量将在2028年实现8倍增长,总量触及400亿美元大关。
在代币经济学层面,ENA代币将获得由Ethena协议收入支持的回购机制支持。该机制设定了启动门槛:当USDe供应量突破75亿美元时正式开启,且回购规模将随供应量的扩张而同步增加。
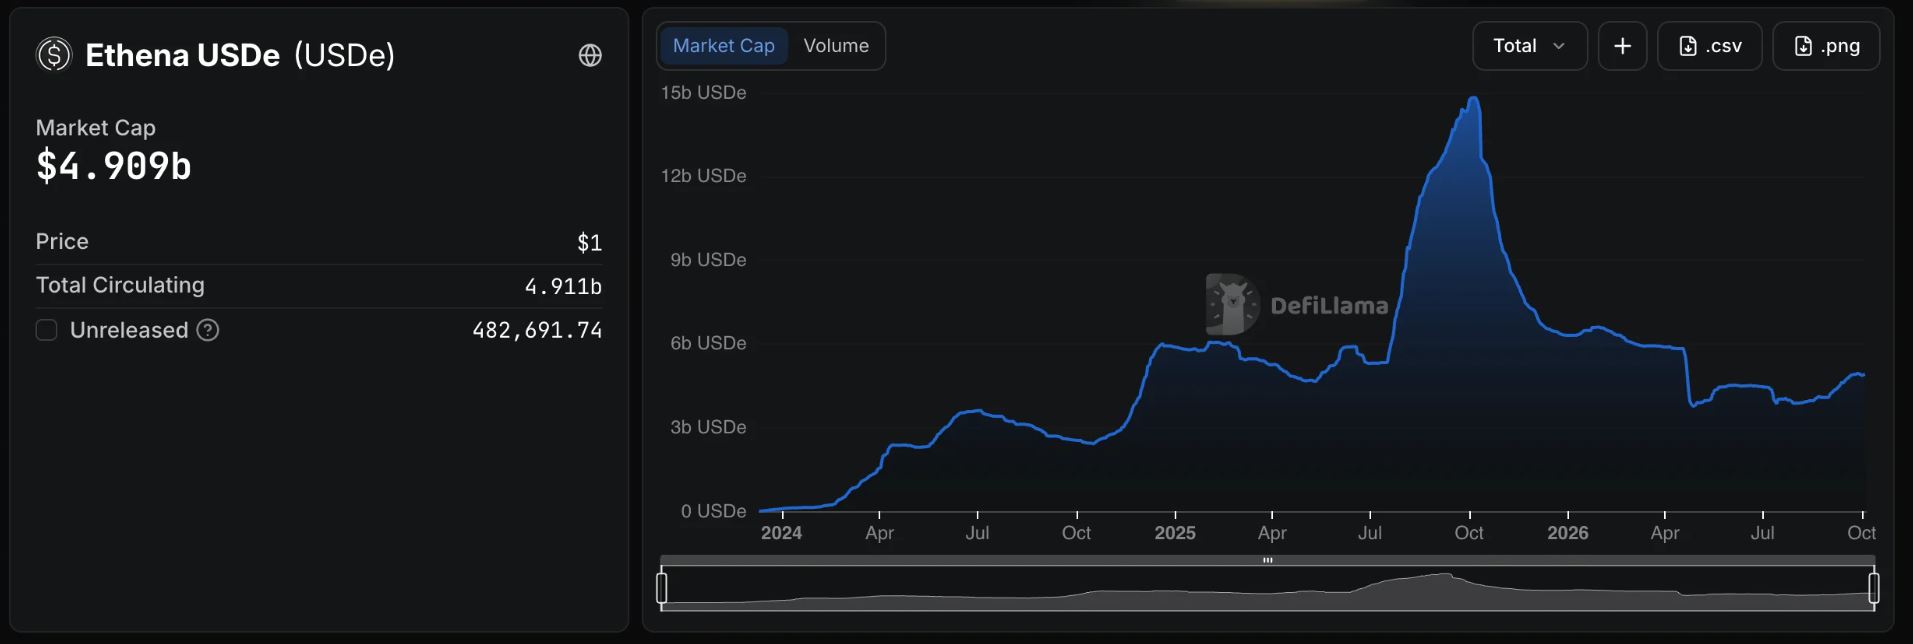
自2023年10月遭遇市场波动以来,USDe市值已缩水三分之二,但值得注意的是,USDe并不受《GENIUS法案》管辖。该法案明确禁止普通法定货币稳定币向持有者支付利息,而USDe因其合成属性得以规避此限制,这为其后续的价值反弹提供了潜在的政策空间。
Ethena项目自2024年初便已在加密圈崭露头角,其打造的USDe采用了一种涉及复杂对冲的新颖机制,使其成为一种相当独特的合成稳定币。鉴于其特殊性,笔者早已计划对此进行深入剖析。
近期,ENA代币经济学迎来了重大更新,加之10月5日发生的大规模代币解锁事件,使得当前成为探讨Ethena、USDe稳定币及ENA代币动态的绝佳时机。以下将详细拆解相关细节。
在加密货币领域,USDC和USDT无疑是知名度最高的两大稳定币。它们的运作逻辑是每发行一枚代币,便在传统金融体系(TradFi)中持有等值的1美元现金或美国国债作为支撑。
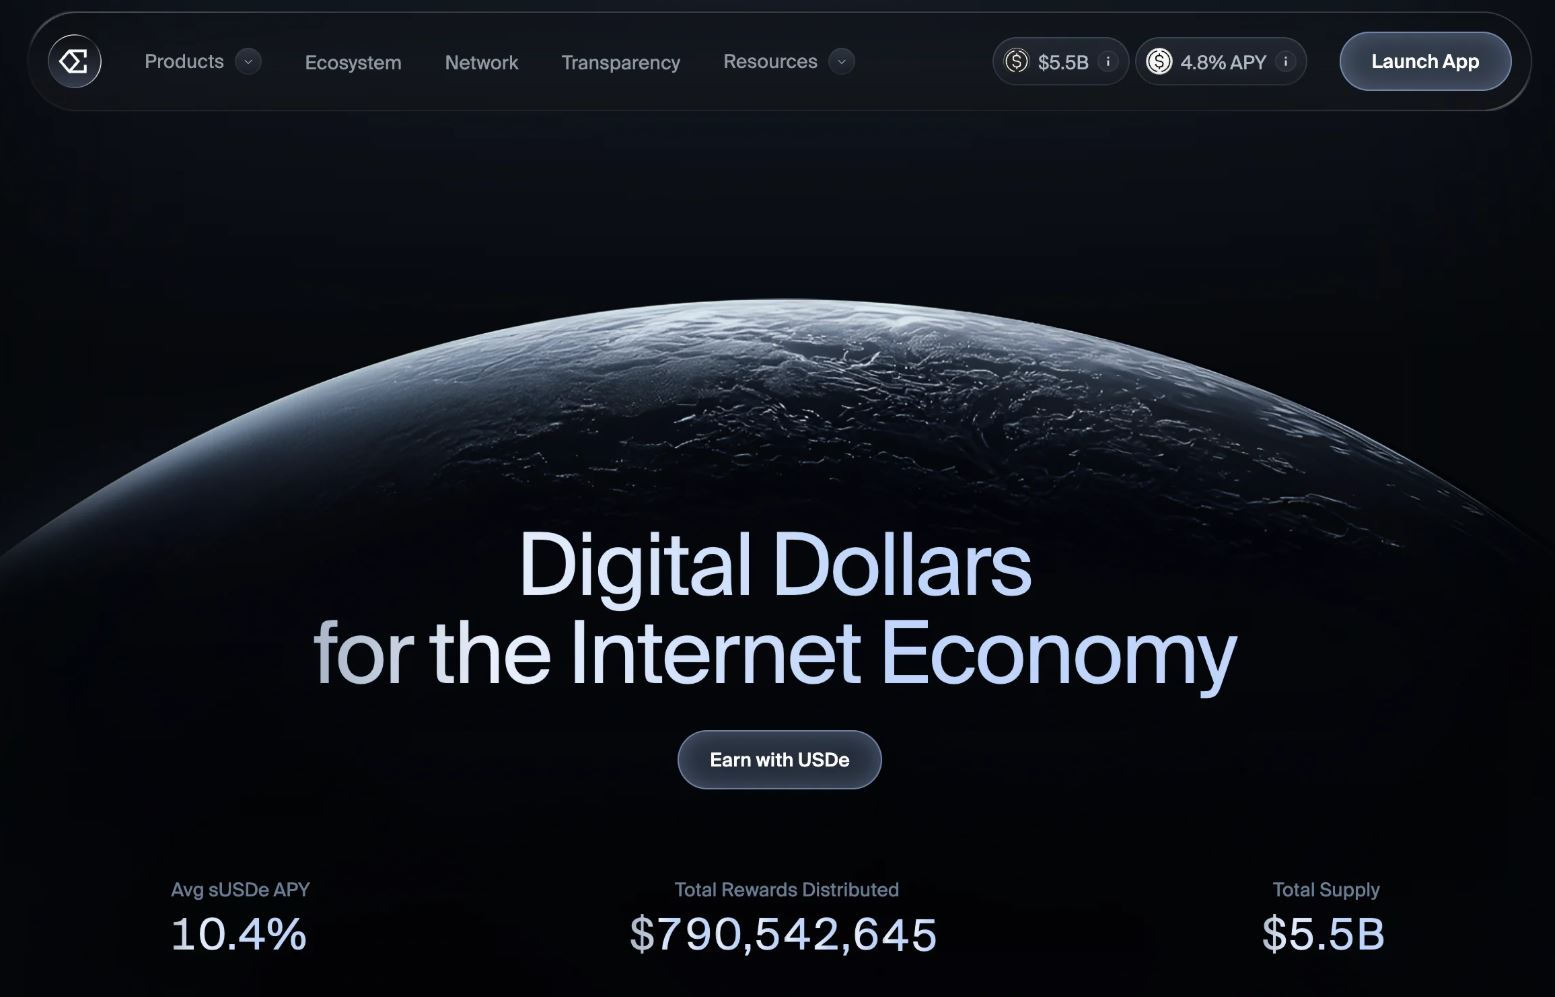
相比之下,Ethena的USDe采取了截然不同的路径。它并非将法币存入银行,而是持有加密资产,并辅以能够抵消价格波动的对冲头寸。正是这种机制让Ethena将其定义为“合成美元”,尽管市场普遍仍将其视为常规稳定币。
Ethena于2024年2月在以太坊网络正式上线,由Guy Young创立。早期投资者阵容豪华,包括Dragonfly、Galaxy Digital等知名加密投资机构,BitMEX联合创始人Arthur Hayes,以及传统资产管理巨头富兰克林邓普顿。
一个显著差异在于,不同于USDC或USDT,USDe确实能为持有者提供收益。用户若选择质押USDe,可获得sUSDe,目前的年化收益率约为4.8%。
近期,渣打银行开始发布关于Ethena的深度研究。大型传统银行通常会雇佣分析师,为客户关注的公司及资产撰写定期报告和价格预测。因此,渣打开始为DeFi项目提供服务,这对该项目而言无疑是一个重要的里程碑。
渣打预测,USDe的供应量有望在未来四年内增长约8倍,从目前的约50亿美元跃升至2028年底的400亿美元。这一趋势与我们观察到的稳定币增长主题相吻合,即传统金融世界与加密世界的界限正日益模糊。
延伸阅读:
运作机制解析
为了便于理解,我们可以假设用户存入价值100美元的ETH以铸造100美元的USDe。此时,Ethena会在加密交易所立即开立一笔同等规模的空头仓位,押注ETH价格下跌,使用的是永续合约工具。
永续合约与杠杆效应
若ETH价格下跌50%,即现值为50美元,虽然抵押品贬值,但做空盈利50美元,两者相加,底层支撑资产总值仍维持在100美元。反之,若ETH价格翻倍,抵押品增值带来的收益将被做空亏损抵消,总价值依然保持100美元。无论ETH价格如何波动,多空双方相互对冲,确保美元价值恒定。
该模式的收益主要来源于两个渠道:
- 作为抵押品的ETH所产生的质押奖励。
- 资金费率。在永续合约市场中,当多数交易者做多时,需定期向另一方支付小额费用。Ethena恰好处于接收费用的位置,因此在牛市中能获取这部分收入。
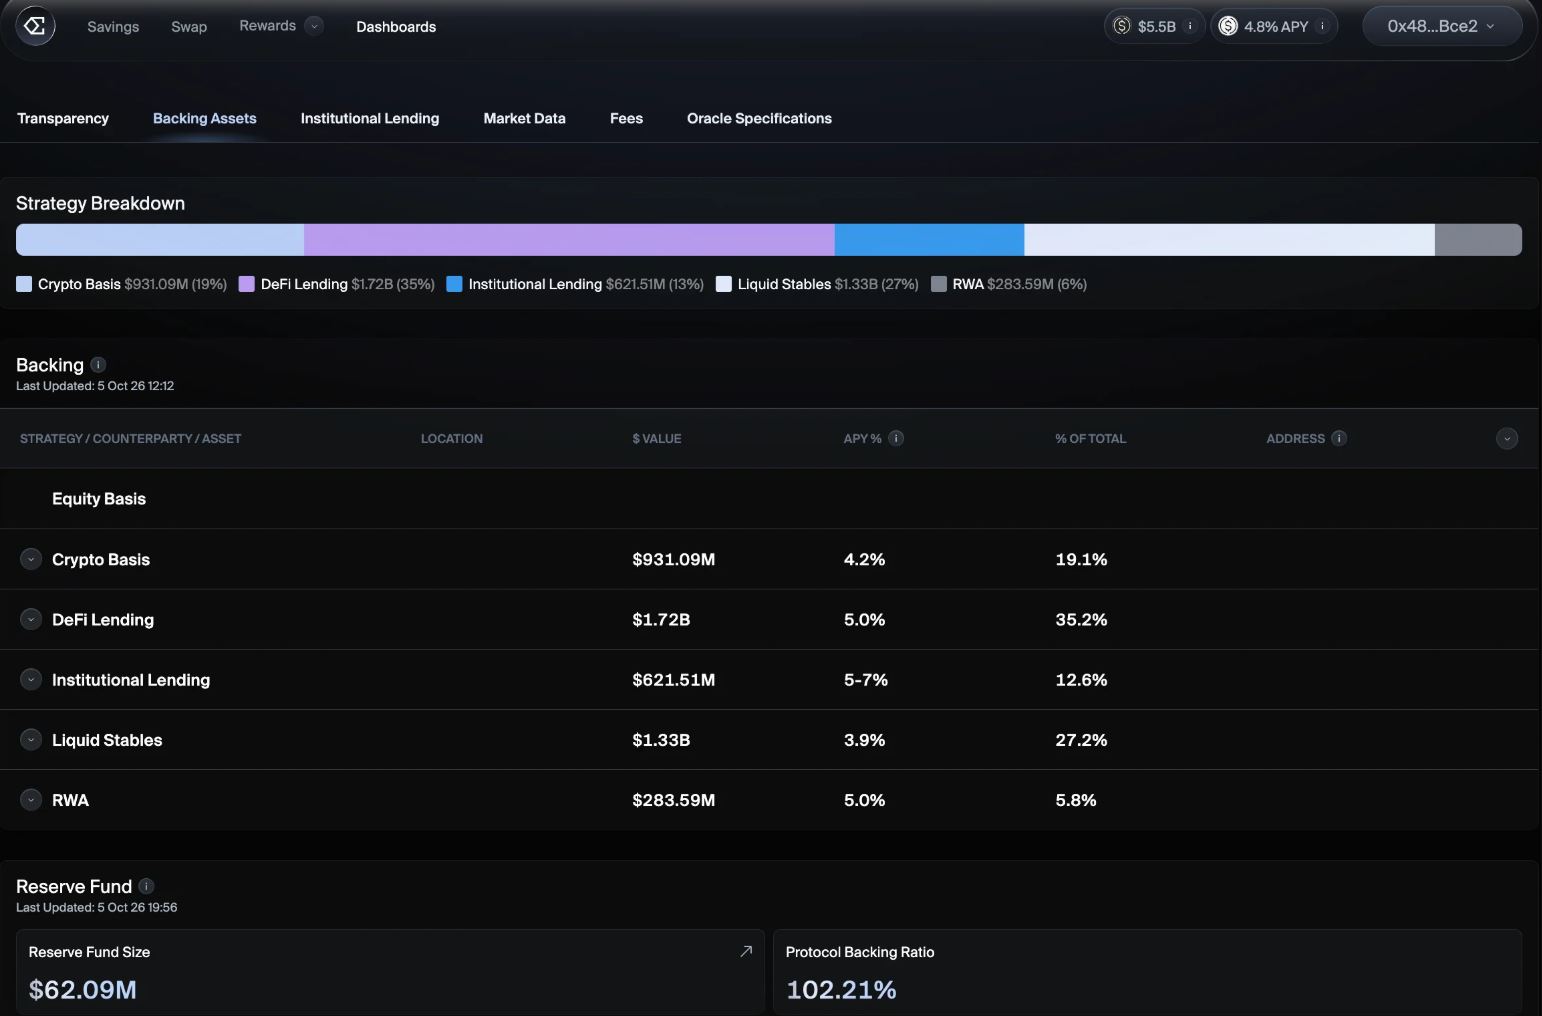
这意味着收益是由交易活动产生的真实收入,且USDe由真实的链上抵押品全额支撑,透明度极高,用户可直接在项目官网查证。
持有USDe等同于持有美元,而将其质押转换为sUSDe,则能额外获得上述两部分收益。目前,约有60%的USDe处于质押状态以赚取收益。
不过,收益率并非一成不变,它会随市场环境波动。2024年平均资金费率年化约为11%,而目前降至约5%,导致sUSDe的收益率从初期的两位数水平回落。即便如此,5%的收益率在当前环境下仍具吸引力。
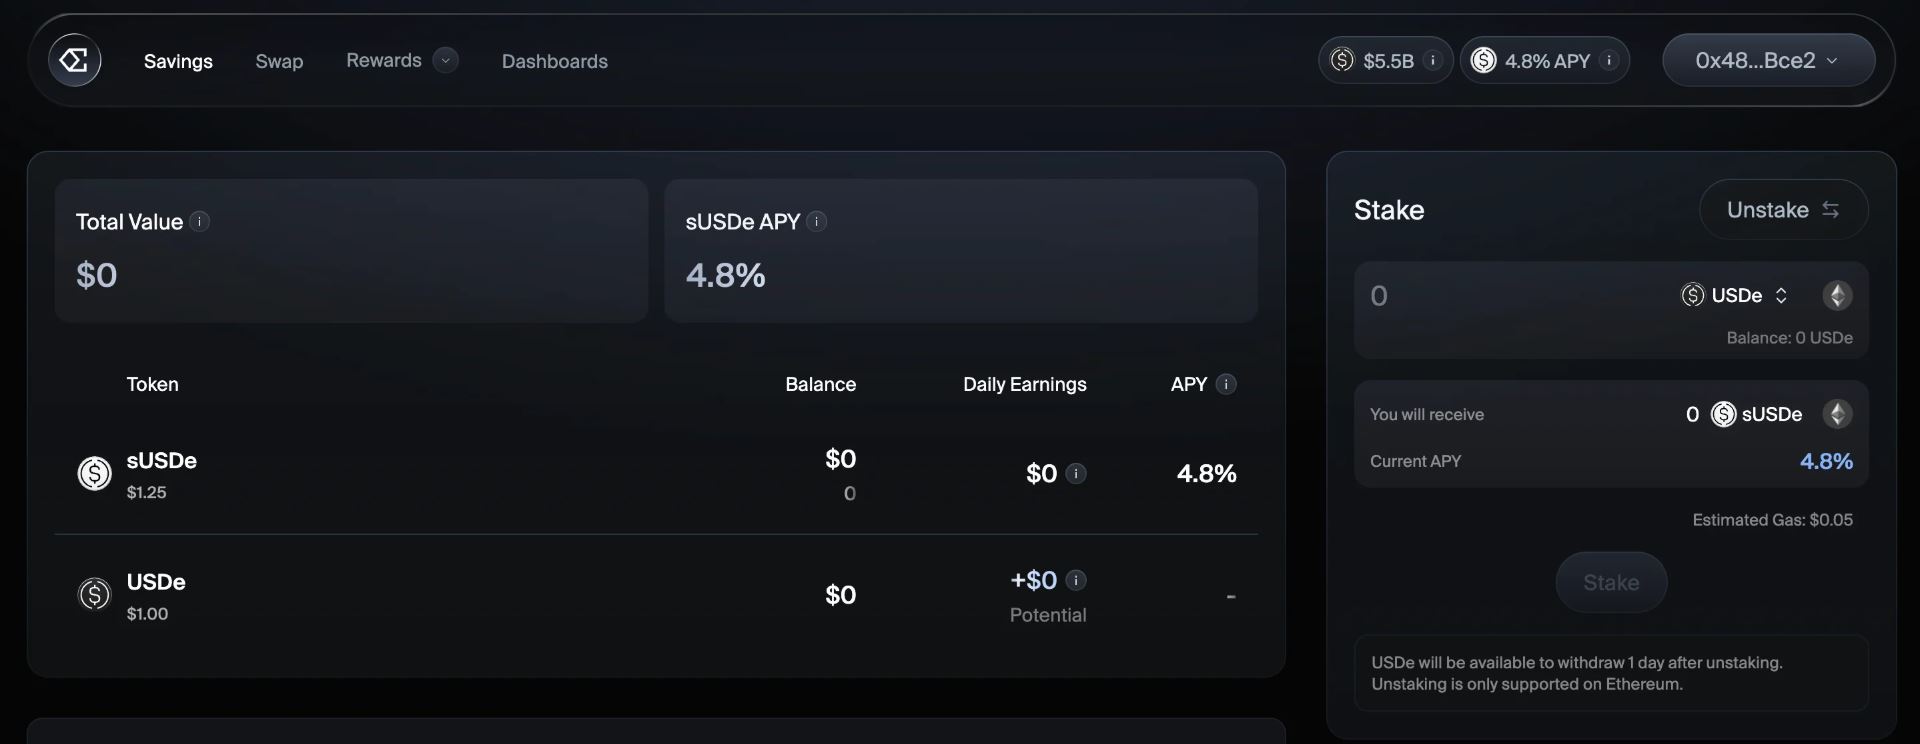
将USDe质押为sUSDe的操作十分简便。访问app.ethena.fi网站,点击“Savings”标签,即可清晰看到Stake(质押)或Unstake(解质押)选项,从而实现USDe与sUSDe之间的自由切换。
ENA是Ethena协议的治理代币。ENA的总供应量为150亿枚,当前交易价格约为0.25美元。
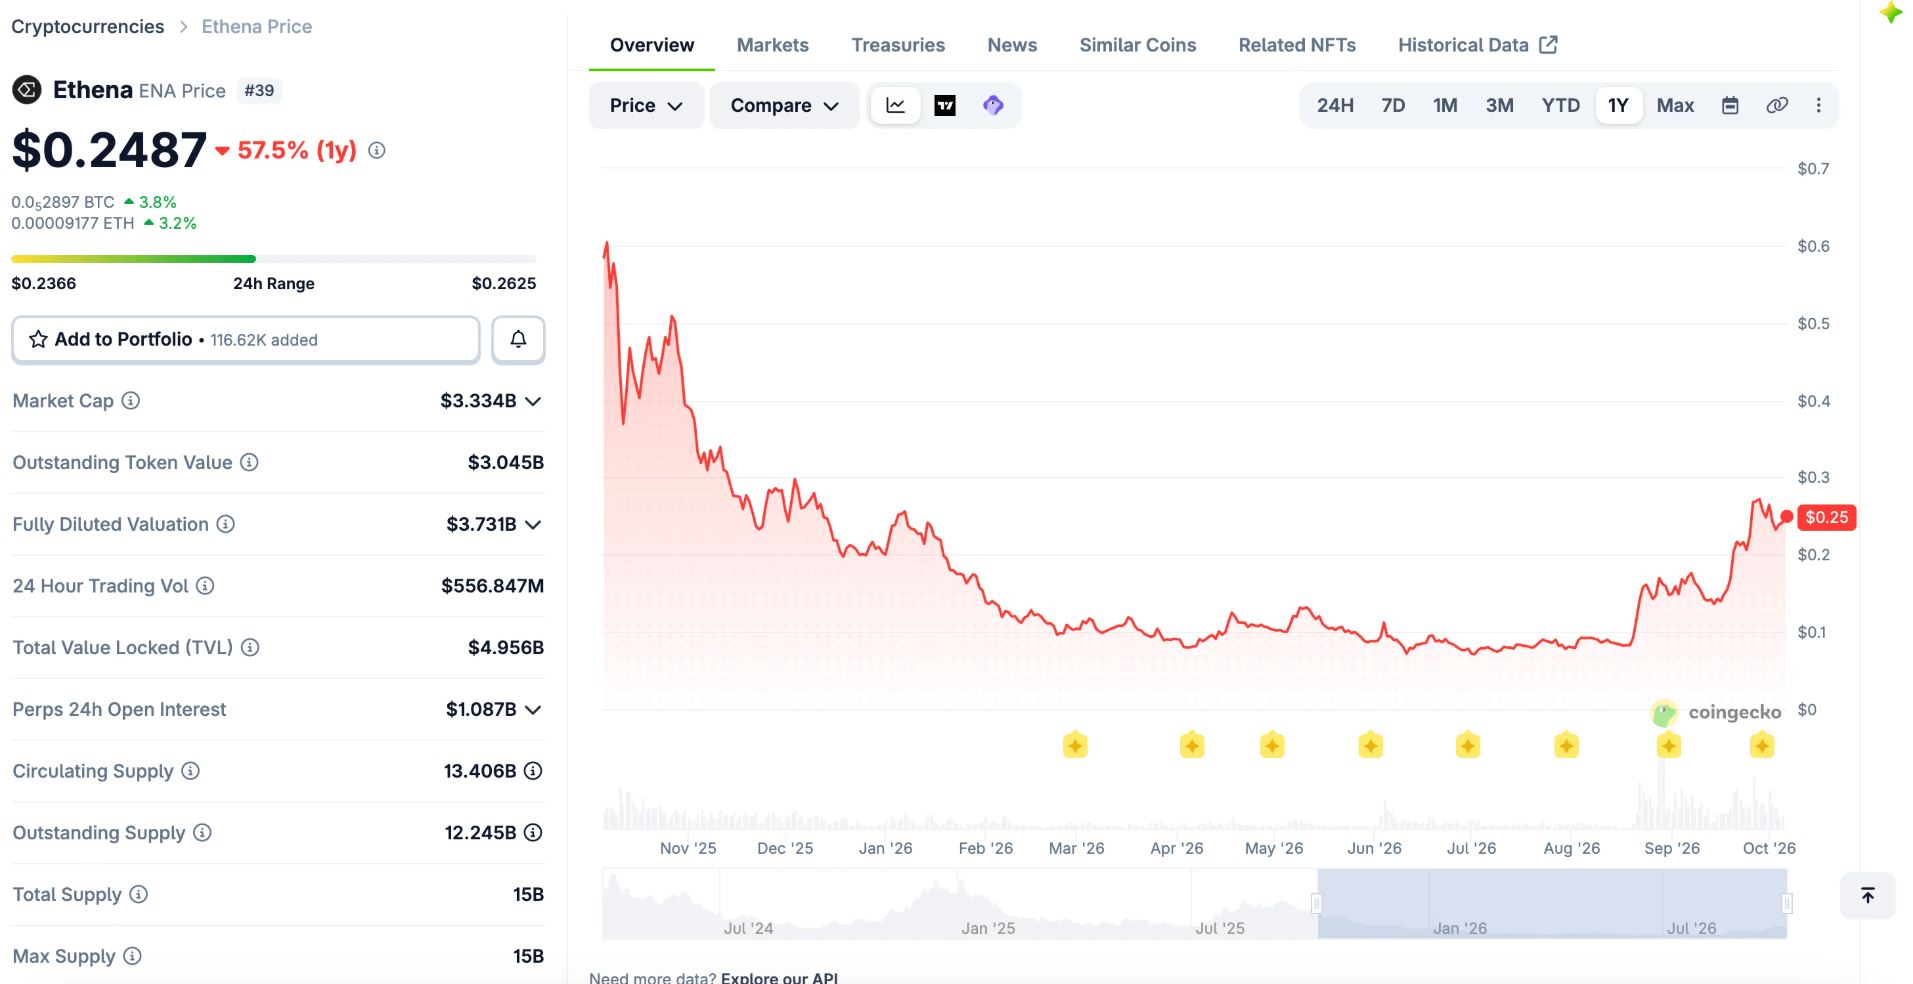
曾有一段时间,ENA面临许多代币共有的困境:早期投资者持续抛售,每月新解锁的代币进一步加剧了抛压。同时,持有者难以直观感受到协议收益如何真正回馈给自身。
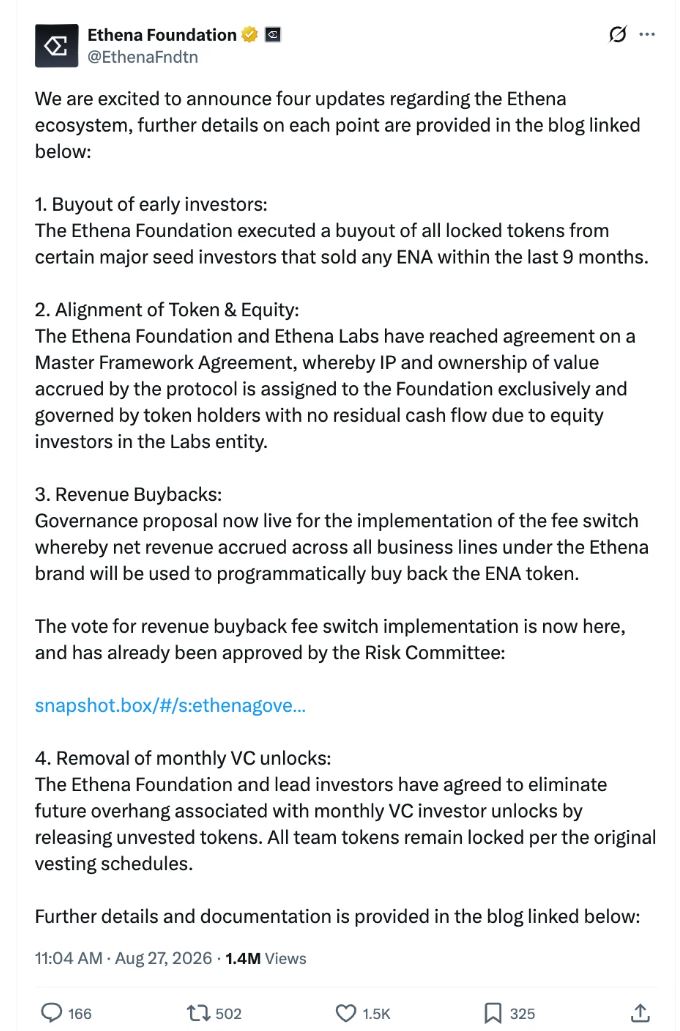
然而,几个月前的8月,Ethena基金会宣布了一项全面的改革方案以解决上述问题:
- 基金会买断了自2025年10月高点以来一直在抛售ENA的主要种子轮投资者所持有的全部锁定代币。
- 协议的所有权及其产生的价值,转移给由ENA治理的基金会,而非归属于Ethena Labs的股东。
- 设立“费用开关”机制:一旦USDe供应量突破75亿美元即触发。此后,Ethena的部分收入将用于回购ENA,初始回购比例为5%,当供应量突破250亿美元后逐步提升至25%。
- 终止月度投资者代币解锁。相反,所有剩余的投资者代币将于10月5日一次性释放,此后仅有约12%的供应量处于锁定状态,主要包括团队、生态系统和基金会持有的代币。
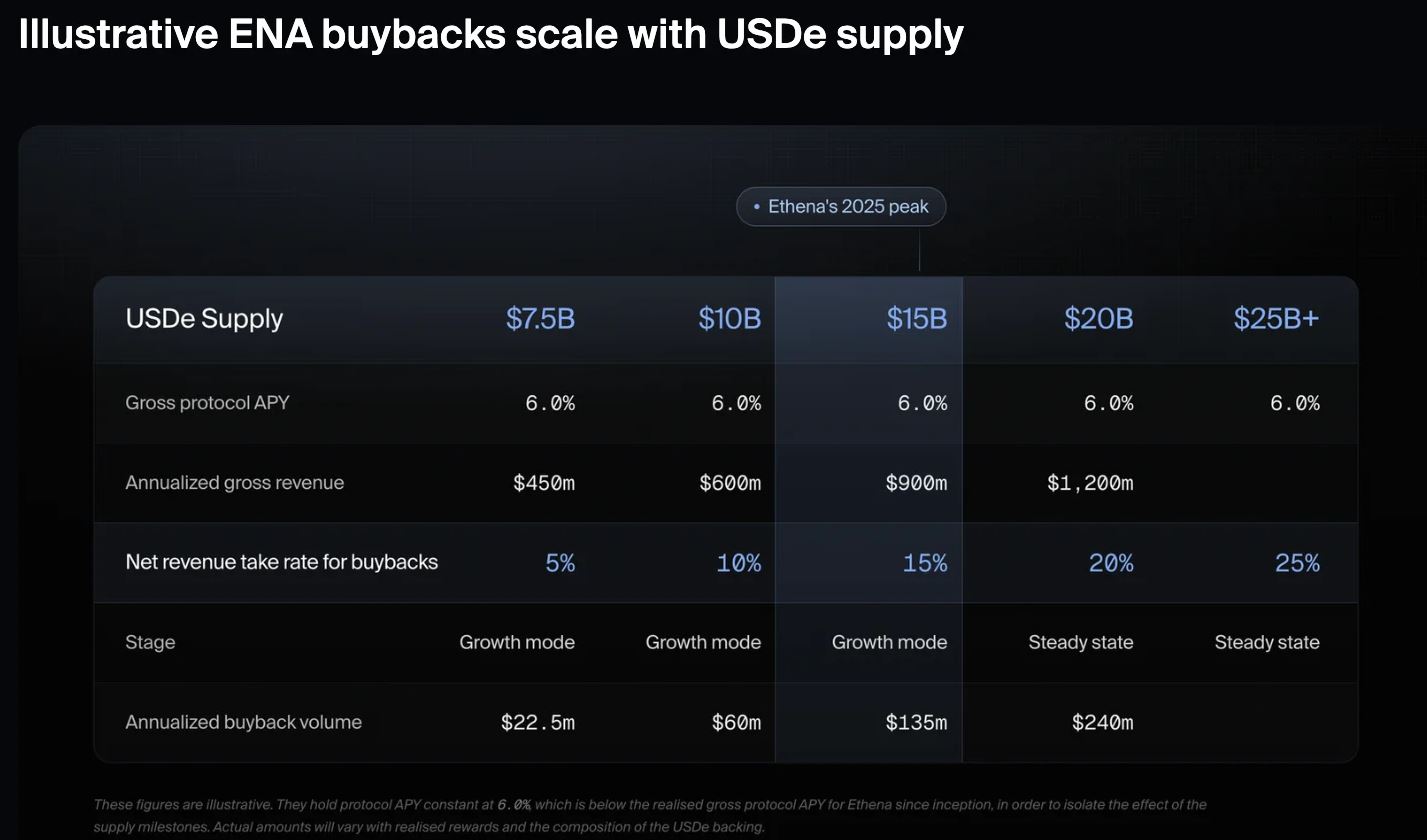
代币回购计划
根据Ethena自身的测算,假设收益率为6%,当供应量为75亿美元时,年度回购额约为2250万美元;当供应量达到150亿美元时,年度回购额将攀升至1.35亿美元。150亿美元大致是USDe去年触及的历史峰值。Ethena表示,该计划旨在支持供应量恢复至峰值水平,其长远目标是在五年内使USDe供应量超过1000亿美元!
尽管USDe稳定币是Ethena的核心业务,但该公司也开放基础设施供其他机构发行自有稳定币。本周,EtherFi宣布推出由Ethena技术支持的稳定币。EtherFi是一个拥有超3亿美元稳定币存款和超10万张活跃加密银行卡的平台。
此前,Jupiter、MegaETH和Sui也已采取相同举措。一旦费用开关激活,这些新增稳定币产生的收入也将纳入回购池。
这也解释了为何渣打银行对ENA的目标价高度依赖USDe的增长表现。该行预计ENA价格今年底将达到0.42美元,2027年达到1.10美元,并在2028年底触及2美元。
关键挑战在于回购尚未启动。目前USDe供应量约为50亿美元,需再增长约一半才能触发费用开关。此外,Ethena已从9月30日起停止向USDe持有者发放ENA激励,这意味着未来的供应增长必须完全依赖于收益率本身,而非代币奖励驱动。
潜在风险与历史崩盘回顾
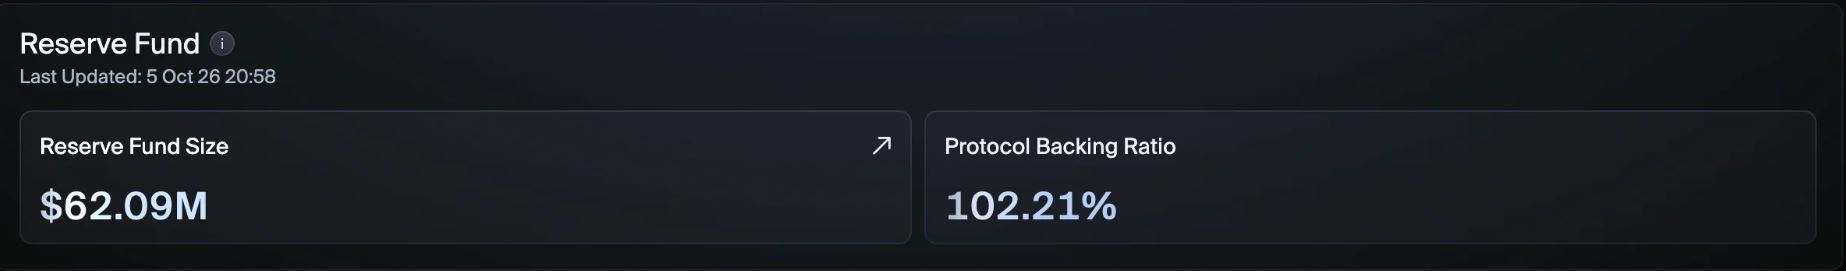
Ethena最大的风险内嵌于USDe的收益率结构中。该收益高度依赖市场做多情绪,在长期熊市中,资金费率可能转为负值。届时,Ethena不仅无法收取费用,反而需要支付费用,为此协议保留了一个储备基金以应对此类时期。
此外,Ethena依赖中心化交易所进行对冲操作。若某家大型交易所倒闭或冻结提现,Ethena的部分对冲仓位可能面临被困风险。
另外,当收益率下降时,资金往往会撤离,导致供应量收缩,进而削弱ENA代币的市场叙事。
对USDe声誉造成最大打击的时刻发生在去年10月10日的崩盘期间。
连锁清算事件
在那次事件中,USDe在Binance上跌至0.65美元,而在其他交易所的交易价格仍接近1美元。问题根源完全在于Binance内部。该平台使用自身浅薄的订单簿为USDe定价,而非引用深度更深的市场价格。由于Binance用户可用USDe作为抵押品,这个人为压低的价格触发了一波连环清算。
此外,BNSOL和Binance自家的WBETH也以完全相同的方式在Binance上出现价格偏离。
Binance提前推出了定价系统的修复方案,并支付了2.83亿美元以赔偿受影响的用户。在此期间,Ethena继续按预期运行,全程保持超额抵押,并为每一枚赎回的USDe兑付1美元。
尽管技术层面无误,但这未能阻止负面新闻标题的传播。
看到合成美元跌至0.65美元足以动摇市场信心,随后约有30亿美元被赎回。崩盘后市场低迷加剧了这一情况,因为资金费率下降削减了收益率,DeFi中杠杆化的sUSDe头寸也随之被迫平仓。至此,USDe供应量已从148亿美元的峰值滑落至目前的约50亿美元。
然而,在迄今为止最严峻的压力测试中,Ethena履行了其应尽职责。在一个并非由其引发的危机中,它坚持按每枚1美元的价格兑付了数十亿美元的USDe。
带收益稳定币的合规前景
《GENIUS法案》是去年通过的美国稳定币监管法律,它禁止受监管的稳定币发行方向持有者支付利息。这迫使Circle和Coinbase重新调整了USDC的奖励机制。
稳定币收益率也是银行在最近CLARITY谈判中激烈博弈的焦点,因为他们不希望加密公司争夺用户的存款。这也是CLARITY立法失败的原因之一,正如我几周前所解释的那样。
但USDe不属于GENIUS法案下的稳定币范畴,因为它是一种合成美元,因此它可以合法地继续支付收益!
在现有规则保持不变的情况下,这是一个真正的竞争优势;但如果立法者决定堵上这个监管漏洞,这也将成为一个切实的风险。
笔者认为,Ethena已经经受住了批评者预期会将其击垮的压力测试。而一种能提供市场收益率的美元,是受监管稳定币在法律框架下无法提供的独特价值。
在传统金融行业,默认产生收益的美元一直是激烈争论的话题,但它们被视为链上货币未来演进的重要组成部分。Ethena是目前提供这一体验最清晰的案例之一。
现在,他们完善了代币经济学,一家大型银行也在押注其重回增长轨道,所以我看好它们不会失败的可能性!
到此这篇关于渣打银行ENA研究报告:2028年USDe供应量将增长8倍的文章就介绍到这了,更多相关渣打银行ENA研究报告内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!