进入2026年第三季度,加密市场的整体情绪经历了显著的逆转,从之前的恐慌氛围转变为贪婪状态。
在经历上半年连续两个季度的下跌后,比特币于Q3实现了43%的涨幅,创下自2017年以来表现最为优异的单季度纪录。与此同时,美国现货比特币ETF吸引了高达63.4亿美元的净流入资金。此前长期处于极度恐慌区间的加密恐惧与贪婪指数,终于在8月20日迈入贪婪区间,并在9月份的大部分时间里维持在这一高位水平。
然而,披露的交易数据揭示了一个截然不同的现实:市场回暖并未直接转化为加密企业投资的同步繁荣。
随着币价回升,回流至市场的资金倾向于直接买入加密资产以博取短期收益,而企业层面的股权投资则需要漫长的资金锁定周期,其决策逻辑并不随短期市场情绪的波动而改变。以下将深入剖析Q3市场中发生的几项核心结构性变化。
三季度 5 个核心转变
1)并购:从业务扩张收购转向能力收购
虽然Q3的并购交易总数与上半年基本持平,但单笔交易的规模出现了大幅萎缩。
数据显示,第一季度加密货币并购交易共计39笔,第二季度为36笔,第三季度则为37笔。然而,根据独立追踪加密货币交易的并购咨询公司 Architect Partners 的数据,第三季度加密货币并购交易数量环比下降了7%,更为显著的是,交易额同比大幅缩水了83%。
这种规模的收缩主要源于收购目标的逻辑转变。上半年的市场收购逻辑多集中于收购完整公司或开辟全新业务线,例如万事达卡斥资18亿美元收购BVNK。而在Q3,收购行为更多是为了弥补收购方现有业务体系的短板。
典型案例包括Circle同意收购新加坡跨境支付公司Tazapay,MoonPay计划收购持有美国证券牌照的North Capital,以及BitGo收购NYDIG的机构交易业务等。
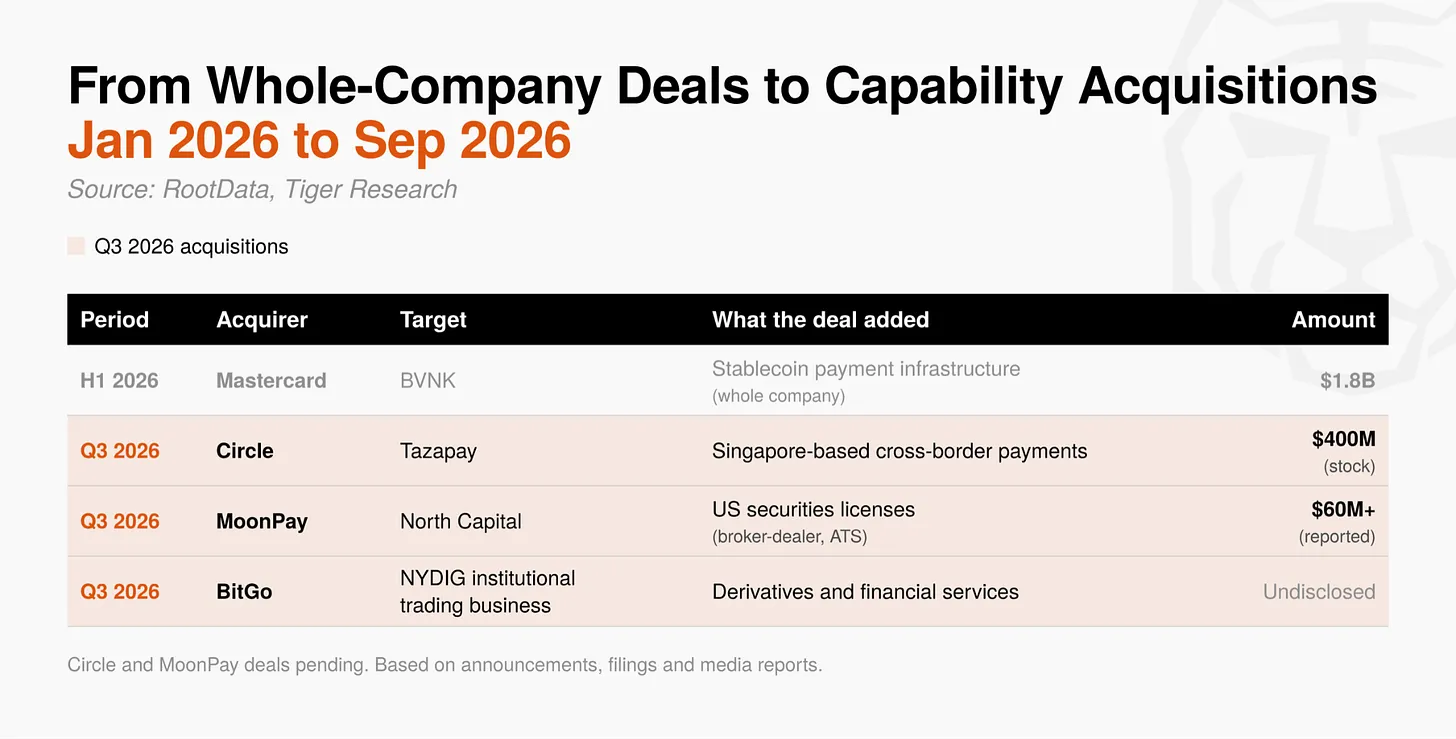
自行申请牌照和搭建业务能力往往耗时漫长,而通过收购可以直接获取相关的资质与核心能力。在行业架构尚未完全定型的当下,节省时间本身就是一种关键的竞争优势。因此,并购的重心正迅速从开拓全新的业务版图,转向收购特定的业务能力。
2) VC 市场:头部领投方影响力下滑,战略资本崛起
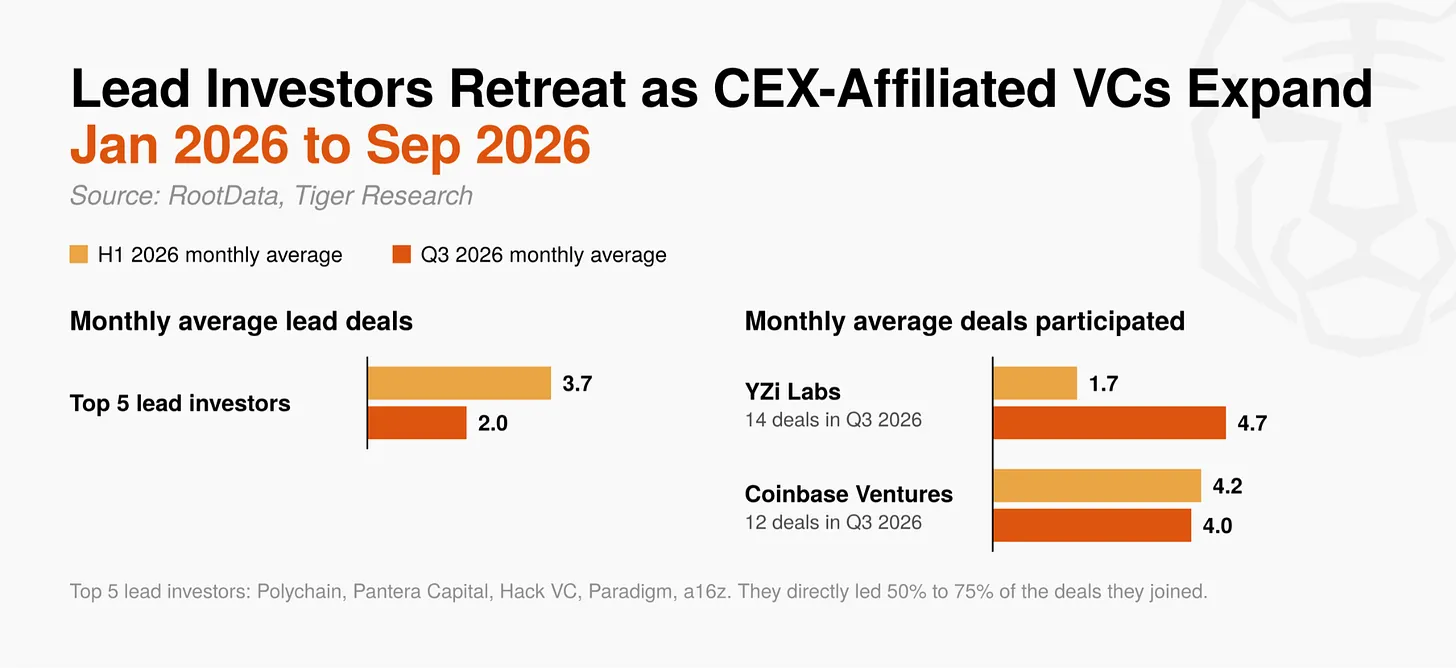
回顾2024年至今最活跃的五大领投机构(Polychain、Pantera Capital、Hack VC、Paradigm、a16z),它们在Q3平均每月仅牵头2笔交易,相比之下,上半月的平均值达到了3.7笔。
过去,这些顶级机构在其参与的项目中直接领投比例高达50%~75%,从而主导市场的估值定价权;如今,它们对融资轮次的掌控力正在持续减弱。
与之形成鲜明对比的是,YZi Labs(原Binance Labs)参与了14笔交易,这一数字几乎是上半年月度节奏的三倍;Coinbase Ventures也参与了12笔交易。
交易所旗下风投加大布局的背后,是二者与投资目标存在本质差异。财务型VC主要追求股权或代币升值带来的资本收益;而交易所系风投,若被投项目能够上线自家交易所或特定链(如BNB Chain、Base),则能为平台带来更庞大的交易量与新增用户。
因此,即便面临币价波动和估值不确定性,这类机构仍拥有持续投资的明确动力。Q3的融资轮次更多由战略投资者主导,其核心目标是壮大自身平台生态,而非单纯追求定价层面的收益。
总体而言,Q3的风投市场正在经历转型,从追求高回报的纯财务投资,转向寻求业务与生态协同的战略投资。
3)融资阶段:早期投资趋于谨慎,资本押注业务已经验证的企业
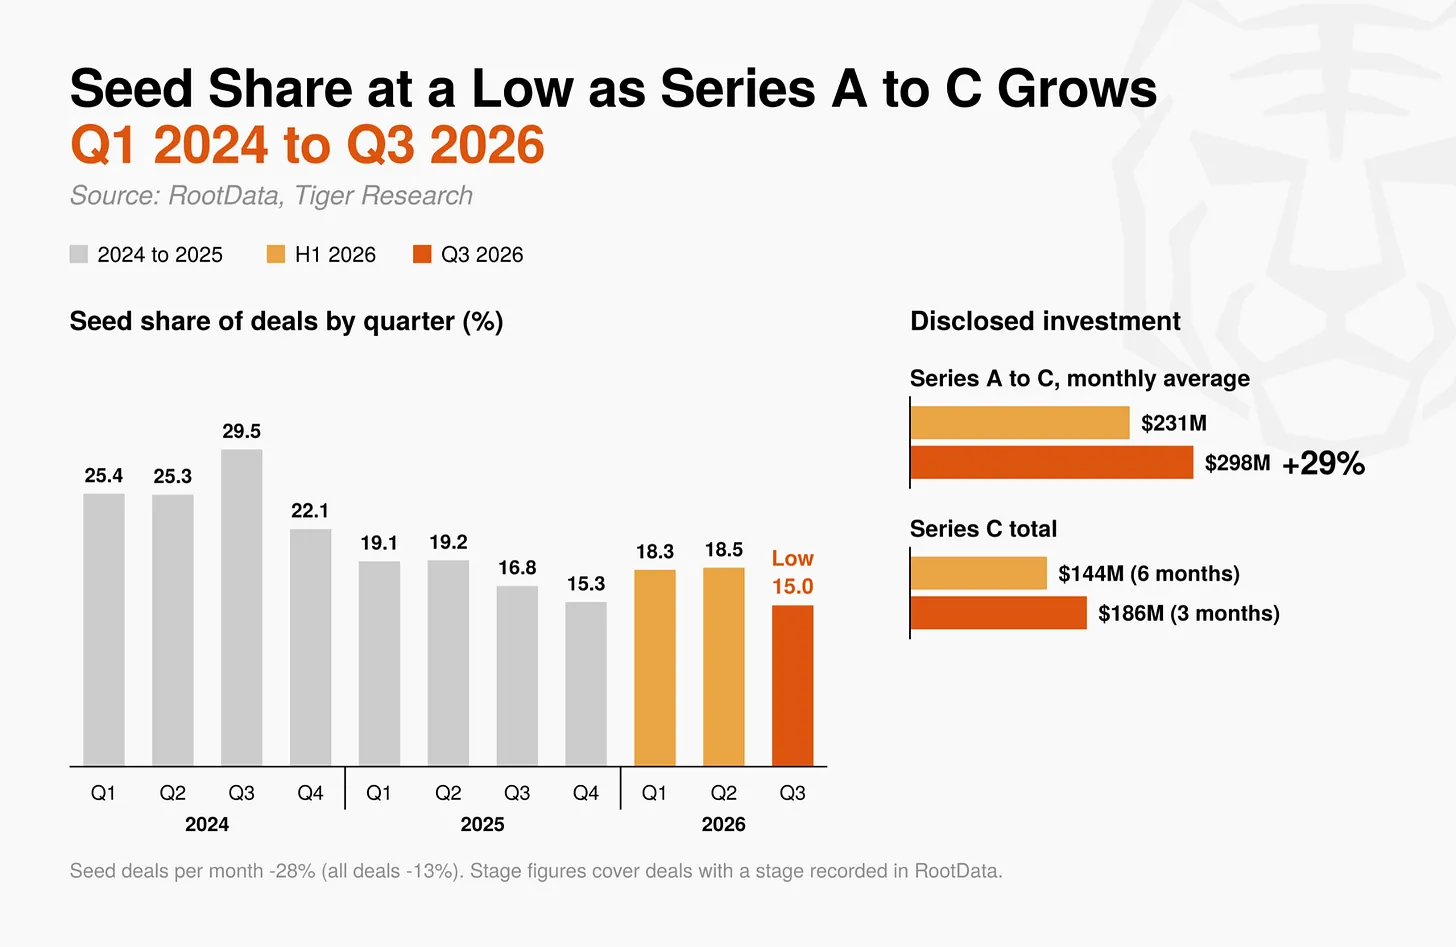
投资者目前不愿承担未经验证的高风险项目。种子轮占全部交易的比例降至15.0%,创下了2024年以来的季度最低记录;种子轮的月度交易数量下降了28%,这一跌幅是整体交易降幅(13%)的两倍有余。
相反,已披露的A轮至C轮投资额环比增长了29%,仅第三季度的C轮融资额就超过了上半年的总和。
传统的早期投资模式是将资金分散投向大量小型项目,依靠少数项目的爆发实现高额回报。这套模式成立的前提是,后续投资人愿意以更高的估值接盘股权或代币。
鉴于Q3企业层面投资整体偏谨慎,市场对后续接盘资金的预期有所减弱。资本转而集中投向那些已经跑通营收模型、持有必要牌照、且业务得到充分验证的扩张轮项目。
Q3完成C轮融资的Jeeves与EDX Markets,分别属于支付与交易基础设施赛道,这也印证了这一趋势。市场的投资标准已从关注代币释放计划,转向看重可落地的业务证明。
4)融资方式:股权之外,上市与债权融资兴起
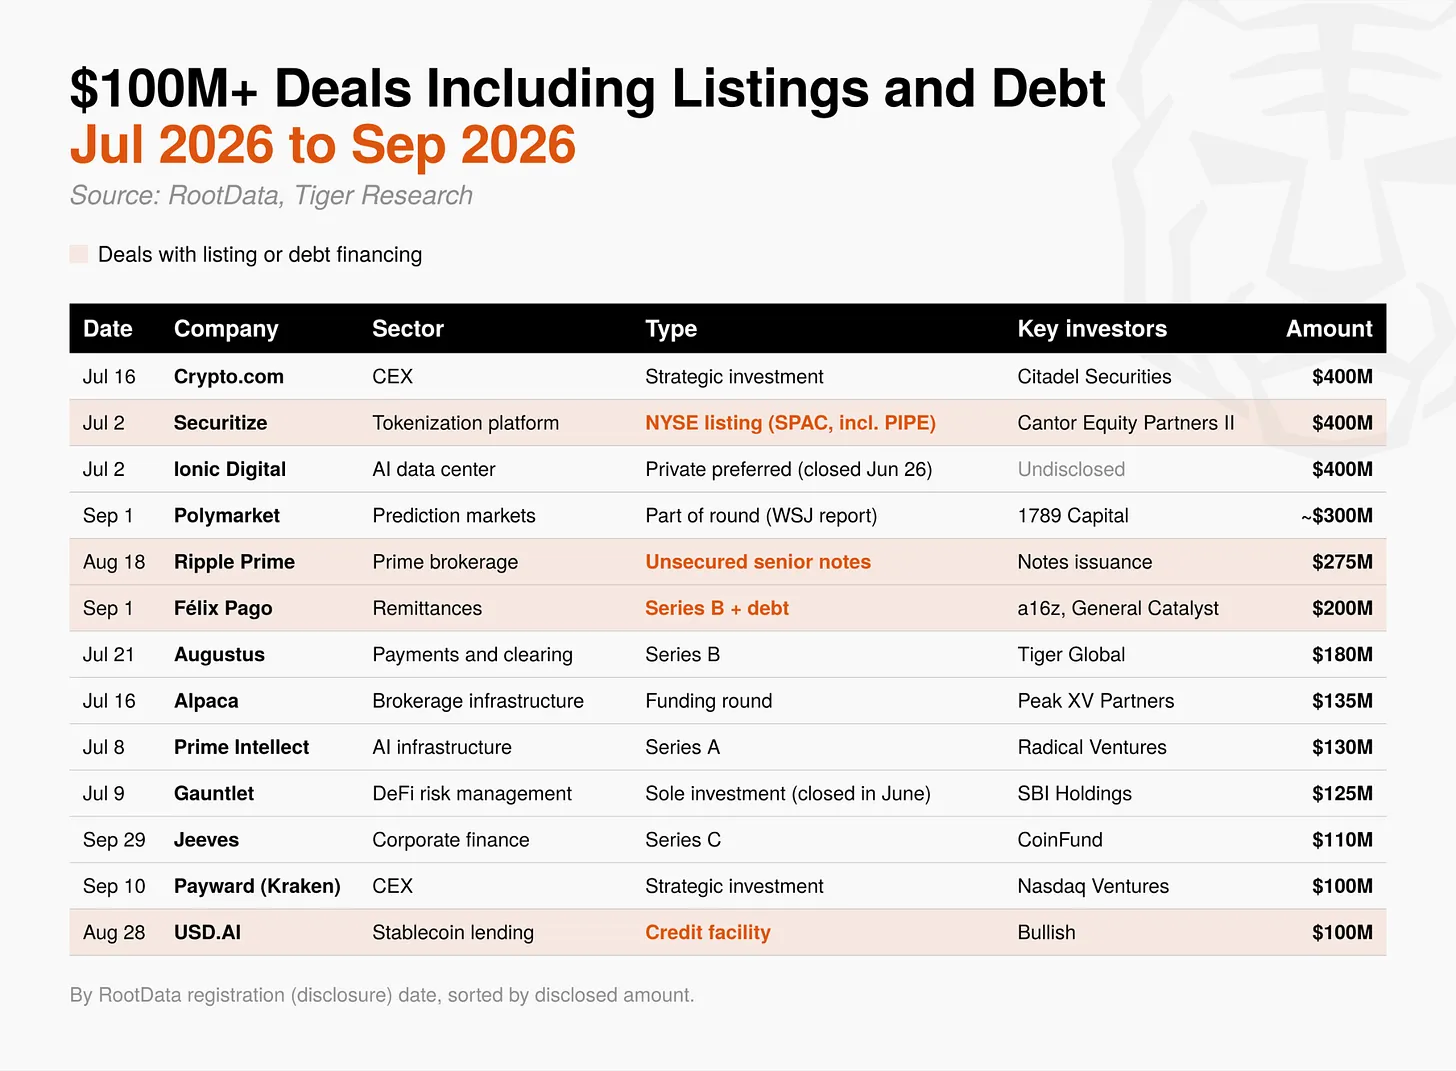
大额资金的筹措不再仅仅依赖风投股权。在Q3完成的13笔金额超过1亿美元的交易中,有4笔是通过上市或债权融资实现的。
例如,Securitize通过SPAC合并的方式在纽交所上市,Ripple Prime则发行了2.75亿美元的无抵押优先票据。从月度维度来看,风投加战略股权投资的规模下降了24%;与此同时,债权融资规模从7000万美元激增至1.9亿美元,上市募资也从8000万美元增加至1.5亿美元。
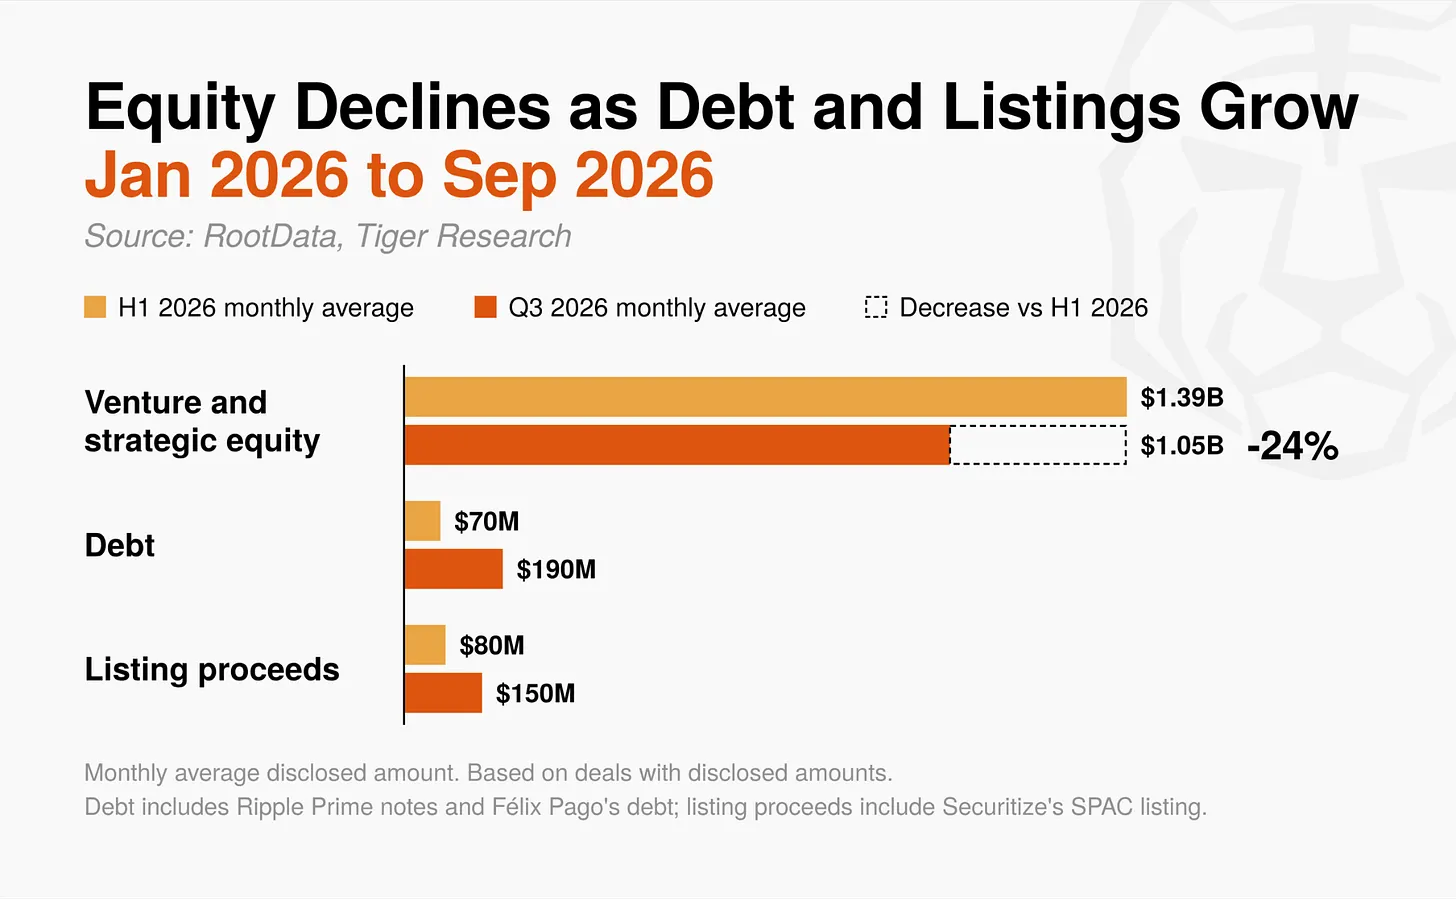
债券与上市融资,要么要求稳定的还款能力,要么依赖于公开市场的估值认可。上半年进行债权融资的主体大多是持有比特币财库的企业,例如Metaplanet通过举债来增持BTC。
而Q3的债权融资来源则是拥有稳定现金流的业务实体,如主经纪商、跨境汇款服务商以及稳定币借贷企业。资金偿还的基础已从比特币价格波动,转变为企业的经营现金流。部分公司如今可以像传统企业一样进行融资,无需过度依赖风投,这或将压缩VC在中后期阶段的作用,促使风投回归其早期的定位。
5)赛道格局:资本涌向传统金融关联基础设施
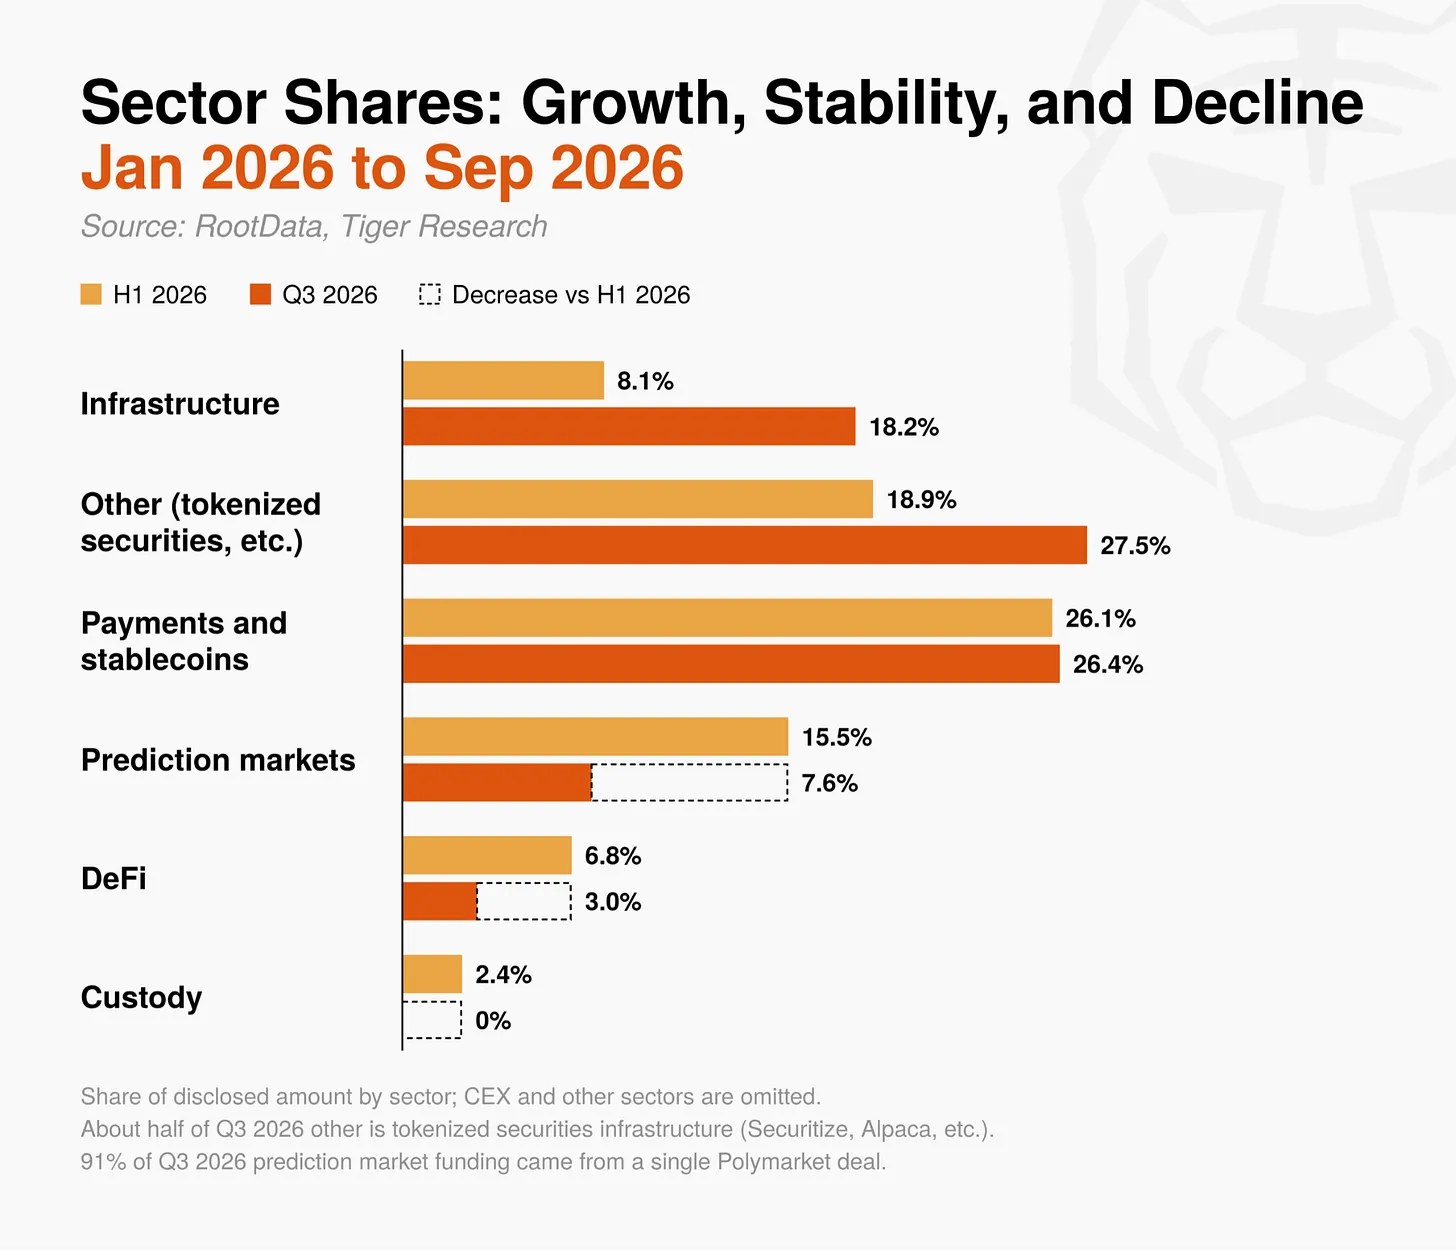
从赛道的资金分布来看,Q3的资金流向了连接传统金融与加密生态的领域,而非新建Layer1或Layer2公链。
基础设施赛道的披露投资占比从上半年的8.1%翻倍至18.2%。增量资金主要流向AI相关项目,而非全新区块链主网,代表性项目包括转型为AI数据中心的Ionic Digital,以及AI训练基础设施企业Prime Intellect。
在归类为“其他”项下的资金中,约有一半投向了证券型代币基础设施,例如Securitize和Alpaca。支付与稳定币是唯一资金占比保持稳定的赛道。
反观与传统金融关联较弱的赛道,其吸引力大幅下滑。预测市场赛道在Q3仅有Polymarket一笔约3亿美元的融资,但这笔交易就占该赛道总投资的91%。DeFi投资金额下滑了71%,交易数量同步萎缩,仅占总投资额的3.0%,其中最大的一笔融资是由美国地区银行支持的存款代币网络Cari Network。托管赛道则没有新增投资,行业内仅发生了成熟企业间的整合,典型案例是BitGo收购NYDIG的交易业务。
由此可见,Q3的资本只投向那些已经持有牌照、获得监管许可的成熟企业,或是与银行等传统金融机构合作的项目。投资重心明显从新建加密生态项目,转向帮助传统金融资本进入加密市场的渠道与基础设施。
对各类市场参与者的启示
尽管币价出现反弹,2026年Q3加密企业的融资环境依然偏紧,资金的投向发生了深刻改变:大额并购减少,收购重点转向补齐细分能力,战略投资者的话语权超越了传统财务领投方。
资本集中在具备营收能力、持有牌照且业务已被验证的公司,减少了对早期项目的押注。延续上一份报告提到的重风控、重基本面的趋势,下面梳理不同市场主体的核心应对方向。
加密企业与创始人
- 做好早期融资周期拉长的准备:种子轮交易数量的跌幅显著高于市场均值。在下一轮融资前,应保守测算资金续航能力,尽量达成可落地的里程碑,例如实现营收、拿到牌照或达成重大合作。
- 审慎评估战略投资条款:交易所旗下风投资金持续入场,但投资协议可能附带约束条件,比如要求项目上线指定交易所、部署在特定区块链。企业需要提前评估,这些条款会不会限制后续财务融资,或是影响公司未来出售。
- 搭建监管与牌照能力:近期收购方更看重可以直接落地的能力,例如证券牌照、支付网络、交易基础设施,而非单纯收购完整公司。如果企业考虑出售或寻求合作,需要明确自身核心能力,以及如何匹配潜在收购方业务需求。
- 拓宽融资工具:具备稳定现金流的企业,可以考虑发债、信贷等传统融资手段,以减少股权稀释。
传统金融机构与企业
- 通过收购切入赛道:想要布局加密业务,收购拥有牌照与运营经验的专业公司,比从零搭建基础设施效率更高。围绕基础设施、牌照、交易能力的并购还会持续增加。
- 结合实际条款评估交易价值:仅看披露交易金额无法判断标的真实估值。买家应优先考虑交易与自身业务的契合度,并与专业顾问合作,检验交易能否创造超出其价格的价值。
投资者与普通市场参与者
- 审慎解读融资新闻:风投融资公告不等于自动买入信号。过去大额代币销售、超高交易收益的时代难以重现,普通投资者要意识到早期项目的收益空间已经受限。
- 以基本面评估项目:评估重点放在收入结构、合规资质、与传统金融的联动,而不是代币释放计划或是短期消息。
加密市场正在脱离短期炒作预期,转向真实价值与实际落地。部分投资者可能难以接受这一变化,但市场走向成熟产业化是良性发展信号。能够看懂这一结构性转变、强化核心竞争力与风控的市场参与者,将更好迎接下一阶段行情。
到此这篇关于三季度加密投资复盘:战略资本崛起,种子轮遇冷的文章就介绍到这了,更多相关加密投资 Q3 变局:战略资本上位,种子轮承压内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!