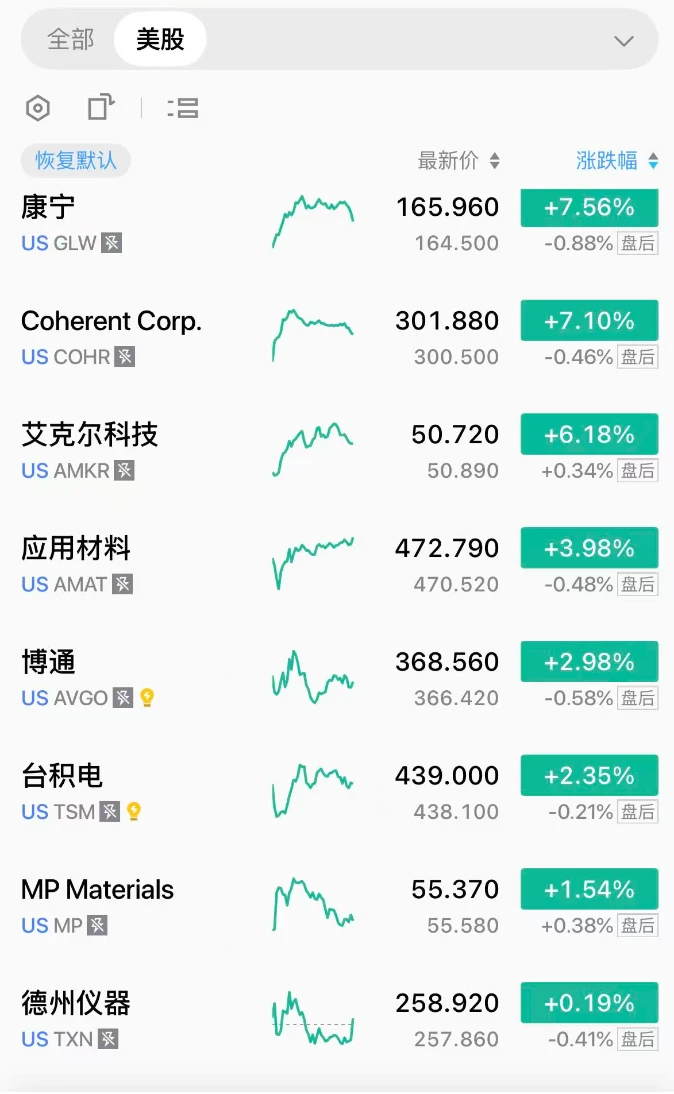
美国西部时间9月9日上午10点(北京时间次日凌晨1点),全球科技界将迎来一场焦点盛宴——苹果“Surprise and Shine”秋季新品发布会。然而,在这场备受瞩目的活动前夕,资本市场呈现出截然不同的冷热景象:作为主角的苹果股价承压,而作为配角的供应链巨头们则大放异彩。昨晚美股收盘,苹果股价报收316.22美元,单日跌幅1.17%;若结合前一交易日的下跌,其在两个交易日内累计跌幅已达3.7%。与此形成鲜明对比的是,果链概念板块全线飘红:康宁股价飙升7.56%,Coherent上涨7.10%,艾克尔科技涨6.18%。这种强烈的反差,恰如其分地诠释了“Surprise”一词的双重含义:明天的发布会上,除了令人期待的新品功能外,还有哪些深层信号值得投资者关注?
一、解码苹果Q3财报:亮眼数据背后的风险信号
七月下旬,苹果发布了截至2026年6月27日的财年第三季度业绩报告。整体来看,这份成绩单颇为优异:总营收突破千亿美元大关,达到1094亿美元,同比增长逾16%,创下同期历史新高;其中iPhone收入同比增幅超过20%,服务业务同样屡创新高,付费订阅用户总数已跨越15亿门槛。然而,若深究财报细节,毛利率与现金流结构中仍潜藏着不容忽视的警示信号:
关税退款的“水分”剔除:当季毛利率显示为50.1%,但这其中包含了约两个百分点的一次性关税退款红利。若剔除这一特殊因素,实际毛利率仅为48.1%,较上一季度(49%)出现回落。尽管在财报电话会议上,管理层强调内存成本上升是导致环比下滑的唯一主因,但这一解释反而加剧了市场对新款产品定价普遍上调的预期。
供给瓶颈凸显,需求依旧强劲:对于即将披露的9月季度(即2026财年第四季度),苹果给出的营收增速指引区间为9%至11%,并明确界定原因为“供应受限”而非“需求疲软”。事实上,iPhone在多地区刷新了单季销售纪录,活跃设备数与换机人群规模双双创新高,这表明需求端的根基依然稳固,压力主要源自供给侧的产能约束。
现金流稳健与服务增长放缓并存:值得关注的是,尽管产品毛利率受到内存成本的挤压,当季经营性现金流同比仍增长超23%,自由现金流同比增逾30%,表明公司的现金造血能力未受明显冲击。然而,作为高利润引擎的服务业务(毛利率高达75.6%)却显露疲态,其环比增速已从之前的16%降至12%。
二、聚焦苹果核心供应商:八大牛股背后的逻辑支撑
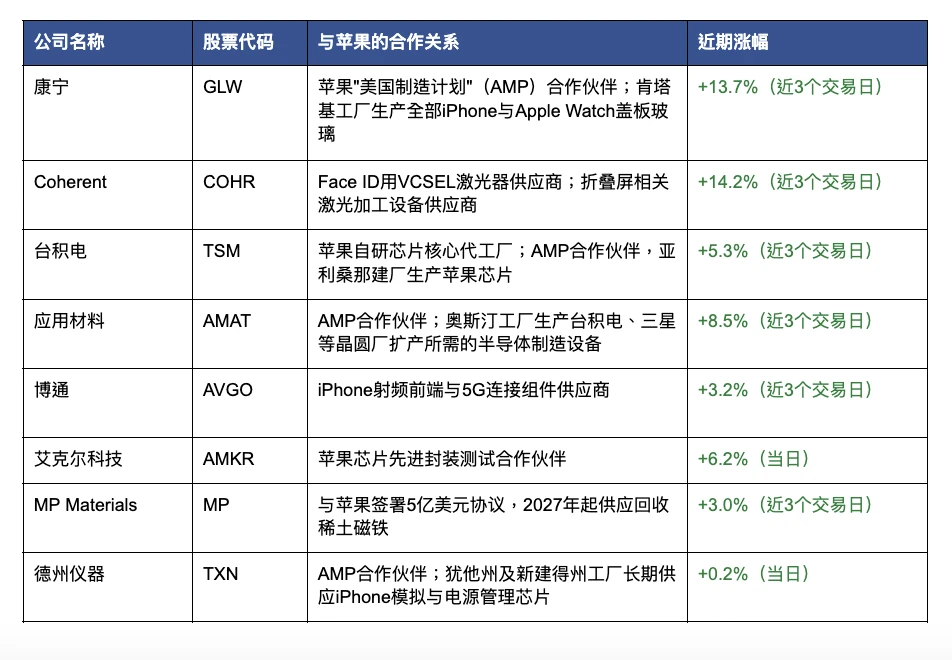
作为全球消费电子产业链的核心枢纽,苹果的产品线极长,尤其是随着折叠屏等新形态产品的整合,全球数十家上市公司的业绩节奏均与苹果的出货周期紧密相连。在挑选“苹果概念股”时,市场往往参考一份权威名单:即参与苹果“美国制造计划”(American Manufacturing Program,简称AMP)的核心合作伙伴。该计划是一项总投资规模达6000亿美元、为期四年的本土投资倡议,入选企业需经过产能规模、良率稳定性及供应安全性等多重严苛筛选。
三、果链暴涨的双轮驱动:英伟达重金加持与苹果的布局棋局
本轮果链股票的强势上涨,既源于苹果自身战略调整的直接拉动,也受益于AI资本开支浪潮的间接溢出效应。
苹果携手英特尔构建本土防线:今年6月,苹果与英特尔达成合作协议,由英特尔在美国本土负责部分芯片的设计与制造。此举旨在降低对台积电及亚洲代工产能的依赖,提前锁定本土先进制程资源,以应对未来三至四年由AI驱动的换机周期。这与苹果此前近600亿美元的美国本土制造投资一脉相承,是在存储与代工产能全面向AI数据中心倾斜的大背景下,苹果主动增强议价能力、保障长期供给的关键举措。
Coherent:AI光模块成为新增长极:该公司最新季度业绩大幅超预期,并获得英伟达约20亿美元的战略投资。目前,其面向AI数据中心的光模块订单已排产至2028年,这一业务的体量已远超其传统的苹果Face ID激光器业务。
康宁:身份重构带来估值重估:英伟达已宣布对其投资最高32亿美元,用于新建三座AI光纤工厂,同时康宁还拿下了亚马逊的相关订单。虽然iPhone盖板玻璃仍是其传统基本盘,但真正被市场重新定价的,是其作为AI数据中心光纤制造商的全新角色。
博通:AI芯片收入呈爆发式增长:最新季度内,其AI芯片相关收入同比激增221%,达到167亿美元;下季度指引更是再增236%至217亿美元。这一增长主要得益于谷歌、Meta等云厂商的定制AI芯片订单,其规模已显著超越其iPhone射频前端业务。
台积电与应用材料:半导体设备行业迎来上行周期:台积电已将2026年资本开支预算从约560亿美元上调至600亿至640亿美元,管理层表示未来三年的开支将显著高于过去三年,原因是AI需求超出预期。应用材料作为上游设备商直接受益于此。与此同时,英特尔也将资本开支指引上调至200亿美元以上,这与它和苹果的合作节奏相呼应。半导体设备行业正步入由AI驱动、且包含苹果在内的资本开支上行通道。
艾克尔科技:扩张雄心与短期波动的博弈:该公司与英伟达达成15亿美元多年期合作,获得预付款支持其在美先进封装产能扩张,另有70亿美元的亚利桑那新厂计划(预计2028年量产)。不过,其股价在过去一个月曾累计下跌约四成,内部人减持的担忧犹存,近期的反弹更多被视为阶段性修复,而非趋势性的反转。
德州仪器:传统复苏逻辑:作为涨幅最小的标的,其逻辑更为“传统”:工业客户需求同比增长30%至35%,汽车电子增长12%至15%,消费电子增长6%至8%。模拟芯片行业正经历广谱复苏,部分产品交货周期延长至16周以上,厂商借此机会提价。
MP Materials:关键矿产的战略价值:受美国供应链自主政策及国防订单推动,稀土板块整体走强。该公司二季度签署了一份九位数规模的多年期稀土合同,并将在2027年向苹果交付回收磁铁协议。
梳理上述增长逻辑,不难发现一个共同源头:存储与先进制程产能正在被系统性重新分配。二季度DRAM合约价格环比上涨超40%,NAND上涨超60%,供给紧张态势预计将持续至2027年甚至2028年。面对这一变局,苹果选择通过联合英特尔来锁定本土芯片产能。这场供给紧张既是导致苹果毛利率承压的根源,也是这些供应链公司股价上涨的动力——苹果与其果链伙伴,实则站在同一场产业变革的两端。
四、华尔街的疑虑:苹果的高端化叙事遭遇挑战
高端化战略受阻:苹果原计划推出一款专为二十周年打造的全玻璃机身iPhone,预计售价超过2000美元,并意图将其设计语言逐步下放至Pro系列,从而系统性抬高产品线的定价中枢。然而,供应链调研显示,该机型可能因良率问题已被取消。截至8月下旬,折叠屏的实际产量仅维持在“每天几百台”的水平,距离年产近千万台的目标相去甚远。即便这款二十周年概念机型顺延至2027年发布,一款起售价超2000美元的产品,天然只能覆盖极少数愿意为形态买单的用户群体。
多线防守难解单一难题:面对几乎无法仅靠自身化解的成本冲击,苹果采取了多线防御策略。今年6月与英特尔签署协议,意在分散对台积电的依赖,扩充先进制程产能。这一举动发生在管理层公开表态“局面不可持续”、“涨价不可避免”之后不久,被市场解读为苹果为9月涨价及新品发布预先铺设供应链后路。此外,定价、产品组合与服务收入构成了另外三道防线:但定价面临需求弹性风险,涨幅过大可能抑制销量;产品组合调整仅在边际层面有效;服务收入虽拥有75.6%的高毛利率(相比之下产品毛利率仅40.1%),但其环比增速已从16%放缓至12%,App Store收入更出现了多年来的首次同比下滑。
AI换机叙事尚未完全兑现:原本被寄予厚望、看似最轻松的防线——利用AI功能刺激换机,目前也难以单凭模型能力独立打通。Siri能否真正理解用户意图并跨应用完成任务,很大程度上取决于苹果对第三方应用生态和用户数据接口的掌控程度。特别是在中国市场的监管环境下,这一环节受到较多限制,这也是AI叙事短期内难以单独引发新一轮换机潮的重要原因。
五、悬念依旧:新CEO首秀与折叠屏的创新潜力
新任掌舵人的首次亮相:抛开上述压力,明日的发布会仍充满看点。这将是新任首席执行官约翰·特努斯(John Ternus)自9月1日接棒以来的首次公开产品发布。此前,他执掌涵盖iPhone、Mac及AI硬件等占苹果营收约八成的主营产品线长达数年。市场对他这位工程师出身的新掌门人如何在AI浪潮、供应链重构和产品形态创新之间寻求平衡抱有极高期待——这场发布会在很大程度上也是他向外界证明领导层交接不会打断苹果执行节奏的第一次公开机会。
折叠屏能否重现“苹果式惊艳”:在产品层面,真正的悬念在于首款折叠屏iPhone的表现。一旦亮相,这将是苹果自推出全面屏设计以来最大规模的外形革新。其接近8英寸的内屏与5点几英寸的外屏双屏设计,搭配新一代2纳米工艺芯片,若实际体验足够出色,仍有机构预测其有能力在假期季贡献可观的收入增量,甚至引发“一机难求”的抢购热潮。与之同台的新一代iPhone Pro与Pro Max,在影像、性能及续航上的升级幅度,以及发布会如何包装本轮价格调整的“价值感”,都将直接决定市场对涨价逻辑的接受度。换言之,“Surprise”这个词最终指向的是折叠屏带来的真实产品惊喜,还是产能与定价现实带来的一次惊吓,答案需待发布会揭晓后方可明朗。
以上是关于苹果发布会前夕市值波动及果链概念股逆势上涨的详细分析,更多关于苹果发布会及果链八巨头动向的资料,敬请关注后续相关文章!