- 截至2026年,币安已对42个现货代币执行退市操作,这一数字超过了2022年以来的任何单一年度峰值;同时有28个U本位永续合约被下架。目前下架公告的平均发布周期缩短至每28天一次,淘汰速度明显加快。
- 现货市场主要清洗早期上线的“老币”,其被下架时的中位存活时间从2022年的4.1年延长至5.1年;相比之下,合约市场更倾向于剔除“新币”,中位存活时间由1.3年缩减至0.8年。
- 对于同时在现货和合约列表中的代币,若遭遇双重下架,其路径通常遵循“先撤合约,后清现货”的顺序。
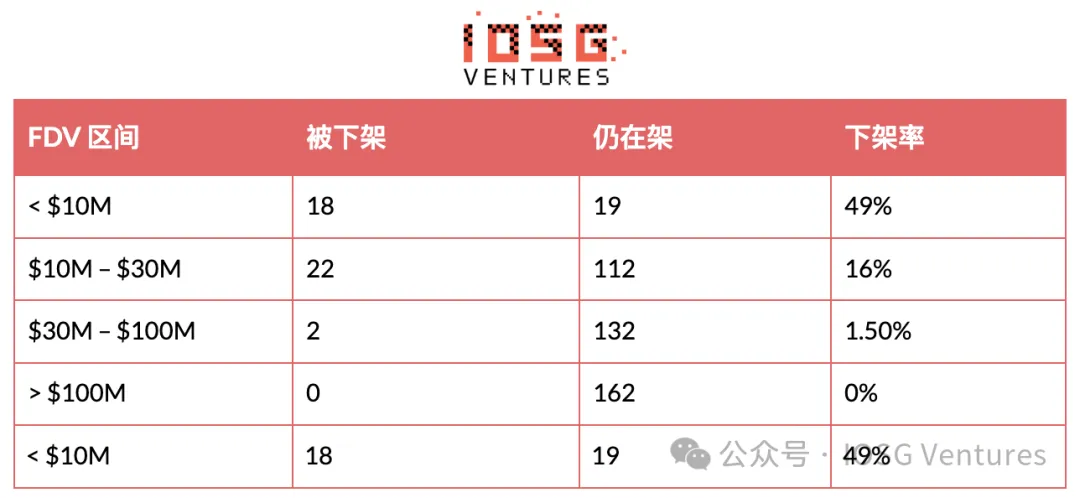
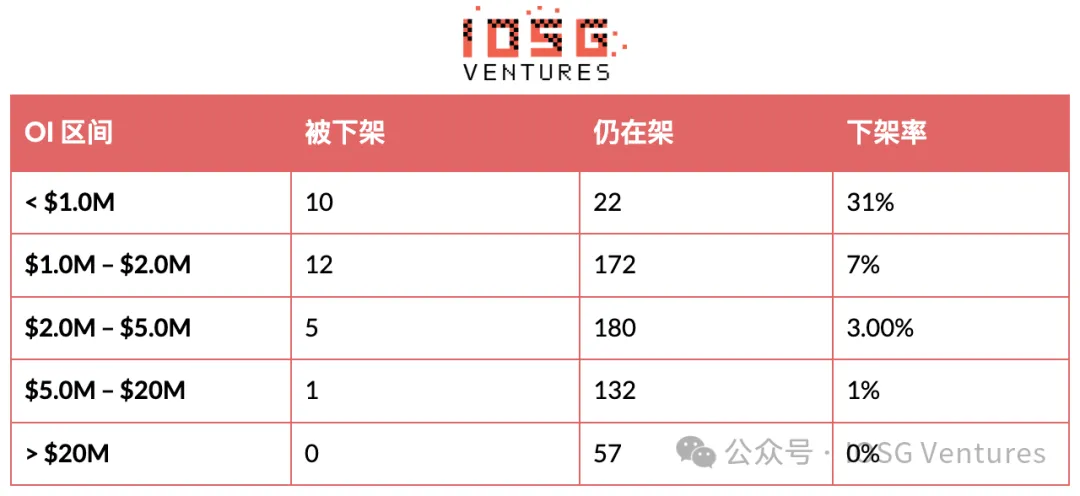
- 决定代币生死的核心要素并非交易量,而是完全稀释估值(FDV)和未平仓合约量(OI)。在2026年,FDV低于1,000万美元的现货代币中有49%被下架,而FDV超过1亿美元的无一例外得以保留。即便日均成交额处于100万至300万美元区间,仍有10.6%的项目遭下架。此外,OI低于100万美元的下架率为31%,高于2,000万美元则为0%。
- 币安自有的发行渠道并不具备永久保护伞的作用。2026年被下架的合约代币中,高达63%源自Binance Alpha;而在42个被下架的现货代币中,也有11个来自Launchpool或Launchpad平台。
本研究数据来源于币安官方公告、币安交易所后台记录以及CoinGecko平台信息,统计范围覆盖从2022年2月17日至2026年8月11日的全部历史现货下架事件(共计144起)及合约下架事件(共计150起)。文章重点聚焦于2026年频发的代币下架现象,深入探讨其背后的筛选机制与淘汰逻辑,旨在通过分析代币来源、完全稀释估值(FDV)及流动性等维度,为二级市场投资者识别潜在退市风险提供量化依据,同时也为项目方优化货架管理策略提供参考。
2026 年现货下架数量刷新纪录,批次间隔显著缩短
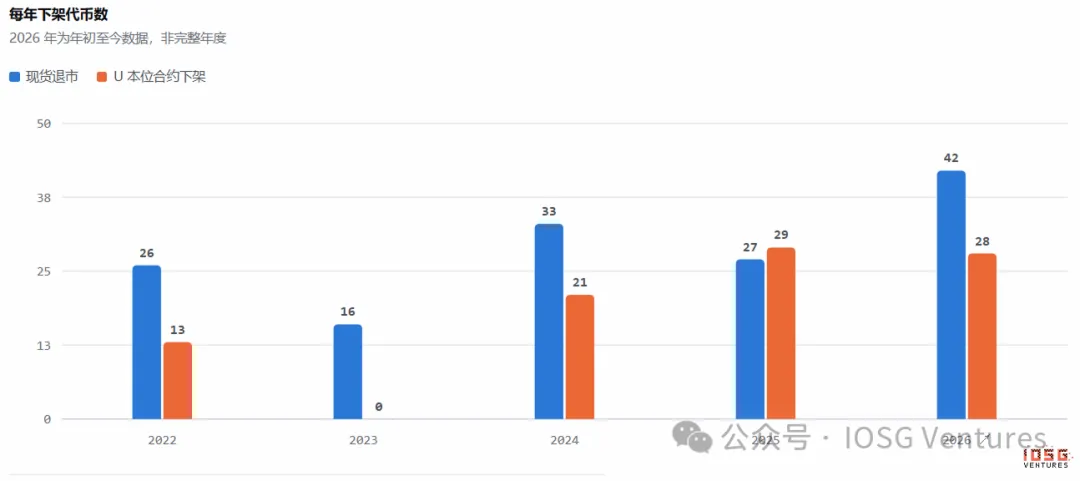
过去八个月内,现货下架42例,合约下架28例。现货端的delist数量已经超越了此前四年间的最高年度总和。受美股市场波动等因素影响,预计本年度末期的下架规模将进一步扩大。
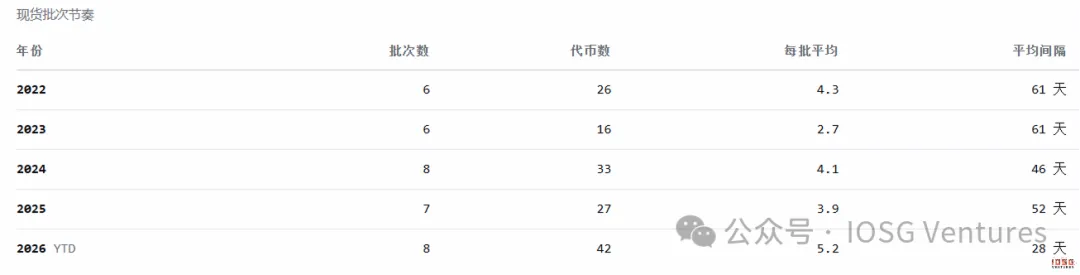
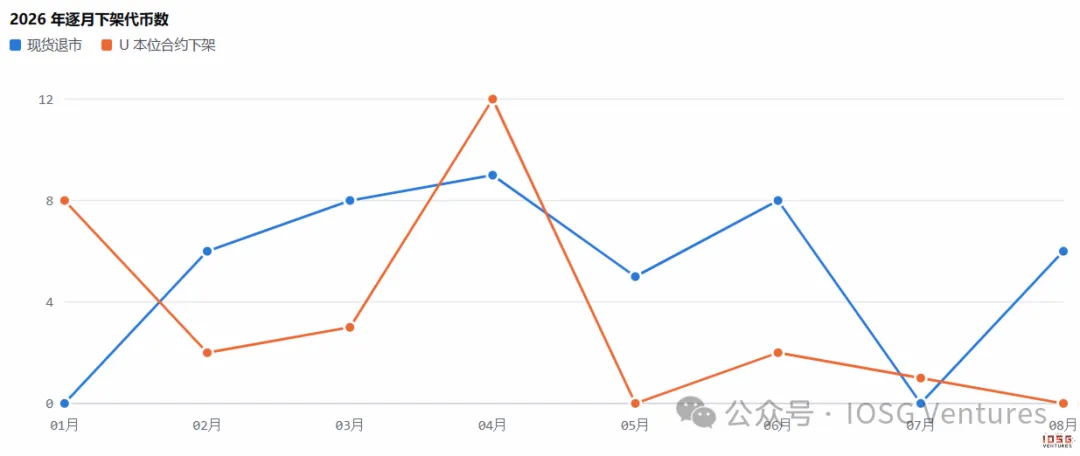
下架节奏正在提速:2026年平均每隔28天发布一批下架公告,而2025年的平均间隔为52天。每一批次的下架规模也在扩大,平均每批涉及代币数量突破5个。在这八次公告中,时间间隔最短仅8天,最长44天。例如在4月9日与4月17日连续发布两批公告,单月下架代币总数达到9个。
现货偏好“清库存”,合约热衷“去泡沫”
从资产在被下架时的中位存活年限来看,现货端呈现老化趋势,从2022年的4.1年增至2026年的5.1年;合约端则趋于年轻化,从1.3年降至0.8年。在42个退市现货中,有31个是2021年或更早上线的老牌资产,如PIVX、FUN、LRC等均坚持了8.6年。反观合约端,28个下架案例全部来自2024年后上线的品种,其中23个是2025年新增的,甚至有11个未能撑过半年生命周期。
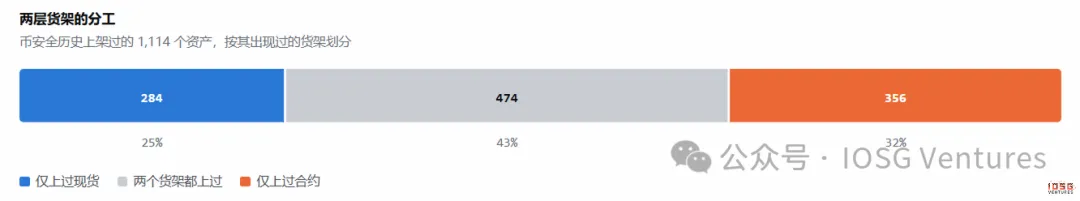
在同一家交易所内,现货与合约两大货架呈现出截然相反的淘汰逻辑。
纵观币安历史上架的1,114个资产,其中有284个仅存在于现货池,474个同时跨越两个货架,另有356个仅在合约层出现过。值得注意的是,2026年被下架的合约代币中,93%从未涉足现货领域,这意味着它们从未进入需要严格托管、节点维护及合规承诺的现货体系。
合约层本质上是一个低承诺的报价层级:采用现金结算、无需实物托管、也不构成对项目的信用背书,因此能够迅速引入热门叙事并快速退出。相反,现货层承载着更高的责任:每个上币行为都意味着长期的钱包管理、节点运维及合规义务。两者下架节奏的差异,根源在于上架时付出的成本与代价截然不同。
综合来看,现货退市更像是在清理历史遗留的低效库存,而合约下架则是对投机性试错敞口的回收。
典型下架路径:从合约撤退至现货清除
针对仅在单一货架被下架的项目进行统计分析:
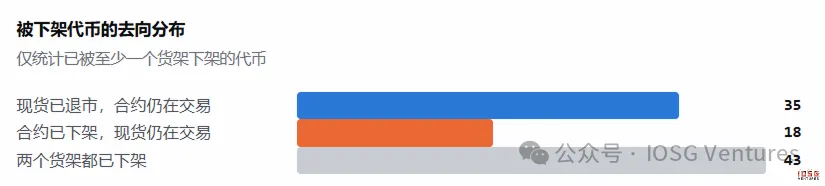
数据显示,“现货已退市但合约仍存续”的案例有35个,反向情况(合约退市但现货仍在)仅有18个,而两个货架同时被清退的则有43个。
这种差异背后有着明确的成本考量:砍掉现货可以节省真实的运维成本,并降低潜在的监管压力与声誉风险;而砍掉合约虽然能消除风险,却也会放弃包括波动率收益、资金费率及爆仓利润在内的潜在回报。对于一个基本面衰退的资产,作为纯粹的金融衍生品或许仍能维持一定的盈利能力。
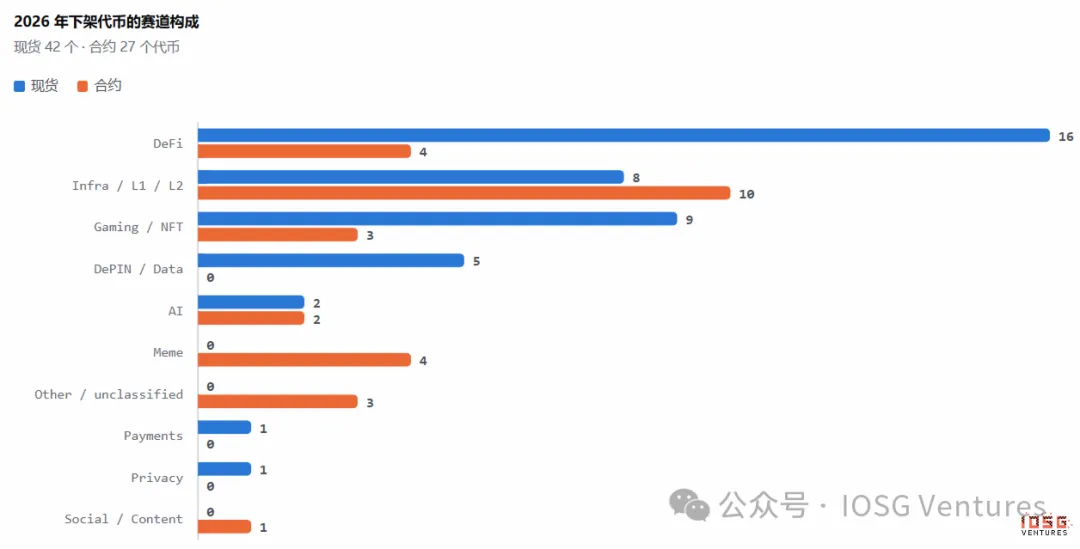
2026年现货退市的赛道分布显示:DeFi领域占16例(38%),Gaming/NFT占9例(21%),Infra/L1/L2占8例,DePIN/Data占5例。前两大领域合计占比近六成,且绝大多数属于2020至2021年上一轮周期的资产,42个样本中有20个集中爆发于这两年。
合约端的构成则大相径庭:Infra/L1/L2占10例,DeFi占4例,Meme占4例。合约端主要清理的是近两年涌现的新兴叙事项目。
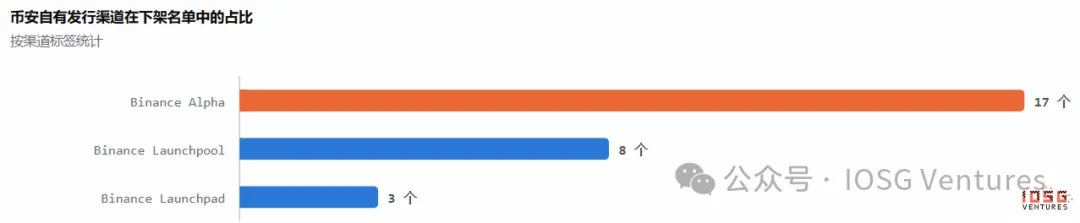
币安自有发行渠道在名单中也占据不小比例。2026年被下架的合约代币中,63%来自Binance Alpha Spotlight,其中包括ZKJ、PUFFER、TANSSI、YALA等;在42个被下架的现货项目中,11个(26%)是通过Launchpool或Launchpad发行的,涉及NTRN、RDNT、HIGH、MBOX、HFT等。最极端的案例当属A2Z,该项目通过Launchpad发行,2025年7月上链现货,却在2026年4月被下架,全程仅存活8个月。
这表明,通过Alpha或Launchpool获得的只是一次性的分发机会和短暂的曝光窗口,而非一张长期居留证。
核心指标:FDV与OI压倒成交量
为了明确影响现货去留的关键因素,我们将2026年被下架的代币与当时仍在架的代币放入相同区间进行对比,分别计算不同FDV和成交额区间的下架比例。
按FDV划分的现货下架率
按日均成交额划分的现货下架率
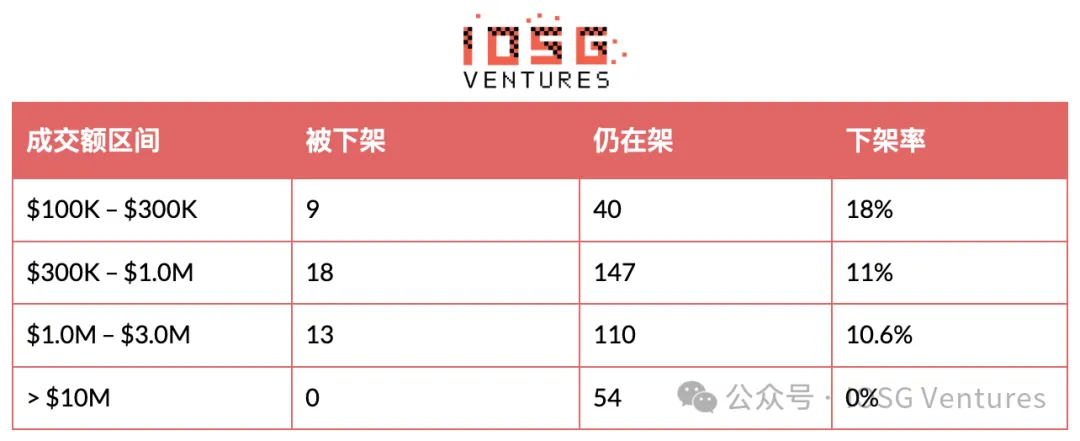
在下架项目中,FDV的区分度极为显著。以1,000万美元为门槛,下架率从49%骤降至16%,中间跨越了两个数量级;而成交额在10万至300万美元之间的下架率基本平稳,维持在10%至18%之间。四分位数分析也印证了这一点:现货下架组的FDV中位数为1,053万美元,而在架组为5,688万美元,相差5.4倍;成交额中位数分别为65万和119万,差距仅为1.8倍。
在合约层面,我们主要关注未平仓合约量(Open Interest, OI)指标。
按OI划分的U本位合约下架率
按日均成交额划分的U本位合约下架率
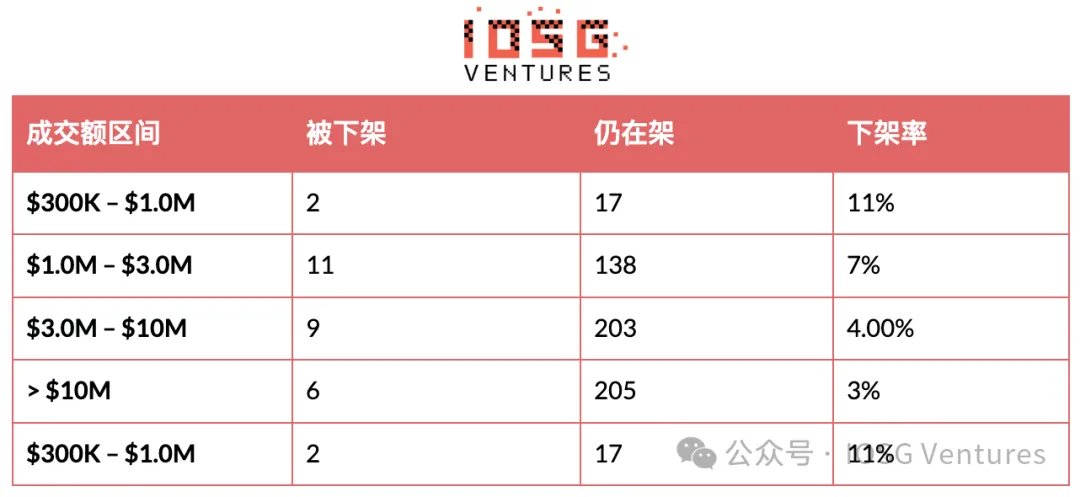
当OI低于100万美元时,下架率达到31%;而当OI高于2,000万美元时,下架率为0%。下架组的OI中位数为1.21百万美元,未下架组为3.13百万美元。相比之下,合约成交额在1亿美元以上的区间仍有2.8%的项目被下架,例如COMMON在公告前日均交易量达2,935万美元,RVV为2.854百万美元,依然难逃被移除的命运。
成交量极易受到虚假交易(Wash Trading)、高频量化策略或短线频繁换手的人为操纵。即使每日展现出数百万美元的交易额,也可能仅是小资金池内的低成本“对倒噪音”,无法真实反映资产的健康状况。相反,FDV代表了项目的整体资本沉淀及抗抛压能力,决定了现货市场的承接力;OI则代表了盘面上沉淀的真实保证金与博弈资金,决定了合约市场的深度与风控安全。因此,FDV与OI才是衡量资产长期存续价值与风险底线的最硬核指标。
启示与建议
对项目方的建议:重视资本留存,摒弃刷量行为
- 彻底放弃造假刷量:成交量无法掩盖流动性的枯竭。做市商与量化团队制造的对倒交易额不能作为护身符,风控部门只关注真实的资金留存。
- 守住FDV/OI防线:现货项目需维持市值与资本沉淀(建议FDV保持在1,000万美元以上);合约项目需引入真实对冲与博弈资金(建议OI保持在100万美元以上)。
- 渠道曝光非永动机:Binance Alpha或Launchpool/pad仅提供初始流量曝光,若后续缺乏真实生态支撑与资金池建设,同样会面临快速下架的命运。
对投资者的建议:警惕假象,追踪硬性指标
- 规避高成交量陷阱:对于那些成交量巨大但FDV或OI偏低的资产应保持警惕,这类资产往往充斥着伪造的流动性假象,随时可能面临清算或退市风险。
- 设定退市预警红线:将现货FDV < 1,000万美元、合约OI < 100万美元视为高危红线,一旦触及应及时清仓或降低杠杆,以避免因流动性折价或穿仓造成的巨额损失。
- 区分货架淘汰逻辑:老牌DeFi/Gaming项目若FDV持续萎缩,需防范现货退市风险;近两年兴起的新叙事项目若合约OI匮乏,则需警惕衍生品下架引发的连锁抛售效应。
以上就是关于币安山寨币淘汰赛的详细解析,更多关于该主题的资料请关注后续相关文章!