随着美国证券交易委员会(SEC)正式颁布代币化股票监管新规,链上证券市场的竞争版图预计将发生深刻变革。在此次政策调整中,拥有正规牌照的金融机构、持牌证券公司以及传统资产服务商被视作主要受益群体,他们得以借势拓展链上证券业务,开辟新的增长曲线。相反,缺乏相应资质的加密交易平台及不符合合规标准的代币项目则可能成为“输家”,其业务开展将受到严格约束,生存空间面临大幅压缩。
新规的核心在于明确链上股票交易必须严格遵循现有的证券法律法规,从而显著抬高了行业的准入门槛。鉴于代币化证券行业尚处于发展初期,监管细则仍有进一步完善的余地。相关机构亟需调整现有业务架构,而投资者也需密切关注监管政策的最新动向,以规避相关产品潜在的合规风险。
SEC为此类代币化股票规划了为期五年的过渡路径,但该路径仅适用于部分特定产品和渠道。Uniswap、Robinhood、Coinbase 以及 Kraken 等头部平台中,究竟谁能最终胜出并适应这一新模式?
在SEC上周宣布创新豁免后,Robinhood首席执行官Vlad Tenev表示:“代币化即将进入美国市场,市场似乎对这一发展持良好态度。”
紧随消息公布,BTC和ETH价格飙升超过10%,而作为有望成为代币化股票交易核心枢纽协议的Uniswap,其UNI代币在随后几天内涨幅更是超过了30%。
尽管美国证券交易委员会确实批准了代币化股票的相关概念,但大多数目前市面上已有的股票代币并不在新规的直接约束或覆盖范围内。
委员会推出的这项为期五年的创新豁免,为特定场所提供了一条便利通道,允许它们在无需注册为证券交易所的情况下,在链上交易代币化的国家市场系统(NMS)股票;同时也允许第三方在满足特定条件时对股票进行代币化处理。
关键在于,这些代币必须赋予持有者与底层股份以及交易平台许可用户和池所需的“权利和特权”完全相同的权益。
并非所有名为“代币化股票”的产品都符合标准。有些代币虽然外观类似股票并能追踪股价走势,但并不赋予股东实际权利。根据新规,此类产品将被归类为“合成股票”,从而不符合规定。
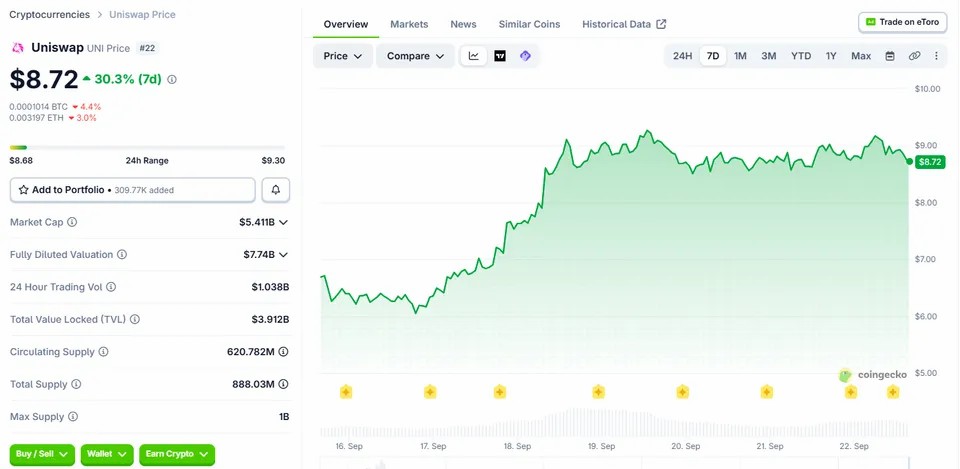
美国证券交易委员会(SEC)宣布后,UNI上涨超过30%。来源:Coingecko
这意味着行业内一些最具知名度的玩家可能已经抢占了先机,而其他公司则急需追赶。正如Ondo Finance全球监管事务负责人Peter Curley对《Magazine》所言:
“不是我们做的每件衣服都能放下,这没关系。重要的是SEC采取了行动,而不是等待国会完成这项工作。”
SEC的代币化通道很窄
SEC于9月17日发布的命令规定,对于某些通过授权的自动化做市商(AMM)流动性池交易代币化NMS股票的场所,暂时免除其作为交易所注册的义务。
换言之,该机构为链上股票交易开辟了一条专用通道,但这条通道的规格相当具体,不仅代币本身需要合规,运营场地同样需要符合要求。
若要符合资格,代币化股票必须向持有人提供与标的证券一致的股息分配和投票权。
第三方可以在不与发行人存在关联的情况下对股票进行代币化,但发行人有权在代币交易前将其剔除出名单。
这一规定直接排除了“合成敞口”的可能性,这对Robinhood目前的股票代币产品以及Kraken的xStocks来说是一个不利消息。
委员赫斯特·皮尔士强调,该豁免涵盖的是特定模型,而非所有可能的交易代币化证券方式,尽管她同时表示SEC对其他模型持开放态度。
最接近SEC模型的产品
Coinbase的股票代币产品在合规性上也做得相当接近。
9月14日,首席执行官布莱恩·阿姆斯特朗表示,公司已通过其代币化股票“树立了标准”,因为它们既非合成工具也非债务工具,而是“真正的完全支持证券,可兑换基础股票,并整合股息”,且投票权“即将到来”。
然而,Coinbase 目前的代币化股票发行主要面向非美国客户,其交易所基础设施基于中央限价单簿构建。SEC的豁免权建立在提供许可AMM流动性池的TSV(代币化证券验证器)之上。不过,由于Coinbase运营着Base网络,因此在这方面具有一定的选择灵活性。
Ondo于六月推出了代币化美国证券,其底层股票由传统托管机构持有,代币则代表投资者的链上权利。
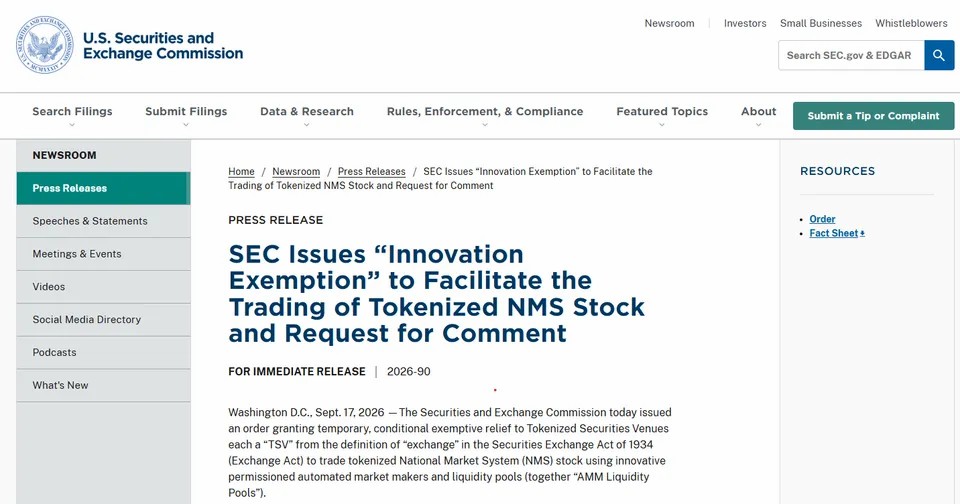
美国证券交易委员会(SEC)发布创新豁免。来源:SEC
此外,Ondo还收购了Oasis Pro,该公司包括一个在SEC注册的经纪自营商、ATS(替代交易系统)和转账代理,并在传统市场和链上市场两端都拥有完善的基础设施。
柯利表示,SEC的豁免“正是我们已经证明的模式:托管制、基于权利的、股东权益和公司行为传入持有人手中。”不过,他补充道,“我们并不假设任何事情会自动通过。”
Coinbase 和 Ondo 都拥有 SEC 似乎想要的基础设施部分内容。两者都不能假设现有架构不经过一些调整就符合标准,但他们可能需要更少重建。
Uniswap 的授权池可能会打开大门
SEC豁免是专门针对授权的AMM流动性池设计的,这对Uniswap来说似乎是个好消息。
该协议于7月为v4引入了许可池,允许受监管资产通过AMM进行交易,且直接在链上强制执行合规。
虽然这并不意味着Uniswap本身就是TSV,但其v4基础设施可以被运营商使用,因为许可池让发行人控制谁可以交易或提供流动性,这符合SEC的要求。
许可访问需要了解你的客户(KYC)验证、记录保存、公开通知和交易透明度。
如果该基础设施能够与美国证券交易所需的股东权利和监管基础设施相连接,Uniswap有望拥有一套可以适应SEC模式的框架。
Robinhood 拥有用户,但没有合适的产品
Robinhood 目前在 Robinhood Chain 上已有约 200 个股票代币交易,Tenev 将其描述为一对一支持且完全可组合的 DeFi。
但四柱研究主管金在元指出,SEC的命令排除了合成暴露,排除了股票代币和Kraken的xStocks等产品。
Robinhood的股票代币是由Robinhood Assets(泽西)有限公司发行的代币化债务证券。这意味着他们提供基础股票的经济敞口,但不赋予持有人法律或实益权利。它们也未在美国证券法下 注册,美国人无法购买。
董事长保罗·阿特金斯表示,这段时间将使市场“发展起来”。来源:SEC
虽然Robinhood现有产品不符合SEC的规定,但如果能调整模型以适应新要求,其分销和区块链基础设施将带来巨大优势。
Kraken的xStocks完全由基础股票支持,但持有人不享有传统股票的同等权利。而且仅凭股票作为担保不足以获得此豁免。
RWA.xyz(代币化现实资产(RWA)市场情报平台研究与运营主管Bryan Choe表示,目前大多数代币化股票产品由第三方赞助,但他预计未来12个月内情况将有所改变。
他告诉《Magazine》:“我们预计大多数产品将转向发行方赞助的模式。”他表示,豁免“使代币发行人与股票发行人保持一致”,可能在不同发行模式之间带来更多平衡。
五年时间证明代币化股票实际上更好
SEC将该豁免描述为临时的,主席保罗·阿特金斯表示,这五年的期限将允许市场“发展”,同时委员会“评估未来的规则制定”。
除了哪家公司获得首个合规场所外,真正的考验是代币化股票是否会真正起飞。
正如柯利所说,投资者最终需要获得“比传统券商仓位更快、更便宜或更有价值的东西”。关于股票代币的分散流动性是否能提供良好价格或良好的用户体验,已经有人质疑。
该豁免可能实现全天候交易、分时所有权、更快结算、链上可组合性和股东权利。但归根结底,这些优势只有在投资者真正关心时才重要。
以上就是SEC发布代币化股票新规,盘点政策落地后的市场赢家与潜在输家的详细内容,更多关于SEC新规:代币股赢家输家的资料请关注其它相关文章!