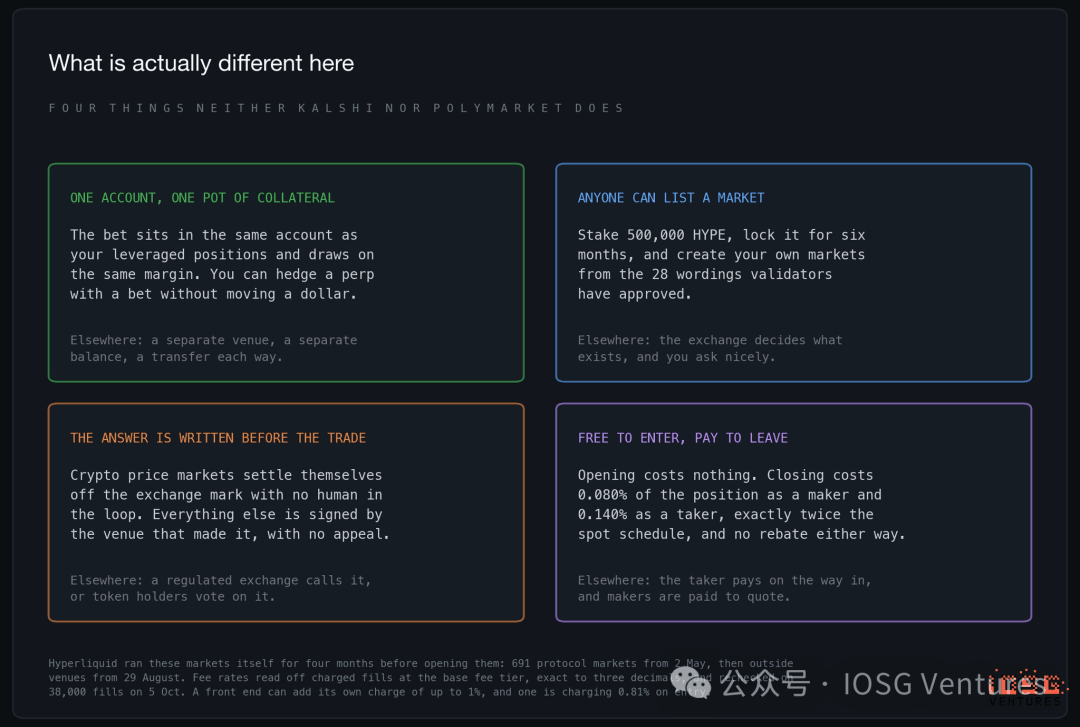
与其说 HIP-4 是 Polymarket 的竞品,不如说它更像挂在你永续合约仓位旁的一张期权凭证。Yes 份额与你持有的杠杆仓位共享同一个账户和保证金池,并在同一撮合引擎中完成交易,这使得一笔下注及其对应的对冲仓位始终保持在同一界面内操作。此外,它在三个方面展现了独特的差异化策略:任何人只需质押 50 万枚 HYPE 即可开设市场;结算条件在第一笔交易发生前便已固化于模板之中;进场免收手续费,离场时仅收取约千分之一的费用,这与 Kalshi 和 Polymarket 的收费逻辑截然相反。
在上线初期,HIP-4 仅由 Hyperliquid 自身运营。2026 年 5 月 2 日上线时,协议直接管理所有 691 个市场,直至 8 月 29 日才向外部场所开放权限。此后仅有三家机构缴纳了质押金,至今未有第四家加入。
市场的可见性高度依赖于访问地域。预测市场拥有独立页面 app.hyperliquid.xyz/outcomes,前端会根据用户所在地区决定是否将其纳入与永续合约、现货并列的交易列表。例如,使用韩国网络访问时,列表中会出现该选项;而在测试所使用的网络环境下,列表和菜单中均无法找到入口,但页面本身仍可正常打开并进行交易。Hyperliquid 在多个国家限制了前端访问,因此你看不到的功能,可能在两个时区之外的人眼中清晰可见。
从 5 月至今,HIP-4 的累计成交额为 3.17 亿美元,而 Kalshi 不到四个小时即可完成这一体量。到了 9 月份,Kalshi 和 Polymarket 每成交 1,000 美元,HIP-4 的成交额仅为 70 美分左右。
一、产品设计:与 Kalshi、Polymarket 的四处不同
根据基础费率档,从实际扣费的成交数据反推得出的费率如下:
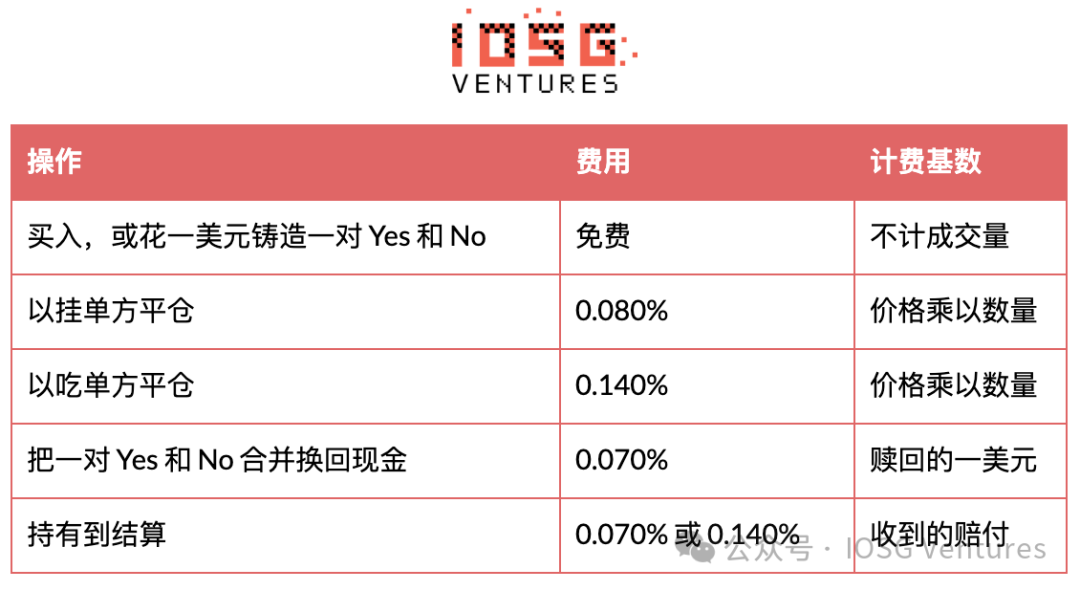
这恰好是现货费率的两倍:现货基础档吃单费率为 0.070%,挂单为 0.040%。HIP-4 采取一边加倍、一边归零的策略,一个完整来回的成本与现货持平,只是全部费用均在离场时一次性收取。常见的折扣方式为简单相乘:4% 的推荐折扣将 0.140% 降至 0.1344%,再叠加 10% 的质押折扣后变为 0.12096%,经核对每一笔交易均准确无误。值得注意的是,挂单没有返佣,这是做市商在此处相比交易所其他板块唯一的劣势所在。
目前尚无场所将费率系数调整至默认值以上,因此场所的分成直接从协议费率中扣除,而非额外加收。进场环节唯一可能产生的费用来自前端应用:依据现货规则,builder 费上限为 1%,有一款应用在进场时收取 0.81%,约为协议离场费的六倍。
结算机制值得重点关注,因为风险集中于此。Polymarket 依赖 UMA 代币持有者投票裁决,今年早些时候一个价值 3.75 亿美元的 Microstrategy 市场便因此引发激烈争议。Kalshi 作为受监管交易所自行裁决,并受监管机构监督。HIP-4 则采取了拆分处理:加密价格市场在约定时间点读取交易所标记价格自动结算;其余市场均由开市场者签字确认结果,既无争议期,也无他人可代签。
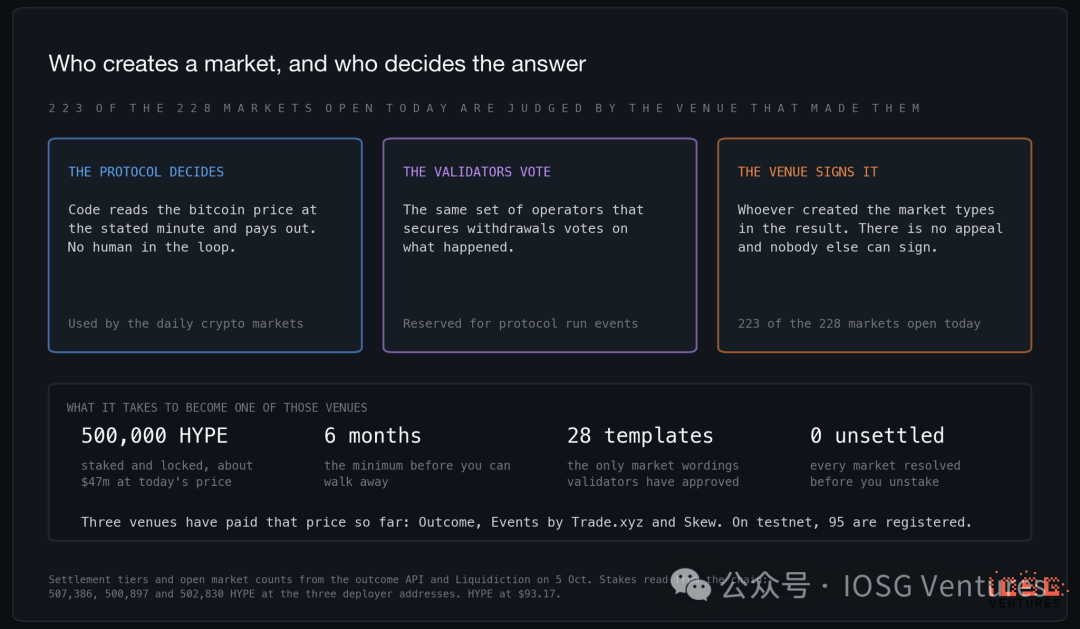
在当前开放的 228 个市场中,有 223 个属于后者(即由开市场者签字定结果)。约束力来源于资金和时间,而非流程。只要场所还有未结算的市场,质押金便被锁定;六个月内不可撤出;且只能使用验证者预先批准的措辞。这些措辞故意写得详尽严谨,例如关于「公司上市」的模板,光是定义何为上市就列出了一整页条件。规则在交易前确立,优于事后争论。虽然将决定权交给具名方且不留申诉渠道的做法,不如拥有一套完善的流程机制,但这前提是那套流程本身必须可靠无误。
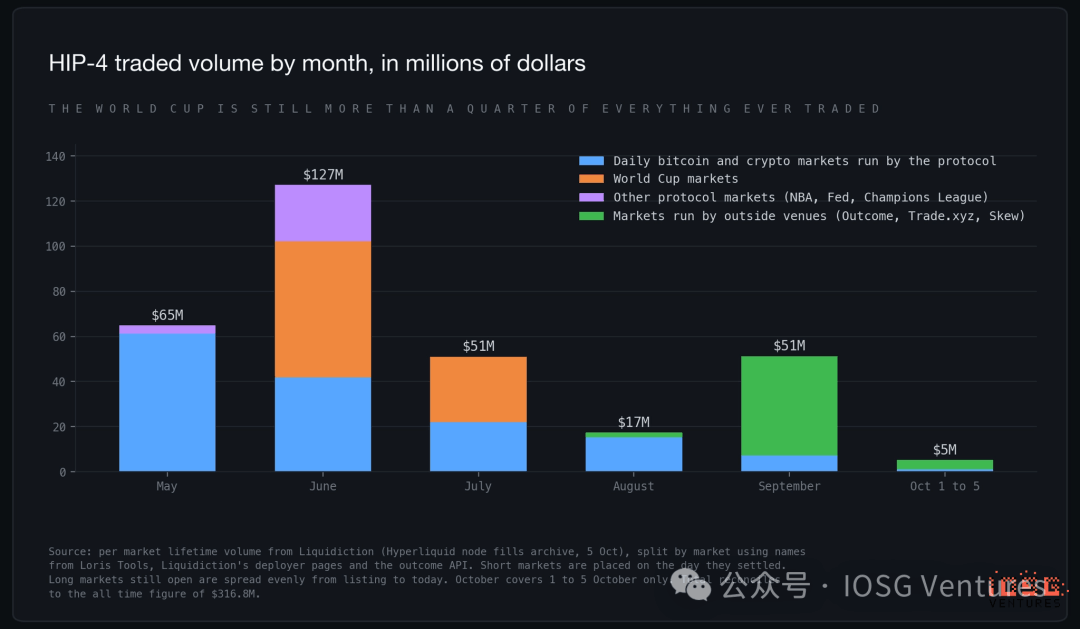
6 月迎来高峰,主要得益于世界杯赛事。仅足球市场就贡献了 8,950 万美元的成交量,占 HIP-4 累计成交总额的 28%。随着世界杯落幕,两个月内成交量下跌超过八成。9 月回升至 5,100 万美元,增长部分全部来自外部场所;10 月前五天成交 500 万美元。
在这些热点事件之外,自 5 月起协议每天都在运行同一类市场:明早六点比特币价格是否会高于特定价位。这或许是极具 Hyperliquid 特色的产品,尽管连续四个月下跌后才触底。
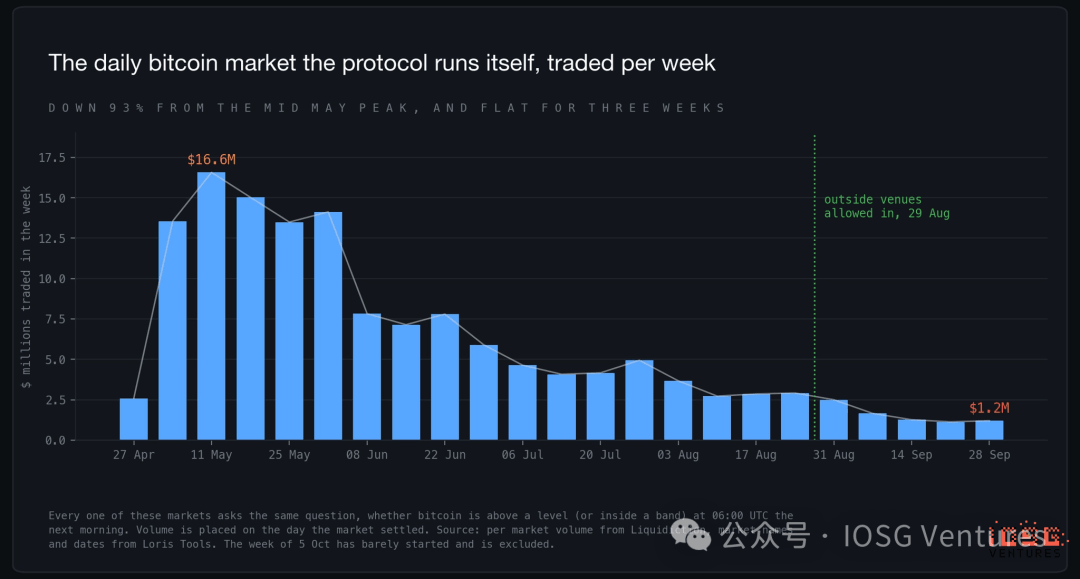
5 月 11 日那一周成交 1,660 万美元,而至 9 月 28 日那一周仅剩 120 万美元,此前两周也维持在此水平。同一问题每日重复提问,关注人数逐渐减少,直至几乎无人问津才停止。无论 HIP-4 未来如何演变,都不应重现此种状况。
二、开放部署五周:
补贴撑起的成交与重复上架的市场
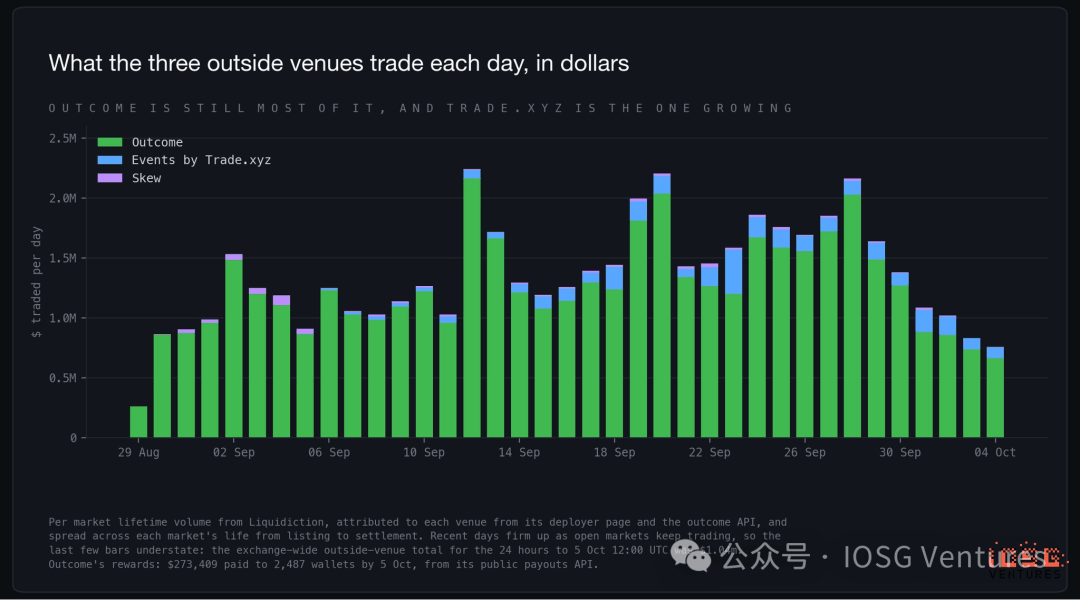
Outcome 于 8 月 29 日率先上线。Skew 次日注册市场,但截至目前几乎无成交。Trade.xyz 旗下的 Events 于 9 月 5 日注册,并于 10 日向公众开放。纵观整个 HIP-4 生态,最近一天里 Outcome 占比 68%,Trade.xyz 占 21%,协议自营市场占 10%,其余为 Skew。若仅计算外部场所,自 8 月 29 日以来 Outcome 占据了 92% 的份额,而 Trade.xyz 从零起步,在最近一天已接近四分之一。它挑选的市场最具特色:包括押注自家股票和大宗商品永续价格的二元合约、NFL 赛事,以及交易所中仅有的 Anthropic 和 OpenAI 能否在期限前上市的问题。
这些成交量需打折看待。Outcome 设有一个 100 万美元的奖励计划,按市场和天数为挂单方及交易者发放资金,但仅奖励带有其自家应用代码的订单。截至 10 月 5 日,已向 2,487 个钱包发放 273,409 美元,日均约 7,400 美元,约占 Outcome 总成交额的 0.6%,相当于往返交易成本的四倍。预算已消耗四分之一,且每日发放速度并未减缓。外部场所 9 月份日均成交 100 万至 200 万美元,周末最为活跃;进入 10 月后回落至日均 100 万美元左右,而奖励仍在持续发放。
开放上架也导致了首批重复市场的出现。Outcome 和 Trade.xyz 均设立了美联储 10 月议息的市场,过去七天 Outcome 侧成交 35.4 万美元,而 Trade.xyz 侧仅 90 美元。两家还都设立了一组关于 Anthropic 上市首日市值的问题,双方均鲜有成交。任何人都可上架一个问题,这意味着两家可以上架相同议题,但其订单簿不会合并。资金自然流向提供补贴的一方。
交易内容正逐渐向体育领域倾斜。过去 30 天内,足球、美式橄榄球和电竞占总成交量的 45%,加密价格问题占 42%,股票和大宗商品占 7%,美联储相关占 6%。持仓分布更为极端:三分之二的在险资金押注于体育项目,大部分为英超、欧冠和 NFL 冠军等赛季长线盘,加密价格仅占 17%。
可选模板的增长速度快于场所数量。验证者已批准 28 个模板,9 月中旬时为 18 个,新增内容包括让分盘和大小分、金球奖、排行榜上两个 AI 模型的对抗,以及公司上市首日市值。下一次网络升级将使每家场所的上限翻倍,在线市场总数达到 200 个,每天新开设 1,000 个。测试网上已有 95 个部署方注册,主网目前仍只有三家。
三、订单来源:七成流量经由 Outcome
前端应用想替你下单,需要你授权一把单独的签名密钥,且该密钥将以应用名称命名。因此在 outcome.xyz 注册过的钱包会一直携带类似 Outcome-9d3c74de 的标签,任何人均可公开查询。交易所自身的手机端登录亦如此,显示为 Mobile QR;桌面端则在每一步均使用你自己的密钥签名,不留标签。我们仅观察了 Outcome,因其占据外部场所成交的九成左右,其数据具有代表性。
约七成的成交来自在 outcome.xyz 注册过的钱包,约五分之一来自完全无标签的钱包,十分之一来自给自身密钥命名的脚本和第三方工具。随着规模扩大,Outcome 的占比进一步上升:在最大的 20 个钱包中占据四分之三的金额,其余钱包中约占一半。这正是奖励计划所致:它仅奖励经过 Outcome 代码路由的订单,而领取奖励的做市商恰好是最大的那批钱包。
该方法存在局限性。有标签仅表明该钱包曾通过某应用注册,不能证明某一笔成交由其路由。无标签的五分之一也不能被视为交易所官方页面的用户:其中大多数同时在多个订单簿上进行双边报价,使用的是用自己密钥签名的脚本。样本从 60 个最活跃订单簿的近期成交中抽取了 121 个钱包,按 48 小时内的成交金额加权,天然偏向做市商。手续费数据也无法回答此问题。样本中不到 1% 的金额支付了 builder 费,两天总计九美元,而 Outcome 自己的代码不收费,免费路由的应用和无应用看起来并无二致。
四、对标 Kalshi 与 Polymarket: 差距约 1,400 倍,且仍在拉大
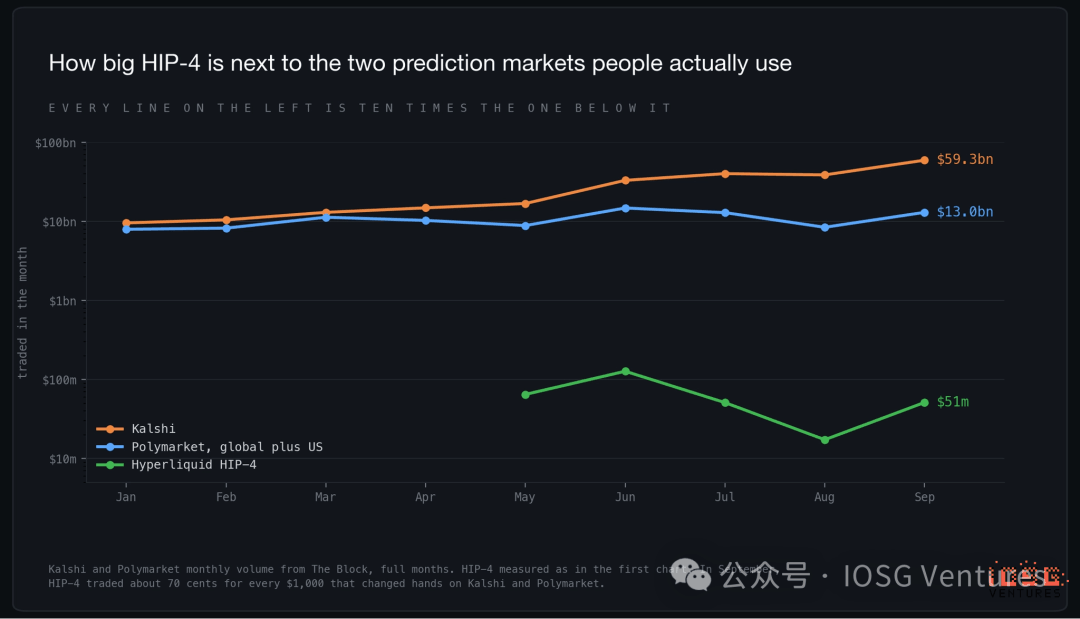
差距约为 1,400 倍,且以美元计仍在扩大,即便 HIP-4 自身也在增长。Kalshi 9 月成交 593 亿美元,较 8 月增加 206 亿。Polymarket 连同其美国业务成交 130 亿美元,目前大头已转移至美国应用。HIP-4 仅为 5,100 万美元。
老牌平台的优势并非在于市场设计,而是赢在真正带动成交量的两大要素上。一是备受关注的热门事件,数量成千上万,新闻出炉数小时内即可上架;二是分发渠道:包括应用、品牌、体育受众,Kalshi 更具备一层可直接接入的美国券商合规外壳。相比之下,HIP-4 手中仅有 28 个模板、三家场所,以及一群原本就在进行永续交易的用户。
老牌平台也开始向 Hyperliquid 靠拢。Polymarket 于 9 月初面向美国以外用户上线了永续合约,67 个市场覆盖加密、股票、指数和大宗商品,杠杆最高可达 20 倍。将下注与杠杆仓位置于同一屋檐下,本是 HIP-4 的独有特性,如今已成一场功能竞赛,而 Polymarket 入场时手握的是现成用户群体。
五、经济账: 全市场手续费不及单家质押收益的一半
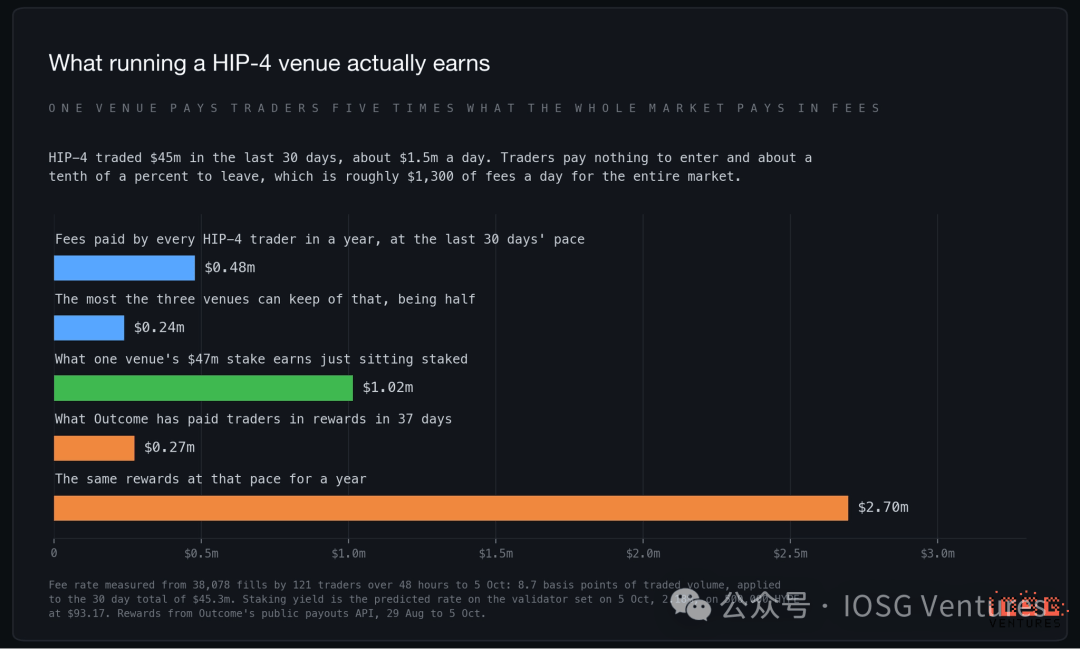
按过去 30 天的节奏推算,HIP-4 全体交易者一年支付的手续费约为 48 万美元。场所最多拿走一半,还需三家分摊。一家场所为入场锁定的质押金,若闲置一年即可赚取 100 万美元;而成交量最大的那家,正以每年 270 万美元的速度发放奖励以换取成交。
基于这些数据,尚无一家场所在从事传统意义上的生意。它们是在购买一份期权,这份期权亦有价值:Hyperliquid 表示部署方未来可自行调高费率,成交量有望增长至足以支撑费用,而这个赛道的私募对标估值分别为 220 亿和 210 亿美元,Kalshi 还在洽谈 400 亿估值。但它终究是一份期权,持有成本是一笔 4,700 万美元的质押金,如果成交迟迟不来,这份期权终将作废。
六、结论:设计领先,市场未至
积木搭得好,市场还没来。
以工程师的标准审视,Hyperliquid 打造了更优质的产品:单一账户、统一保证金池,下注与对冲仓位同屏显示;结算方式在首笔交易前写入模板;同一问题的 Yes 和 No 共用订单簿,避免流动性割裂。过去五个月没有任何迹象表明设计是瓶颈。
支持它的核心理由在于“永不离开”。保证金、对冲和下注均在一个账户内完成,对于已在 Hyperliquid 进行永续交易的台资而言,添加预测仓位只需点击一下,无需切换平台、开立新余额或来回转账。无论与 Kalshi 的竞争结果如何,这一优势都具有价值,也是即使无法盈利也能以某种规模存续的原因。不过,它已不像 8 月时那般独特:Polymarket 现在也在下注旁提供杠杆服务,且它是从拥有用户的基础出发。
深度尚显不足。在最活跃的 25 个订单簿上,买卖价差中位数为 0.29 美分,最优卖价一美分以内仅挂单约 4,700 美元。1,000 美元的市价买单,成交价仅比最优卖价高出几个基点;10,000 美元的买单需多付 2% 到 3%,且在这 25 个订单簿中有四五个,按可见挂单根本无法消化。散户规模在此交易尚可,大资金则受限。做市商不断重新报价,耐心挂单的结果会比数据表现好,但订单簿如此单薄,符合一个上线五个月的市场常态。
可供交易的内容有限。预测市场的成交量取决于话题,话题要么来自每周上架数百个事件的编辑团队,要么来自体育赛事。HIP-4 仅有 28 个获批措辞,三家场所各投入 4,700 万美元押金方可使用,其中两家已在上架相同问题。Kalshi 一个下午即可为一条新闻开辟市场。
用户群体定位也较为特定。每个地址日均交易八次,这是交易台的行为,而非大众下注模式。若目标是服务于加密交易者提供有封顶收益的工具,这无可厚非,正是这套设计的强项。但若目标是争夺 Kalshi 和 Polymarket 正在争取的大众用户,则力不从心,而三分之二的在险资金押注于赛季长线足球盘,说明各家场所仍在朝此方向努力。
最可能的走向是平淡发展。HIP-4 将持续作为 Hyperliquid 的一项功能,赚取微薄收入,其意义在于让永续交易者无需去别处开户。这值得建设,但不值得按一门独立的预测市场生意来估值。
到此这篇关于Hyperliquid的预测市场HIP-4,为何追不上Polymarket的文章就介绍到这了,更多相关Hyperliquid追不上Polymarket内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!