摘要:随着2026年步入尾声,全球金融版图仍将在10月及11月经历一系列关键事件的洗礼。本文系统梳理了那些有望左右美股表现、加密资产价格以及全球风险偏好走向的重大节点,助读者提前洞察市场脉络。
一、美国中期选举:政治变局下的监管风向
11月3日,美国将迎来中期选举日。依据官方说明,众议院全部435个席位将重新洗牌,参议院部分席位也将进行改选。尽管此次选举不直接决定总统归属,但其结果将深刻重构国会权力平衡,进而对未来两年的财政政策、税收制度、金融监管框架及产业导向产生深远影响。
路透社分析指出,民主 党在国会两院或其中一院获胜,并不能阻止特朗 普政府继续给予华尔街银行、预测市场和加密货币公司监管方面的优惠,但却能赋予民主 党强有力的工具来调查这些行业及其监管机构。
多项民调显示,民主 党在众议院夺回控制权的可能性较大,且在参议院竞选中占据上风。一旦民主 党控制任一议院,他们将掌握传唤权、组建更庞大的调查团队,并有权要求监管机构负责人及企业CEO出庭作证,这将被调查对象带来严峻挑战及潜在的法律风险。
民 主党人已准备调查特朗 普及其家人与加密货币和预测市场行业的联系。各方认为此类交易存在显著的利益冲突。民主 党还一直在推动加强对预测市场的监管,他们认为这些市场可能为不当行为开辟新的途径,并通过允许政府内部人员泄露机密信息来损害国家 安全。对此,预测市场从业者强调其已建立严格的合规防线以防范违规行为;而政府方面则主张,支持加密货币与预测市场的创新有助于保留美国的就业机会与资本活力。
当被问及潜在的调查行动时,众议院监督委员会民主 党成员罗·卡纳回应称:“我绝对认为我们需要审查这些金融交易,这些加密货币交易,看看我们的国家 安全是否受到了损害。”
除了特朗普本人,其任内的监管机构也可能成为攻击目标,特别是那些放松贷款机构监管及减少执法力度的部门。律师与分析师认为,华尔街在人工智能热潮和数据中心融资方面所扮演的角色(这是一个极具争议的选举议题),以及其对住房和其他住房可负担性挑战的影响,也可能受到审查。
综上所述,中期选举的结果将直接影响美国加密市场立法的环境氛围、监管机构的政策基调,以及市场对于未来合规成本的预期。需要注意的是,选举结果并非法律变更的直接触发器,后续仍需密切关注具体的立法进程。
二、美联储议息会议:通胀顽疾与加息预期
年内剩余两次美联储议息会议分别定于10月27日至28日,以及12月8日至9日举行。
此前在9月16日,美联储已将联邦基金利率目标区间上调25个基点至3.75%—4.00%。当时联储声明提到:经济活动正稳步扩张。尽管地缘政治局势发展等因素导致不确定性依然较高, 但国内消费依然保持韧性。生产率增长强劲,资本投资也十分活跃。就业增长与劳动力增长保持同步,失业率变化不大。通胀依然高企。今天的政策行动将有助于更快地实现委员会设定的2%的目标。委员会将致力于稳定物价。
10月14日公布的美国9月CPI数据进一步加剧了市场对通胀的担忧。根据美国劳工统计局的数据,9月CPI环比上涨0.6%,同比上涨3.7%;剔除食品和能源后的核心CPI同比上涨2.6%。其中,汽油价格环比大涨9.1%,能源价格上涨成为推升整体CPI的主要因素。
美联储对各辖区联系人的调查显示,随着能源价格上涨向全美扩散,最近几周12个联储辖区中有一半报告物价压力高企或加剧。美联储周三发布的褐皮书也证实,许多辖区的企业提及来自大宗商品、关税及保险等方面的通胀压力。报告写道:“企业表示柴油价格处于高位,燃油附加费正在将上涨的成本传导至整个供应链。”
受此影响,市场大幅上调了加息预期。Prestige Economics总裁Jason Schenker表示,美联储可能会在12月考虑更大幅度、达50个基点的加息。
如果美联储进一步加息,美元走强、收益率上升和风险偏好下降可能共同对比特币及其他加密资产形成压力;如果未来货币政策转向宽松,则可能为风险资产提供支持。
三、韩国股市震荡:AI泡沫破裂还是情绪宣泄?
除央行政策外,近期韩国股市的剧烈波动同样不容忽视。
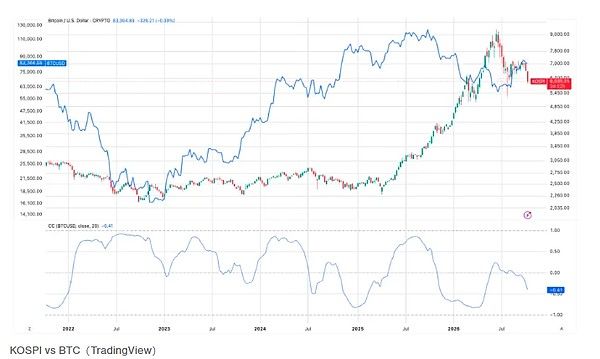
据路透社报道,周四,韩国基准股指 KOSPI 收于六个月来的最低点,原因是芯片制造商的大幅抛售触发了熔断机制。此前,美国通胀数据持续低迷,加剧了市场对进一步加息的预期,并对全球人工智能投资热潮产生了疑虑。基准 KOSPI 收盘下跌 454.59 点,跌幅 7.57%,报 5,554.22 点,创下自 4 月 7 日以来的最低收盘价,并连续第七个交易日下跌,为 2024 年 9 月以来最长连跌纪录。交易时段内,韩国综合股价指数(KOSPI)一度下跌9.29%,并触发熔断机制,这是自7月29日以来的首次熔断,交易暂停20分钟。这是KOSPI今年第10次、历史上第16次触发熔断机制。
此次暴跌并非单一因素导致,而是美国通胀反弹、加息预期升温与AI产业估值担忧共同作用的结果。
美国通胀的回暖加剧了市场对高利率环境将持续更久的担忧。对于估值偏高且需持续资本投入的科技巨头而言,融资成本的上升不仅压制估值,也降低了未来现金流的折现价值;市场正在重新评估AI基础设施投资的回报率,尽管AI行业市场需求庞大,但数据中心、服务器和芯片等基础设施需要投入巨额资金。投资者越来越关注这些投入究竟能带来多少实际收入和利润,以及企业能否持续获得融资。
10月13日,以太坊财库公司BitMine 董事长Tom Lee发文表示,韩国股市的大幅下跌可能正在向加密市场蔓延。但CoinDesk在当天的报道中指出,KOSPI在当时一轮下跌中单日下跌5.5%,而比特币却从此前低位反弹,表现出与韩国股票市场不同的走势。
四、Anthropic IPO:史上最大规模上市之一的前奏
Anthropic预计最早可能在11月9日当周启动正式路演,并争取在感恩节前挂牌交易,具体时间表仍有调整空间。在市场对AI行业热情有所冷却的背景下,这家AI初创公司正努力为其重磅上市计划争取投资者的青睐。
10月15日,据英国金 融时报报道,Anthropic告知投资者,其第三季度营收已跃升至168亿美元,且当季实现盈利。其季度营收较第二季度的115亿美元增长了近50%。该公司的业绩成长速度相当快,2025年同期仅为7.87亿美元,今年第一季度为47.3亿美元。芯片和数据中心是AI实验室训练和运行模型的必需品,也是公司最大的开支。
Anthropic的目标估值超过2万亿美元,该公司正努力说服投资者,其迅猛的收入增长最终可以抵消构建和运行人工智能系统的巨大成本。外界普遍预计,这家Claude模型开发商的IPO将成为史上估值最高的上市交易之一。
同时,Anthropic未来十年需要承担超过5000亿美元的云计算、芯片及基础设施支出承诺。若企业AI需求继续扩大,提前锁定算力可以帮助公司提高市场份额;但如果收入增速放缓、模型价格下降或融资成本继续上升,高额固定承诺也可能成为现金流压力。
五、科技巨头财报季:AI驱动的增长引擎
10月底至11月初,微软、Meta、Alphabet、亚马逊和苹果等大型科技公司将陆续揭晓季度成绩单。
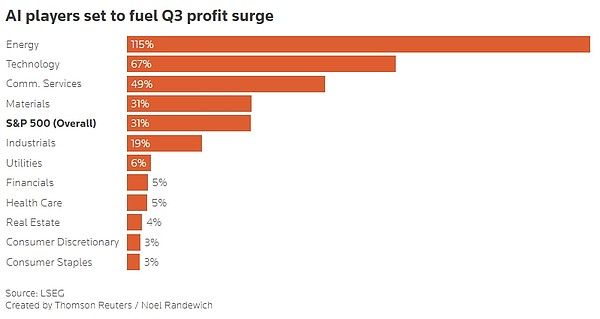
据路透社预测,美国公司第三季度盈利可能再次大幅增长,与股市上涨一样,人工智能相关企业正在推动这些增长。分析师预计标普500指数第三季度盈利将同比增长约31%,其中三分之二的增长将来自科技板块和人工智能巨头Alphabet、亚马逊公司以及Meta。
富国银行投资研究所全球股票和实物资产主管萨米尔·萨马纳表示:“这完全是人工智能的功劳,能源和材料的作用相对较小,但这主要是地缘政治因素造成的。如果70%到80%的增长都归功于科技和人工智能,我一点也不会感到惊讶。”
各巨头公布财报的具体时间安排如下:
- Meta将于10月21日美股收盘后公布第三季度业绩;
- 微软将于10月28日美股收盘后公布2027财年第一季度财报;
- 苹果第四季度财报电话会议将于11月2日举行;
- 第三方财报日历预计Alphabet的业绩公布时间为10月27日、亚马逊为10月29日。
巨头们的财报表现是全球风险偏好的重要风向标,将深刻影响市场对未来利率走向、融资条件以及高增长资产估值的判断。
六、未来加密行情预测:多头共识渐显
- 9月30日,花旗集团上调了对比特币和以太坊未来 12 个月的预测,理由是加密货币活动更加活跃、宏观经济环境有利以及 ETF 资金流入恢复。花旗将比特币的目标价从 82,000 美元上调至 113,000 美元,将以太坊的目标价从 2,240 美元上调至 3,028 美元。
- 10月6日,21shares发布比特币市场展望指出:比特币能否守住8.1万美元附近的支撑区域,将在很大程度上决定第四季度的走势。如果比特币回调后仍能守住8.1万美元,同时美国现货比特币ETF资金流入保持稳定、长期国债收益率趋于平稳,那么比特币有望进一步向10万美元迈进。
- 10月7日,Coinbase Research发布2026年第四季度加密市场展望,Coinbase 指出:我们对2026年第四季度加密货币市场的展望是积极的。尽管美联储恢复了紧缩政策,但比特币在2026年第三季度仍上涨了43%,达到83600美元,这表明我们上个季度所描述的积累趋势已经让位于早期复苏。
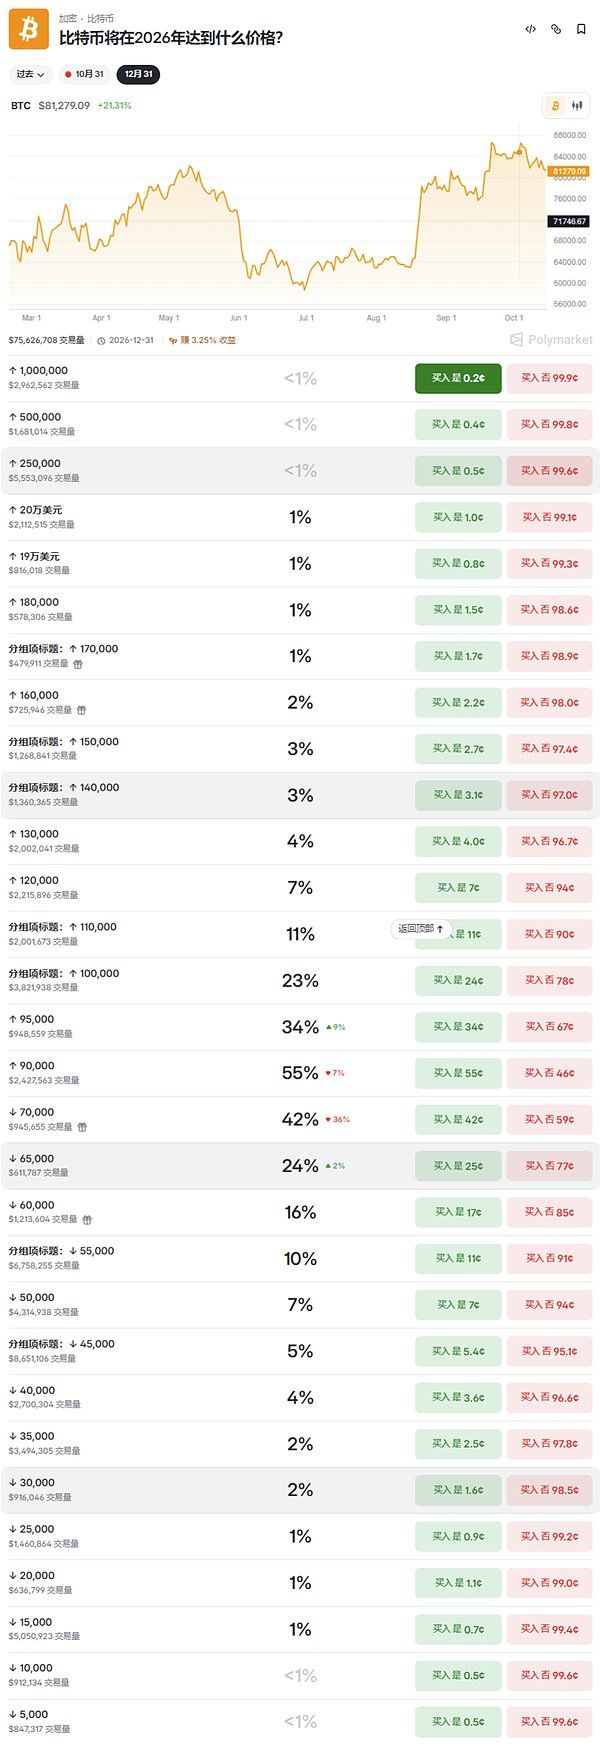
- 据Polymarket数据显示,BTC价格在今年涨至9万美元的概率为55%。
以上就是2026年最后两个月加密市场走势会如何?一文梳理将影响美股与加密市场的重要事件的详细内容,更多关于影响美股与加密市场的事件盘点的资料请关注其它相关文章!