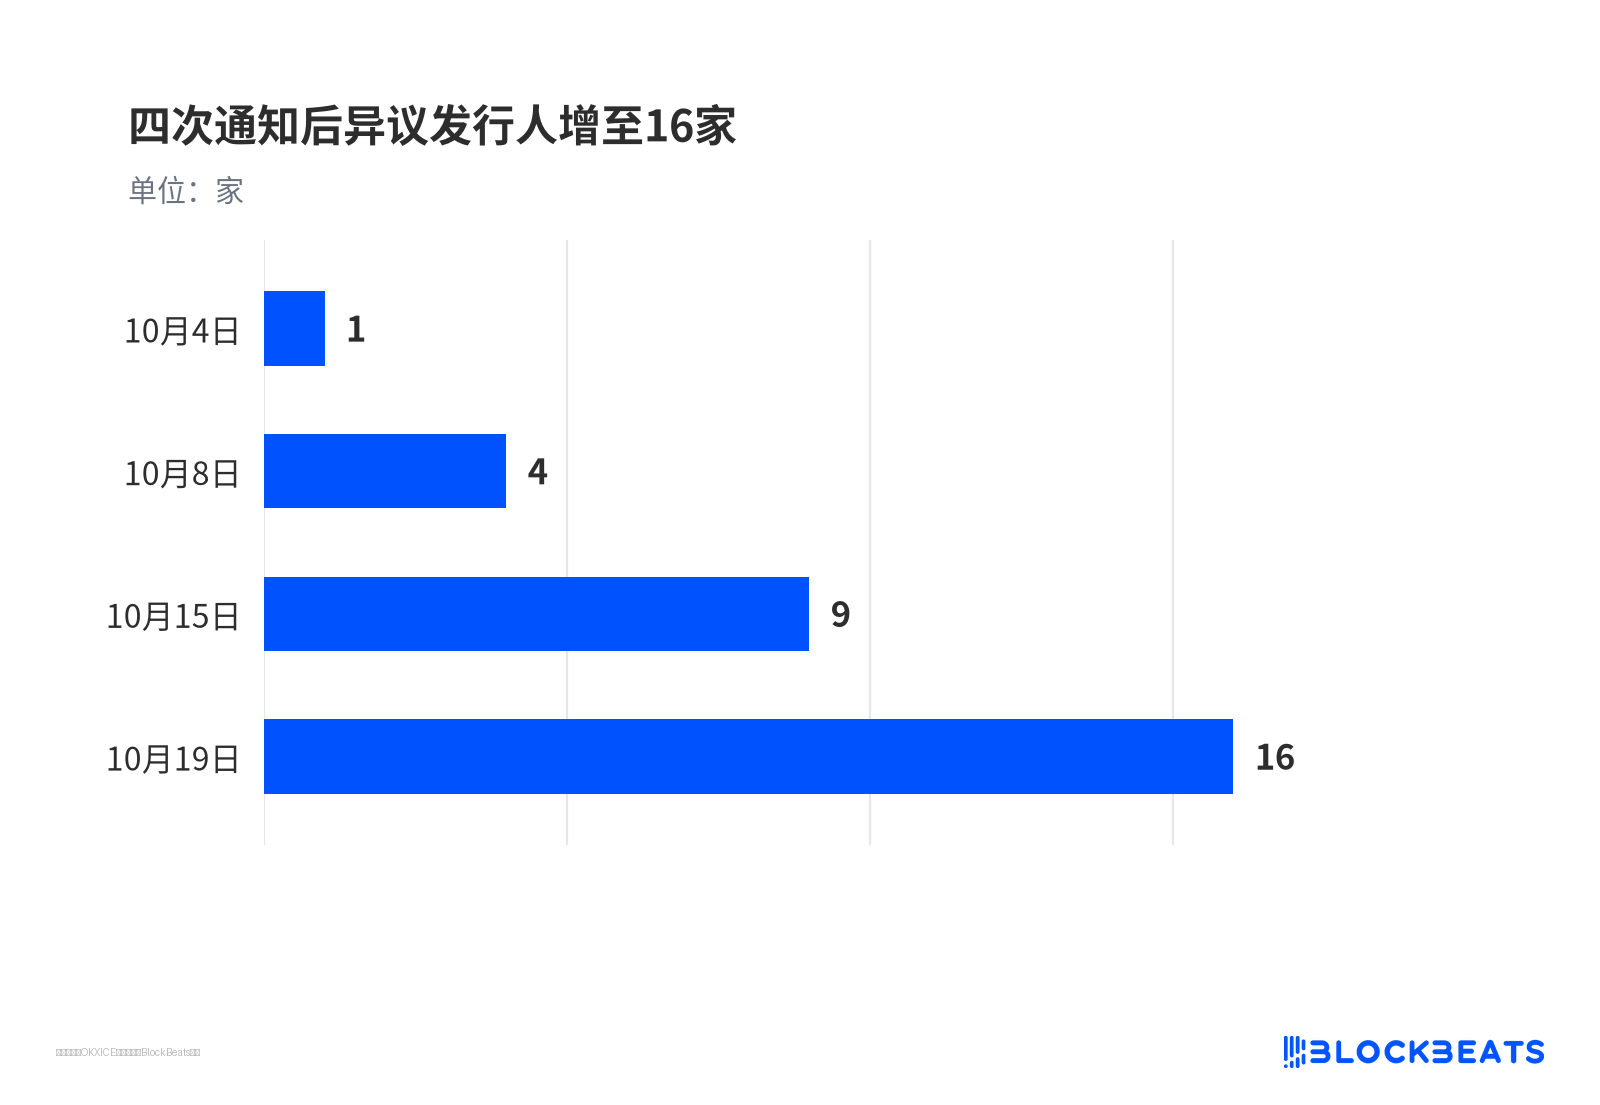
10 月 19 日,由 OKX 与洲际交易所(ICE)共同打造的链上股票交易平台 OKXICE 发布最新公开声明,反对将其自身股票进行代币化的发行商数量已攀升至 16 家。微软、Alphabet、高盛、高通、卡特彼勒、麦当劳以及西部数据加入了这一行列,使得反对阵营在短短四天内从 10 月 15 日的 9 家激增至 16 家。
所谓的代币化股票,是指平台将真实股票按 1:1 比例托管,并在区块链上铸造对应的数字代币,允许投资者利用稳定币在 24 小时不间断的交易池中买卖。此前,美国证券交易委员会(SEC)于 9 月 17 日为此类试点项目提供了为期五年的创新豁免,允许相关交易场所暂时免于注册为正式交易所。然而,豁免条款中设定了一项关键前置条件:第三方若要将某只股票代币化,必须提前书面通知该公司,并等待 30 个日历日。若公司在期限内未作回应,交易场所即可上线该代币;但若公司书面提出反对,则该特定股票不得在该平台上架。若要阻止另一家平台,则需重新发送异议函。
OKXICE 联席主席、前纽约州州长安德鲁·科莫在 10 月 20 日的电话会议中将此现象描述为「非常自然的反应」。他指出,许多企业倾向于采取观望态度,待观察行业动向后再做决定。鉴于当前框架存在数量限制和成交上限,这本质上是一个「沙盒」环境,他预计未来会有更多公司加入反对行列。
五年试运行期与 0.25% 的成交量上限
此次豁免允许交易的代币附带分红权和投票权,代表真实的股权,但严格禁止合成敞口、杠杆操作及质押借贷。规则划定了一档和二档两个层级:一档股票池上限为 75 只,单只股票的日均成交量不得超过上月日均成交量的 0.25%;二档则放宽至 250 只股票,成交量上限提升至 2.5%。此外,成交数据的披露可延迟 10 分钟。
0.25% 的极低占比意味着,即便所有获准的股票全部上线,OKXICE 也难以撼动主流市场的定价主导权。然而,对于发行商而言,核心关切并非成交规模的大小,而是股票以何种形态、在哪个池子中交易,以及投资者是否会误将这些未经公司直接背书的产品视同为公司官方行为。
16 家名单中仅有一家披露具体缘由
在这份完整的反对名单中,既有 CoreWeave、Rocket Lab、Applied Digital 等新兴科技企业,也涵盖了 Verizon、联合健康、博通等传统巨头,以及新近加入的微软、Alphabet 和高盛。在原计划上线的 62 家公司及其 63 个代码中,共有 15 家出现在反对名单内,加上名单外的 Cerebras,约有四分之一的企业选择了退出。
目前,仅有 Applied Optoelectronics(AAOI)公开了其反对理由。据《华尔街日报》引述该公司观点,他们不确定代币化会对股价、流动性和波动性产生何种影响,并担心投资者会将未经背书的第三方代币误解为公司产品,从而「看不出对公司或股东有明确益处」。其余 15 家企业均未透露具体原因。
值得注意的是,10 月 19 日的通知文本进行了修订,规定代币化既可由第三方发起,也可由发行商自行开展。而豁免条款中的异议权仅针对非关联的第三方。这一调整为大型蓝筹股保留了另一条路径:拒绝他人将其股票纳入代币池,但同时保留自主发币的权利。
沙盒内的审慎观望,还是影子市场的隐忧
科莫认为,当前的机制完全按照既定设计在运行。然而,反对方的观点则认为,问题恰恰源于这种设计本身。
纳斯达克在 9 月底向发行商发布的指引中,将此类交易场所定义为「可能与更广泛市场脱节的影子市场」。这些场所无法实时展示最优报价,不接入综合行情带,且成交数据可延迟 10 分钟披露。尽管纳斯达克宣布将其自家股票从该平台退出,但它正同步推进一种新的模式:同一代码、同一订单簿,仅在结算环节实现链上化的场内代币化。
华尔街行业协会 SIFMA 在 10 月 19 日致 SEC 的信函中,直接聚焦于默认的沉默同意机制,认为这给发行人施加了过重的举证负担,主张在永久性规则中改为更明确的明示同意安排。这并非针对个案的评论,而是旨在推动规则层面的根本性变革。
纵观三方立场,各方关注的焦点均非股票上链本身,而是场外交易池通过延迟报价和比例定价绕开全国最优报价体系,同时将默认同意的责任强加给发行人。高盛反对其股票被第三方代币化,与其自身在区块链领域的布局并不冲突,它反对的是特定的交易场所和运作方式。
47 家企业的沉默,并不意味着授权
剩余约 47 家公司的 30 天异议窗口尚未关闭。自 10 月 4 日首份通知发出起算,最早的窗口期大约将于 11 月 3 日结束。目前的沉默状态不等于同意上线,也不代表站台支持,仅表明这些公司尚未就在该特定场所上架股票做出最终决定。
更大的变数在于 SEC 未来的决策。如果永久规则转变为明示同意制,代币化场外交易将从常规通道变为需要逐家谈判的例外情况;如果维持目前的沉默默认机制,发行人的否决权将沦为一次次孤立的博弈。其他交易场所是否会面临类似的批量异议浪潮?发行商自行代币化能否真正落地?这些问题依然悬而未决。
成交上限的决定性意义在于,即便这些股票最终成功上线,OKXICE 也难以改变主流市场的定价格局。这场试验真正验证的,并非链上能否交易美股,而是在默认权交由沉默时,发行人是否愿意将自己的股票借给一个场外交易池。
以上就是微软、Alphabet、高盛等16家反对代币化自家股票,原因是什么?的详细内容,更多关于16家发行人反对代币化自家股票的资料请关注其它相关文章!