下周美股将如何演绎?“9月魔咒”是否会再次降临,而美股又有能力抵御来自三方面的压力?回顾历史,9月往往是标普500指数全年表现最为疲软的时段。今年情况更为复杂,美联储是否加息的悬念未解、地缘政治冲突加剧,加上AI相关板块交易拥挤度创下历史新高,这三重利空因素交织。下周,非农就业、CPI和PPI三大核心经济数据将陆续出炉,它们将直接左右9月16日美联储FOMC会议的决策方向。在多重压力汇聚的背景下,美股是仅经历短暂调整,还是开启深度回调之旅?我们将依据百年统计数据、最新的市场持仓动向以及地缘政治格局,提供分层次的深度剖析。
当前美股市场核心数据透视
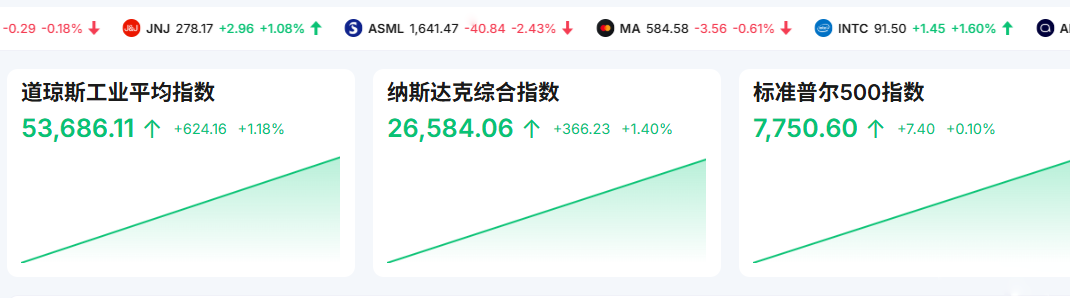
| 指标类别 | 具体数值 |
|---|---|
| 标普500指数收盘点位 | 7747.71点 |
| 纳斯达克综合指数收盘点位 | 26584.06点 |
| 道琼斯工业平均指数收盘点位 | 53686.11点 |
| VIX恐慌指数 | 14.32点 |
| 10年期美国国债收益率 | 4.768% |
| 美联储联邦基金利率目标区间 | 3.50%—3.75% |
| 标普50席勒市盈率(CAPE) | 约41—42.2倍 |
| 标普500 Q3盈利增长预期 | +23.0% |
数据显示,三大指数在9月3日均录得上涨,其中标普500收于7747点附近,但距离8月中旬创下的历史高点(约7799点)仍有约50点的差距。尽管VIX指数处于14.32的低水平,盘中曾因美伊关系紧张一度跳涨至16以上。受美联储理事沃勒讲话影响,10年期美债收益率从4.8%上方回落至4.768%。值得关注的是,席勒市盈率高达42.2倍,已逼近1999年互联网泡沫巅峰时期的44.2倍,创下26年来新高。目前,Q3盈利预期增长23%,成为支撑市场情绪为数不多的亮点。
“九月魔咒”的历史铁律:数据不会说谎
美股在9月份的弱势表现并非偶然,而是过去一个世纪以来形成的显著统计规律。
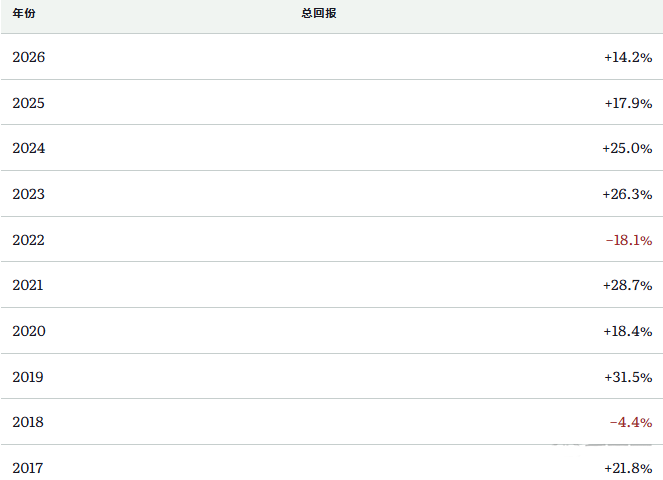
自1928年起,标普500指数在9月份下跌的概率达到56%,平均跌幅超过1%,这使得9月成为全年唯一长期平均回报为负的月份。进入2000年后的现代市场结构下,这一趋势愈发明显,9月全月平均回报率降至−1.50%,其中下半月的平均回撤更是达到−1.30%,构成了全年表现最薄弱的两周窗口。
我们推测,相较于历史基准,今年的市场环境起点更为脆弱。
据Bloomberg数据披露,基金经理的现金配置比例已降至历史低位,股票持仓比例则攀升至2021年11月以来的最高位。此外,有52%的基金经理认为半导体和AI领域是当前交易最为拥挤的板块。摩根大通JPMPURE动量指数相比6月的历史高点已下跌超过21%,而“经典”动量指数的跌幅甚至高达34%。
提醒:当前的持仓结构已极度拉伸,在市场处于极端拥挤状态时,任何低于预期的经济数据都可能引发去杠杆连锁反应,因此9月下半月的季节性抛压风险不容忽视。
标普500指数历史9月回报情况
9月美联储加息的不确定性
美联储主席沃什在杰克逊霍尔全球央行年会发表鹰派讲话后,市场对于9月加息的预期迅速升温。CME“美联储观察”工具显示,9月加息概率曾一度飙升至66%,截至9月3日仍维持在62.3%的高位。
然而,变数出现在9月3日。美联储理事沃勒公开表示,如果通胀数据持续显示出缓解迹象,他愿意支持维持利率不变。这一鸽派表态使得市场对加息的预期概率迅速回落至50%左右。
9月加息概率一度飙升至66%
我们预测,下周将成为关键的数据验证窗口:9月4日发布的非农就业报告(市场共识为新增5.6万人)、9月10日的PPI数据以及9月11日的CPI数据,这三组指标将直接决定9月16日FOMC会议的最终决议走向。
此外,摩根大通发出警告,若10年期美债收益率上升至5%至5.25%区间,美股可能出现5%至8%的回调。这意味着,加息预期的每一次波动都将对科技股的估值构成直接冲击。
地缘扰动与板块分化:油价与AI的双重夹击
第三重压力源于地缘政治风险的突然升级。8月最后一个交易日,美军对霍尔木兹海峡附近的伊朗目标发动了袭击,导致美伊冲突骤然紧张。受此影响,WTI原油价格触及六周新高,10年期美债收益率攀升至4.795%。在这一背景下,能源板块逆势走强,而科技股普遍承压。
10年期美债收益率攀升至4.795%
同时,我们观察到美股AI板块内部正经历剧烈分化。费城半导体指数距离历史高点仍有约22%的差距。富国银行警告称,围绕AI基础设施建设资本开支的担忧将在9月达到顶峰。
AI板块内部的轮动可能会进一步加剧,半导体设备环节预计将继续承受压力。虽然这种分化可能不会导致指数层面出现剧烈波动,但个股层面的动荡恐怕难以避免。
常见问题答疑
Q1:九月魔咒每年都会应验吗?美股一定会在9月下跌吗?
答:并不一定。“九月魔咒”是基于近百年数据的统计规律,而非必然发生的铁律。关键在于进入9月时的技术面位置——若以高于200日均线的状态进入9月,历史平均回报为+0.2%;若以低于均线的状态进入,则平均回报为−3%。目前标普500远高于200日均线,这意味着今年9月未必会复制历史最差情景,但波动率显著升高几乎是大概率事件。
Q2:美联储9月会议到底会不会加息?下周的数据能给出确定信号吗?
答:目前概率各半,尚无定论。CME数据显示加息概率在50%至66%之间剧烈波动。下周的非农数据(9月4日)和CPI数据(9月11日)将起到决定性作用:若非农就业人数超预期且CPI环比增幅高于0.3%,加息几乎板上钉钉;若各项数据全面放缓,暂停加息的可能性将占上风。在此之前,任何单向押注都面临较大不确定性。
Q3:美股下周会大跌5%以上吗?现在该清仓离场吗?
答:发生大幅暴跌的概率较低,不建议全面清仓。法兴银行在极端情景预测中提及5%至8%的回调空间,但在基础情景下,200日均线(7122点)将提供强力支撑。当前更合理的预期是出现2%至3%的震荡下行,而非崩盘。操作上,建议将高估值科技股的仓位调整至中性水平,保留现金等待数据明朗,而非选择全仓撤离。
结语:9月魔咒并非铁律,但风险不容忽视
下周美股的走势取决于三重压力的博弈结果,单一因素无法决定全局。历史魔咒不可盲目追随,加息悬念有待数据验证,地缘扰动难以精准预判,但持仓拥挤、流动性收紧以及估值高企都是客观存在的事实。
我们推测,9月大概率是一个“高波动震荡月”,而非趋势性的崩盘,200日均线(7122点)构成了下方的关键支撑位。对于普通投资者而言,最务实的策略不是猜测方向,而是控制仓位、等待数据明朗并关注支撑位。当市场完成季节性出清后,10月中下旬或许将迎来更具吸引力的风险收益比窗口。面对三重压力,不可怕之处在于压力本身,可怕的是缺乏应对预案。
到此这篇关于下周美股行情走势分析:9月魔咒再现,美股能扛住三重压力吗?的文章就介绍到这了,更多相关下周美股行情分析内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!