强劲的非农就业数据将市场对于美联储9月加息的概率推高至60%,这也让美联储主席沃什置身于「辜负市场预期」与「违背特朗普意愿」的两难境地之中。
根据申银万国研究在9月8日发布的最新报告,历史经验显示,一旦市场对加息的预期超过40%,加息决议从未缺席;倘若此次预期再次落空,不仅期限溢价可能大幅攀升,市场还将面临严重的「反噬」风险。
9月4日公布的8月非农就业报告显示新增就业人数达16.2万人,远超市场预期的5.5万人,这一数据直接引发了市场对美联储9月加息预期的剧烈重定价。与此同时,受油价反弹以及AI行业带来的通胀粘性影响,8月CPI出现大幅回落的概率仅为10.6%左右。这意味着,即便在CPI数据公布后,市场的高加息预期也难以消退。
在此背景下,申银万国研判认为,9月加息或许是美联储目前「最不坏的选择」。若不加息,代价可能是期限溢价的飙升与市场反噬;而若加息顺利落地,且并未伴随加息路径的大幅上修,其对市场的负面冲击则相对有限。
非农表现超预期,加息预期居高不下
8月非农数据出炉后,市场迅速升温了对美联储9月加息的定价。此前在9月3日美联储理事Christopher Waller发表讲话后,9月加息概率一度下滑至50%;但随着非农数据的发布,该概率重新回升至60%附近。
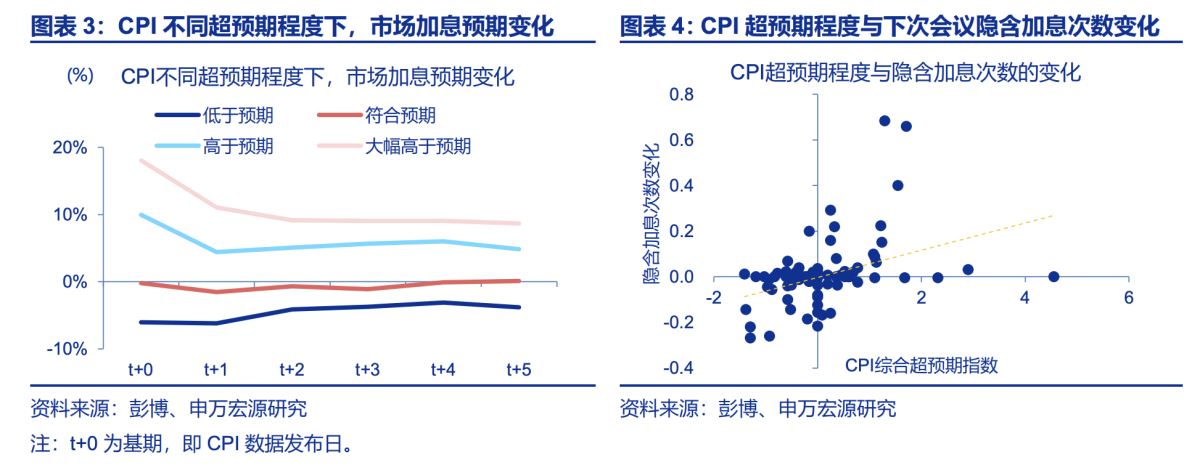
即将到来的8月CPI数据,将成为9月议息会议前的最后一个关键变量。回顾历史可知,只有显著低于预期的CPI数据,才能促使市场大幅下调对下次会议的加息预期。据申银万国统计,自2015年以来,在通胀预期较低的情况下,CPI发布当日市场对下次会议的加息预期平均仅下修6个百分点;历史上仅有13次CPI发布后加息预期当日下修超过10个百分点,其中仅有3次发生在通胀持平或略超预期的背景下,且均伴随着疫情冲击、联储官员意外释放鸽派信号或银行业危机等外部事件。
当前,8月CPI正面临能源成本与结构性通胀的双重挤压。美伊冲突加剧导致霍尔木兹海峡通行受阻,推动油价震荡走高,美国湾区裂解价差已升至67.9美元/桶;同时,AI相关服务价格也呈现出结构性上涨趋势。申银万国基于4家机构的预测模型进行了10000次蒙特卡洛模拟,结果显示CPI显著低于预期的概率仅为10.6%。
预期超40%从未落空,落空恐致期限溢价“反噬”
目前美联储内部意见分歧严重。7月议息会议上出现的9比3投票结果进一步加剧了这种分裂。从近期的公开表态来看,Beth Hammack、Neel Kashkari和Lorie Logan三人立场相对鹰派,持续呼吁加息;Christopher Waller和John Williams等人则相对偏鸽;而沃什本人在8月28日表示,若核心通胀状况未能明显改善,则「还有工作要做」,显示出其立场已向鹰派倾斜。
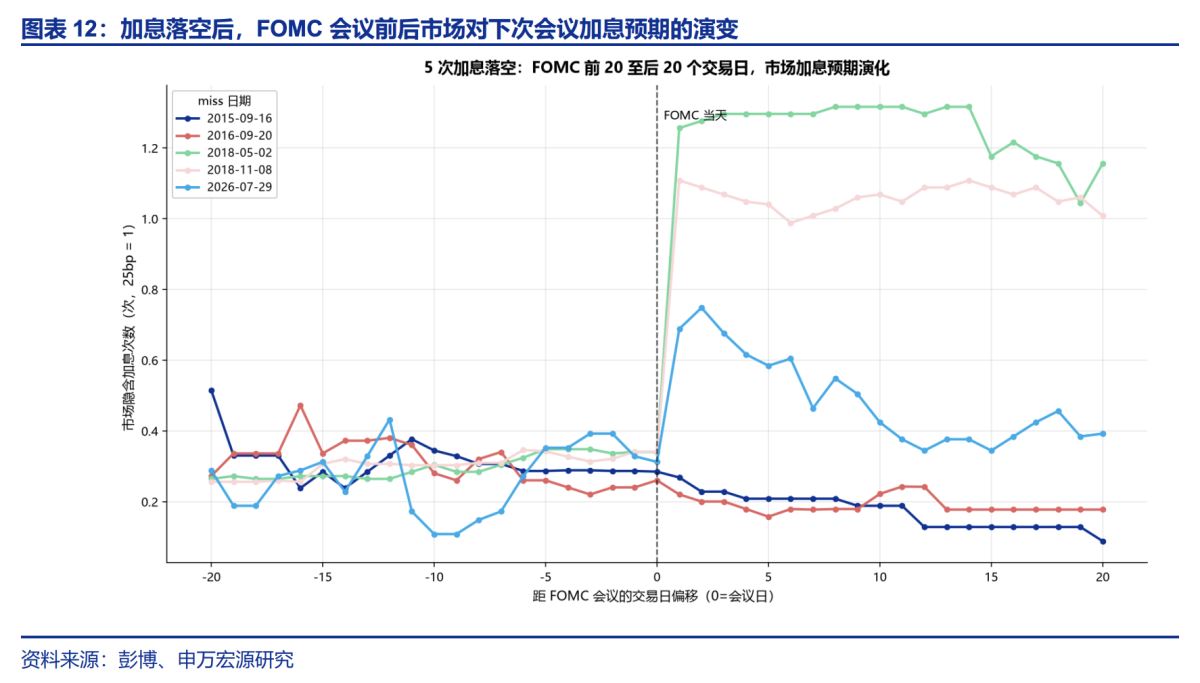
历史数据为沃什的决策提供了重要参考。据申银万国统计,自2015年以来的92次联邦议息会议中,凡是在会议召开前10个交易日内市场加息预期超过40%,加息从未落空,这20次会议均如期或超预期执行。当加息预期介于30%至40%之间但最终落空的情况仅发生过5次,分别出现在2015年9月、2016年9月、2018年5月、2018年11月以及2026年7月。
在这5次落空案例中,2015年和2016年的情形因全球风险事件疲软的经济数据而得到了市场的谅解;但2018年5月与2026年7月的案例则尤为值得警惕——这两次分别是鲍威尔与沃什上任初期确立政策框架的关键会议,加息预期落空后均引发了长端期限溢价的大幅上行「反噬」效应:在加息落空后的10个交易日内,10年期期限溢价分别上行5.0个基点和6.2个基点。
特朗普施加的政治压力同样不容忽视。截至9月3日,Polymarket数据显示民主党夺取参议院控制权的概率为51%,民主党与共和党预测席位均为50席,特朗普正面临巨大的中期选举失利压力。然而,申银万国指出,历史回溯显示,自1983年以来,在中期选举年或在任总统寻求连任年的9月,加息落地共出现过3次,其频率并不低于「非政治敏感年」;2018年,刚受特朗普提名上任的鲍威尔亦顶住政治压力连续加息。综合来看,来自市场的压力可能使沃什的天平向加息一侧倾斜。
加息落地冲击有限,关键在于路径是否上修
若9月加息如期实施,历史规律表明其对资产价格的冲击持续性相对有限。据申银万国回溯1990年以来51次加息后的资产表现:美股通常呈现短期回调、中期修复的特征,结构上周期股表现相对较弱;10年期美债收益率虽震荡走高,但期限溢价明显回落。
加息后资产走势的分化,主要取决于两个因素:加息幅度是否超预期,以及加息落地后远期路径是否上修。以10年期美债为例,在加息超预期落地的情况下,后20个交易日美债利率平均回落9个基点;反而在加息幅度不及预期时,利率平均上行28个基点。在远期加息路径明显上移的情况下,10年期美债收益率后20个交易日平均上行35个基点;而加息路径基本持平时,收益率平均回落5个基点。
申银万国认为,若9月加息略超预期落地,市场可能将其视为未来一年加息进程的相对前置,未必会导致加息路径的大幅上修。理由在于:一方面,8月非农数据受季调因素影响较大,考虑到较低的招聘率、裁员率及劳动参与率,美国就业市场仍维持着「弱平衡」状态;另一方面,薪资增速未见明显上行,当前通胀更多呈现结构性而非全面性特征,连续多次加息的必要性存疑。若9月点阵图指引未带来加息路径的大幅上修,加息对市场的冲击或相对有限,对美债利率短端冲击有限,期限溢价甚至有望边际回落。
到此这篇关于从"坏选择"到"最不坏的选择":美联储9月加息逻辑拆解的文章就介绍到这了,更多相关9月美联储加息内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!