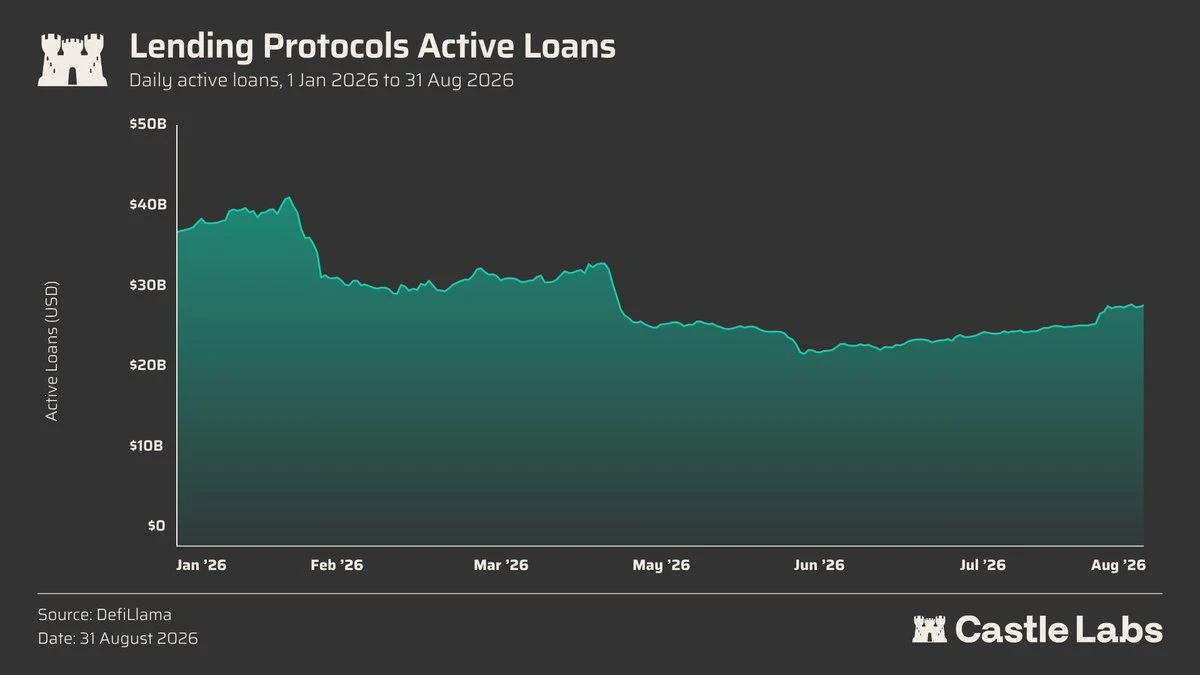
目前,去中心化借贷领域的活跃贷款规模已达到约285亿美元,且几乎完全由浮动利率产品主导。在市场行情平稳时,该模式运行顺畅;然而,一旦市场进入压力期,利用率曲线攀升,借款利率便会剧烈飙升。这种突发的高成本往往迫使部分借款人被迫离场或进行去杠杆操作,导致整个信贷市场效率下降。
尽管DeFi货币市场成功实现了传统信贷难以企及的近乎即时抵押借款功能,但仍未解决一个核心痛点:借款人在债务存续期间无法预知最终的借贷成本。
当前,多家项目正致力于攻克这一难题,转向提供固定利率与固定期限的信贷产品。在这一新模式下,资金出借方能够提前锁定收益,而借款方也能明确知晓所需的利息支出,从而消除不确定性。
此类产品的市场需求主要源自三类主体:
- 期限匹配型借款人:包括基金、金库、RWA(现实世界资产)发行方以及基差/套利交易台,他们需要债务到期日与资产到期日、赎回窗口或策略周期保持严格对齐。
- 确定性需求借款人:涵盖循环借贷用户、杠杆收益玩家及交易员,他们未必追求精确的到期日,但极度需要稳定的借款成本,以防止利差空间被压缩。
- 出借人 / 策展人:如金库管理者、做市商和资产配置方,他们希望拥有自主选择期限、抵押品类型及回报率的权力,而非被动接受由利用率曲线决定的结果。
早期固定利率借贷主要受制于三大瓶颈:
首先是流动性碎片化。固定利率市场需根据到期日、利率水平、抵押品类型及期限拆分为多个独立市场,其撮合复杂度远高于单一的浮动利率资金池。
其次是缺乏提前退出机制。贷款一旦生效,除非存在二级流动性市场、赎回通道或接手方,否则出借人很难在到期前撤资,而浮动利率市场则无此限制。
最后是冷启动困境。出借人不愿将资金长期锁定,而在未找到匹配对手方之前,资金处于空转状态且无收益产生。
随着机构资金的涌入以及循环借贷等复杂策略的兴起,用户结构正在发生转变,固定期限市场的需求日益增长。链上借贷的一大痛点在于浮动利率的不确定性,而固定利率产品允许用户提前锁定收益与成本。这也倒逼协议直接对期限、抵押品质量、退出流动性及再融资风险进行定价,从而提升用户体验。
本文将梳理几家在浮动利率领域深耕已久的老牌协议——Morpho、Jupiter和Kamino的做法。这三家合计持有68.3亿美元活跃贷款,近期均带着上述问题意识进军固定利率和固定期限市场。
Morpho Midnight 与 Tenor Finance
Morpho作为浮动利率领域的先驱,于今年7月推出了基于意图的零息借贷协议Morpho Midnight。在该协议中,出借人和借款人通过表达意图来建立仓位,分别体现为债务单位(代表在到期前偿还一枚贷款代币的义务)和信用单位(代表对已偿还贷款代币的索取权)。Midnight通过实现贷款的可交易性,提供了灵活的期限选择以及对机构投资者更具可预期的承销服务。利率则由借款人和出借人交易的固定期限信用单位与债务单位的价格决定。
在Midnight体系中,出借人和借款人提交的是“报价”,并不立即锁定资金,而是表达在特定市场、价格、到期日和抵押品配置下的借贷意向。资金仅在结算(回调)时才真正到位,这一机制有效解决了冷启动问题——出借人仅在撮合成交后才投入资金,提高了资本效率,并有助于吸引更多流动性。Morpho团队表示:“允许用户在 Morpho Blue 这类协议上继续赚取浮动利率,就能消除等待撮合时的机会成本,进而刺激更多人挂单,提升整体可用流动性。”
针对固定利率市场的另一个痛点——资金碎片化,Midnight采取了一种非占用式策略。由于每个到期日、抵押品类型和利率区间都可能形成独立市场,Midnight不在意图阶段占用资金,用户可同时跨多个市场挂单。“同一笔资金可以同时报价多个市场,单个做市商能提供的总流动性=可用资金×市场数量。”
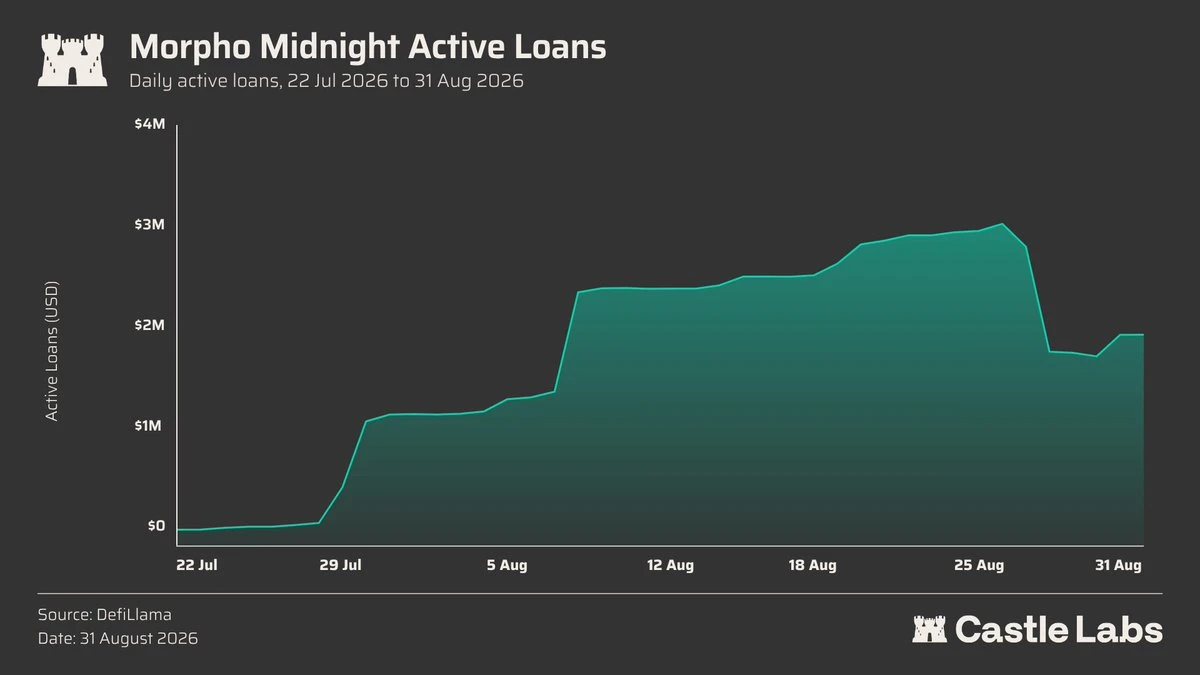
自2026年7月上线以来,Midnight市场的活跃贷款规模约为300万美元。尽管数字尚小,但团队认为这一状况即将改变,因为它能够继承Morpho已有的网络效应和生态优势。例如,Morpho Vaults目前管理着超过40亿美元的资金。一旦金库适配器上线,这些资金即可开始在Midnight上报价,这对深化流动性具有关键作用。
Midnight最引人注目的特性在于解决了提前退出问题。在早期或流动性较差的固定期限市场中,借款人和出借人在到期前往往缺乏离场通道。Midnight实现了仓位的替代性:出借人可以出售信用单位,借款人则可以买入债务单位以降低未偿义务。
Midnight可被视为固定利率贷款的底层架构,而上层已有项目在搭建接入层——Tenor Finance,有人将其称为Midnight的“HIP-3”。
Tenor Finance继承了Midnight的底层能力,并叠加了以下新功能:
自动展期与回退选项。Tenor引入了自动展期机制,以避免贷款到期后的清算风险。它通过独立的Keeper在到期前将贷款滚存至新的固定利率期限。若找不到固定的利率对手方,系统会直接回退至Morpho Blue的浮动利率资金池。
链上OTC协议。用户可以进行询价并广播定制化的OTC报价,报价可分享给白名单内的对手方,支持直接谈判。
机构工具与准入控制。Tenor提供带有角色权限的机构账户。机构可通过这些账户部署定制化的信贷市场,并根据合规或KYC要求限制谁能借出或借入资金。
Tenor通过自动展期和回退机制降低了到期摩擦,使得固定期限仓位在有匹配流动性或满足回退条件时能够更平滑地延续。加上其高度可定制的特点,使其更适合机构用户。团队长期预期该平台一端服务于资产管理人,另一端服务企业客户。
Jupiter Offerbook
Jupiter Exchange的Offerbook于2026年6月进入公开测试阶段,时间点与Morpho Midnight白皮书发布大致相同。Jupiter在去年推出的浮动利率产品Jupiter Lend是其进入借贷赛道的首次尝试;如今,通过Offerbook正式切入固定期限市场。
Offerbook是一款基于意图的借贷协议,其显著特点是没有基于价格的清算机制,因此能够支持长尾资产的固定期限借贷。
平台上的贷款期限通常较短,介于1到30天之间。如果借款人在到期后未能还款,出借人将直接没收抵押品,不会触发清算程序。这种设计使得NFT、RWA或其他缺乏活跃价格发现的资产也能作为抵押品,前提是出借人愿意承担承销风险。它利用到期后的抵押品转移替代了持续的价格清算,从而构建了传统模式难以支撑的专项市场。
用户可以提交贷款或借款意图,这些意图会显示在应用中,流动性在报价被接受时才到位。由于用户仅在撮合发生时才确认资金用途,资金在成交前仍可另作他用,这缓解了冷启动问题。在找到完全匹配条款之前,出借人和借款人均可继续使用资金赚取收益。
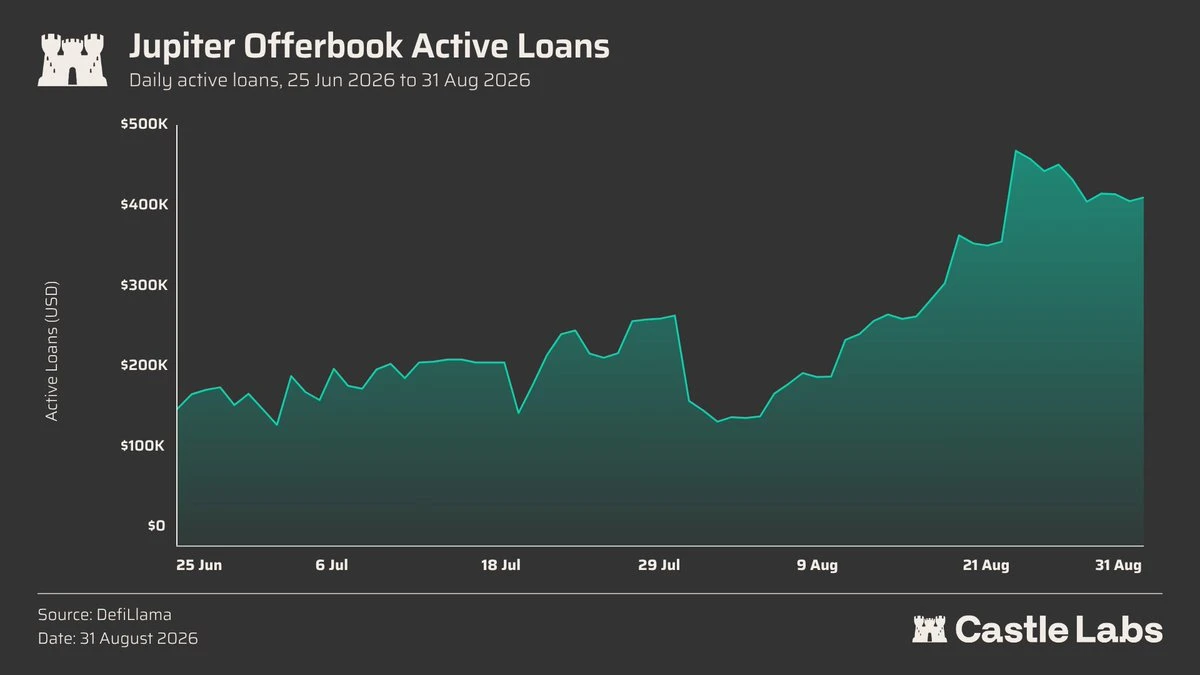
上线至今,Jupiter Offerbook的活跃贷款规模约为45万美元。虽然模式独特,但要证明其市场可行性并形成规模并非易事,因为其可扩展性受限于出借人是否愿意直接承销这些特定抵押品。
Kamino
Kamino近期发布了其固定利率借贷协议的白皮书。与新建独立市场不同,Kamino选择在现有的Kamino Lend内部增加固定利率储备。这种设计的优势在于分发效率:借款人可以直接看到期限结构,出借人可以报出特定利率和期限,同时无需完全退出浮动利率体系,从而使固定利率借款成为增量市场。
平台上每个储备都由利率和期限定义,例如不同期限、不同利率的USDC借款。这些不同的利率和期限组合形成了一个网格结构。
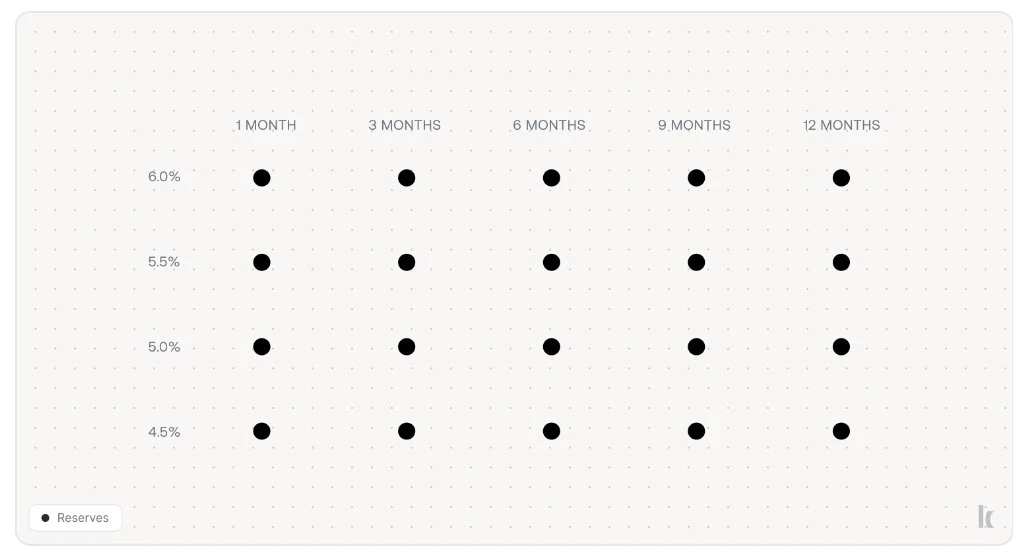
借助网格结构,Kamino让借款人和出借人能够在价格和时间两个维度同时表达交易意愿。借款人提交借款意图,明确抵押品、规模、最高利率和期限;出借人则提供条件流动性,明确愿意提供的利率、期限和金额。网格成为执行面:借款人可以从预设利率与期限组合中的可用固定利率流动性中提取资金。
撮合过程并非一对一的直接匹配,出借人是在结构化网格上进行报价,例如1个月4.5%、3个月5%等,从而形成可见的期限结构和不同资产的收益率曲线。借助Kamino现有的基础设施,借款人既可以提交意图等待匹配,也可以直接从网格中已有的固定利率流动性提款。此外,当流动性允许时,Kamino可以自动将贷款滚入下一期限,类似Tenor的功能;若无固定利率流动性,则回退至浮动利率。这缓解了到期问题,也减少了借款人手动管理每个到期日的负担。
对于出借人的退出,系统采用提款队列机制。如果资金已被投放且无法即时退出,出借人将进入先进先出队列,随着该储备内贷款的逐步到期而获偿。这一设计保证了出借人的最长等待时间不超过该储备的期限。
在撮合过程中,资金不会闲置,仍可在浮动利率储备中赚取收益,这也有助于解决冷启动问题。
结语
固定利率并未消除浮动利率借贷长期以来暴露的风险,但它使债务成本变得明确。而这正是DeFi信贷一直缺失的关键要素。
浮动利率资金池的强大之处在于能即时提供借款,但它将所有因素压缩进一条利用率曲线。相比之下,固定利率市场让借款人为期限定价,出借人选择期限和抵押品风险,策展人跨期限配置,应用也能封装更可预期的信贷产品。Aave已在7月推出Stable Vaults,可预期信贷产品的早期形态已经出现。
此事的重要性在于,DeFi借贷正在快速扩容。目前它支撑着循环借贷、基差策略、金库管理、RWA挂钩资产以及面向普通用户的应用。这些用户需要的不仅仅是流动性,更是清晰、固定的融资条款。
预计这一赛道的竞争将会加剧,更多新方案将出现以推动固定利率借贷规模的扩大。尽管当前渗透率仍然很低,浮动利率仍占市场主体,但这些产品的目标是把蛋糕做大——它们能够覆盖现有DeFi借贷无法触及的大量场景。
这些产品试图解决早期同类协议踩过的坑,同时拥有更强的分发能力:浮动利率一侧已经成熟。例如,浮动利率市场里的资金可以一边继续赚取收益、保持效率,一边在固定利率市场报价。
随着产品日趋成熟,一些过去无法实现的策略将出现,借贷赛道也可能由此形成新的飞轮效应。
以上就是三大借贷协议入局固定利率,各自有何创新之处?的详细内容,更多关于三大借贷协议入局固定利率的资料请关注其它相关文章!