2026年9月首周,全球人工智能领域迎来标志性节点。北京时间9月7日,英伟达首席执行官黄仁勋在社交平台高调宣称,依托OpenAI最新推出的GPT-6 Astra模型,通用人工智能(AGI)已正式到来 。此言一出,迅速在全球科技界与金融资本市场激起层层涟漪。然而,在这则利好消息背后存在一个耐人寻味的细节:就在发言前夕,黄仁勋刚公布了新一轮40万块GPU的上线计划,这暗示着算力供给端的军备竞赛不仅没有因“目标达成”而止步,反而进入了全速推进的新阶段。
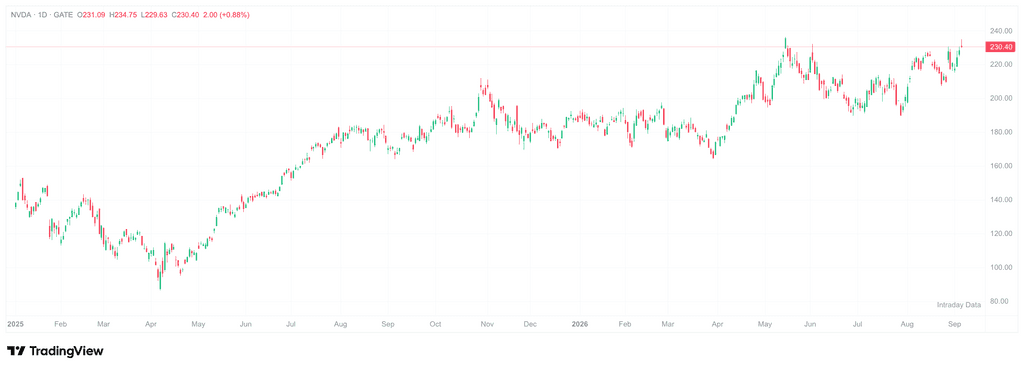
这种“愿景已兑现、投入却加码”的反差,构成了当前市场评估NVDA股票价值的核心矛盾点。截至美东时间9月4日收盘,根据 Gate 股票行情数据显示,英伟达股价报收230.36美元,当日微涨0.84%,总市值依然稳固在5.55万亿美元的历史高位。本文将立足于行业基本面、产业链演进逻辑以及面临的结构性挑战三大维度,深度解析在AGI真正落地的当下,算力巨头的价值支撑体系及其潜在的风险边界。
AGI定义分歧与英伟达的商业叙事策略
值得注意的是,黄仁勋对于AGI的界定标准并非始终如一。回顾四天前他在二十国集团会议上的发言,语气中尚存明显的模糊空间:“在未来的几年内,我们将基本实现AGI……实际上,我认为我们今天已经实现了——但这究竟意味着重大突破还是毫无意义,尚待观察。”
这种表述上的弹性,折射出当前行业内对AGI缺乏统一共识的现实困境。此前,OpenAI与微软的合作协议曾将AGI的实现与约1,000亿美元的利润规模挂钩;而Anthropic首席执行官达里奥·阿莫迪则设定了更高的门槛,认为现有系统尚未达到能够“汇聚全国顶尖人才智慧”的认知高度 。
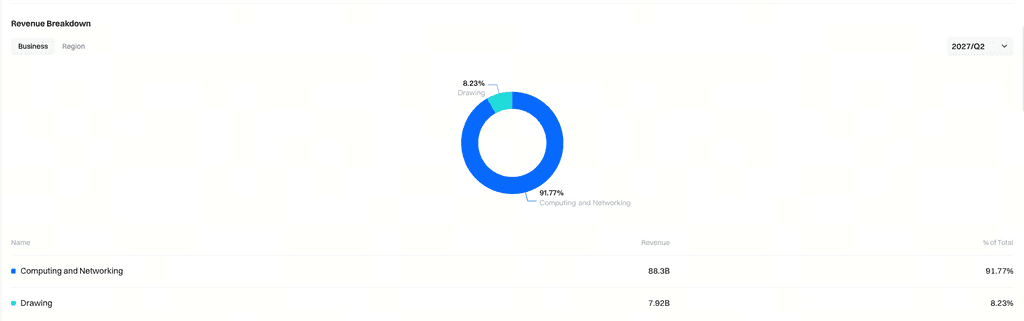
但对英伟达而言,叙事的清晰度和确定性远比学术定义的严谨性重要得多。纵观2026年全球半导体产业全景,WSTS预测全年市场规模同比增速将达26.3%,总额逼近9,750亿美元 。在这一庞大的增量蛋糕中,AI算力支出占据了绝对主导位置。正如黄仁勋在二季度财报会议上所言,“算力即收入” ,英伟达数据中心业务单季营收高达890亿美元,同比增长117% 。宣告AGI“已来”,本质上是英伟达对长期算力需求曲线的一次强力确认,旨在提振投资者对未来3至5年资本开支持续高强度的信心。
拓展教程:
产业链重心转移:推理算力的结构性爆发
若AGI的发展轨迹正从“训练阶段”快速过渡至“推理阶段”,那么AI产业链的下一个增长极将不再单纯依赖模型参数规模的指数级膨胀,而是聚焦于规模化部署效率与推理性能的边际优化。多方机构数据印证了这一趋势:预计2026年全球AI基础设施支出将达4,500亿美元,其中推理算力占比首次突破70% 。
这一转型对芯片架构提出了全新考卷:推理负载对内存带宽和延迟更为敏感,使得HBM(高带宽内存)等存储组件成为新的瓶颈所在。德勤报告指出,2026年全球存储器收入预计达2,000亿美元,占半导体总收入约25%,且HBM3、HBM4等产品供应依然紧张 。在此情境下,产业链的价值分配正由单一的“GPU计算单元”向涵盖“计算+存储+网络”的系统级方案迁移。
与此同时,云服务巨头与AI实验室自研芯片的步伐正在加快。谷歌TPU、亚马逊Trainium/Inferentia系列,以及微软与博通联合定制的芯片均已步入规模化部署行列 。高盛分析认为,2026年非英伟达系AI加速芯片出货量市场份额有望超越50%,其中华为与阿里平头哥分别占据约20%和7%的份额。尽管英伟达整体市占率仍居榜首,但正遭受来自内部的结构性侵蚀 。
护城河深处的隐忧与挑战
审视财务表现,英伟达的增长韧性依旧强劲。市场对FY2027全年营收预期已攀升至接近7,000亿美元量级,同比增幅约70% 。然而,不可忽视的是,毛利率正受到HBM内存价格上涨及供应链成本上升的双重挤压,预计将从当前的约75%逐步下滑至FY2028的约72.5% 。这并非源于需求疲软,而是结构性成本压力的显现。
此外,英伟达在中国高端AI芯片市场的处境日益艰难。TrendForce预测,2026年中国高端AI芯片市场中,国产解决方案的份额可能逼近90%,英伟达与AMD等海外厂商的合计生存空间或被压缩至约一成 。尽管英伟达试图通过推出RTX Pro 5000等“特供版”产品以维持市场存在感,但受限于性能妥协及地缘政策的不确定性,其在中国这一关键市场的长期收入可见度显著降低。
另一层值得警惕的风险来自AI基础设施投资的“信用链”杠杆效应。《经济学人》此前的分析揭示,英伟达相关生态的表外敞口已达约2,970亿美元量级,涉及云厂商担保、定制芯片预付款等隐性负债形式 。在利率中枢上移的宏观背景下,一旦终端应用层的变现能力出现放缓,这种杠杆效应可能会反向冲击硬件层面的估值体系。
常见问题FAQ
1. AGI既已到来,英伟达为何还要大规模生产GPU?
AGI的“到来”并不意味着算力需求的终结。相反,GPT-6 Astra等模型从训练阶段转向大规模推理部署,推理算力需求远超训练阶段。IDC预计2026年推理算力占AI基础设施支出超70%,英伟达的GPU仍是承载这一负载的核心硬件。
2. NVDA股票目前估值是否合理?
截至9月4日,英伟达市盈率(TTM)约29倍,市场预期FY2028营收增速约70%。Morningstar给予其公允价值310美元/股的评估,认为当前股价仍处于中度低估区间。但毛利率下滑与地缘风险是压制估值的潜在变量。
3. 英伟达在中国市场的份额正在发生什么变化?
TrendForce与Bernstein预测,2026年中国高端AI芯片市场中,华为等国产方案份额可能升至90%左右,英伟达份额预计从2025年的约40%下降至约8%至10%。英伟达正通过推出“特供版”产品试图维持市场接触。
4. AI产业链下一个增长点在哪里?
产业正从“训练算力”向“推理算力”迁移。推理需求催生了对高带宽内存(HBM)、先进封装(CoWoS)、以及AI专用网络芯片(如CPO光模块)的增量需求。具备系统级集成能力的厂商有望在这一阶段获得更大价值份额。
结语
黄仁勋宣告AGI“已来”,与其说是对技术目标的最终验收,不如说是对算力长期需求的战略锚定。NVDA股票在5.5万亿美元市值之上仍能维持正向波动,反映的并非市场对现状的满足,而是对“推理时代”更大规模支出的预期定价。然而,在产业链价值重心从训练向推理迁移、自研替代加速、毛利率承压与地缘风险交织的多重变量下,英伟达能否继续占据最大价值份额,将不再仅仅取决于芯片性能的绝对领先,而在于其能否从“算力供应商”进化为“系统级解决方案的规则制定者”。在AGI真正到来的第一年,最大的确定性或许是:这场游戏远未进入终局。
以上就是NVDA股票还能涨吗?AGI时代为何仍需要40万块英伟达GPU?的详细内容,更多关于NVDA股票行情分析的资料请关注其它相关文章!