比特币再次逼近关键阻力区间。无论是基于历史成本的基础数据、衍生品清算热图,还是机构的盈亏平衡点,多重指标均指向同一位置。值得注意的是,在向这一阻力位发起冲击时,市场上的抛售力量却呈现出今年以来最弱的状态。当前通胀实测值已回落至两年低位,而收益率仍维持在本轮周期的高位水平。
核心要点
- 过去21个交易日,比特币涨幅达23%,同期股市表现平淡,但年初至今比特币累计下跌10%。
- 核心通胀率降至2.5%的两年低点,而通胀预期维持在3.6%,两者差距达到三年来最大。
- 长期持有者成本基础、清算热图及ETF盈亏平衡点共同构成的阻力带位于8.3万至8.6万美元;现货价格距离该区间下沿仅差1.5%。
- 此次冲高过程中的抛售强度不足8月份的一半,长期持有者基本未参与本轮卖出操作。
- 此前的底部共振信号已逐渐减弱,山寨币并未像以往市场顶部临近时那样从比特币手中夺取市场份额。
今年起步偏晚
从底部开始缩小差距
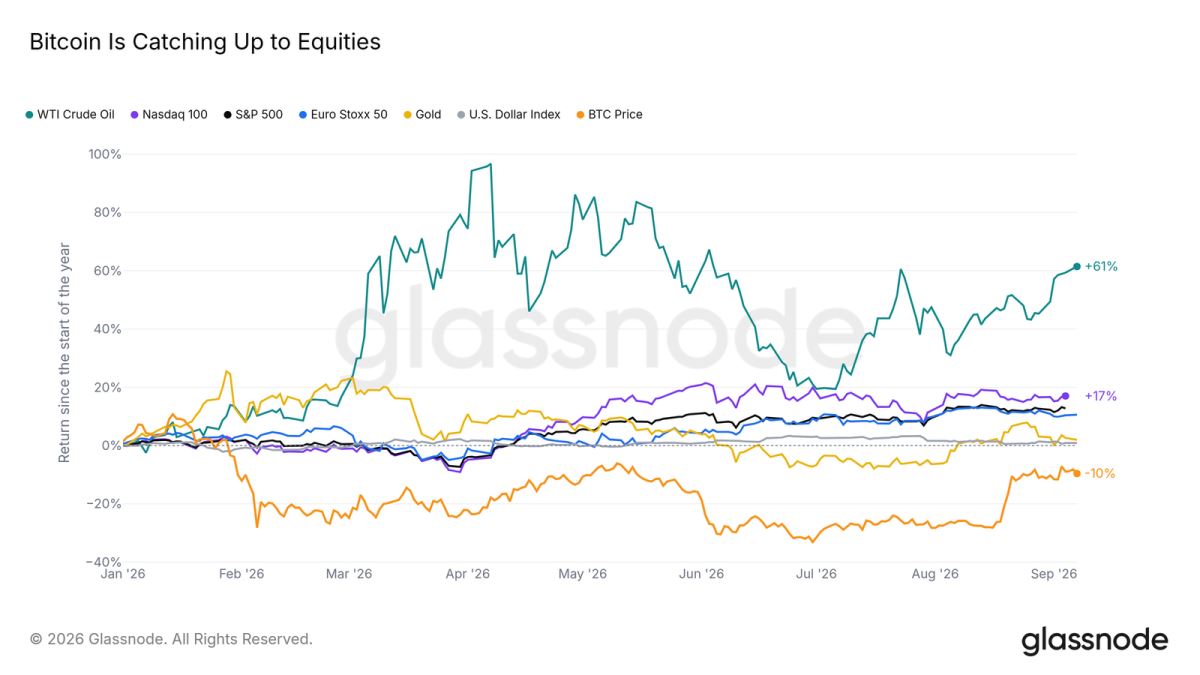
在过去21个交易日中,比特币上涨23%,标普500指数和纳斯达克100指数几乎持平,欧洲斯托克50指数则小幅下挫。在我们追踪的七类资产中,比特币在此期间表现位居首位。然而,若将时间轴拉长至全年,局势则完全相反:自1月以来,比特币仍下跌10%,标普500指数上涨13%,而今年表现最佳的原油资产更是远超这两者。
比特币在整个夏季都徘徊在排行榜末尾,直到最近才开始追赶。这一个月相对强势的表现,仅弥补了上半年亏损的一小部分。
预期跑在数据前面
比特币这轮反弹所面对的债券市场环境依然偏紧。美国10年期国债收益率收报4.8%,创下两年新高;2年期收益率较3.75%的联邦基金目标利率高出约63个基点,债券市场以此信号暗示政策取向更为紧缩。
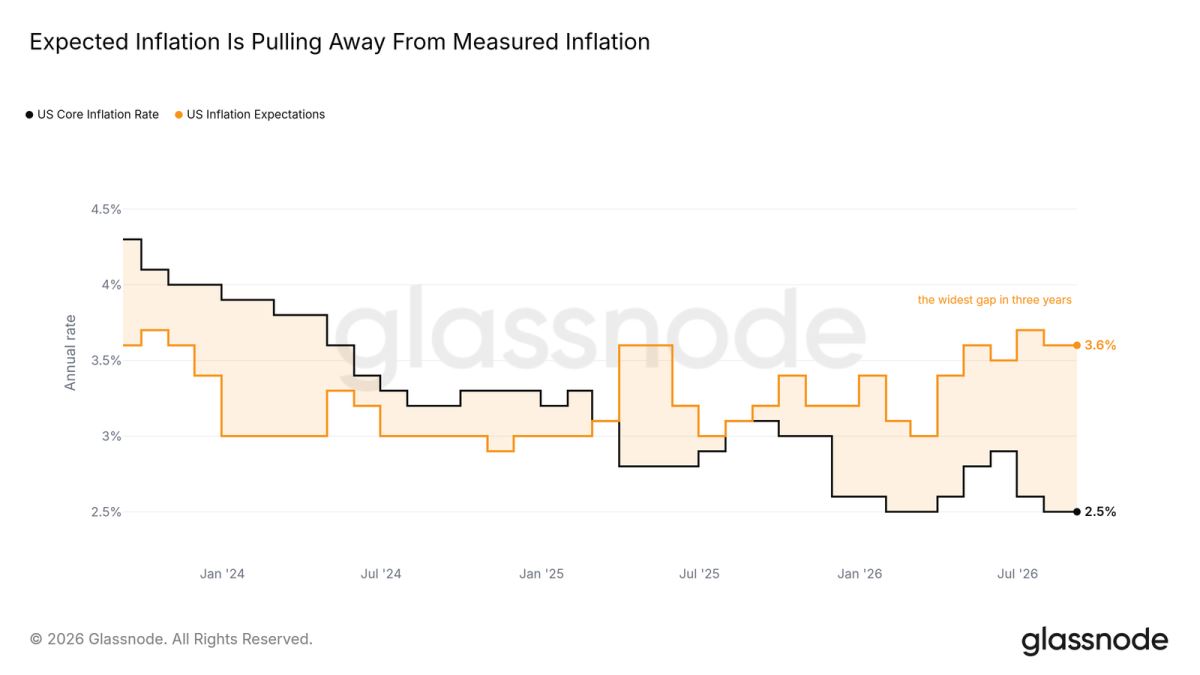
然而,实测通胀数据并不支持这种紧缩偏向。美国核心通胀率已降至2.5%,创两年新低,而通胀预期仍停留在3.6%。家庭预期与实际数据之间的差距,达到了三年来的最大水平。收益率处于周期高位的同时核心通胀却在降温,加息的理由难以成立。9月11日公布的8月CPI数据,以及9月16日的FOMC决议,将对这一逻辑进行直接检验。若核心通胀向预期靠拢,收紧政策的理由将变得更强;若继续维持在低位,则表明收益率这一波上涨已经超前于基本面数据。
从各个角度看同一道天花板
停在墙下
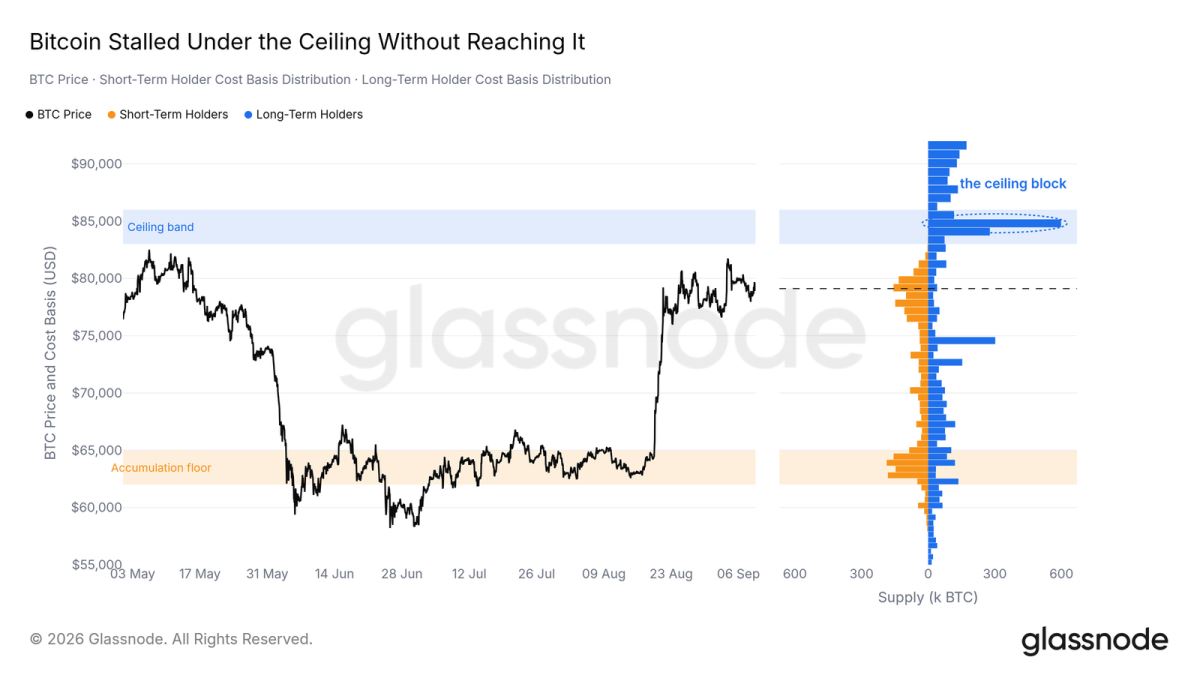
上周的报告指出上方天花板位于8.3万至8.6万美元区间。本轮反弹验证了这一判断,但并未真正触及。现货价格在2026年9月3日创下高于8月的高点,最终停在该区间下沿下方1.5%的位置,随后在8万美元附近进行窄幅整理。
长期持有者成本基础分布解释了这条阻力带的重要性。大约有107万枚BTC是在8.3万至8.6万美元之间买入的,且几乎全部由长期持有者构成,其中最密集的成本档靠近8.5万美元。这部分筹码在过去30天内几乎没有变动。真正的变化发生在其下方区域:主要由近期买家持有的、位于76万至82万美元(注:原文单位疑似有误,结合上下文应为7.6万-8.2万)区间的筹码正在增加;而位于62万至65万美元(注:原文单位疑似有误,结合上下文应为6.2万-6.5万)的积累底座变薄,那里的比特币已被转出。市场在现货价格正下方重建了支撑地板,但上方的天花板依然原封不动。
清算热图上是同一堵墙
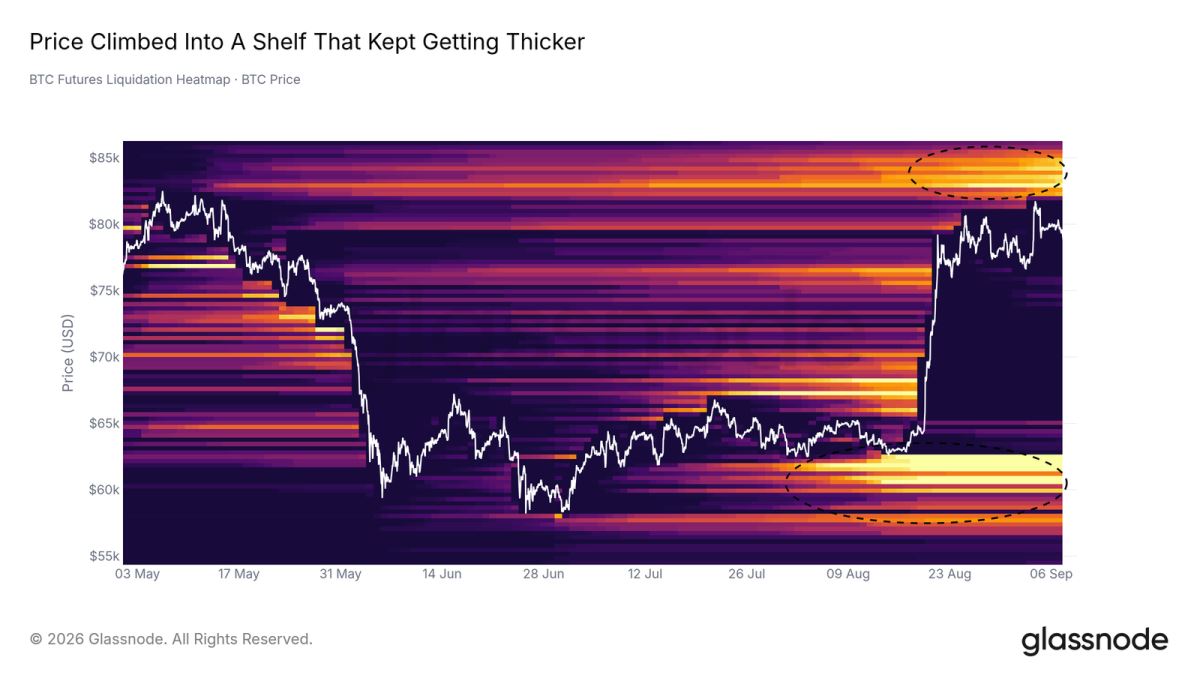
衍生品市场描绘的天花板也位于同一位置。在BTC期货清算热图上,自2026年8月19日那次空头挤压以来,8.2万至8.6万美元之间的空头清算台阶扩大了21%,而整张图的总清算规模却缩减了三分之一。目前,这块台阶占模型清算量的比重接近该图表问世以来的最高值。
价格爬进一道不断增厚的墙壁并在墙前停滞。在现货下方,6万至6.3万美元的多头清算簇保持完整,从下限夹住了这一区间。如果价格持续突破8.6万美元,将消耗掉图表中最密集的空头清算燃料;如果失守6.3万美元,则将开始消化多头一侧的清算盘。
拓展阅读:
机构盈亏平衡就在稍上方
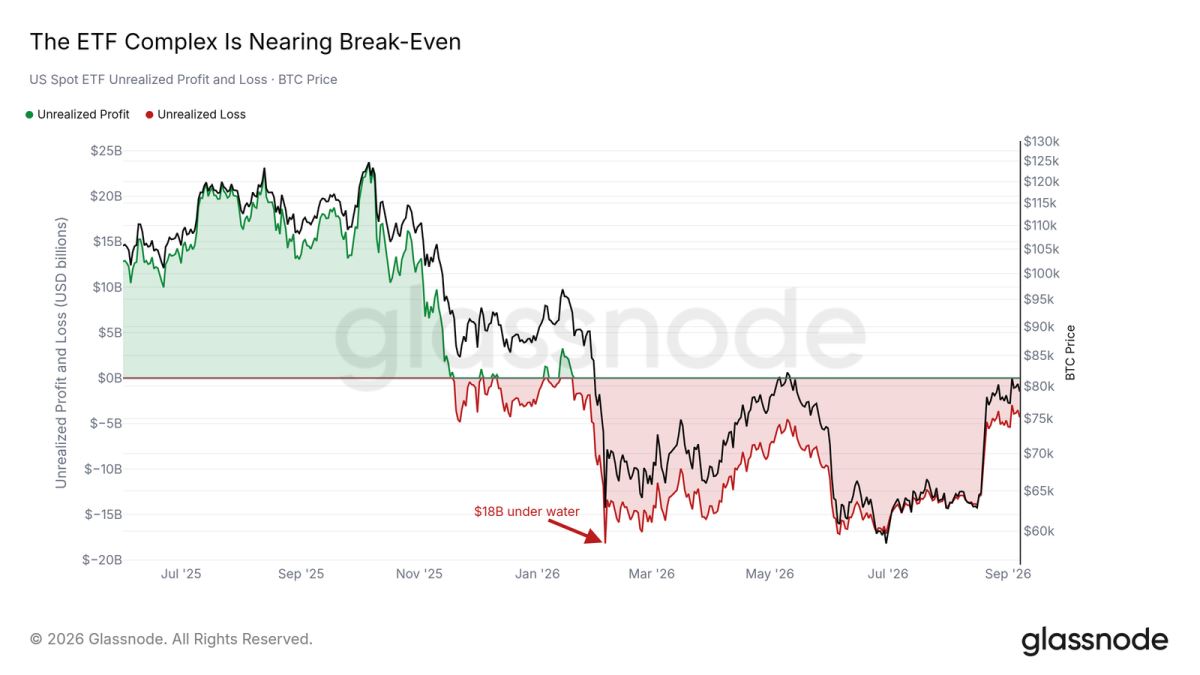
第三个独立来源也指向同一水平线。按美国现货ETF成立以来创建的比特币数量计算,其盈亏平衡点大约在8.6万美元。该ETF已连续228个交易日收于该水平之下,账面亏损在2026年2月5日触及约180亿美元的底部。本轮反弹使亏损收窄至约39亿美元,这是1月以来最接近回本的一次。
企业财库持仓的盈亏平衡点约为8.05万美元,略低于现货价格。我们跟踪的五个成本基础模型显示,所有模型的成本均位于当前价格之上,范围从真实市场均值7.66万美元到ETF盈亏平衡点8.6万美元不等。上方的阻力是由真实成本组成的集群,若能重新站上8.6万美元,最大的机构持有者将在今年首次实现盈利。
卖方没有现身
冲高时抛压减弱
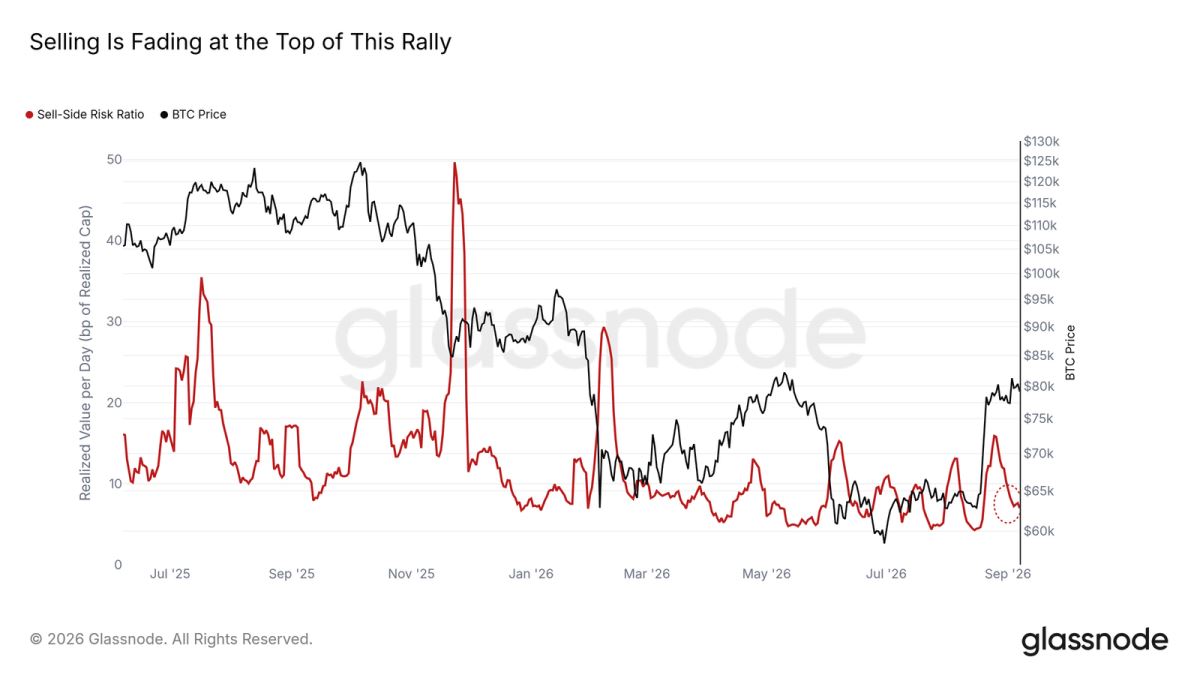
在冲向天花板的过程中,释放出的筹码并不多。卖方风险比率(已实现盈亏之和相对于已实现市值)的七日均值降至每天7个基点,不到8月高点16个基点的一半。在2025年7月和10月的高点,同一指标分别飙升至35和23个基点。在过去一年里,比今天更低的交易日并不多见。
长期持有者在已实现利润中的占比,从8月高点的88%降至47%;9月3日那次已实现利润脉冲的规模不足8月的一半。本月主要的卖家是近期买家,而且他们的抛售量也在减少。如果该指标持续回升至16个基点以上,说明8月份那种体量的卖方回归;在此之前,现货市场在这些价位上缺乏卖方。
处在底部与顶部之间
底部信号已经完成任务
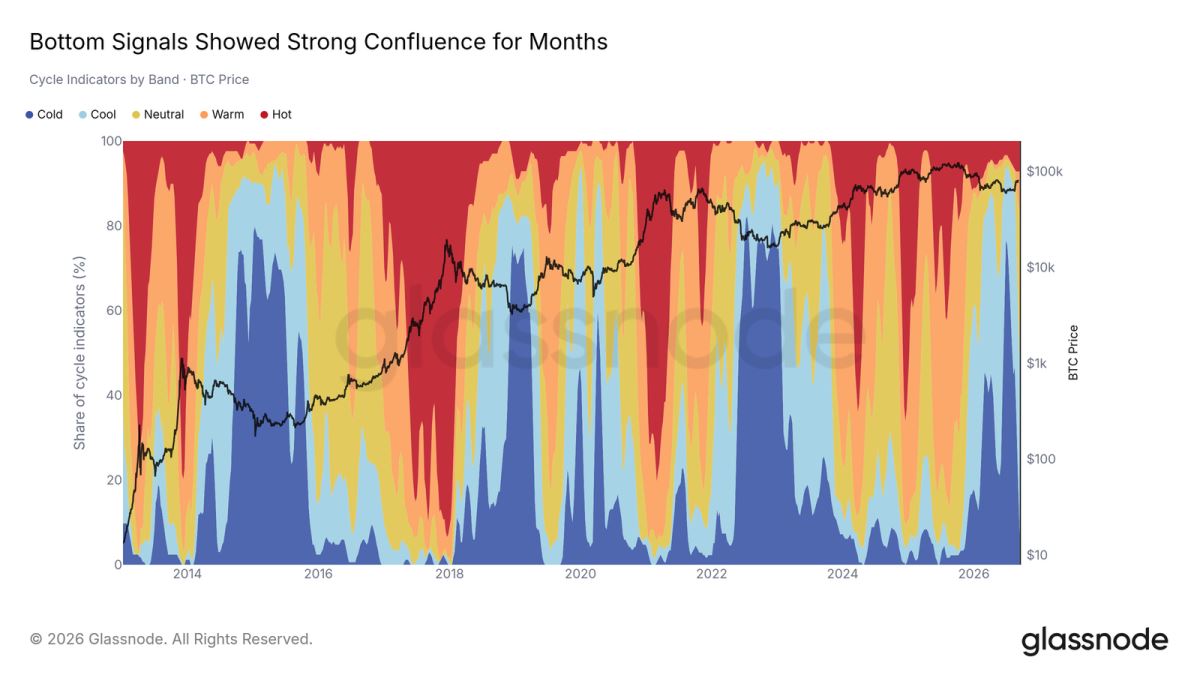
在市场罗盘板的45个周期指标中,处于最冷区间的比例在2026年6月29日那周达到82%的峰值,并连续41周高于长期中位数。这是本轮周期中底部信号最强的一次共振。现在这一信号已经消退:最新完整一周,最冷区间占比降至2%,估值随反弹得到修复。
板块并没有摆向另一个极端。四分之三的指标仍低于其历史中位数,已有43周没有出现半数指标站上50的情况。读取出来的状态是:市场已经离开了价值低估区,但还没有变得昂贵。如果多数指标站上50,将是周期位置转向的最清晰确认。
没有大规模涌入山寨币
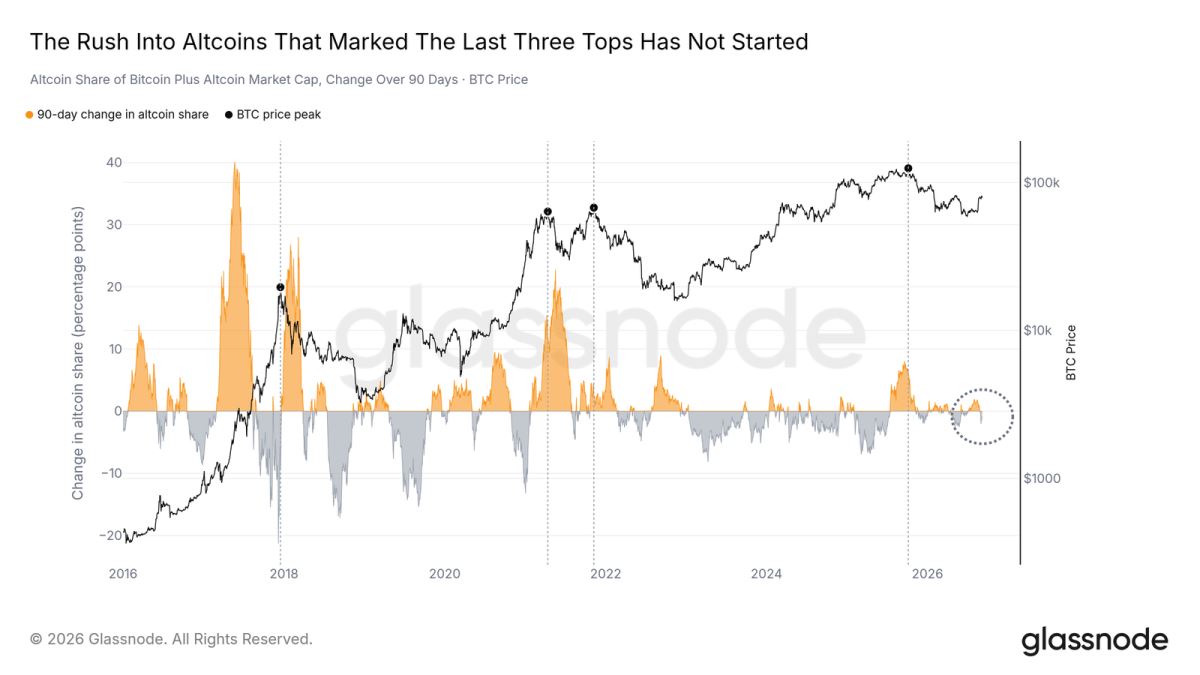
不少山寨币正在活跃,山寨币总市值一个月内上涨了21%。这项指标真正检验的是:相对于整个加密市场,这波上涨是否过于剧烈——即山寨币是否像以往市场顶部前那样,正在从比特币手中抢夺份额。在图中标出的四次比特币价格高峰中,有三次在见顶前90天内,山寨币占比特币加山寨币合计市值的份额至少上升了2.8个百分点;2017年12月的那次是个例外。今天,山寨币份额的90日变化为-0.9个百分点。
虽然山寨币以美元计价在上涨,但相对于比特币并没有涨;梯子是整块一起动的,领涨的是最大的币种。那种成熟市场顶部常见的、资金沿风险曲线下沉速度快于比特币自身市值增长的轮动现象,尚未开始。只有当山寨币份额的90日上升达到或超过2.8个百分点,同时比特币接近历史高点时,才是基于先例的警示信号;眼下这两个条件均不成立。
结语
比特币正在略低于一道天花板的区域盘整。三个独立来源均指向同一区间:长期持有者成本基础、清算热图和ETF盈亏平衡点,都集中在8.3万至8.6万美元。当前的格局是一个地板已修复、顶部尚未真正经受考验的区间。与8月份不同的是卖方的缺席:卖方压力不足8月的一半,长期持有者退居幕后,而上方的衍生品清算燃料却在增厚。如果价格持续收于8.6万美元上方,且卖方风险比率继续保持低迷,这将确认天花板已被消化;如果抛压回到16个基点以上,或者6.2万至6.5万美元(注:对应原文62-65万语境下的支撑位)的地板失守,则这一判断失效。
注:链上指标、价格与衍生品数据截至2026年9月7日,ETF资金流截至2026年9月4日,市场罗盘截至2026年9月7日当周。
到此这篇关于比特币在 8.2 万美元遇阻,卖方压力却降至年内最低的文章就介绍到这了,更多相关比特币在 8.2 万美元受阻内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!