K evin Warsh 率先挥出了第一刀。
9 月 16 日下午 2 时,美联储 FOMC 以 12 比 0 的全票结果通过加息 25 个基点决议,将联邦基金利率目标区间上调至 3.75%-4.00%。此举标志着自 2023 年 7 月以来长达三年多的利率暂停期正式终结。
尽管市场对这 25 个基点的加息幅度已充分预期——CME FedWatch 数据显示投票前概率高达 92%,但真正的市场震撼源自会后发布的经济预测摘要(SEP)、点阵图以及 Warsh 在新闻发布会上的强硬措辞。
点阵图:超越加息本身的鹰派信号
相较于单纯的利率调整,本次议息会议的真正“武器”在于其对未来路径的预测。
在 18 位决策委员中,12 人预计年内还将再次加息,4 人支持加息两次,仅 2 人主张维持现状不变。模型显示的中位数点位指向 2026 年底利率水平为 4.1%,这意味着至少还需再提升 25 个基点。
远期展望同样保持鹰派基调:2027 年的中位数利率预期为 3.9%(暗示该年度可能仅降息一次);长期中性利率区间被锁定在 3.0%-4.0%;而 PCE 通胀率预计要到 2029 年方能回归 2.0%的目标水平。
简而言之,美联储传递出的明确信息是:当前的通胀顽疾无法在短短两三个季度内解决。利率将在 4%附近的高位滞留至少一年,随后才可能开启缓慢的下行通道。
为何选择此时行动?
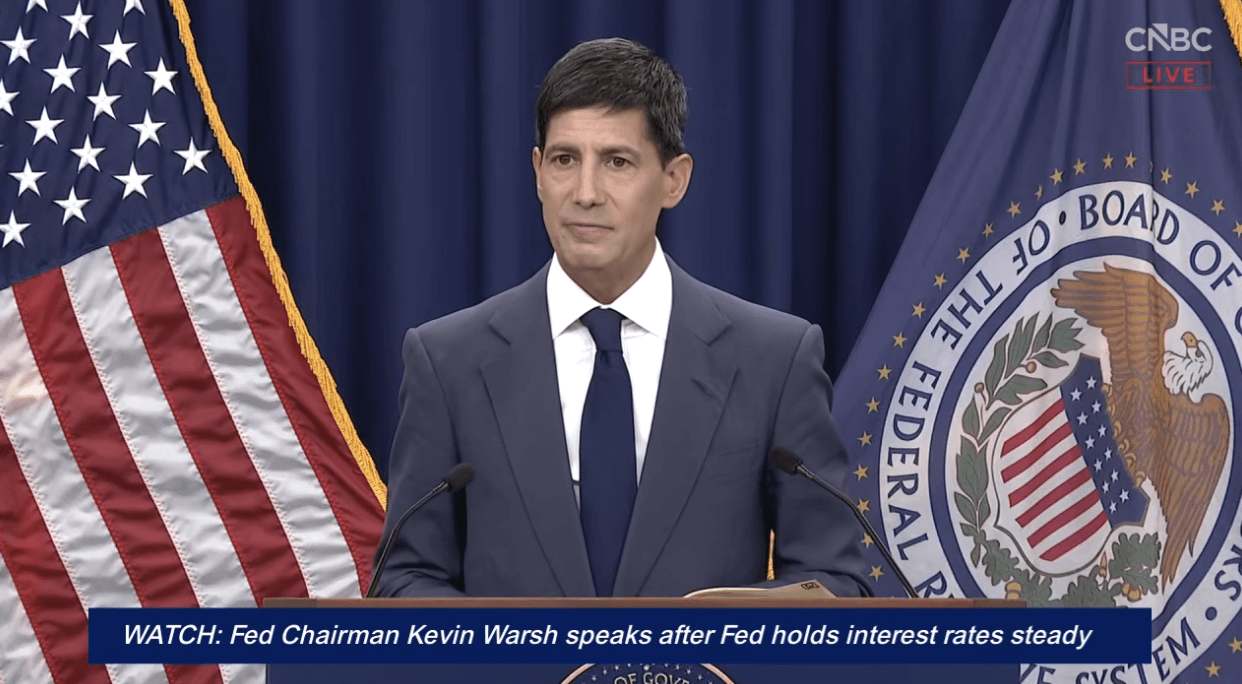
Warsh 在发布会上直言不讳:“通胀水平过高,且持续时间过长。”
最新数据印证了他的判断。8 月份 PCE 通胀指数约为 3.6%,远超 2%的政策目标。其中核心 PCE 约 3.2%,核心 CPI 约 2.4%。此外,柴油价格飙升至每加仑 6 美元,中东地缘冲突持续推高能源成本,供给侧的价格压力尚未显现缓解迹象。
然而,矛盾之处在于美国本土经济基本面依然稳健。8 月非农就业数据强劲,企业盈利状况良好,资本投资持续增长。Warsh 特别强调了这一背景:“此次加息决定是在美国经济呈现走强态势时做出的。”
这正是本次加息的特殊之处:它发生在一个“经济尚可但通胀顽固”的微妙区间。对于市场而言,这种情境比单纯的经济过热更难进行定价,因为它预示着美联储可能在经济明显放缓之前,就将利率推升至限制性水平。
各类资产的市场反应
美股:短期利空消化,中期聚焦点阵图兑现
25 个基点的加息幅度对美股的直接冲击有限,因为市场早已提前定价了高达 92%的概率。决议公布后,标普 500 和纳斯达克指数一度反弹,呈现出典型的“利空落地”效应。
然而,点阵图才是未来的定价锚。若年内确实再加一次(符合中位数预期),联邦基金利率将达到 4.25%-4.50%区间。这将直接压制估值倍数:若 10 年期美债收益率随之上行,分母端贴现率的提高将压缩成长股的市盈率(PE)。
更为深远的是结构性影响:“高利率持久化”(higher for longer)趋势回归。意味着利率在 4%以上停留超过一年,此前 2024 年下半年至 2025 年上半年因预期降息而获得的估值修复空间将被逐步收回。
受冲击最大的是高杠杆、低现金流的成长型企业。相对受益者则是银行股(得益于净息差扩大)和能源股(油价驱动的通胀恰恰构成其收入增长来源)。
黄金:短期承压,长期逻辑稳固
加息推升美元汇率与实际利率,这对黄金构成了两大逆风因素。
决议公布后,美元走强导致黄金价格承压下行。同时,美联储加息直接抬高了持有实物黄金的融资成本,精炼商、珠宝商及工业用户的库存融资负担随之增加。
尽管如此,黄金的长期投资逻辑并未受损。全球央行购金已成为结构性趋势,不会因单次 25 个基点的加息而逆转。此外,中东冲突及地缘政治风险提供了持续的避险需求。若如美联储预测,PCE 通胀直到 2029 年才回到 2%,那么黄金作为通胀对冲工具的叙事,在未来三年内仍将反复受到市场关注。
短期卖压释放,长期逢低布局,这是黄金在加息周期初期的经典演绎。
比特币:叠加 CLARITY Act 失败,面临双重压力测试
在加息前一天,比特币已因 CLARITY Act 投票失败跌至 75,850 美元。加息消息公布后,BTC 走势基本持平,未见大幅下挫,表明市场已在前期消化了大部分风险偏好收缩的影响。
BTC 的中期表现将取决于一个核心变量:实际利率的走势。
当实际利率(名义利率减去通胀率)上升时,持有零息资产(如黄金和比特币)的机会成本增加,可能导致资金流出。目前名义利率为 4%,PCE 通胀为 3.6%,实际利率仅为约 0.4%,仍处于低位。若美联储继续加息至 4.25%-4.50%,而通胀同步回落至 3%附近,实际利率将升至 1.25%-1.50%,这将给 BTC 带来显著的压力。
但比特币拥有独立的叙事逻辑。2024 年 1 月 ETF 获批、2025 年的减半效应以及机构持仓的持续增长等供需层面的结构性变量,并不会因一次加息而消失。回顾 2023 年,即便在美联储维持高利率的环境下,BTC 仍从 16,000 美元上涨至 40,000 美元以上。利率方向虽重要,却绝非唯一的定价因子。
Warsh 时代的美联储:与 Powell 的差异
这是 Kevin Warsh 执掌美联储以来的第三次 FOMC 会议,也是首次实施利率调整。在此前的 6 月和 7 月会议上,他选择了按兵不动,尽管 7 月会议中已有三名委员投下加息赞成票。
Warsh 与前任 Powell 存在两个显著区别:
首先,他拒绝向市场提供前瞻指引。Powell 时代的美联储常通过措辞微调来预告政策动向,而 Warsh 明确排斥这种做法。这意味着每次 FOMC 会议都可能成为悬念时刻,市场的波动性将呈现结构性上升。
其次,他更聚焦于通胀而非就业。
Powell 在 2021-2022 年的加息周期中反复强调“双重使命”,在就业数据恶化时倾向于放缓紧缩步伐。而 Warsh 今天的发布会几乎全程聚焦通胀问题,对强劲就业市场仅一笔带过。这暗示,即使未来就业数据走弱,Warsh 也不一定会像 Powell 那样迅速转向宽松立场。
当被问及特朗普是否影响了加息决定时,Warsh 予以直接否认。在整个第二任期内,特朗普反复施压美联储降息,而今日的决定将其推向相反方向。这场隔空博弈远未结束。
过去两年,许多投资者已将利率下行视为不可逆的趋势进行交易,拉长配置久期、扩张估值 PE、提高杠杆比率。今日的加息打破了这一假设。如果点阵图预测成真,通胀直至 2029 年才回归 2%,那么未来三年的利率环境将远比 2024-2025 年的降息通道复杂得多。
对投资者而言,核心结论只有一条:不要押注利率方向,而要对冲利率波动。在一个通胀顽固、经济不弱、美联储主席拒绝提供前瞻指引的世界里,每一次 FOMC 会议都可能重塑定价锚点。
以上内容详细解析了美联储三年来首次加息对美股、黄金及比特币的影响。更多关于美联储加息背景下各大资产走向的深度资料,请关注后续相关文章!