核心洞察
- 韩国虽为全球加密交易活跃区,但现行监管壁垒阻碍了机构入场,使得市场需求主要源于散户。引入企业账户将显著扩大需求基数,推动市场迈向成熟阶段。
- 预测显示,到2030年,韩国企业所持加密资产规模峰值或达82万亿韩元。由此衍生的交易、托管及主经纪商等业务,预计每年可带来约5700亿韩元的营收。
- 若开放进程继续拖延,相关的商业机遇将被海外市场吸纳。目前支付和资产管理领域已出现外流趋势。一旦海外平台建立起客户粘性与运营体系,即便韩国后续开放,这些业务也难言回流。
机构缺位制约行业天花板
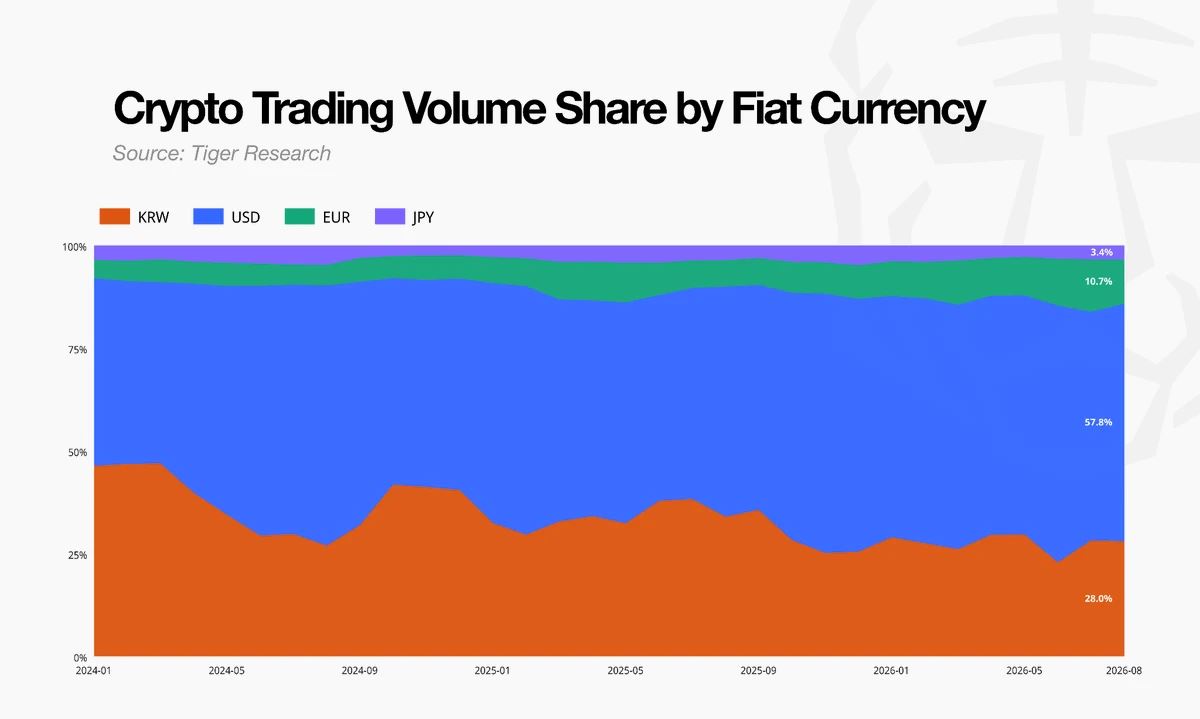
作为全球最活跃的加密市场之一,韩国表现突出。以法币计价,韩元近年来约占全球加密成交量的30%,仅次于美元;在高峰时段,这一比例甚至超过50%,一度超越美元主导地位。考虑到韩国的人口规模与经济总量,这种活跃度显得尤为罕见。
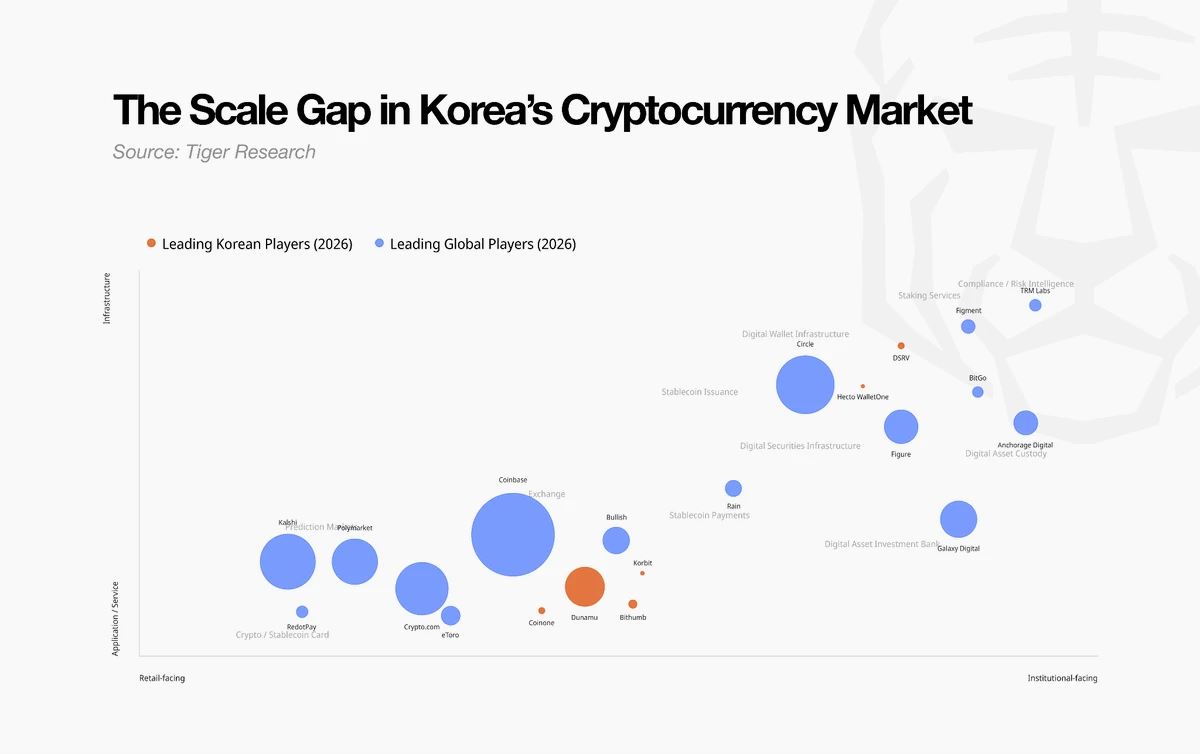
然而,本土加密产业并未随之壮大。韩国头部加密公司与全球主要同行的估值差距,直观地揭示了这一断层。尽管各国资本市场体量与业务范畴存在差异,直接对比虽有局限,但显著的落差依然不可忽视。韩国最大的加密企业Dunamu(Upbit运营方)的估值仅为Coinbase的七分之一左右。
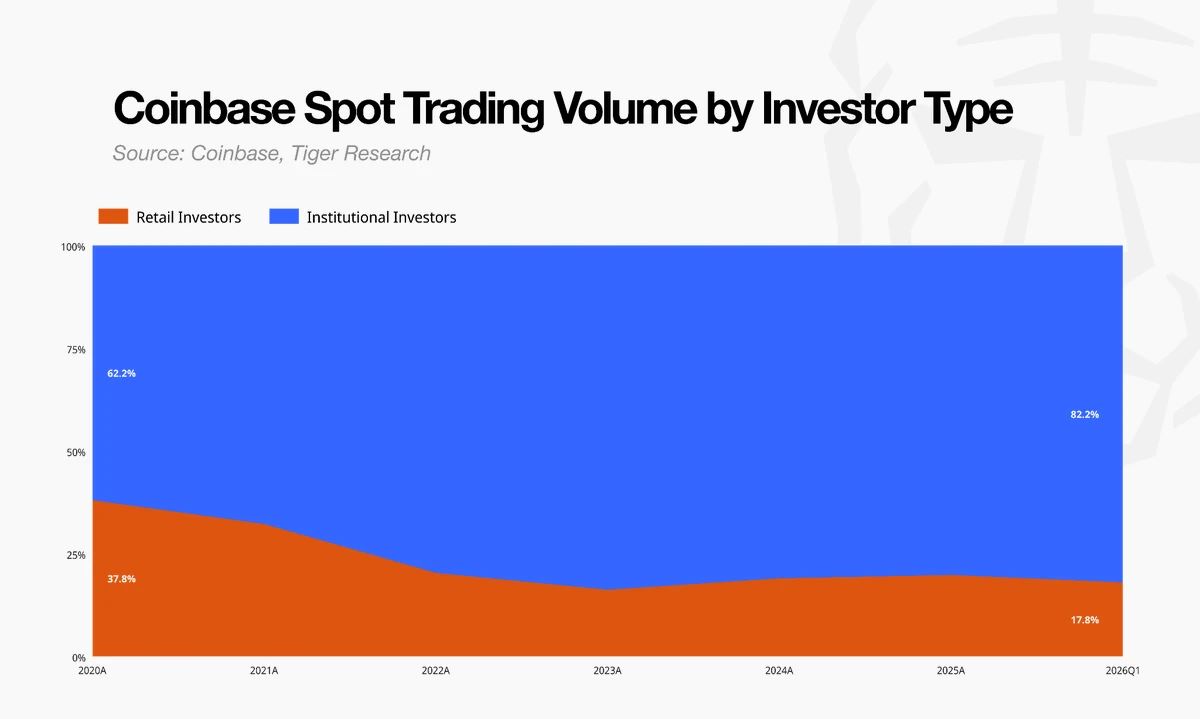
当前韩国市场由散户主导,而监管环境则将中小企业拒之门外。相比之下,美国市场结构截然不同:Coinbase的交易量中,机构占比超过80%,构成了坚实的市场底座。韩国虽然创造了可观的交易数据,但由于企业需求的长期缺席,整个行业难以突破瓶颈进入新的发展阶段。
企业准入延期,82万亿韩元蓝图待兑现
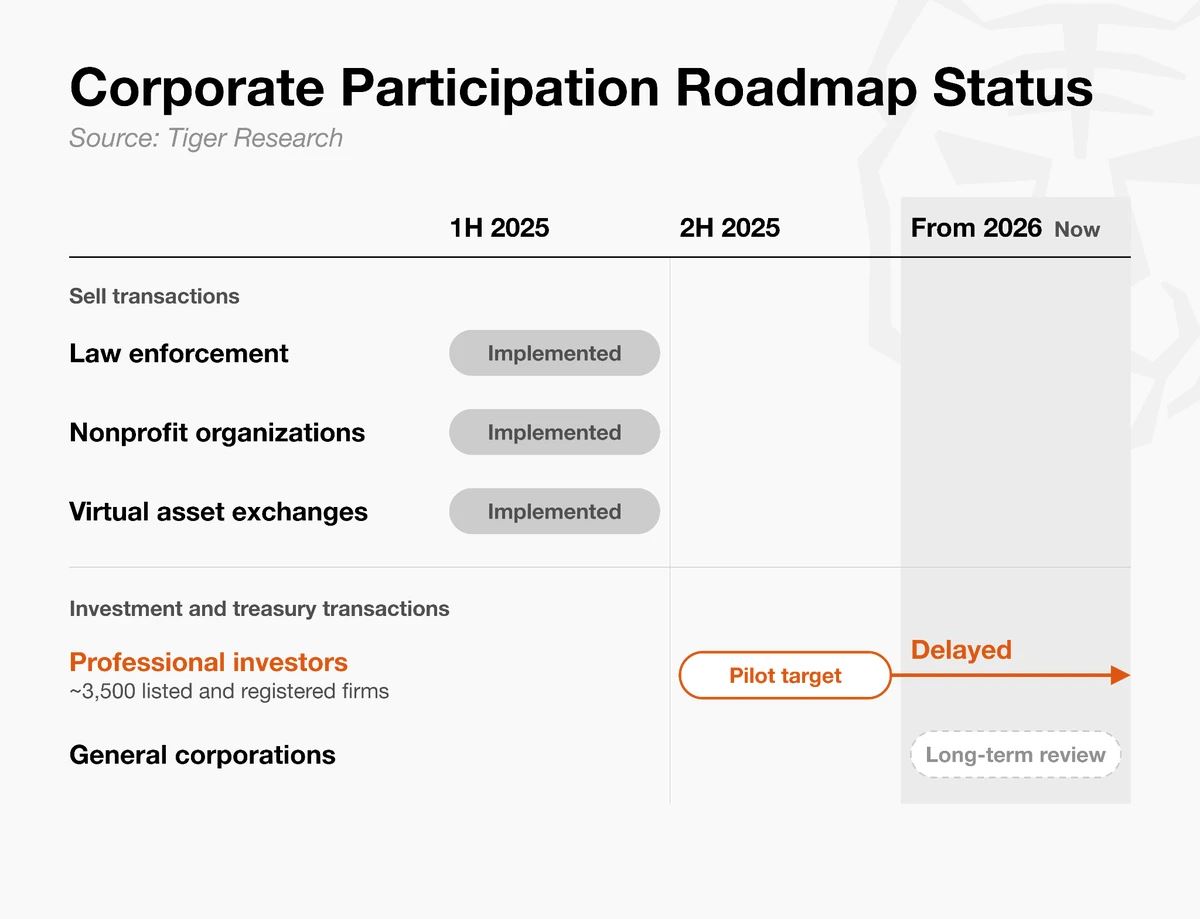
企业开户的进展已落后于原定计划。韩国金融委员会曾于2025年提出分步走策略,首先允许约3500家上市公司及注册专业投资法人以投资为目的参与加密资产交易,随后再逐步放宽限制。然而,第一阶段至今尚未启动,更广泛的企业准入也暂无明确时间表,导致企业资金难以流入韩国加密市场。
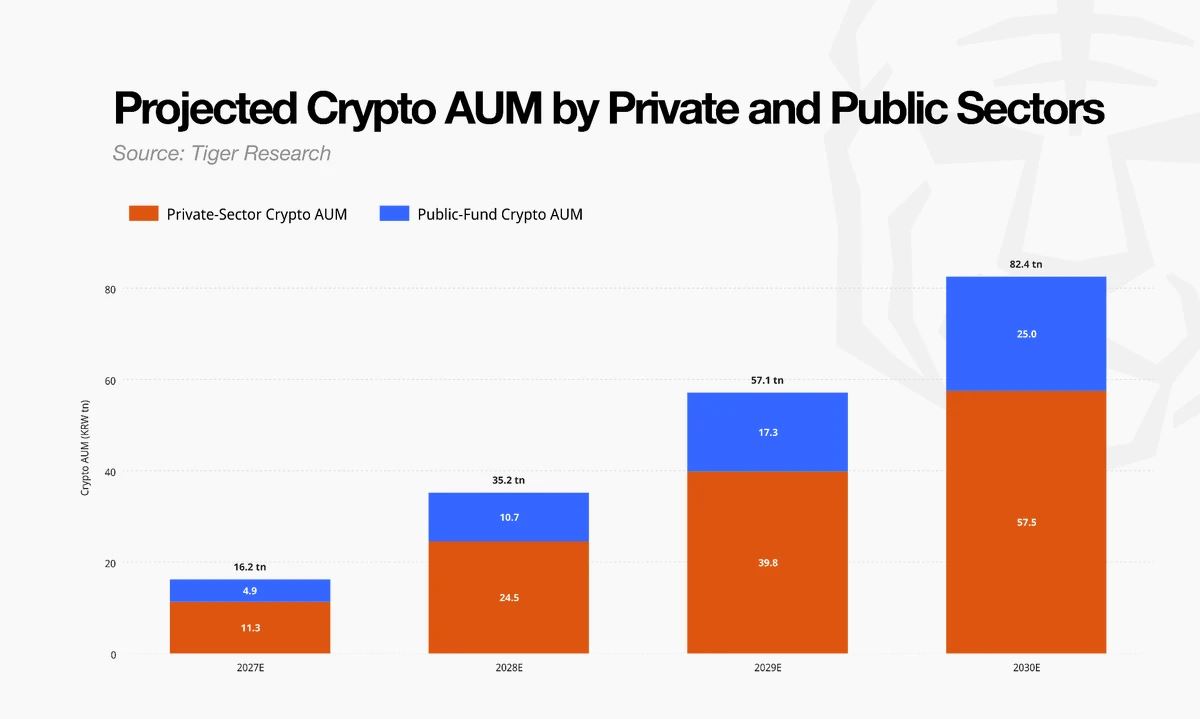
一旦企业账户开放,市场需求面将获得实质性拓宽。基于私募金融机构和养老金等公共基金的管理资产规模,并参考美国等成熟市场中企业的配置比例(以2027年为基准),韩国企业加密资产管理规模的初步上限约为16万亿韩元。
随着更多企业参与者涌入,市场扩张潜力将进一步释放。从2028年开始,模型同时纳入资产增长与更高配置比例的假设:私募金融机构参照韩国讨论过的5%投资上限,公共基金则更为保守,设定为2%。在此假设下,企业加密资产管理规模预计2028年达35.2万亿韩元,2029年达57.1万亿韩元,至2030年上限可达82万亿韩元。需注意的是,这是理论上的潜在上限,实际规模仍将取决于监管开放的节奏及整体市场环境。
企业级服务:年创收潜力5700亿韩元
企业入场后,市场生态将超越单纯的交易层面。大额交易需要确保成交质量,资产安全需要专业托管,同时还需配套司库管理与风险控制服务。这将带动托管、主经纪商等服务的发展,减少对中心化交易所手续费的单一依赖。
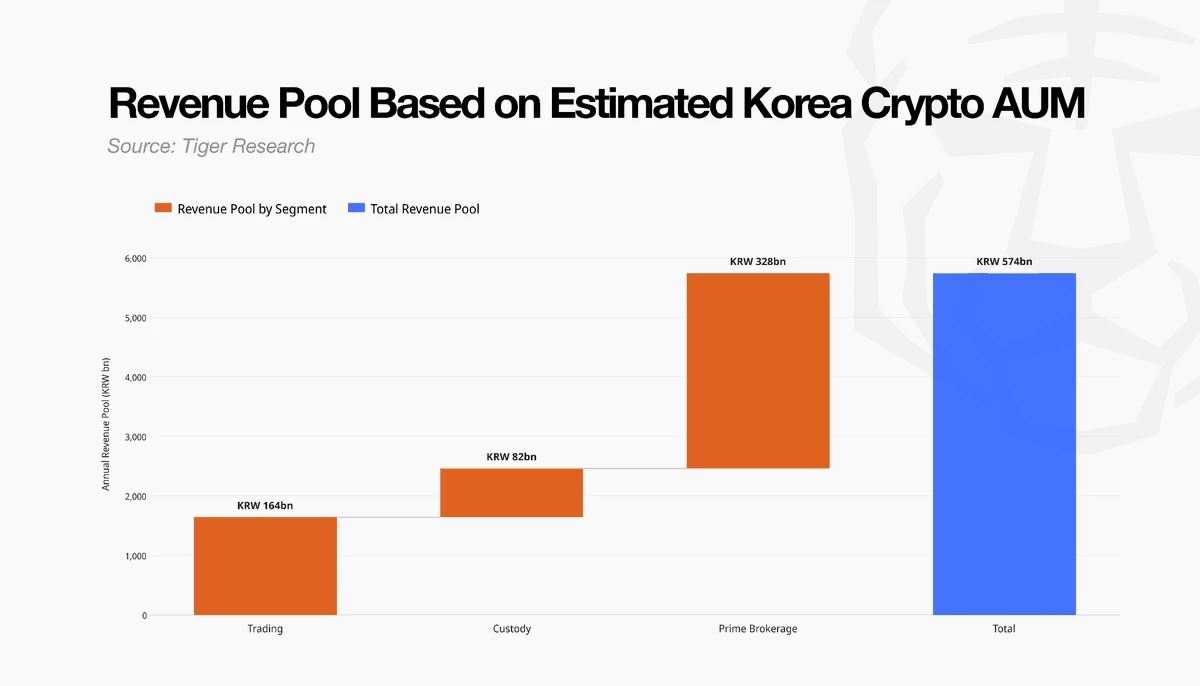
借鉴海外企业市场的收入模型,若到2030年企业资产管理规模达到82万亿韩元,年收入有望约为5700亿韩元。这笔收入涵盖交易手续费,以及托管、执行和司库管理服务等费用。
随着企业资产规模的扩大,此类高端服务的需求将日益强劲。托管、主经纪等对公业务,有望为韩国加密行业开辟出区别于散户交易费的全新收入增长点。
超越投资:产业链延伸机遇
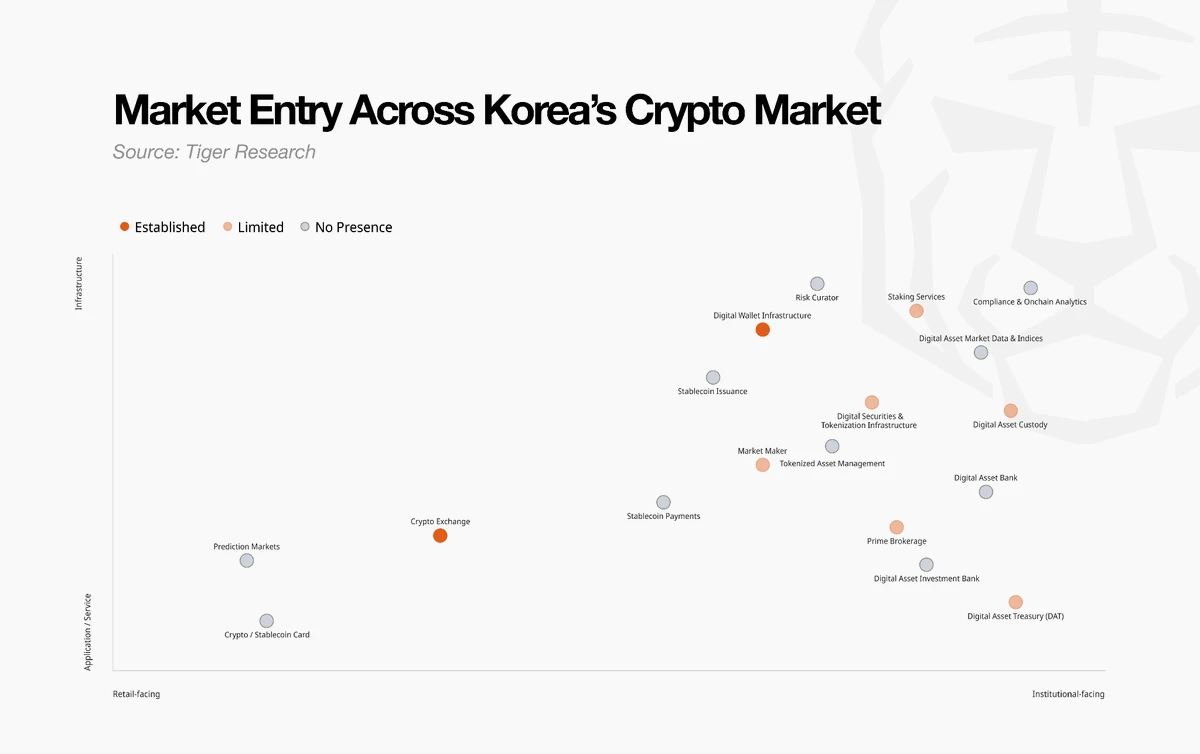
企业账户的价值不仅在于支持投资交易,还服务于利用加密资产开展实体业务的公司。稳定币支付与汇款便是最典型的场景。此类业务要求企业直接交易加密资产并将其结算为韩元。由于韩国对企业交易设限,相关业务受到明显抑制。
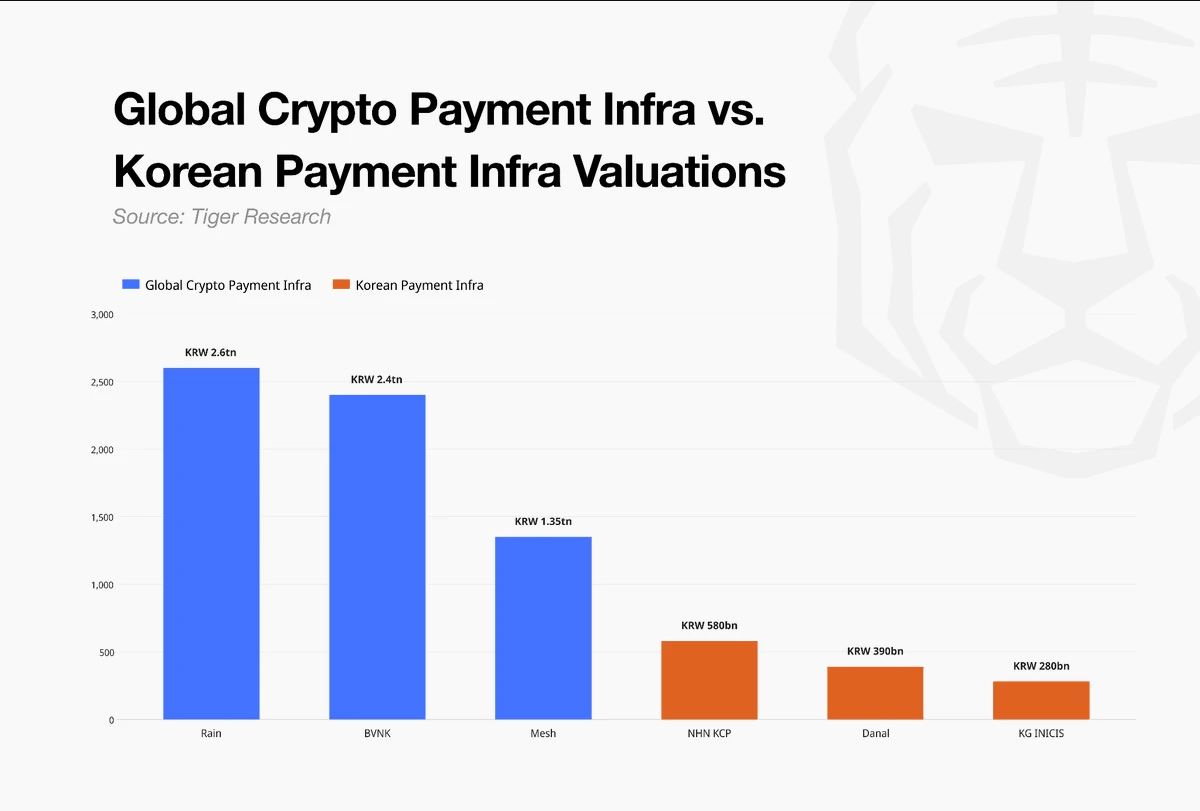
海外已涌现出一批成熟的支付与结算基础设施公司,如Rain、BVNK、Mesh等。虽然上市公司与私营公司的估值标准不同,不宜简单类比,但该赛道已有数家公司估值达到数万亿韩元量级。
若能放开企业账户,韩国亦有机会发展类似业务。支付与金融科技公司可提供加密支付与汇款服务,其他企业也能利用加密资产进行收付款和结算。届时,韩国加密行业将从单纯的「交易市场」拓展为多元化的「应用市场」。
机构入场优化流动性深度
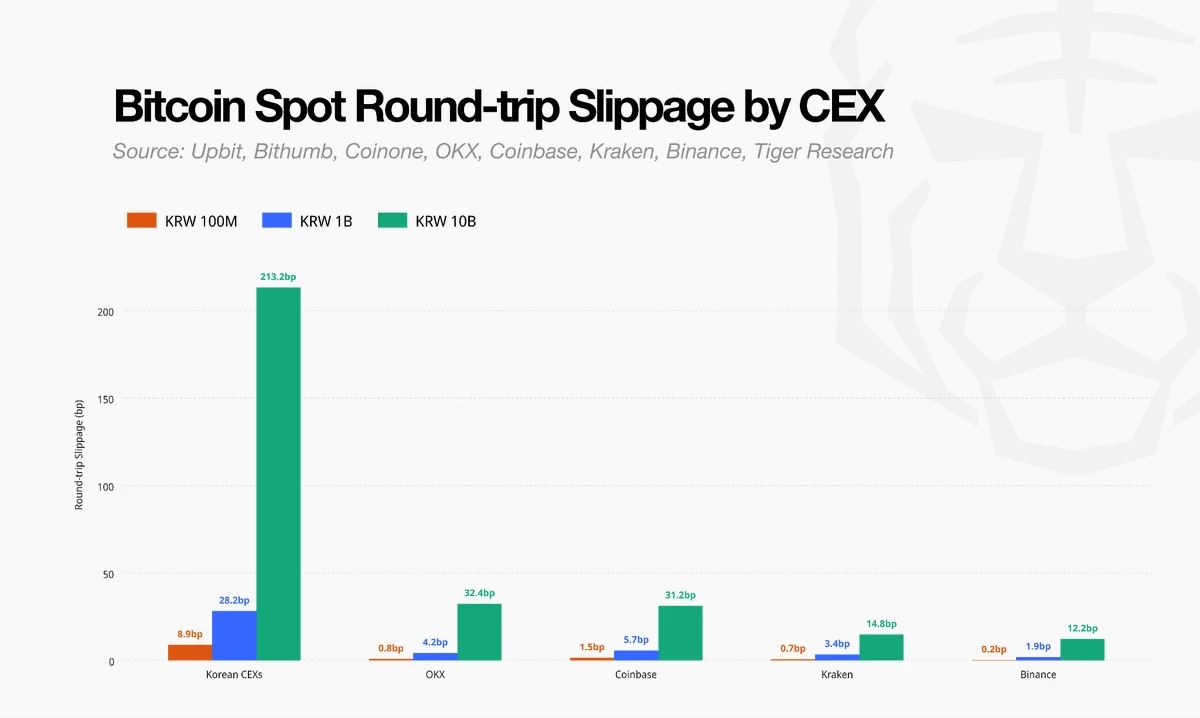
高散户参与度推高了成交量,但韩国市场在大单承接能力上仍逊色于全球主流交易所。过去一周比特币现货交易的测算表明:一笔100亿韩元的订单,在韩国三大交易所合计产生的往返滑点高达213.2个基点;而在同等条件下,币安的滑点仅为12.2个基点。订单金额越大,这一差距越为悬殊。
这反映出韩国市场深度与成交量之间的不匹配。尽管交易活跃,但订单簿厚度不足以从容承接大单,价格冲击随单量增加而加剧。高成交量并不等同于具备大额交易的能力。
引入企业账户有助于优化市场参与者结构,并吸引专业流动性提供商。随着订单簿增厚,大单的价格冲击成本和交易摩擦将降低,从而提升企业和散户的整体交易效率。
迟滞开放,商机恐将落户海外
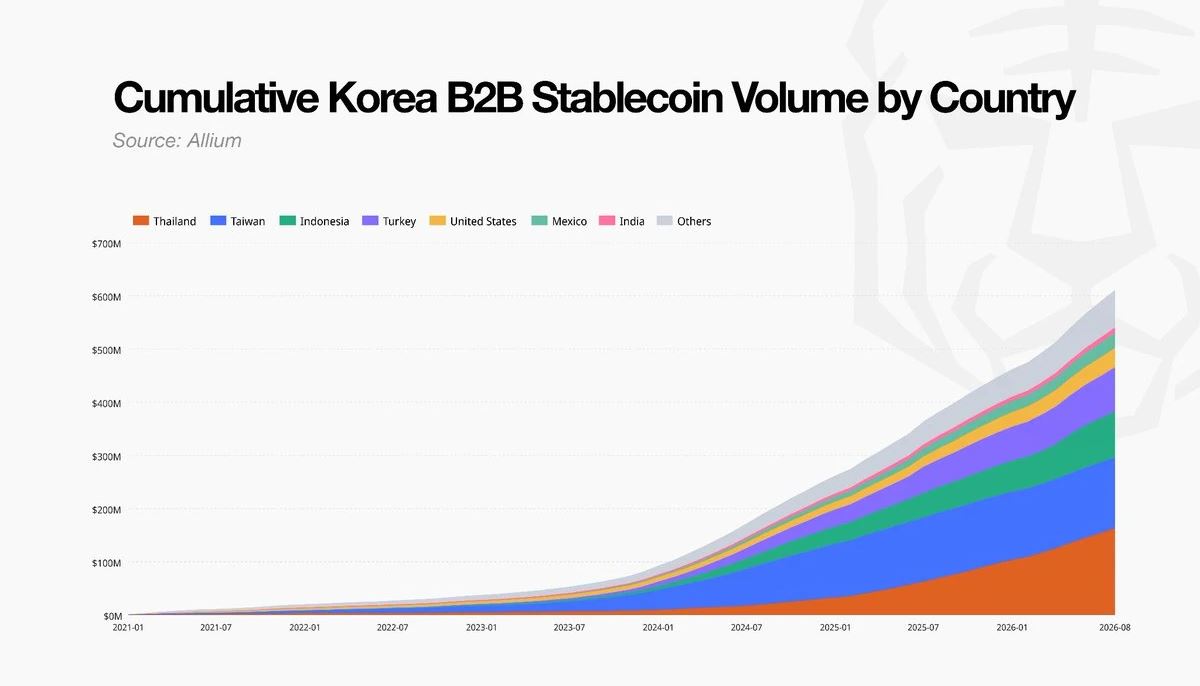
企业账户的迟迟未开,导致国内需求向外转移。Allium数据显示,2021年1月至2026年9月期间,韩国与其他国家间的B2B稳定币支付总额约6.2亿美元。该数据剔除了中心化交易所充提和投资类交易,仅统计商品与服务付款。这表明,企业早已在投资需求之外,使用稳定币进行实际的支付与结算。
相当一部分需求已转向海外。部分进出口企业在韩国难以处理稳定币业务,转而借助香港等地的海外主体或合作方进行兑换与结算。例如,Hyperithm在日本为企业客户提供加密资产管理,Future资产证券则在香港扩展数字资产业务。韩国的实际需求与业务能力,已在监管框架更完善的海外市场转化为实际生意。
若此趋势持续,出海公司积累的将不仅是客户与收入,更是商务关系与运营经验。支付网络与商业纽带一旦在海外建立,即便韩国日后开放,这些活动也不一定能迅速回流。企业更倾向于继续深耕已积累客户与经验的海外市场。因此,延迟开放企业账户,延误的不仅是资金进入的时间,更可能让本应在韩国生根发芽的业务,率先在海外扎根成长。
展望:亟需开放企业账户
开放企业账户的意义,远不止于将企业资金引入加密市场,更在于催生一个全新的金融服务板块。如前所述,预计到2030年,企业加密资产管理规模上限约82万亿韩元,交易、托管和主经纪业务年收入约5700亿韩元。企业资金的涌入,将同步拉动交易、托管及资管配套需求的增长。
其溢出效应还将延伸至传统金融服务之外:支付、汇款、会计、税务、安全、反洗钱及数据服务等领域,都可能因企业使用加密资产而迎来爆发。关键在于这些机会能否留在韩国境内。若留在国内,韩国企业才能保留收入来源与运营经验;若交易留在境内,资金流向也更易追踪,有利于加强税收征管与市场监管。
韩国并非缺乏成交量与市场需求,而是缺乏企业进场的通道。当需求被局限于散户层面时,金融服务及相关产业链便难以成长。只有当企业账户得以落地,现有需求才能对接产业扩张,市场才能从「散户主导」转型为「企业与产业共同参与」的成熟市场。
到此这篇关于Tiger Research:620亿美元的缺口,韩国缺失的企业加密市场的文章就介绍到这了,更多相关韩国企业加密市场缺失内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!