美联储时隔三年再度加息,布伦特原油价格坚守百美元关口,美国十年期国债收益率突破5%大关,加密行业寄予厚望一年的市场结构法案也在参议院折戟。依照历史规律,这些消息足以对比特币造成进一步打压。然而,在9月17日亚洲交易时段早盘,比特币价格却回升至7.62万美元。难道坏消息突然失去了杀伤力?
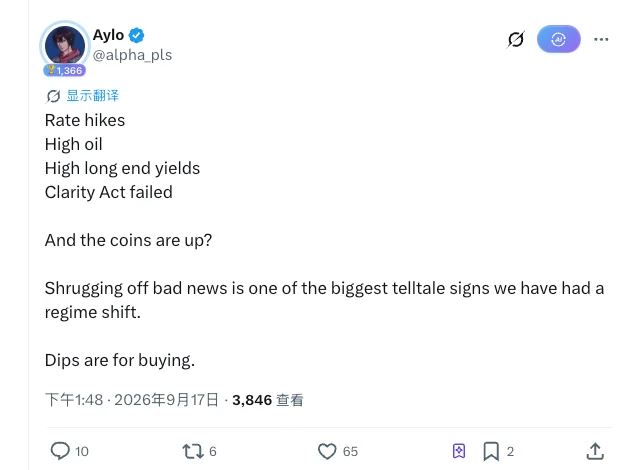
图:海外KOL Aylo在X平台梳理了加息、高油价、长端美债收益率上行及法案受挫四大压力源,并将币价的抗跌表现解读为行情切换的信号。
这一截图精准捕捉了当前市场最为反常的现象。
9月15日,美国参议院就《数字资产市场清晰法案》进行的程序性投票以49票赞成、50票反对告终,距离通过所需的60票尚差11票。次日,美联储宣布将联邦基金利率目标区间上调25个基点至3.75%至4.00%。受利率决议影响,比特币曾短暂回落至约7.54万美元,但在亚洲交易时段再次触及7.62万美元;Solana、BNB、以太坊等主流代币亦随之出现反弹。
相较于单日涨幅,价格未延续下跌趋势更能反映市场的真实状态。不过,现货资金流向尚未为“行情切换”提供确凿证据。
利空预期早已在投票前被Price in
法案的失败最容易引发情绪上的落差。
在过去一年中,美国加密行业将此法案视为本届国会最重要的立法任务之一。该法案旨在厘清美国证券交易委员会与商品期货交易委员会的监管界限,并为代币发行、交易平台运营及托管业务制定可执行的规则。由于程序性投票未获通过,法案在本届国会剩余任期内翻盘的机会已十分渺茫。
然而,价格反应并未等到投票尘埃落定。在预测市场中,“法案于2026年内签署成为法律”的概率在表决前已从约34%滑落至17%。参议院最终49比50的结果,更像是确认了市场数日前已进行交易的事实。
摩根大通随后研判,法案并未彻底死亡,但今年通过的可能性已微乎其微;监管工作将继续由证券交易委员会和商品期货交易委员会推进,只是行政规则更容易被后续政府所修改。
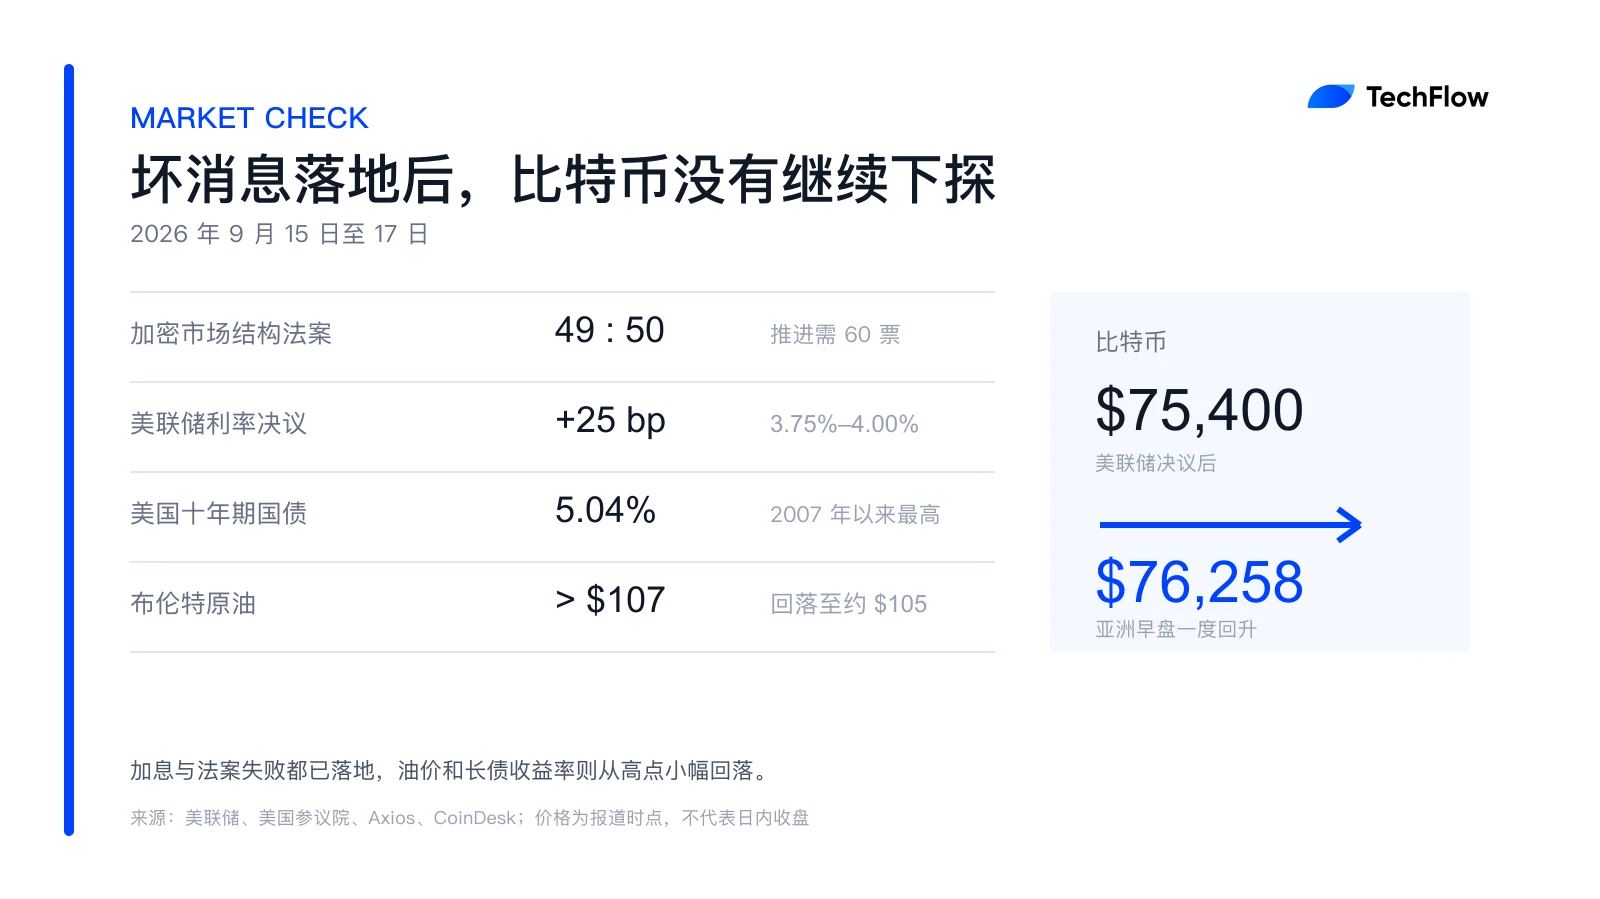
图:9月15日至17日期间政策、利率与市场环境的变动。数据来源:美联储、华盛顿邮报、Axios、CoinDesk
其对不同资产的冲击力度存在差异。
比特币已被美国监管机构认定为商品,其现货交易所交易基金(ETF)也已运行两年有余。市场结构法案主要直接影响的是大量代币的法律属性界定、交易平台可上线的资产范围,以及稳定币收益和去中心化金融条款的处理方式。尽管法案失败抬高了整个行业的制度成本,但不会立即改变比特币在美国市场的交易身份。
加息幅度同样未超出市场此前的核心预期。美联储点阵图显示,2026年末政策利率中位数为4.1%,意味着年内大致还有一次25个基点的加息空间。十年期美国国债收益率一度触及5.04%,创下2007年以来新高,决议后则从高位小幅回落;布伦特原油此前冲过107美元,随后退守至约105美元。四项压力在同一窗口期集中释放,其中法案结果彻底转坏,加息幅度符合预期,油价和长期国债收益率均未向更恶化方向加速。
反弹信号?现货资金尚未入场
若行情真的发生切换,资金流动的迹象通常会早于观点显现。
目前最缺乏说服力的数据来自美国现货比特币交易所交易基金。在法案投票当日,这类基金合计净流出4.504亿美元,创下自6月下旬以来的最大单日流出纪录。富达旗下FBTC流出2.148亿美元,贝莱德旗下IBIT流出1.617亿美元,这两只产品承担了绝大部分赎回压力。
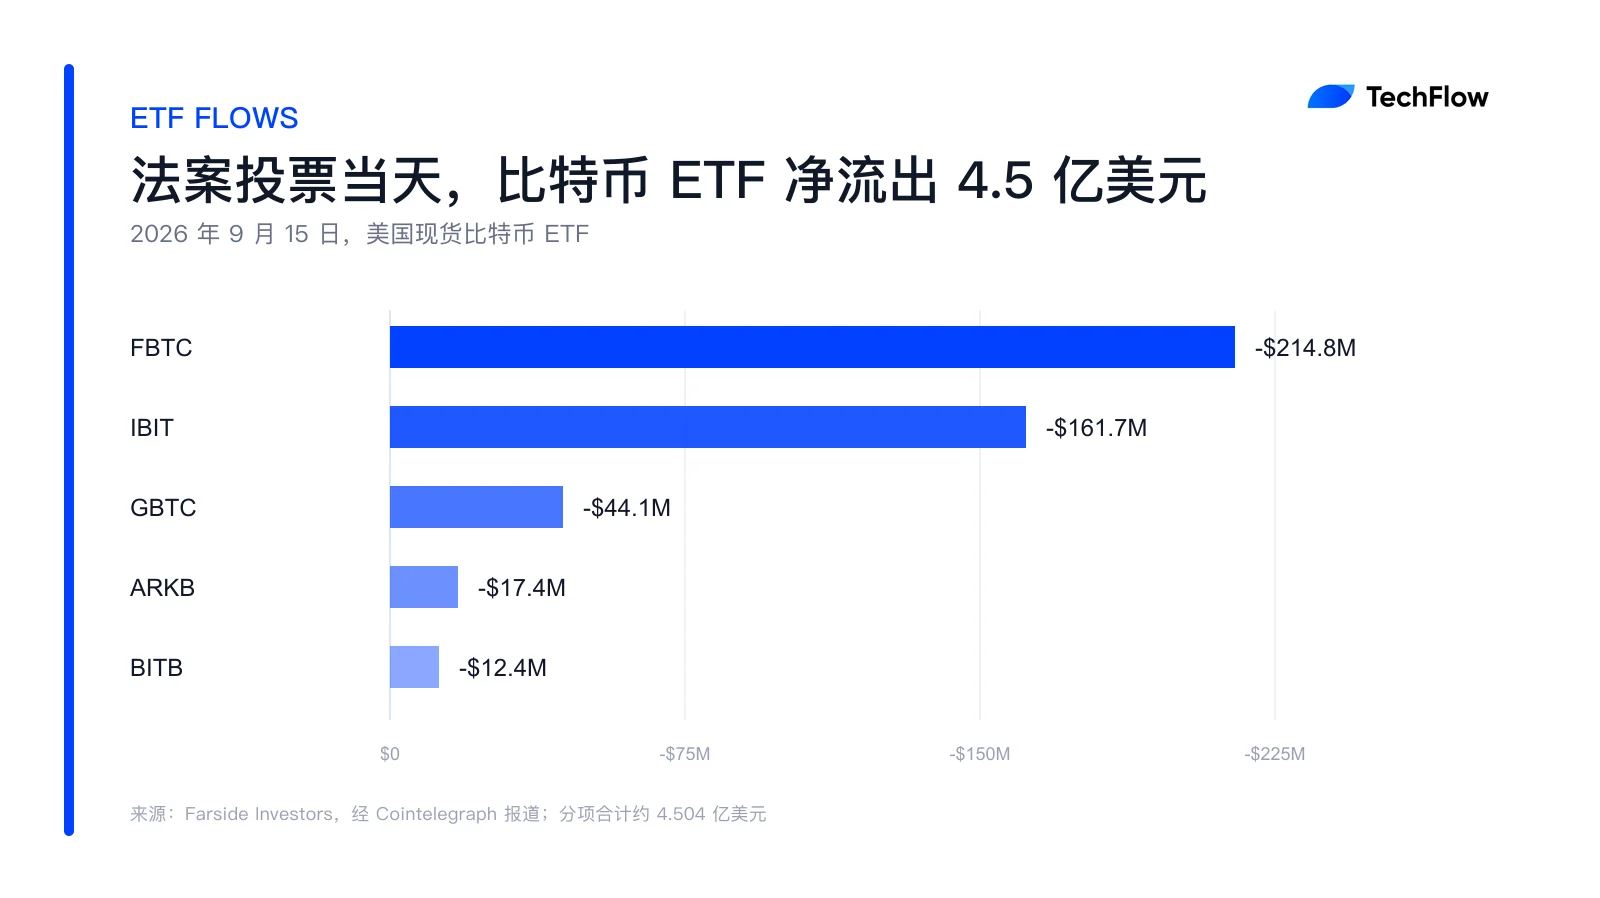
在经历4.5亿美元的巨额流出后,比特币仍能稳守7.5万美元上方,这表明部分卖盘并未继续压低价格。
但这组数据无法证明机构正在回补仓位,也不能简单地将一次亚洲时段的反弹归结为资金回流。当天表现亮眼的Zcash上涨约23%,其中夹杂着Paradigm联合创始人Matt Huang公开披露持仓的独立催化因素,不宜将其作为整个加密市场转向的证据。
不过,两个关键价位有助于判断此次抗跌行情的走向。向上看,比特币需要重新站稳法案表决前的7.9万美元附近,同时需观察到现货交易所交易基金结束连续流出态势;向下看,只要7.5万美元附近未被有效跌破,利空落地后的卖盘仍处于可控区间。
若币价上涨而基金持续流出,这种反弹更可能源于空头回补及流动性稀缺环境下的价格修复。
高油价与5%左右的十年期美国国债收益率依然存在。若原油价格再度飙升,美联储对通胀的担忧可能会重新压缩风险资产的空间。目前可以确认的是,在多个利空因素落地后,市场并未选择继续抛售。
下一步重点观察比特币是否能重新收复7.9万美元阵地,并密切关注现货资金的动向。
到此这篇关于加息+法案受阻,多种利空为什么没能继续压低比特币?的文章就介绍到这了,更多相关比特币逆势抗跌内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!