9 月 17 日,去中心化收益协议 Neutrl 结束了长达五周的赎回冻结期,官方正式开启 NUSD 与 sNUSD 的赎回通道。持有者现在可以按固定汇率将代币转换为 USDC,转换完成后相应代币将被销毁。此次兑换窗口将一直开放至 11 月 14 日。
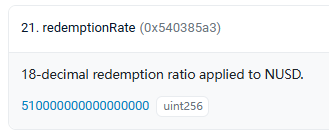
然而,链上合约数据揭示了一个残酷的现实:赎回比例仅为 0.51。这意味着每枚 NUSD 只能换回 0.51 枚 USDC。这场备受期待的兑付方案并非全额回收,背后折射出协议在底层资产结构、流动性管理以及交易对手方等方面存在多重隐患。
相关文章:
停兑五周,只等来合约里的「半价」
Neutrl 对外公开的唯一具名创始人兼首席执行官是南非创业者 Behrin Naidoo。他拥有开普敦大学及伦敦商学院的教育背景,职业生涯曾涉足普华永道、摩根大通南非金融股研究部门以及 RMB/RMI,并曾参与搭建流动性管理协议 Fyde Treasury。
该协议的运营主体为注册于巴拿马的 Caverna Auctus Inc.。2025 年 4 月,Neutrl 完成了约 500 万美元的种子轮融资。领投方包括英国锁仓资产 OTC 平台 STIX 与美国波士顿风投基金 Accomplice;参投方涵盖 Amber Group、Nascent、Figment Capital 以及 Susquehanna 旗下的 SCB Limited 等知名机构,并获得 Ethena 创始人 Guy Young 与 Arbelos 联合创始人 Joshua Lim 等天使投资人的支持。
其中,领投方 STIX 构成了 Neutrl 业务生态的关键一环。STIX 是一家专注于非流动性及锁仓代币的场外交易平台,其创始人 Taranveer Sabharwal 也曾担任 Fyde Treasury 的初创顾问,与 Behrin Naidoo 有着长期的合作关系。
在 Neutrl 的业务闭环中,STIX 不仅作为种子轮投资方,更是底层折价锁仓代币的重要「货源」。用户存入 USDC、USDT 或 USDe 可铸造 NUSD,进一步质押则生成 sNUSD 以获取浮动收益。协议利用 STIX 等渠道购入带有锁定期的折价 OTC 仓位,并通过衍生品市场的永续空单来对冲币价波动风险。
这种设计使得协议在起步阶段便深度绑定了特定的场外分销网络。且条款已明确规定,铸币后的资产所有权归公司所有,代币在法律性质上属于收益债权,而非对存入本金的原生物权。
空单对冲不了流动性错配
然而,做空策略虽然能平滑代币的市场价格波动,却无法解决场外锁仓资产无法变现或交易对手方违约导致的兑付僵局。
负债端向市场提供的是以 1 美元计价的即时流动负债,而资产端沉淀的却是无法迅速变现的锁仓非流动性头寸,这种期限错配在协议设计初期便已埋下隐患。Neutrl 推文曾记录其 Season 1 阶段峰值资产管理规模约为 2.3 亿美元。
2026 年初,BA Labs 作为 Summer.fi 高风险金库的风险顾问,在一份评估 sNUSD 能否准入金库的意见中,将 Neutrl 标记为 Higher Risk(高风险),指出其对手方风险与运营风险较高。(注:该论坛提案仅为第三方风控意见;Summer.fi 后续在 7 月遭遇的协议安全事件系独立代码攻击,与 Neutrl 的资产兑付及策略机制无关。)
该评估随后被引用至 Summer.fi 治理论坛关于 sNUSD 金库准入的提案讨论中。在随后的 2 月评估口径中,数据显示当时供给量约为 2.26 亿美元,储备量约为 2.337 亿美元,超过 87% 的资金经由 Fireblocks 托管。核心风险直指流动性与对手方风险,且直接赎回通道仅限通过 KYC/KYB 认证的机构用户,超额提现需面对非刚性的 48 小时排队机制。
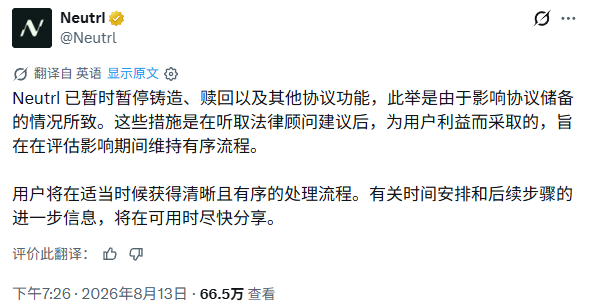
8 月 13 日,Neutrl 突然宣布暂停铸造与赎回功能,公告仅称「储备受到影响」,并在后续声明中强调未发生黑客攻击或代码漏洞,但未具体说明是仓位亏损、对手方问题还是流动性危机所致。
相关文章:
同日,Curve 上的 NUSD/USDC 池被撤走了约 351 万美元的流动性并被列入黑名单,官方随即关闭推特评论并将社区频道设为只读模式。此时,NUSD 的外部流通市值已跌至约 5350 万美元。
8 月 28 日,Neutrl 首次公布核验数据,声称即时可动用的流动资产约为 2700 万美元,其余资产「目前无法变现」,回收周期和金额均无法确定。
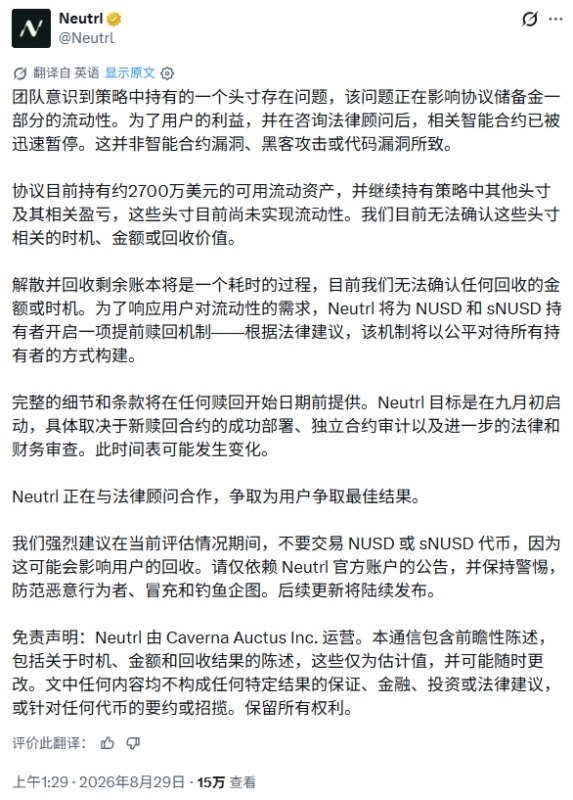
这 2700 万美元的流动现金,相对于停兑时约 5350 万美元的流通盘来说,比例接近一半,与 9 月 17 日公布的 0.51 赎回比例处于同一数量级。这更像是用当时明确的现金直接摊派剩余代币,而非经过穿透估值后的清算结果。
至于那些未变现的存续仓位究竟还剩多少价值,目前 Neutrl、STIX 或其他第三方均未给出明确表态。
画押认亏才给退款?
对于代币持有人而言,新的兑付机制将所有质押与非质押仓位拉回了同一起跑线。sNUSD 必须先解质押转为 NUSD,再统一按照 0.51 的固定比率兑换 USDC。
伴随折价兑付而来的是社区对赎回流程实质属性的普遍质疑。Neutrl 官方将此定义为常规的「条款与条件」,要求持有人连接钱包并签署链上消息以「验证钱包所有权」,否则无法赎回。在法律层面,该签名行为是否构成对剩余资产追索权的放弃,目前尚无确凿的司法裁定。
冲击波迅速蔓延至下游市场。结构化收益协议 Strata 此前为 Neutrl 设立了约 170 万美元的市场,将 sNUSD 拆分为优先档 srNUSD 与承担第一损失的劣后档 jrNUSD。
9 月 17 日,Strata 监测到 Neutrl 合约给出的 0.51 兑付汇率,指出这是当前唯一可观测的即时兑换参考值。由于亏损幅度彻底击穿了劣后保护垫,Strata 依据规则将 jrNUSD 净值冲销记为零,策略持有的约 156.98 万枚 sNUSD 全部分配给约 134.72 万枚 srNUSD 以吸收损失。优先档持有人在 48 小时时间锁到期后取回资产,退回钱包的依然是 sNUSD,若要变现仍需前往 Neutrl 门户接受 0.51 的折价处理。
从 Neutrl 到其他嵌套协议,信息披露的缺口始终未能填补。
链上研究机构 D2 Finance 调取的 Neutrl 仪表盘历史数据显示,22026 年 6 月 7 日协议资产端记账储备约为 1.37 亿美元,其中被单独标出的折价锁仓 OTC 仓位合计仅约 1252 万美元,其余绝大部分为三笔未披露标的与对手方的大额仓位(分别约为 4196 万、3577 万与 2119 万美元)。
在 Neutrl 的记账逻辑中,折价现货按保守流动性入账,永续空单与流动性缓冲占据了账面大头;然而在官方隐去具体资产与对手方信息的情况下,外界无从得知究竟是哪笔仓位发生了减值。
到了 8 月底,官方承认即时流动资产的现金仅余约 2700 万美元,其余绝大部分被划入「目前无法变现」。哪笔场外仓位出现问题?资产端的账面储备经历了怎样的折损与赎回兑付?实际减值幅度究竟几何?
Neutrl 至今没有公开对账单来回应诸多疑虑。对于缺乏持续独立核验资产储备的合成美元而言,账面抵押充分与能否全额承兑并非同一概念。而在当前的 0.51 之外未来是否还会有第二笔兑付,Neutrl 至今也未作任何承诺。
总结
整体来看,Neutrl 此次半价兑付,本质是协议资产流动性危机爆发后的被动处置手段。协议底层采用场外锁仓资产搭配空单对冲的模式,导致账面储备与实际可变现资金严重脱节,资产透明度不足,大量大额仓位标的、对手方信息没有对外公开。
本次折价兑付不仅直接损害了代币持有者的权益,风险还传导至 Strata 这类下游嵌套协议,导致劣后档资产直接归零。这一案例也凸显了合成美元类产品的核心痛点:账面抵押充足不等于具备足额兑付能力,锁仓资产带来的流动性错配风险一旦爆发会快速扩散至整个生态,而协议对于后续是否追加兑付至今没有给出任何承诺,持有人资产追索权还存在法律层面的不确定性。
以上就是停止赎回五周后,Neutrl半价承兑藏着什么猫腻?的详细内容,更多关于Neutrl停兑五周后推出半价赎回方案的资料请关注其它相关文章!