1. CATE现象级爆发:Solana猫系叙事回归了吗?
7月26日,基于Solana区块链、名为 CATE 的猫系 Memecoin 通过 Pump.fun 平台正式发行。其初始热度的萌芽,源于一则与 Dogecoin(DOGE)社区紧密相关的轶事。当天,DOGE原型犬 Kabosu 的主人 Atsuko Sato 发布了一段救助小猫的视频,社区随即迅速构建起这只猫与“猫版 DOGE”之间的关联概念,推动 CATE 在短时间内推向市场。需要明确的是,该猫咪的真实名字为 Momo,且 CATE Memecoin 并未获得 Sato 本人的官方发行授权或背书。
CATE 之所以能够出圈,核心在于 Memecoin 市场经典的“注意力-交易量-价格”正向循环机制。代币上线后迅速在社交媒体发酵,单日涨幅一度突破230倍,市值短暂冲破950万美元大关。尽管随后经历剧烈波动,但其市场关注度并未消散。
据项目方截至9月中旬披露的数据,CATE 市值峰值触及约1亿美元,24小时交易额超过2000万美元。CATE 的成功,本质上是传统动物 IP 文化与 Solana 高频发币及交易生态碰撞出的火花。然而,这仅是短期的热点轮动,还是标志着沉寂已久的 Solana 猫系 Memecoin 重新夺回市场焦点?这需要将其置于整个 Solana Memecoin 生态格局中进行深入审视。
2. 是板块集体复苏,还是单一项目独秀?
“猫”题材并非 Solana 市场的最新产物。在以往的 Memecoin 周期中,POPCAT 和 MEW(cat in a dogs world)已充分验证了猫系 IP 获取市场注意力的能力。特别是 MEW,作为2024年“Cat Season”的代表作之一,通过“猫入狗世界”的简洁叙事,成功与占据主导地位的 DOGE、WIF 等狗系 IP 形成差异化竞争。
进入2026年,随着 CATE、ZCAT 等新项目的涌现,从当前市场结构分析,断言“猫季”全面回归尚显过早。虽然 POPCAT、MEW 等老牌猫系代币仍维持一定活跃度,新项目也能快速收割注意力,但各猫系项目间表现分化明显,缺乏板块同步强劲上涨的确凿信号。
这一现象背后,折射出 Memecoin 市场固有的 IP 轮动特性。无论是狗、猫、青蛙,还是互联网人物及社交热点,均可成为短期流量的载体。尤其在 Pump.fun 等低门槛发行平台的助推下,新代币的发行、交易与传播链条极速压缩,市场热点切换频率显著加快。CATE 恰好精准契合了这一机制。
经典动物文化、DOGE 社区故事以及 Solana 的高频交易环境共同作用,使其能在短时间内集聚目光。相较之下,比探讨“猫季是否到来”更具价值的视角,是观察 CATE 崛起背后,整个 Solana Memecoin 市场是否处于同步升温状态。
3. 战壕热度回升,但流动性集中度依旧高企
板块交易活跃度显著反弹
判断 CATE 的上涨是否为孤立事件,首要任务是评估整个 Solana Memecoin 市场的温度。截至9月21日,CoinGecko 数据显示,Solana Memecoin 板块总市值约为37亿美元,24小时交易量约7.1亿美元。回顾8月下旬,该板块单周现货交易量曾高达约52亿美元,创下2026年以来的纪录,同时也刷新了自2025年11月以来的最高水平。然而,资金分布并不均匀,TRUMP、PENGU、BONK、WIF、FARTCOIN 等头部项目依然占据绝大部分市值与交易规模。尽管整体交易活跃度已恢复,但流动性明显向头部项目倾斜,新发行的 Memecoin 想要持续吸纳资金面临巨大挑战。在此背景下,区分“市值增长”与“流动性改善”至关重要。
对于 Memecoin 而言,市值仅是最新价格与流通量的计算结果,并不等同于市场中实际存在的等额资金。即便某 Memecoin 市值迅速攀升至数千万甚至上亿美元,若主要交易池的流动性未同步扩张,大额买卖仍会导致显著的滑点。因此,在评估 CATE 等新币种热度时,除价格与市值外,还需重点考察交易池深度、实际成交量及换手率。
新币海量涌现,长期存活者寥寥无几
进一步审视新币供给与生命周期,市场的另一面更为残酷。Pump.fun 等平台大幅降低了 Memecoin 的创建门槛,大量新代币在短时间内涌入市场,但能持续获得交易关注的项目屈指可数。CoinGecko 对2024年1月至2026年6月期间超1867万个 Pump.fun 代币的分析显示,约68.7%的代币仅在发行当日有过最后一次交易记录,仅有4.55%的代币拥有90天以上的交易历史。需注意的是,此项统计未涵盖代币毕业后在 Raydium、Meteora、PumpSwap 等外部去中心化交易所的交易情况,故不能直接等同于最终“存活率”。但数据足以证明,在海量新币供给下,能长期留住交易注意力的项目仍是少数。
此外,新币进入更深流动性市场的比例受市场环境与平台机制影响。2026年7月,Pump.fun 代币毕业率一度升至约6.7%,此前四天平均约4.7%,再前一周约为2.5%。同期,Pump.fun 推出了 BOOST 等新毕业后流动性激励机制。由于 BOOST 主要在代币完成 bonding 后生效,它并非机械性地提高毕业率,但毕业后的自动买入与代币销毁机制可能强化市场对完成 bonding 代币的激励效应。
因此,当前 Solana Memecoin 的特征并非简单的“新币增多”,而是发行供给极其充沛,同时项目间对注意力与流动性的竞争日益白热化。对于新 Memecoin 而言,发行仅是起点,能否持续获取社区关注、交易量及流动性,才是决定其能否在红海中存亡的关键。
Memecoin 已成为 Solana 交易活跃度的核心支柱
这种激烈竞争背后,依托于成熟的交易基础设施。Raydium、Jupiter、Pump.fun 和 PumpSwap 等平台分别承担新币发行、流动性承接及交易聚合等功能。数据显示,8月26日当周,Solana Memecoin 现货交易量约52亿美元;同期整个 Solana DEX 现货交易量约424亿美元,其中 PumpSwap 贡献约295亿美元,Jupiter 聚合交易约53亿美元。
需注意,52亿美元为特定 Memecoin 资产的现货交易量,而其他数据来自更广泛的 DEX 统计口径,二者不可直接相加或一一对应。但这些数据有力地说明,Memecoin 已成为 Solana 链上交易活动的重要组成部分。因此,CATE 面对的不仅是其他猫币,而是一个新币供给充足、头部流动性集中且热点快速轮换的市场。Solana Memecoin 战壕确实重燃战火,但“交易活跃度回升”与“所有 Memecoin 均在复苏”是两个截然不同的概念。
4. 2026年新变局:平台争夺流动性入口主导权
如果说2024年的 Solana Memecoin 热潮主要由低门槛发币驱动,那么2026年一个显著变化是,竞争焦点已从“谁能发行更多 Memecoin”延伸至“谁能提供新型交易方式与流动性入口”。2024年的典型路径相对简单:用户主要使用 SOL 进行交易,通过 Pump.fun 等平台发行新 Memecoin,随后进入 Raydium 等 DEX 获取更深流动性,最后依靠社区传播与资金轮动扩大影响力。
Pump.fun 和 Raydium 因此成为当时 Memecoin 生态的关键基础设施。到了2026年,Memecoin 与其他叙事的组合明显丰富。除传统动物 IP 和社交热点外,市场涌现出 Memecoin + AI、Memecoin + Launchpad 以及 Memecoin + Tokenized Stocks(代币化股票)等新玩法。尤为值得关注的是,Memecoin 的报价资产范围已从 SOL 扩展至更多链上资产。
StonkFun 便是这一趋势的代表案例。9月初,StonkFun 与 Raydium LaunchLab 集成后,其平台代币 STONK 在24小时内涨幅超250%,市值达到约1.4亿美元,24小时交易量约1.35亿美元。StonkFun 的核心特色在于允许新发行代币使用更丰富的链上资产作为报价资产,不再局限于 SOL 等传统交易对。这不仅包括代币化股票、ETF 和大宗商品等传统资产,也涵盖 ZEC 等热门 Crypto 原生资产。该模式实际上将 Memecoin 发行与 RWA、热门加密资产等不同市场叙事连接起来,使 Meme 的交易对象和流动性来源更加多元化。
9月9日,Pump.fun 推出 Custom Pairs,将新代币可选报价资产从传统的 SOL 等进一步扩展至代币化股票、主流加密资产和金属等。市场上由此衍生出一种新的竞争形态:平台争夺的不再仅仅是“下一个热门 Memecoin 在哪里发行”,还包括用户用什么资产交易 Memecoin,以及流动性最终沉淀何处。Bitquery 的链上统计亦显示,截至9月10日,使用股票类资产作为报价资产的 Memecoin 交易已形成相当规模。
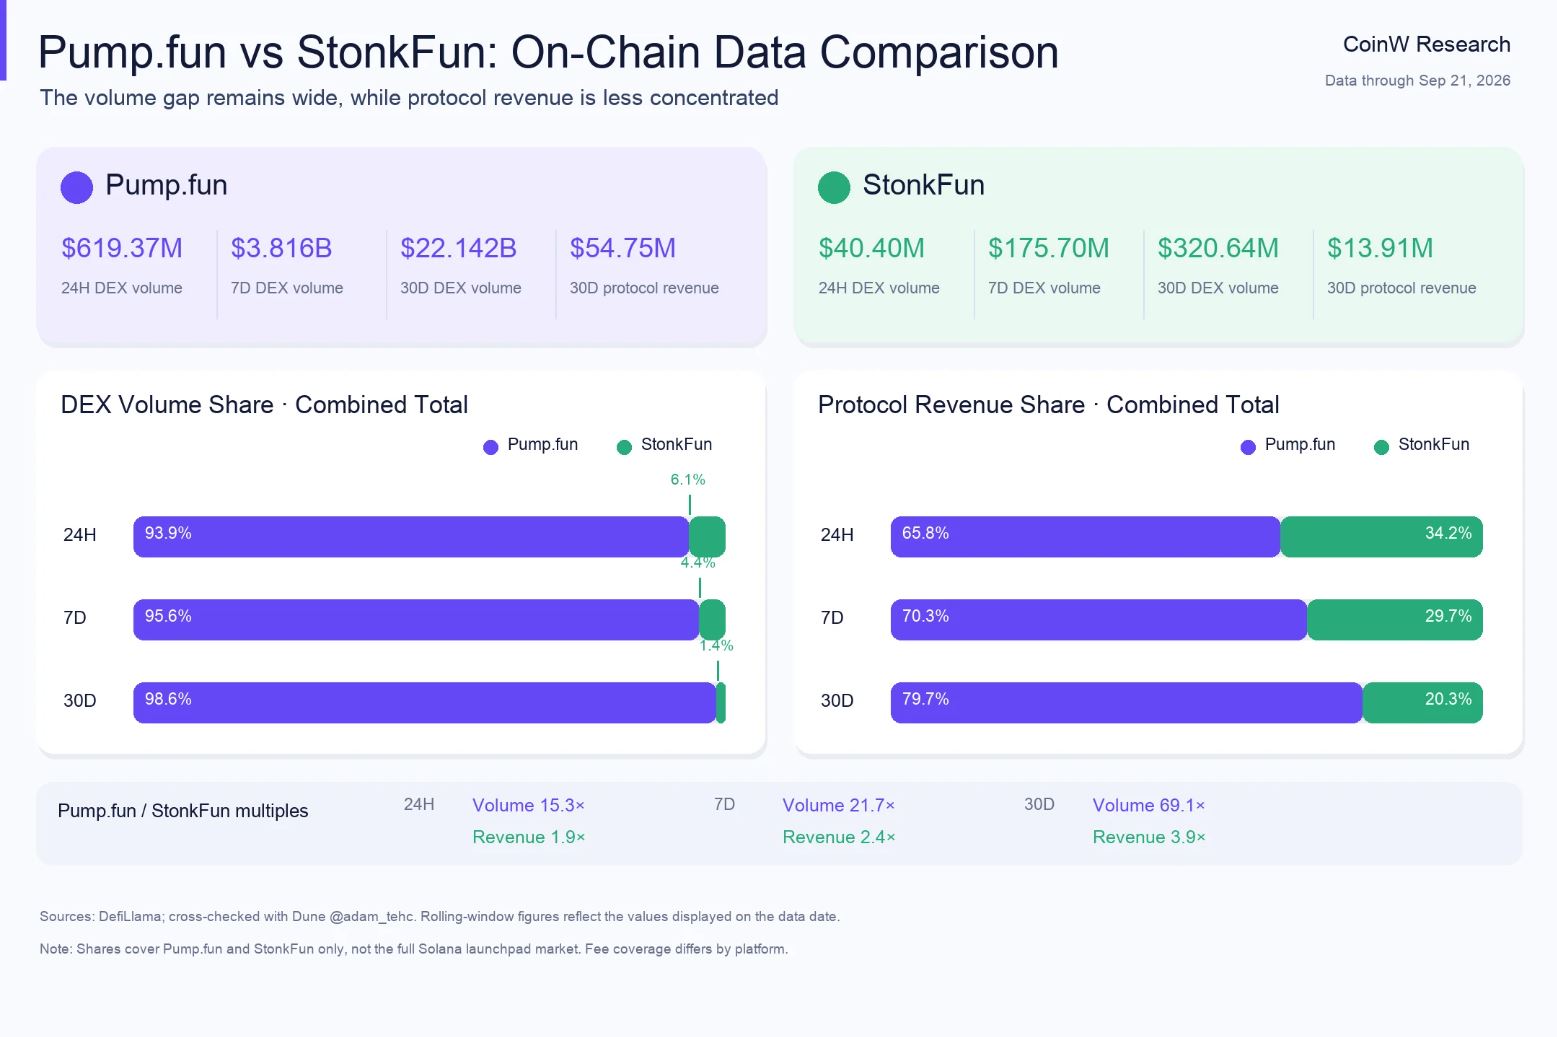
从9月21日的滚动窗口数据来看,Pump.fun 在交易规模上仍占绝对优势,但两家平台的成交量差距远大于协议收入差距。过去30日内,Pump.fun 的 DEX 成交量约221.42亿美元,StonkFun 约3.21亿美元,相差约69倍;同期协议收入分别约5475万美元和1391万美元,仅相差约3.9倍。过去24小时亦呈现类似现象,成交量相差约15.3倍,而协议收入仅相差约1.9倍。这种反差源于不同的收费模式。
依据 DefiLlama 口径,StonkFun 除了从 Raydium LaunchLab 发行曲线交易中收取约1%的平台费,还能获得代币进入 Raydium 资金池后的创建者费用及部分交易费。相比之下,Pump.fun 更倾向于“大规模、低抽成”策略,大量交易发生在 PumpSwap,协议从每笔交易中保留的比例约为0.05%,其余费用更多流向流动性提供者和代币创建者。这种差异反映出两种截然不同的平台商业模式。
Pump.fun 依靠更大的交易规模和较低的抽成比例扩大市场覆盖面,而 StonkFun 则通过发行曲线、毕业后资金池等多个环节延长收入周期。因此,尽管 StonkFun 成交规模较小,却能获得相对可观的协议收入。不过,鉴于两者的收入和成交量统计范围并不完全一致,这组数据更适合用于观察收费和收入结构的差异,而非直接比较盈利效率。
然而,较高的费用捕获比例并不意味着 StonkFun 已建立起更稳定的商业模式,“支持更多报价资产”也不等同于这些交易对已形成稳定流动性。Custom Pairs 更多证明了基础设施已开始支持新的交易组合,而这些模式能否长期吸引用户和资金,仍需后续数据验证。Arca 对近期市场的观察也显示,StonkFun 与 Pump.fun 之间已形成明显的产品和流量竞争,但目前断言哪种模式能长期占据优势还为时过早。
与2024年相比,本轮 Solana Memecoin 更值得关注的变化在于,平台间的竞争正从发币数量延伸至报价资产、交易方式和流动性入口。Solana Memecoin 由此从单纯的“发币游戏”,进一步向链上流量和交易基础设施延伸。但这是一种正在发生的结构性变化,尚不能直接等同于 Memecoin 生态已完成“升级”。
5. 战壕是真的回来了,还是短期轮动?
从 CATE 到 STONK,再到 Pump.fun、StonkFun 等平台不断新增发行和交易机制,Solana Memecoin 的交易活跃度确实出现了显著回升。但这究竟意味着“战壕回归”,还是一轮由少数热点驱动的短期轮动,目前仍需更多时间验证。首要看点是成交量的持续性。
单个 Memecoin 的爆发极易制造短期放量,真正关键的是整个板块能否维持数周的交易活跃,而非热点消退后迅速回落。其次是资金的扩散能力。如果流动性长期集中在少数头部 Memecoin 和当期热点币,则更接近局部行情;若越来越多中小市值 Memecoin 能持续获得成交量和交易深度,才更能说明市场热度正在向整个生态扩散。
最后是 Memecoin 生命周期的改善情况。低门槛发行让 Solana 每天都能涌现大量新币,但“发得出来”不等于“活得下来”。如果新币数量持续增加,而绝大多数项目依然迅速失去交易和流动性,那么繁荣的更多只是发行端,而非资产本身。
因此,CATE 的爆发暂时不足以证明“猫季”已全面回归,但它确实发生在 Solana Memecoin 交易活跃度重新回升的阶段。相比寻找下一个百倍 Memecoin,接下来更值得观察的是成交量能否持续、流动性能否从头部扩散,以及新 Memecoin 能否真正活得更久。
Solana Memecoin 战壕正在回暖,但目前尚未看到猫系 Memecoin 全面复苏的确凿证据。相较于单个 Memecoin 的涨跌,更明确的变化发生在基础设施层:平台间的竞争正从“谁能发行更多 Memecoin”,延伸至报价资产、交易方式和流动性入口。
到此这篇关于CATE带火猫系Memecoin,Solana Meme战壕又热起来了吗?的文章就介绍到这了,更多相关Solana Memecoin板块回暖内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!