9 月 22 日,知名跨链聚合前端应用 Jumper 宣布完成从孵化方 LI.FI 的业务剥离,实现独立运营。项目任命 Marko Jurina 为首席执行官,底层技术继续采用 LI.FI 的跨链路由方案。此次独立后,Jumper 选择以代币发行作为首轮融资手段,JUMP 代币公售定于 9 月 29 日 21:00 在 Legion 平台启动。此次公售赋予项目 7500 万美元的全稀释估值(FDV),募资目标为 200 万美元,硬顶限额 300 万美元。项目明确不进行股权融资,这一计划引发了市场对其打新价值的广泛热议。
基础设施提供者不宜直接面向消费者
LI.FI 成立于 2021 年柏林,由 Philipp Zentner 与 CTO Max Klenk 等人创立,主要业务是通过 API 和 SDK 向钱包及应用程序提供跨链路由服务。
融资历程方面,LI.FI 于 2022 年 7 月完成由 1kx 领投、Dragonfly 和 Coinbase Ventures 参投的 550 万美元种子轮;2023 年获得 CoinFund 与 Superscrypt 共同领投的 1750 万美元 A 轮;2025 年 12 月又拿下 Multicoin 与 CoinFund 领投的 2900 万美元 A+ 轮扩展资金。截至目前,其累计融资额约为 5170 万美元。
据 CoinDesk 2025 年 12 月的报道,LI.FI 的客户群体涵盖 Robinhood、币安、Kraken、MetaMask 和 Phantom 等主流机构。2025 年 10 月,其单月处理量高达 80 亿美元;Zentner 透露,目前企业客户数量已超过 1400 家。2026 年 5 月,LI.FI 基于以太坊基金会主导的 Open Intents Framework 推出了 LI.FI Intents,业务范畴从跨链聚合进一步延伸至意图执行与求解器市场。
Jumper 是 LI.FI 于 2023 年初推出的用户端前端界面,由负责市场的 Marko Jurina 带队开发。该项目依靠 XP 积分体系积累用户,长期保持免平台费策略,随后陆续上线了 Earn、Advanced 功能以及代币化股票交易界面 RWA。
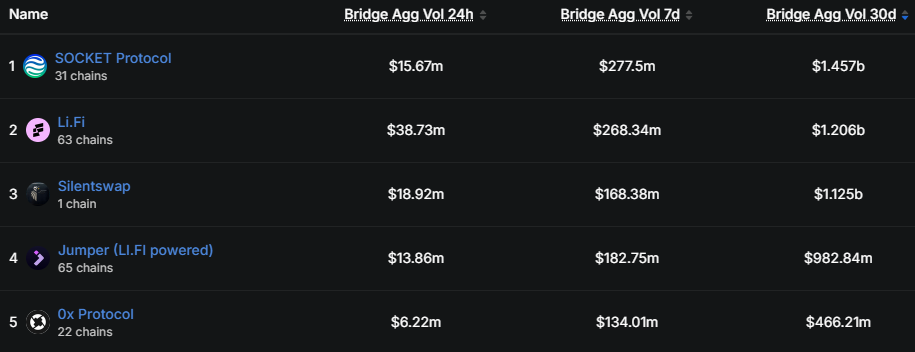
官方数据显示,Jumper 累计交易量(含兑换)已突破 410 亿美元,月活跃用户超 10 万;DefiLlama 数据指出,过去 30 天内 Jumper 的跨链交易量约为 9.94 亿美元,在所有跨链桥聚合器中位列第四,市场份额约占 18.6%。
Zentner 在解释拆分原因时表示,LI.FI 将专注于服务钱包、交易所、新兴银行和 AI Agent。由于这些客户中包含大量消费端应用,它们与 Jumper 存在直接的用户竞争关系。若 Jumper 继续留在母公司体内,LI.FI 难以自证其作为中间件提供商的中立性。此外,据 Jumper 投资备忘录披露,其月现货交易量约 16 亿美元,仅占 LI.FI 2025 年 10 月单月处理量的两成左右;但从累计数据看,Jumper 的 410 亿美元已超过 LI.FI 总量的半数。
早期阶段,LI.FI 的增长依赖 Jumper 带来的流量,如今 B 端企业客户已成为核心收入来源。Jumper 不仅增量触及瓶颈,反而成为 LI.FI 拓展 B 端业务的潜在负担。
融资工具的特性差异也是另一大动因。LI.FI 依据企业合同收费,更适合股权融资模式;而 Jumper 的增长依赖于积分奖励与交易激励,必须依靠代币作为退出或激励出口。对于 LI.FI 股东而言,拆分操作相当于在未出售 LI.FI 股权的前提下,额外获得了一份可交易的敞口。LI.FI 本身暂无公开发币计划,此举既维护了其作为中立协议的形象,也让股东获得了流动性更优的资产。
7500 万美元 FDV 的定价背后的逻辑
根据 Jumper 在 Legion 公售页面披露的投资备忘录,JUMP 代币总供应量为 10 亿枚。分配结构如下:公售占 4%,投资人占 26.07%,团队占 14.70%,社区占 33.33%,金库占 21.90%。
投资人份额源自 LI.FI 现有股东,按原持股比例换取锁仓 JUMP,且享受较大折扣,解锁机制为 12 个月后释放 50%。团队份额需锁仓 24 个月,但当 FDV 超过 3.5 亿美元时可提前解锁。
公售部分在 TGE(代币生成事件)时解锁 50%,剩余 50% 将在随后的 4 个月内线性释放,TGE 预计发生在第四季度。获配资格由项目方审核决定,XP 等级较高的用户及等候名单前 500 名享有优先权,未获配者的资金将全额退还;美国、英国、阿联酋等地区用户被禁止参与。
此外,Legion 社区 The Republic 设有约 5% 的社区专属额度,用户可通过积累 Valor Points (VP) 争取,但同样不保证获配,需通过抽签决定。
值得注意的是,获配资金需锁定至 TGE。从公售结束到第四季度 TGE 最长间隔约 3 个月,全部解锁的最长周期约为 7 个月。相较于此前同类公售(如 Squid 在结束后约一个月即 TGE 且全额解锁),JUMP 参与者需承担更长的市场波动风险及资金占用成本。
投资者此时买入的,本质上是一个尚未开始变现的前端产品。
备忘录披露,Jumper 计划自 10 月起试行约 2.5 bps 的现货交易费。参照 DefiLlama 统计的月均 10 亿美元跨链量,其年化收入上限约为 300 万美元。据此计算,7500 万美元的 FDV 对应约 25 倍的 P/S(市销率)。
对比之下,LI.FI 过去 30 天的链上手续费约为 249 万美元,但协议实际自留收入仅约 40 万美元(双方具体分成比例未公开)。这意味着,即便收费后交易量毫无流失,Jumper 自身的年营收也仅能与目前 LI.FI 的底层自留收入大致持平。
横向对比同行:deBridge (DBR) 的 FDV 约为 2.27 亿美元,年化协议收入约 803 万美元,估值倍数约为 28 倍;Squid (QUID) 的 FDV 约 6800 万美元,公售披露的年化收入约 280 万美元,估值倍数约为 24 倍;Across (ACX) 的 FDV 约 4282 万美元,其手续费全归流动性提供者,协议层面无收入。
Squid 与 Jumper 业务模式相似,今年 7 月初通过 Legion 与 Kraken 进行公售,FDV 为 4500 万美元。上线后高点约为公售价的 3.2 倍,目前回落至约 1.5 倍;其在 Legion 上的存款约 2678 万美元,Legion 层面实际募资约 112 万美元。
备忘录明确界定 JUMP 为功能型代币,不具备治理权。持有人可通过质押或锁仓获取手续费折扣、奖励加成及服务权益。然而,关于手续费分配、回购机制及质押的具体价值捕获方案仍在设计中,Jumper 明确表示相关内容「仅供参考、不具约束力」。
Jumper 没有传统意义上的股权概念,JUMP 被视为唯一的持有方式,但对于 10 月起收取的手续费如何回流至代币持有人,目前没有任何承诺。
收费后的留存挑战与流动性风险
Jumper 在路由环节缺乏独家优势。LI.FI 的钱包客户调用的是同一套路由引擎,Jumper 在报价上难以形成显著差异化。一旦 10 月开始收费,手续费更低的钱包应用反而可能提供更具竞争力的价格。
独立后,Jumper 可能会为了提升价格竞争力而接入其他路由商,导致双方关系从内部协作转变为常规的供应商与客户关系。一直免费使用的用户群体在面临收费后是否愿意留下,仍是这笔交易中难以验证的关键假设。
从筹码结构来看,JUMP 公售份额在 TGE 时仅占总流通量的 2%,但社区 33.33% 的释放节奏尚未公布。数百万个持有 XP 钱包的空投规模可能远超公售流通量。按公售价估算,若社区份额在 TGE 时释放 5%,首日流通量将升至 7%,约 525 万美元,是公售流通量的 2.5 倍;若释放 10%,则为 5 倍。
此外,Jumper Perps 上线时将发放 JUMP 激励,占据总量 21.90% 的金库也将用于增长驱动,这可能成为额外的流动性来源;12 个月后,LI.FI 投资人的份额也将开始解锁。
LI.FI 合约的安全记录也是 Jumper 用户必须考虑的风险因素。2022 年 3 月,LI.FI 合约漏洞导致约 60 万美元被盗,团队在 18 小时内完成了大部分赔付;2024 年 7 月,另一处漏洞造成约 1160 万美元损失,Jumper 用户亦受波及。两次事故原理相似,均为合约允许任意调用叠加用户无限授权所致。
在 Polymarket 预测市场上,JUMP 上市次日 FDV 超过 1 亿美元的概率约为 85%,超过 2 亿美元的概率约为 45%,但该市场总成交额仅约 5300 美元,参考价值有限。
回到核心问题,从赔率角度分析,公售价基本锚定了对标项目的合理估值区间,并未留下充足的安全边际;从确定性角度看,长达数月的锁仓期、尚未明朗的空投抛压规模,以及协议收入与代币赋能之间的脱钩,使得这笔交易更像是一场对大盘周期与团队做市能力的单向押注。
总结
综合评估,Jumper 依托 LI.FI 的技术底座拥有可观的跨链交易量,本次公售估值处于同类 DeFi 项目的合理区间,但安全边际相对不足。项目面临营收兑现不确定性、社区空投潜在抛压、长时间资金锁仓等多重风险,且代币赋能机制尚未完全落地。投资者参与本次打新,本质上是押注后续市场行情与团队的运营能力,需审慎评估各类潜在风险。
以上就是独立运营、启动公售,Jumper7500万美元FDV打新值得参与吗?的详细内容,更多关于Jumper独立并启动公售的资料请关注其它相关文章!