操作代币化股票看似直观:选定心仪企业,购入代表其股权的加密代币并存入数字钱包。这种模式既保留了传统股票的投资逻辑,又融合了加密资产的便捷性,甚至有望打破传统交易所的交易时段限制。
然而,一旦知晓存在“交易可能被迫中断三个月”的规则,所谓的“全天候股票交易”愿景便需要重新评估。
这一中断机制源自美国SEC于9月17日公布的代币化证券交易场所(TSV)试点框架。规则明确规定,若某只代币化股票反复触及交易量上限,将触发暂停交易条款。
需注意的是,此类暂停仅针对违规的平台及其关联方,且仅限于该平台上的特定标的。其他独立平台上发行的同一公司股票代币不受此限,仍可正常流通。
理解这一界限是把握代币化股票产品的关键。持有代币资产、享受对应股东权益以及具备二级市场退出渠道,本应是三个相对独立的环节,但在用户操作中常被混为一谈,从而引发认知误区。
同源公司,异质持股
当前大多数股票已实现数字化。通过券商购股,实质是在金融机构链条中获得一份电子所有权凭证。而代币化则是将区块链技术引入所有权的登记与流转过程。
「代币化」仅指代资产的存储形态,核心在于明确代币背后的权益结构。SEC界定了多种代币化模式:其一,企业或其代理方将区块链记录纳入所有权系统;其二,由第三方机构持有实体股票,并发行代表相应权益的代币。
此外还有合成敞口产品,其收益与股价挂钩,但持有人并不实际拥有该公司股份。买入追踪上市公司股价波动的代币,并不意味着自动获得股东权利。
CryptoSlate 此前曾报道,曾有价值 250 亿美元的加密股票代币完成交易,但持有者并不具备股东身份。其中的教训是,不要只看熟悉的股票代码,必须厘清责任方与对应的权益。如果代币由独立机构发行,该发行方的财务状况与履约义务,会和标的公司本身共同构成你的投资风险。
SEC本次试点方案有明确限定,合格的代币化股票必须保留和传统股票同等的经济权益与治理权利,包括分红与投票权,合成类产品不具备试点资格。交易所的访问权限需要经过许可,这意味着参与者或其钱包必须符合验证标准。
在该框架下,监管机构允许开展为期五年的自动化做市商(AMM)交易试点。虽然技术术语听起来复杂,原理却很简单:订单不再与其他交易者直接撮合,而是由软件引导用户与做市商提供的资金池进行交互。
例如:资金池内同时储备股票代币与结算资产。当用户买入股票代币时,资金池转出代币并接收用户的付款资产,随后根据存量变化通过算法调整报价。Uniswap 文档描述了这类底层设计,当然不同交易所会采用不同公式与机制。
这套系统的优势在于自动化运行且能对接其他金融软件。但其有效运作依赖于充足的标的资产、稳固的法律权益支持,最关键的是,需要有资金提供方注入本金。
相关文章:
解读三个月暂停机制的触发条件
本次试点对交易所可上线的股票数量及单只标的的交易量均设有限制。交易量上限参照传统股票市场,以标的上月日均成交量为基准设定。
针对不同类别标的设置了差异化阈值:第一级涵盖标普 500 指数和罗素 1000 指数成分股以及某些交易所交易产品;第二级则包括其他符合条件的证券。
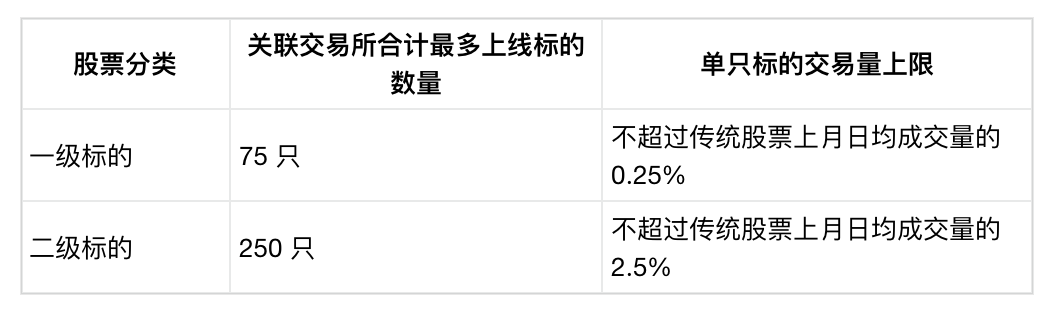
SEC文件会将代币化市场的日均成交量与传统市场日均成交量进行对比,并合并统计关联交易所的全部交易数据。该指标关注平均水准,单次交易火爆不会直接判定违规。
举例说明:某传统股票上月日均成交 1000 万股,那么一级标的对应的代币化日均交易量上限就是 2.5 万股。监管关注的是这一对比口径,而非固定的美元金额,也不涉及对单个投资者持仓规模的限制。
处罚逐级升级:
- 单只标的首次突破交易量上限,设置宽限期,交易所必须整改确保后续合规;
- 该标的后续再发生违规,将立刻触发为期三个月的交易暂停,其关联代币化证券平台同步执行,暂停时间从违规当日起算;其余标的交易不受影响。
交易所也可选择主动提前暂停交易,以避免触碰阈值。无论何种因交易量触发的暂停,交易所均需第一时间通知用户,并在 5 个工作日内发布公开公告。
SEC设定交易量上限的初衷,是在试点观察期内控制对整个股票大盘的风险,特别是防止资金池价格与传统股价出现显著偏离。
设想一种风险场景:由于资金池存量有限,多名用户同时发起买入,算法会推高代币价格,但底层上市公司基本面并未发生同等变化。虽然套利交易者可通过跨市场操作修复价差,但这前提是拥有充足资金与可行的跨市场通路。
监管机构为这项试验划定规模边界,多次越线将产生高昂运营成本,从而倒逼交易所主动管控交易规模。
持有代币化股票,不等于随时可以卖出
投资者面临的现实痛点在于退出渠道。假设你买入代币化股票,计划急需用钱时卖出变现;即便你仍拥有资产所有权,交易暂停也会打乱这一计划。
仅将代币转移至其他钱包,无法解决流动性冻结的问题。你需要寻找能够交易该标的的合规平台,或是遵循产品条款约定的赎回通道。这取决于产品设计、背后的托管机构以及准入权限。
这三个月的暂停规则,并不代表其他券商必然接收该代币,也不是说所有形式的资产转移都会被全面禁止。这些属于独立的产品层面问题。投资者不能凭代币有时能跨应用转移,就想当然假定流动性永远在线。
这也是我们需要重新审视「延长交易时间」卖点的原因。即便你能在午夜打开 APP 下单,也不代表你能以合理价格大额卖出。SEC 委员 Mark Uyeda 指出,延长交易时长,既有可能让流动性分布更均匀,也可能造成流动性被过度稀释。
买入前,最关键的信息是服务商给出完整预案。如果该交易所停止该标的交易,代币会如何处理?答案需要说明托管安排、股东权益存续情况、允许的资产转移方式、赎回路径以及相关成本。同时区分服务商当前能提供的功能和未来计划支持的功能。
代币化能简化股份转移、将所有权记录和交易软件打通,这些优化可以减少业务延迟、提升金融服务便捷度。SEC 这项试点,给行业提供了验证这套设想的试验场。
而三个月暂停条款也提醒投资者回归基础投资逻辑:一项资产,必须拥有可靠的卖出渠道。
以上就是SEC新规警示:代币化股票或触发长达三个月交易暂停的详细内容,更多关于代币化股票或停牌三月的资料请关注其它相关文章!