稳定币展现出极高的资金流转效率,能够在极短时间内完成从银行体系及单一国家的大规模资金抽离。与传统跨境汇款不同,稳定币交易绕过了多层金融中介环节,几乎实现了实时到账,彻底摆脱了传统支付结算系统的时间滞后限制。
当市场出现恐慌情绪时,大量资金可通过稳定币渠道迅速撤出,直接侵蚀银行的流动性储备,进而威胁一国金融体系的稳定性。这种“闪电式”的资金撤离特征,也为全球监管者带来了前所未有的挑战。
监管部门普遍担忧,稳定币可能成为放大资本外流的催化剂,在短期内诱发剧烈的金融波动。为此,多国正在加快构建和完善相关监管框架,旨在遏制由稳定币大规模迁徙引发的系统性金融风险。
尽管稳定币具备24小时不间断交易的高流动性特征,能以惊人速度离开传统银行和国家市场,但其究竟是带来风险的隐患还是创新的机遇,取决于观察者的视角。
任何有过海外转账经历的人,都深知等待工作时间、代理银行处理以及结算周期所带来的繁琐与痛苦。
在某些极端情况下,将现金绑在信鸽身上或通过DHL快递寄出信封,反而可能比传统银行转账更快、更便宜且更高效。
相比之下,稳定币打破了传统系统的启动延迟,实现了全天候的跨境资金转移。
它支持7×24小时的交易结算,去除了层层中介壁垒,使人们无需依赖传统银行账户即可持有数字美元。
这不禁让人思考:我们是否还需要传统的银行?稳定币提供的这种更快、更低成本、更便捷的资金流动方式,将对现有金融格局产生何种深远影响?
两座钟
硅谷银行加密业务总监Anthony Vassallo指出,稳定币的竞争效应将在两个不同的时间维度上显现:
“两个钟很重要。一种是缓慢:货币替代、存款侵蚀以及政策传递力减弱,持续数月或数年。一种是快速:DEPEG、发行人冲击或银行事件,能在数小时内以软件速度转移资金。”
欧洲央行对此表示深切担忧,指出大量稳定币储备存放在商业银行的存款中。若遭遇赎回高峰,极易引发连锁性的提款潮。
该行强调,数字货币与其背后的银行系统之间存在显著的“流动性错配”。储备资产受制于传统的结算时间表,而稳定币本身则支持全天候即时结算。
早在2023年3月,我们就目睹了这种动态效应的爆发。当时Circle披露其33亿美元的储备金存放于倒闭的硅谷银行中,导致USD Coin短暂脱钩美元。这一事件几乎在一夜之间将银行破产演变为稳定币危机,迫使相关部门介入以担保存款安全。
大量稳定币储备可能引发银行挤兑。来源:ECB
虽然银行挤兑属于极端情况,但瓦萨洛所描述的“慢速钟”效应更像是一种持续的滴答声。它可能在非危机时期发生,随着发展逐渐变得难以察觉。
美元化速度放缓
2026年7月,国际清算银行对130个经济体的稳定币流动常规外币存款情况进行了深入考察。
研究结果显示,两者均在货币压力时期以及银行或主权危机期间呈现增长趋势,且稳定币流动受资本管制的限制相对较小。
因此,当民众试图规避本币贬值风险时,稳定币为地方政府提供了一种更难遏制的美元替代方案。
Sphere Labs和SVB在九月发布的一份报告中指出,阿根廷、尼日利亚和土耳其是稳定币需求与美元敞口需求紧密关联的典型市场。
例如,在阿根廷,高达94%的加密货币交易通过比索购买;而在土耳其,一年内约有380亿美元里拉被兑换为稳定币。
Sphere Labs首席执行官Arnold Lee认为,稳定币的采用本质上是一个关于美元的故事,主要由那些在传统银行系统访问上面临障碍的人群对美元的强烈需求所驱动。他告诉《杂志》:
“这些经济体中的大多数将继续向美元发展......我花时间关注的是这种转变的方式,因为一个管理变革的国家和一个被它超越的国家最终会处于截然不同的位置。”
当时钟加速时
BIS在三月发布的另一项研究发现,美元稳定币需求的增长可能会溢出至传统货币市场。
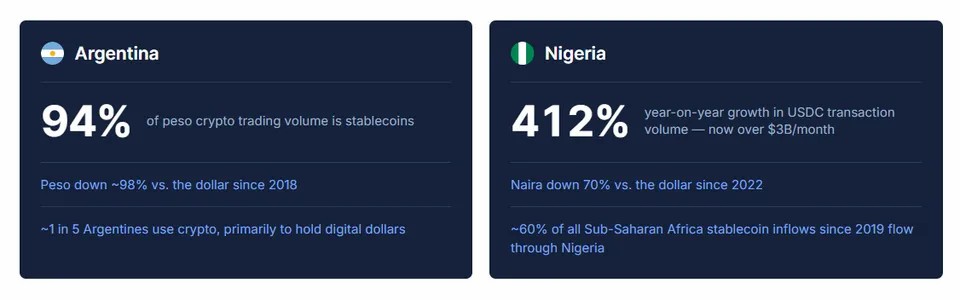
稳定币需求与美元敞口需求相关联的市场。来源:Sphere/SVB
该研究分析了2021年至2025年间27种法定货币对应的四种主要美元挂钩稳定币,发现稳定币需求的增加可能对当地货币造成下行压力,使得通过外汇掉期获取美元的成本上升。当金融中介机构 already 面临压力时,这种效应尤为显著。
李表示:“当高通胀经济体的公民从本地货币转向数字美元时,货币传导机制减弱,存款基础流失,压力增长速度超过了中央银行的应对能力。”
《Sphere》报道描述了2025年1月美哥争端期间,哥伦比亚人将资金投入数字美元的情景。尽管银行和货币交易所周末关闭,但区块链网络始终全天候运行。
这正是欧洲央行发出最响亮警告信号的关键所在。
根据现行的加密资产市场(MiCA)规则,稳定币发行人必须持有至少30%的银行存款作为储备,对于重要资产参考代币(ART),这一比例最高可达60%。
稳定币崛起的经验教训。来源:BIS
欧洲中央银行体系本月早些时候提议废除固定的百分比要求,转而依据储备资产的可用速度来确定合规标准。
此举旨在避免大规模赎回导致商业贷款机构资金一夜耗尽的末日情景。泰达首席执行官保罗·阿尔多伊诺曾在2024年对此发出警告,称MiCA“在稳定币方面非常危险”。
因此,同一系统可能产生双向压力:当用户寻求数字美元时,资金会从银行流出进入稳定币领域;而当稳定币被赎回时,资金又回流至银行。
技术本身无法决定资金流动的方向,但可以决定流动发生的速度。
那么,究竟是什么被取代了?
然而,稳定币尚未完全主导全球金融市场。它们通常只是作为一种流速更快的中间货币,最终仍以美元形式回归银行体系。
Block前高管、稳定币支付公司MELD联合创始人Pankaj Bengani向Cointelegraph透露,该公司近一半的B2B稳定币出口量集中在北美地区。
他表示,使用该平台的企业客户包括进口商、出口商、科技公司、电子商务平台、支付服务商及金融科技公司等。
“我们数据中的绝大多数企业在交易结算后立即转回法币。他们并未持有加密货币头寸。他们将MELD视为结算轨道,而非SWIFT的替代品,”Bengani说。
他指出,最大的资金流向是跨境商业支付,特别是那些企业赚取或持有美元,但其供应商和员工需要本地货币结算的场景。
供应商付款占企业使用量的近三分之一,发票结算约占四分之一。
这与民众转向数字美元以保值免受通胀影响,或在压力下从法定货币系统中一次性提取资金的行为形成了鲜明对比。
这也引出了一个有趣的问题:如果资金最终不留在加密货币领域,传统系统中究竟哪一部分被真正取代了?Bengani表示:
“稳定币不会一夜之间取代SWIFT。现实的变化是对应层更薄,共同的结算轨道取代了仅因银行历史上需要彼此跨越边界而存在的中间步骤。”
在一个货币以思维速度流动的世界里,这并不意味着银行将会消失。
Bengani表示,准备金仍存放在银行存款和国债中,企业仍需法定货币进行运营,银行在“托管、合规、流动性和本地结算”方面依然扮演着重要角色。
但变化的是介于两者之间的管道——稳定币并非旨在将银行从金融体系中剔除,而是改变了摩擦发生的位置。
以上就是稳定币具备快速跨境流动特性,可瞬间从银行与各国市场大规模流出的详细内容,更多关于稳定币可快速跨区域流出银行体系的资料请关注其它相关文章!