Web3数据平台RootData近期发布了针对第四季度的代币解锁预警报告,该统计涵盖多达1537个区块链项目,旨在梳理代币供给释放的规律。在当前市场普遍弥漫牛市预期的背景下,大量早期筹码的集中解锁意味着潜在的抛压正在积聚。这一现象警示投资者需保持理性,避免成为项目方或早期投资者流动性退出的接盘方。
代币解锁本质上会扩大市场的流通供给。当早期投资方与团队手中的筹码集中套现时,极易引发行情的剧烈震荡。因此,在市场热度高涨之时,投资者更应深入甄别项目的代币经济模型,以理性的态度评估其中蕴含的风险。
随着2026年第四季度临近,多个项目的解锁动作接踵而至:ALLO和HUMA将于11月迎来团队及投资人份额的首次集中解锁;DBR和ZRO则继续按照既定的季度和月度计划进行释放;而ENA决定将剩余的投资人份额提前至10月5日一次性释放。与此同时,Story(现已更名为DATA)和0G选择延长内部仓的锁定期,JUP则通过销毁、暂停排放及回购等手段成功压制了净供给。本文将结合RootData的数据与各项目的官方公告,对近期的解锁安排及过去两年内代币经济学的演变进行梳理。
一、即将解锁的热门代币
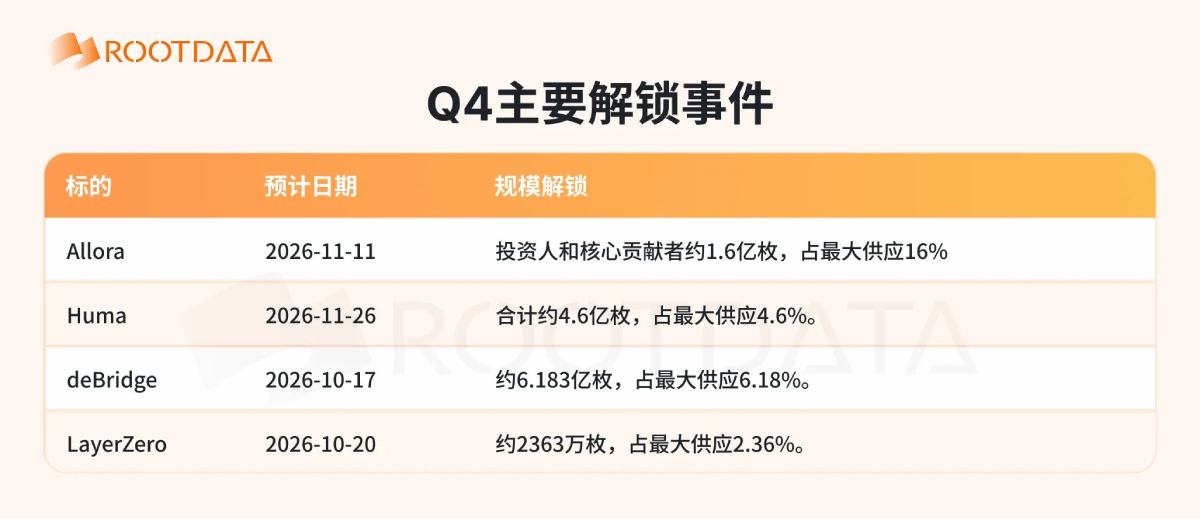
对于ALLO和HUMA而言,本轮释放属于Cliff模式,即锁定期结束后的首次集中解锁;相比之下,DBR和ZRO采取的是固定周期的释放方式。下表统一列出了各代币最大供应量中的占比情况,正文中另列出了在核验时的流通盘占比。需要注意的是,由于流通量是动态变化的,后者与解锁当天的比例可能存在差异。
Q4主要解锁事件
Allora ALLO:内部首批解锁约1.6亿枚
Allora致力于构建去中心化AI网络。在其总供应量中,投资人获得31.05%,核心贡献者获得17.5%。一年锁定期结束后,这两类群体将分别释放所获份额的33%,合计约为1.602亿枚。若以日历平台显示的约2.50亿枚流通量为基准计算,这批解锁相当于现有流通盘的约64%;若加上同期生态等其他批次的释放,日历总数约为1.639亿枚。
这批新增的可转让份额主要由投资人和核心贡献者持有,其规模相对于现有的流通盘而言较为庞大。尽管Allora已具备主网和融资基础,但目前的资料尚缺乏连续的付费需求与收入数据,因此业务对新增供给的承接能力暂时难以量化。实际的卖出量将取决于这些持有人的具体处置安排。来源:ALLO官方规则。
Huma HUMA:内部解锁延期半年
Huma专注于PayFi领域,即为真实支付场景提供融资和流动性支持。团队、顾问及主要投资人的首次解锁时间,已从原定的2026-05-26推迟至2026-11-26。这些份额合计占总供应量的39.9%,按后续12个季度均匀释放估算,内部首批释放量约为3.325亿枚;加上同期其他类别的释放,日历合计约为4.59亿至4.79亿枚,占100亿枚最大供应量的约4.59%至4.79%。
Huma的业务核心围绕真实支付展开,半年的延期使得内部份额进入流通的时间点后移。然而,目前的支付规模尚不能直接换算为对HUMA代币的购买需求,代币能否从业务增长中获得价值,仍取决于使用场景及价值分配机制。本次调整仅涉及部分内部份额,生态和金库等其他类别仍按照各自原有的安排释放。来源:HUMA代币规则。
deBridge DBR与LayerZero ZRO:季度与月度解锁
DBR的本季度解锁量约为6.183亿枚,按日历平台当时的流通量计算占比约为10.44%,后续仍有同类季度批次待释放。deBridge提供跨链交易和资产转移撮合服务,资金无需长期停留在协议中,因此TVL(锁仓量)难以完整反映其业务规模。虽然协议已产生手续费收入并实施回购,但持续解锁与回购买入将对市场供需产生双重影响。来源:DBR官方规则。
ZRO的月度解锁量约为2363万枚,按平台当时流通量计算占比约为6.69%。LayerZero作为跨链消息基础设施,官方已披露部分投资人份额回购并重新锁定,以及与Stargate收入相关的回购安排。前者延后了部分份额的可售时间,后者则增加了代币的买入需求;但目前资料尚不足以确认回购能否覆盖月度释放的比例。来源:ZRO官方说明。
RootData本次前端导出经过去重后共有90个样本,其中87个具有有效的“下次解锁价值占比”数据,有16个项目达到或超过10%,约占样本总数的18.4%。该字段反映了供给规模与流通市值比例的关系,而非预计的价格跌幅。此外,快照记录的“下一次批次”可能与本文讨论的内部大额解锁对应不同的日期。
其他项目的解锁安排
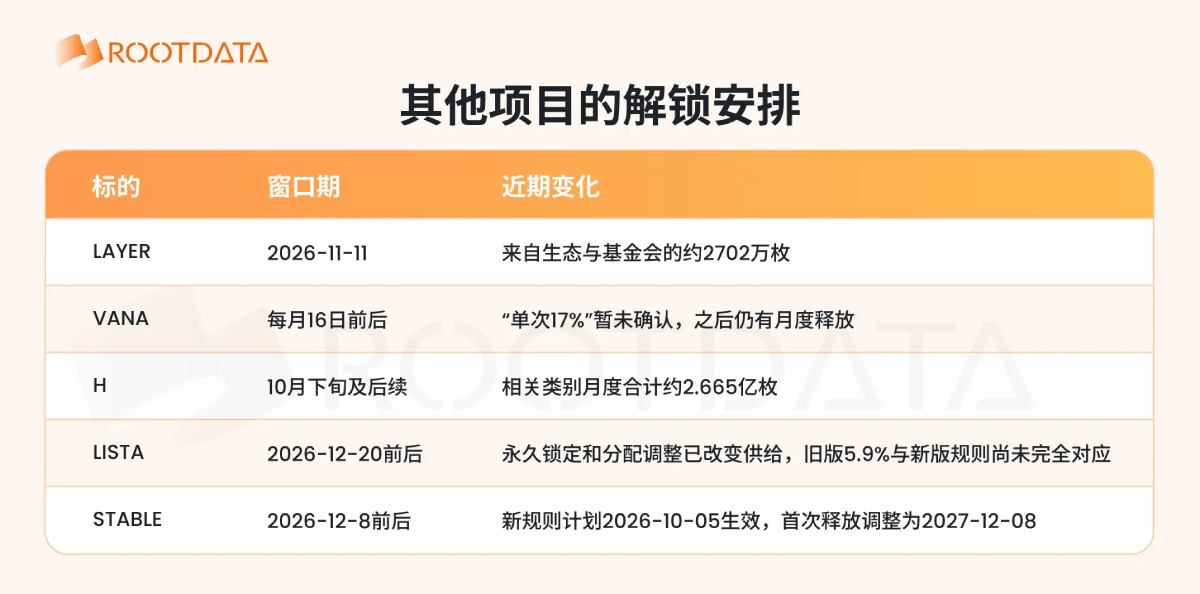
LAYER的生态季度释放与团队、投资人的持续释放并行,后续供应分散在不同的批次中。VANA的Vega升级涉及产品和技术层面的改进,但其供应与排放率并未随之改变,原有释放计划仍将延续。
Humanity(H)在2026年6月经历了安全事件及代币迁移。由于迁移前后的代币对应关系复杂,且交易深度发生变化,这使得其价格和流通量的比较变得更加困难。LISTA和STABLE的供应规则调整将在下文第二部分展开分析。
持续释放项目
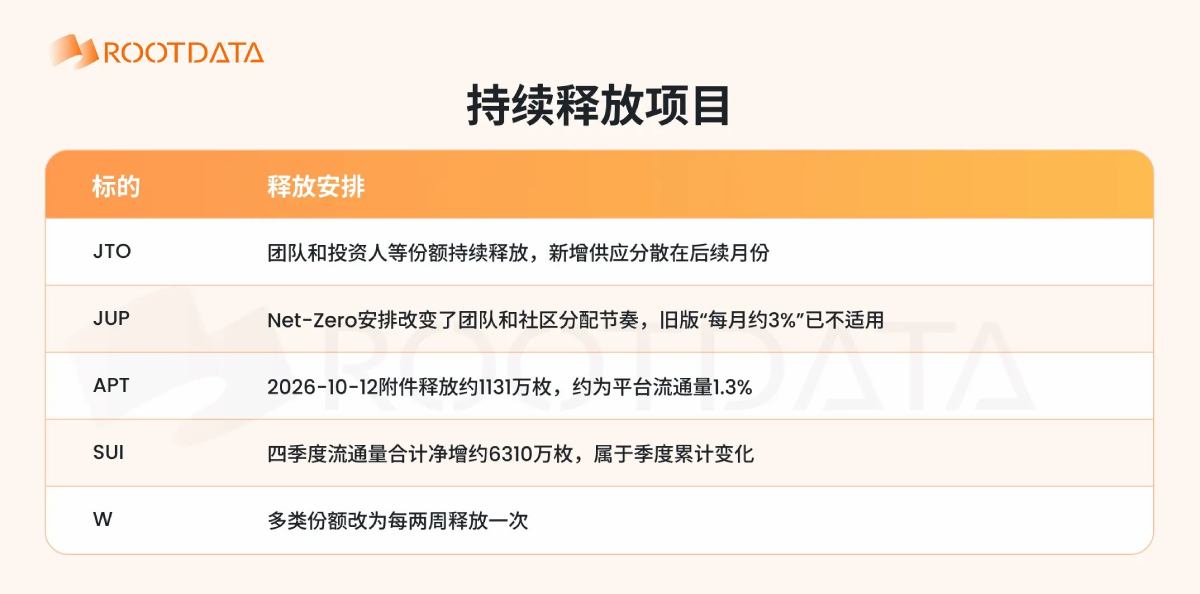
来源:JTO规则、JUP方案、APT日历、SUI计划、SUI计划数据、W官方公告。
此外,UNITE团队在延期后的解锁起点设定为2026-09-30,ENA的加速释放安排则为2026-10-05。
二、近两年变更代币经济学的热门项目
近两年来,多项代币经济学的调整改变了原有的解锁时间表:UNITE和Story延后了内部份额的释放,BABY将集中解锁摊入月度周期,ENA则提前释放了部分投资人份额。同时,销毁、永久锁定和回购等措施分别改变了代币总量、可流通数量或市场买入需求。以下按调整方式进行梳理,区分已执行与尚待生效的安排。
延期与延长锁仓
UNITE于2025年11月通过治理提案,将投资人、团队及顾问的解锁整体后移8个月。其中,投资人新起点为2026-07-30,团队为2026-09-30,顾问为2026-08-30。此后各自的释放时长及份额总量保持不变,供应仅是延后进入流通环节。
Story在2026年6月公布更名为DATA Network,并将代币按1比1迁移为DATA。其内部持仓先从2026-02-13延期至2026-08-13,随后董事会再次批准延后18个月至2028-02-13。这两次延期改变了内部份额的流通时间,但总量、分配和所有权结构未变。
HUMA将内部首次解锁延后6个月至2026-11-26,生态和金库仍有其他释放安排。SAHARA分别将投资人份额延后3个月至2026-09-26,创始人、核心团队和顾问份额延后6个月至2026-12-26。此类调整仅覆盖上述特定接收方。
0G在2026年9月调整了团队和早期投资人合计约44%的分配比例。首次释放从2026-10-22推迟至2027-10-22,但后续释放期从36个月压缩为24个月,整体仍计划在2029年9月结束。若份额总量不变且均匀释放,延期后的月度释放速度将比原安排提高50%。
WLD的调整发生在更早的2024年7月,早于本文两年的观察窗口:TFH团队和投资人相关份额中,约80%的锁定安排从三年延长至五年。这里的80%指该类持仓,而非代币总供应。延长释放期后,同一批份额被分摊到更长的时间内。
分批与线性释放
BABY将早期投资人、团队和顾问的相关锁定份额,改为从2026-05-10起每月释放1/36,直至2029年4月结束。原先的集中批次被摊入月度安排,相关份额总量未发生变动。生态激励和质押增发仍是独立的供应来源。
Wormhole在2025年9月推出W 2.0版本,将多类份额从年度集中释放改为每两周释放一次,并延长部分锁定期。单一日期的释放量随之分散。部分代币先进入基金会托管,最终接收方的出售时间仍受各自锁定条件约束,托管入账时间与可售时间并不完全一致。
加速释放
ENA将相关原投资人剩余的月度释放,改为自2026-10-05起单批释放。市场估算量约为14亿枚,最终净额尚待结合回购及释放清单核对;该调整不涉及所有VC、团队和基金会份额同时解锁。原本分散在后续月份的供应因而提前集中,回购则为其中一部分提供买入需求,实际净释放规模尚未确认。
StablecoinX持有的相关ENA,其合同锁仓豁免在2026-10-05生效。豁免后出售仍须基金会事先书面同意;特定融资出售还需提前5个工作日通知,基金会保留购买选择权。这些合同限制会继续影响该部分持仓的出售时间与方式。
STABLE重写锁仓规则
STABLE的新白皮书计划将820亿枚、占总量82%的代币纳入Universal Lock(统一锁仓规则)。方案计划于2026-10-05生效,首次释放改为2027-12-08,之后分七个相互重叠的阶段释放。新安排将原日历中的近期供应后移,但截至研究时尚待生效。
新规则中包含价格保护条款,可按条件推迟部分释放,但不提供币价担保。该保护期在2029-12-08结束,届时剩余代币将按规则全部释放。这使部分释放时间与价格条件挂钩,同时保留了最终到期的供应。锁仓期间的投票权与出售权适用不同规则。Stable新白皮书。
永久锁定与销毁
Jupiter在2025年1月销毁了30亿枚JUP,将供应上限从100亿枚降至70亿枚,减少幅度为30%。这部分代币已从供应中移除,不再属于未来待释放份额。
LISTA通过LIP021永久锁定了2亿枚,并调整了各类分配。被永久锁定的份额不再进入可用供应,但合约显示的总供应量未必同步减少,其处理方式与销毁有所不同。官方页面仍有新旧说明并存,旧版分配比例与未来释放安排尚未完全对应。
暂停排放与回购
JUP在2026年2月DAO表决后的Net-Zero(净零排放)安排中,推迟了7亿枚Jupuary分配,暂停团队储备链上排放,并为Mercurial相关份额设置抵消实际出售的安排;原有50%链上收入回购机制继续保留。推迟的7亿枚仍在社区多签钱包中,未来可由治理重新分配,未被销毁。因此,JUP同时存在已完成的供应削减、暂缓的分配与持续回购三类变化。
ENA的费用回购机制已获投票通过,首个门槛与USDe规模达到75亿美元有关。回购规模仍受门槛触发和后续执行情况影响,本次资料尚不足以确认实际买入金额。
LISTA在2026年春季的Tokenomics 2.0中取消了veLISTA锁仓模式,将价值分配转向回购。原质押份额可以退出,使已有代币更容易进入交易,并未新增铸币。解锁退出与回购买入会同时影响市场供需,最终效果与两者规模和回购资金的持续性有关。
通胀率与供应上限调整
Aptos在2026年推动供应改革,官方面板列示21亿枚上限和2.6%的年化质押奖励率。此前核验时,月度新增约160万枚,近30日销毁约16.4万枚,净新增仍约140万枚。按这一时点的数据来看,APT仍处于净增发状态,质押奖励带来的新增供应与既有份额的解锁同时存在。
结语
在本轮案例分析中,我们抽取了RootData中1537个有解锁计划的项目作为样本。其中,ALLO和HUMA的首次内部解锁相对集中,DBR和ZRO则延续多个周期的释放。代币经济学的调整方向也各不相同:Story将内部解锁后移,0G在延期的同时压缩后续释放期,ENA提前集中释放,JUP则将销毁、暂停排放和回购结合使用。同样是修改解锁表,各项目未来的供应数量和节奏已呈现出明显差异。
以上就是牛市需警惕抛压!RootData披露Q4共1537个项目代币解锁,留意流动性出逃的详细内容,更多关于RootData预警Q4代币解锁潮的资料请关注其它相关文章!