核心观点速览:
- 根据9月公布的会议纪要,美联储以12票赞成、0票反对的全票结果决定加息25个基点,使联邦基金利率目标区间提升至3.75%–4.00%,这也是自2023年7月以来的首次加息操作。
- 此次加息的主要逻辑被定义为「从风险管理角度提供保险」,并未出现「为维护信誉而加息」的自我确认证据。尽管多数委员认为年底前再次加息是合适的选择,但仍坚持逐次会议决定的原则。会后,纽约联储主席威廉姆斯指出,当前阶段无需急于采取进一步行动。
- 受影响的关键资产包括:联邦基金期货合约、10年期美国国债收益率以及美元指数。
在9月议息会议前夕,BMO美国利率策略主管伊恩·林根曾提出一个关键检验题,旨在厘清本次加息的本质:这究竟是新任主席沃什为了修补政策信誉而采取的一次性举措,还是一个全新紧缩周期的开端。
10月7日发布的FOMC会议纪要给出了一个混合信号。会议最终投票结果为12票赞成、0票反对,决定加息25个基点,从而将联邦基金利率推高至3.75%–4.00%区间。值得注意的是,整份纪要中并未出现诸如「加息是为了维护信誉」这类自我确认的表述,其主导理由被概括为「从风险管理角度审慎行事」。
金融市场迅速消化了这一模糊信号。随着纪要公布,联邦基金期货所隐含的10月加息概率大幅下滑至两成以下,而12月的加息概率则攀升至约七成。与此同时,10年期美债收益率维持在5.28%附近震荡,美股从历史高点小幅回调,美元指数则停留在一年半来的高位水平。
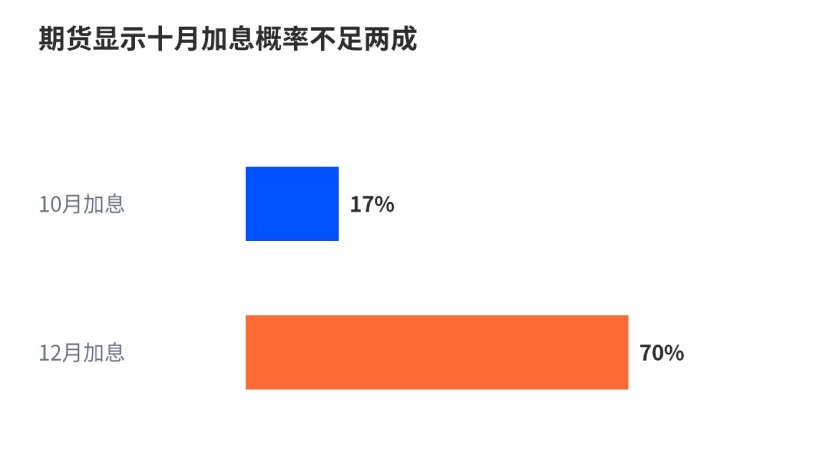
期货数据显示十月加息概率不足两成
如何理解所谓的「信誉加息」?
所谓「信誉加息」,是指中央银行担心市场形成其不敢将通胀率打压回2%目标的认知,因此先行加息,通过实际行动而非口头声明来稳固市场预期。这种做法并非由具体经济数据直接驱动,而是出于对央行信用的修复需求。
这一框架之所以在会前备受推崇,是因为9月的宏观环境并不具备典型性。通胀已连续多年高于目标水平,能源价格及AI相关的资本开支持续推高成本,就业市场接近充分就业甚至略有走强,但没有任何单一数据表明当周必须采取行动。
林根的推理逻辑在于,如果纪要中大量讨论信誉因素,则暗示此次加息仅为修补信誉的单次动作,后续政策路径将更加渐进;反之,若讨论集中于实际约束条件,则标志着新周期的起点。
然而,纪要给出的答案属于第三种情况。它没有正面回应信誉争议,而是将加息的整体理由纳入「保险」范畴。
支撑加息的两类逻辑:购买保险 vs 主路径上移
纪要内部的分歧焦点,不在于是否应该加息,而在于支撑加息的理论依据是什么。
一部分观点认为,更高的利率路径「从风险管理角度是审慎的」,能够为需求超预期强劲或供给冲击再次发生提供缓冲(即购买保险)。另一派观点则基于主要预测模型,认为基准情景本身就需要维持更高的利率水平。这两种性质截然不同:前者属于防御性措施,后者则是主流预测已指向更紧的政策立场。
支持后一种判断的证据同样存在于纪要之中。官方声明删除了此前「部分反映供给冲击」的字眼,取而代之的是更为坚定的承诺,即委员会将致力于实现物价稳定。几位参与者还指出,当前的政策利率尚不具备限制性,或者仅具有轻微的限制性,个别委员甚至上调了对中性利率水平的估计。
少数派担忧的核心并非通胀预期脱锚的尾部风险,而是现有政策尚未真正踩下刹车。
多数委员倾向再次加息,但拒绝设定自动化程序
关于未来路径的关键表述显示,多数参与者认为年底前再次加息很可能是合适的,但同时强调每次会议都将保持开放态度,具体取决于新的信息输入。下一次会议定于10月27日至28日举行。
经济预测摘要也印证了这一方向。委员们的经济预测中值显示,今年年底的政策利率约为4.1%,2027年仍维持在4.1%。在提交预测的18位参与者中,有16位预计至少还会再加息一次。
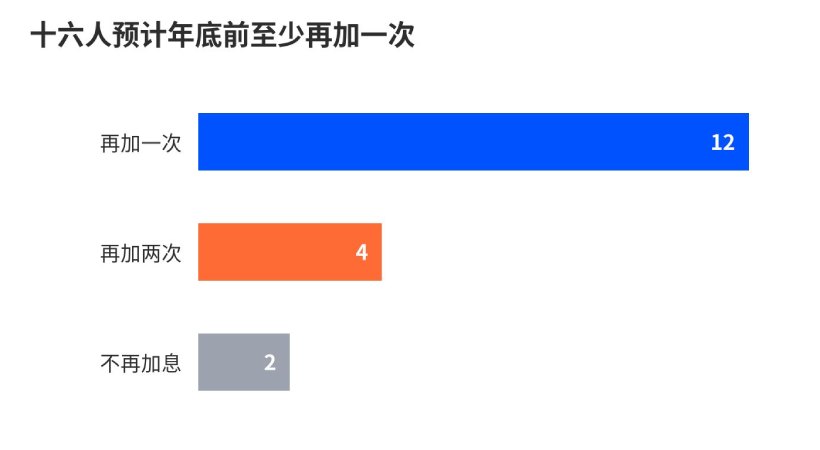
十六位委员预计年底前至少再加一次息
然而,这份预测的时间跨度并不支持新紧缩周期的说法。加息过程似乎仅有一段,随后将是长期的按兵不动。
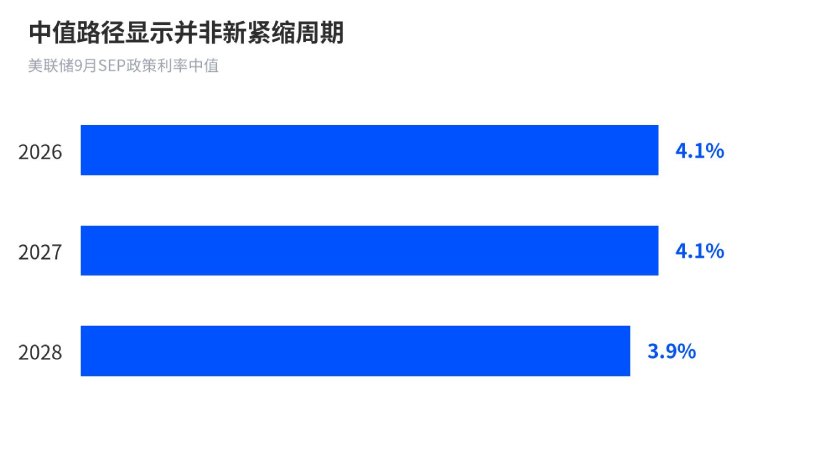
中值路径显示并非开启新紧缩周期
工作人员对通胀的预测也显得较为迟缓,认为通胀率要到2029年才会回归到2%的目标。
会后的讲话进一步校准了行动节奏。威廉姆斯在9月29日表示,9月的行动已经换取了等待的时间,年内无需急于行动,但晚些时候可能还会再加一次息。相比之下,立场更鹰派的洛根则认为目标区间还需上调至少50个基点,不过他同时也承认,期限溢价的上升可能会降低进一步加息的必要性。
会后数据演变领先于纪要内容
需要提醒的是,纪要是针对9月15日至16日会议的复盘,其中所有判断均基于当时的信息环境。当时工作人员对通胀的评估偏高,而会后公布的数据实际上比该口径更为温和,就业状况也弱于会时的叙事。这正是10月加息定价迅速坍塌的直接原因。
决定接下来政策走向的,是三个尚未落地的关键变量。首先是能源价格与AI资本开支带来的涨价是否会向核心通胀扩散;其次是中性利率的上修讨论是否从个别观点扩展为普遍共识;最后是长端收益率的上行能在多大程度上替代政策加息的作用。纪要显示,委员们对这些因素的看法存在分歧。
如果上述趋势均朝缓和方向发展,那么纪要中提到的风险管理就仅是一次性的保险措施。反之,如果其中任何一条趋势逆转,少数派关于政策限制力度不足的判断将被重新摆上台面进行审视。
到此这篇关于最新FOMC会议纪要出炉,看今年最后三个月该如何加息的文章就介绍到这了,更多相关FOMC会议纪要介绍内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!