北京时间10月8日,美联储正式公布了9月15日至16日联邦公开市场委员会(FOMC)的货币政策会议纪要。
此次披露的纪要重申了美联储将抑制通胀置于首位的政策基调。尽管9月的加息动作已经完成,但多数与会者仍倾向于在年底前进行下一次加息——纪要指出,所有参会委员均支持9月25个基点的加息决定,且多数人认为年内进一步收紧政策是合理的,只是10月并非必须行动的时间点。
受此影响,风险资产在开盘后遭遇抛售。比特币盘中一度下探至82300美元,随后回升至83000美元附近,其他山寨币则普遍录得超过3%的跌幅。
然而,与股市的短期波动形成鲜明对比的是,现货ETF在加息落地后展现出持续的吸金能力。数据显示,9月份比特币现货ETF实现26亿美元的净流入,创下今年第二高的单月纪录(仅次于8月的35.2亿美元)。这一现象清晰地表明,机构资金并未因加息而撤离,后续市场前景依然值得期待。
纪要核心内容解析
在9月15日至16日的会议上,FOMC以12票全票通过,将联邦基金利率目标区间上调25个基点至3.75%-4.00%,这也是自2023年7月以来首次加息。纪要进一步确认,19名与会官员一致支持该决定。多数官员评估认为,年底前再次上调目标区间可能是合适的;同时强调,未来每次会议都将保持开放态度,具体决策将取决于经济数据及其对前景和风险平衡的影响。
通胀回落乏力成为本次政策转向的关键因素。工作人员估算,8月整体PCE指数约为3.8%,核心PCE约为3.4%,近几个月以来通胀下降进展缓慢,上行风险几乎占据共识。推动因素包括地缘政治引发的能源价格波动、关税影响,以及AI基础设施建设带来的投资增加、投入成本和科技相关商品价格上升。与此同时,经济活动仍保持稳健扩张,消费韧性犹存,失业率维持在4.1%左右,劳动力市场接近充分就业状态。部分与会者甚至指出,加息前的政策利率水平“不具备限制性或仅具轻微限制性”。对于更高利率路径的看法存在分歧:一部分人将其视为防范通胀黏性的保险措施,另一部分人则视其为基准情景下的必要举措。
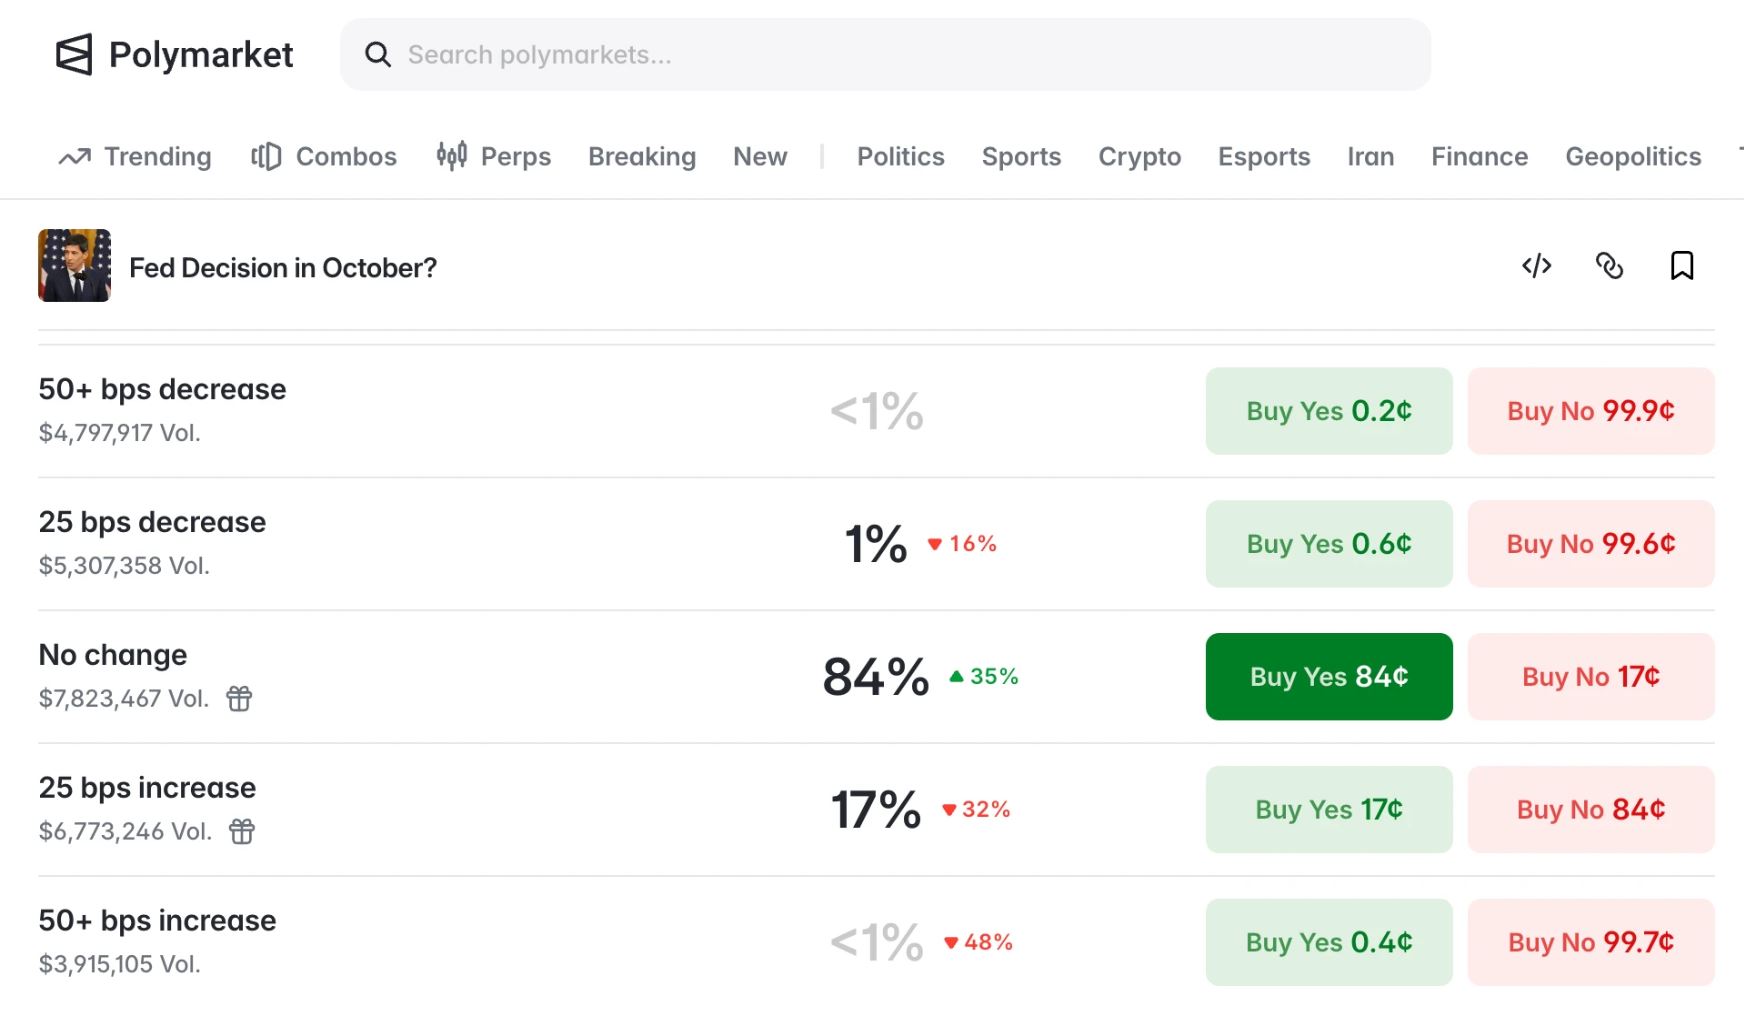
据Polymarket数据,纪要公布后,市场对于10月维持利率不变的概率预期升至84%,较过去一周上涨35%;而年底前再加息一次的概率仍保持在70%以上。换言之,这份纪要确认的是“年内具有紧缩倾向”,而非“10月必须连续加息”的绝对指令。
对风险资产而言,压力不仅源于加息本身,更来自高利率环境可能持续更长时间。若因再次加息的预期导致名义利率和实际利率居高不下,长久期资产、高估值成长股以及加密资产的理论估值都将面临压力。会后2年至10年期美债收益率已累计上行约35个基点。尽管金融条件尚未全面收紧——股市高位运行、信用利差保持狭窄——但纪要明确将“金融状况仍支持经济增长”列为通胀风险的一部分,而非可以忽略的背景因素。
纪要中并未提及衰退,而是描绘了一幅强投资、稳就业、通胀偏高的图景。在这种组合下,风险资产既不会因“衰退交易”而被买入,也不会因“无限制宽松”预期而受到追捧。当前市场的定价逻辑是:经济具备承受更高利率的能力,政策制定者将为实现2%的目标多走一步。对于高贝塔资产来说,波动主要来源于数据变化,而非意外的政策转折。
加息落地,加密ETF资金反向涌入
值得注意的是,加密市场的机构需求似乎并未因加息而减弱。
根据SoSoValue的数据,美国现货比特币ETF在9月份净流入约26.5亿美元,且这一流入主要集中在9月16日加息决议之后:决议前两日合计流出约7.5亿美元,而9月17日至月底期间则净流入约29亿美元。截至9月25日当周,流入量约为24亿美元,创下2025年10月以来的最大单周纪录,其中9月21日单日净流入接近10亿美元。BlackRock旗下的IBIT产品成为主力买入方。同期,以太坊现货ETF也录得约6.9亿美元的净流入。当月比特币价格大致从7.85万美元攀升至8.3万美元附近,随后在8.4万美元一线震荡整理。
拉长周期来看,资产配置趋势并未被加息打断。7月中旬,比特币现货ETF的2026年累计净流出一度达到约58亿美元;而在9月加息后的一周内,全年净流量重新转为正值。截至10月初,相关产品自推出以来累计净流入约578亿美元,净资产规模约达1100亿美元。进入10月后,单日流量呈现震荡态势——10月6日仍录得约1.2亿美元的净流入,部分跟踪数据显示30日窗口内仍有约35亿美元的净流入——但9月的方向已经足够说明问题:已被充分定价的25个基点,本身并不是触发机构撤资的理由。
这一现象与传统“加息即抛售风险资产”的直觉相悖,原因在于:决议前加息概率已高达九成以上,资金流出主要集中在决议日前;一旦决议落地,不确定性下降,空头回补与配置资金回流同步出现。买入行为发生在受监管的现货ETF中,对应的是真实的比特币申购,而非杠杆期货交易;这类资金对单次25个基点的敏感度,低于其对监管通道稳定性及组合中是否需要非相关性资产的敏感度。
非宽松交易,而是“加息可承受”叙事
纪要显示,多数官员仍认为再加一次加息合适,且部分人认为当前利率的限制性不足。如果10月14日公布的CPI数据或随后的就业数据重新强化通胀黏性,12月加息的定价将迅速回升,实际利率和美元的走强可能会挤压高贝塔资产的表现。在此情形下,加密市场通常先交易流动性预期,再交易自身的供需关系;ETF虽然可以提供缓冲,但无法完全对冲无风险利率的跃升。
目前,10月维持利率不变的概率已明显高于会后最初几天,这为风险资产提供了一个短暂的数据真空期。更重要的是,9月的ETF流量证明,在增长未失速、加息已被充分定价、现货通道保持开放的背景下,机构可以将比特币视为一种可配置资产,而不仅仅是宽松周期的对冲工具。以太坊、Solana等现货产品在同一周也录得净流入,这表明并非单一品种的短线回补行为。
后续走势将取决于三组数据是否同向:PCE/CPI是否继续停留在3%以上,从而锁定12月的加息;金融条件是否因美债收益率上升而真正收紧;现货ETF是否在比特币价格贴近持有人成本区时仍能维持净申购。
若仅有利率上行而流量转负,风险资产的“加息可承受”叙事便会退潮。反之,若通胀边际缓和、10月暂停加息得到确认、ETF月度流量保持正值,则加密市场更可能交易的是波动率下降后的配置需求,而非新一轮的大规模宽松预期。
到此这篇关于美联储放鹰,加密ETF 9月逆势净流入26亿美元,谁在买?的文章就介绍到这了,更多相关加密ETF 9月逆势净流入内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!