十数日前,特朗普在一次加密行业峰会上亲自提及 Hyperliquid。他透露,商品期货交易委员会(CFTC)正致力于推动该协议以“完全合规、合法”的途径进入美国市场。
总统公开点名一个缺乏KYC机制且不对美国散户开放直连的链上永续合约平台,这一举动本身就极具反常性。正如我们之前的分析所指出的,当下的核心议题已从“美国是否会处置Hyperliquid”转变为“美国打算如何处置Hyperliquid”。
如今,首个关键合作伙伴浮出水面:Kraken。
据彭博社报道,Hyperliquid 正在与 Kraken 的母公司就其进入美国市场的事宜展开谈判。尽管新闻发布得颇为突然,但链上活动早已显露端倪。
8月21日,Blockworks 分析师 shaunda devens 披露,Hyperliquid 测试网上出现了一个名为「Kraken HIP-3 test DEX」的部署实例。该实例的 Star 白名单功能于 8 月 19 日正式上线,首批已有 10 个钱包获得交易权限。部署者同时还对强制平仓、撤单以及抵押品转移等账户控制功能进行了测试,并注册了一个「Kraken Exchange Validator」。次日跟进的报道中,业界已开始探讨 Kraken 为何舍近求远,放弃自有的 L2 方案而去测试 Hyperliquid。
这表明 Kraken 早已着手研究如何将 Hyperliquid 整合进美国的监管框架之中。
Hyperliquid 入美
美国商品衍生品市场有着明确的三方分工体系:指定合约市场负责合约上市、撮合交易及市场监控;衍生品清算机构承担保证金管理与结算职能;期货经纪商则负责开户审核、身份识别、客户资金管理以及交易接入。
Hyperliquid 对此体系进行了重构。其中,HyperCore 负责撮合、保证金管理及清算结算;HIP-3 部署者决定上架哪些合约、采用何种预言机以及设定杠杆倍数;Builder 则负责接入交易者并将订单输送至 HyperCore。传统金融依赖公司实体、牌照资质和合同契约来完成分工,而 Hyperliquid 则将大量规则代码化写入协议层。
效率由此提升,但与监管的冲突也随之而来。
Hyperliquid 的原生市场环境允许交易者直接连接钱包,资产控制权掌握在用户手中。然而,美国监管体系要求必须存在一家能够识别客户身份、监控交易行为并在风险发生时接管账户的公司。智能合约虽能自动清算仓位,却无法替代持牌机构对客户承担法律责任。
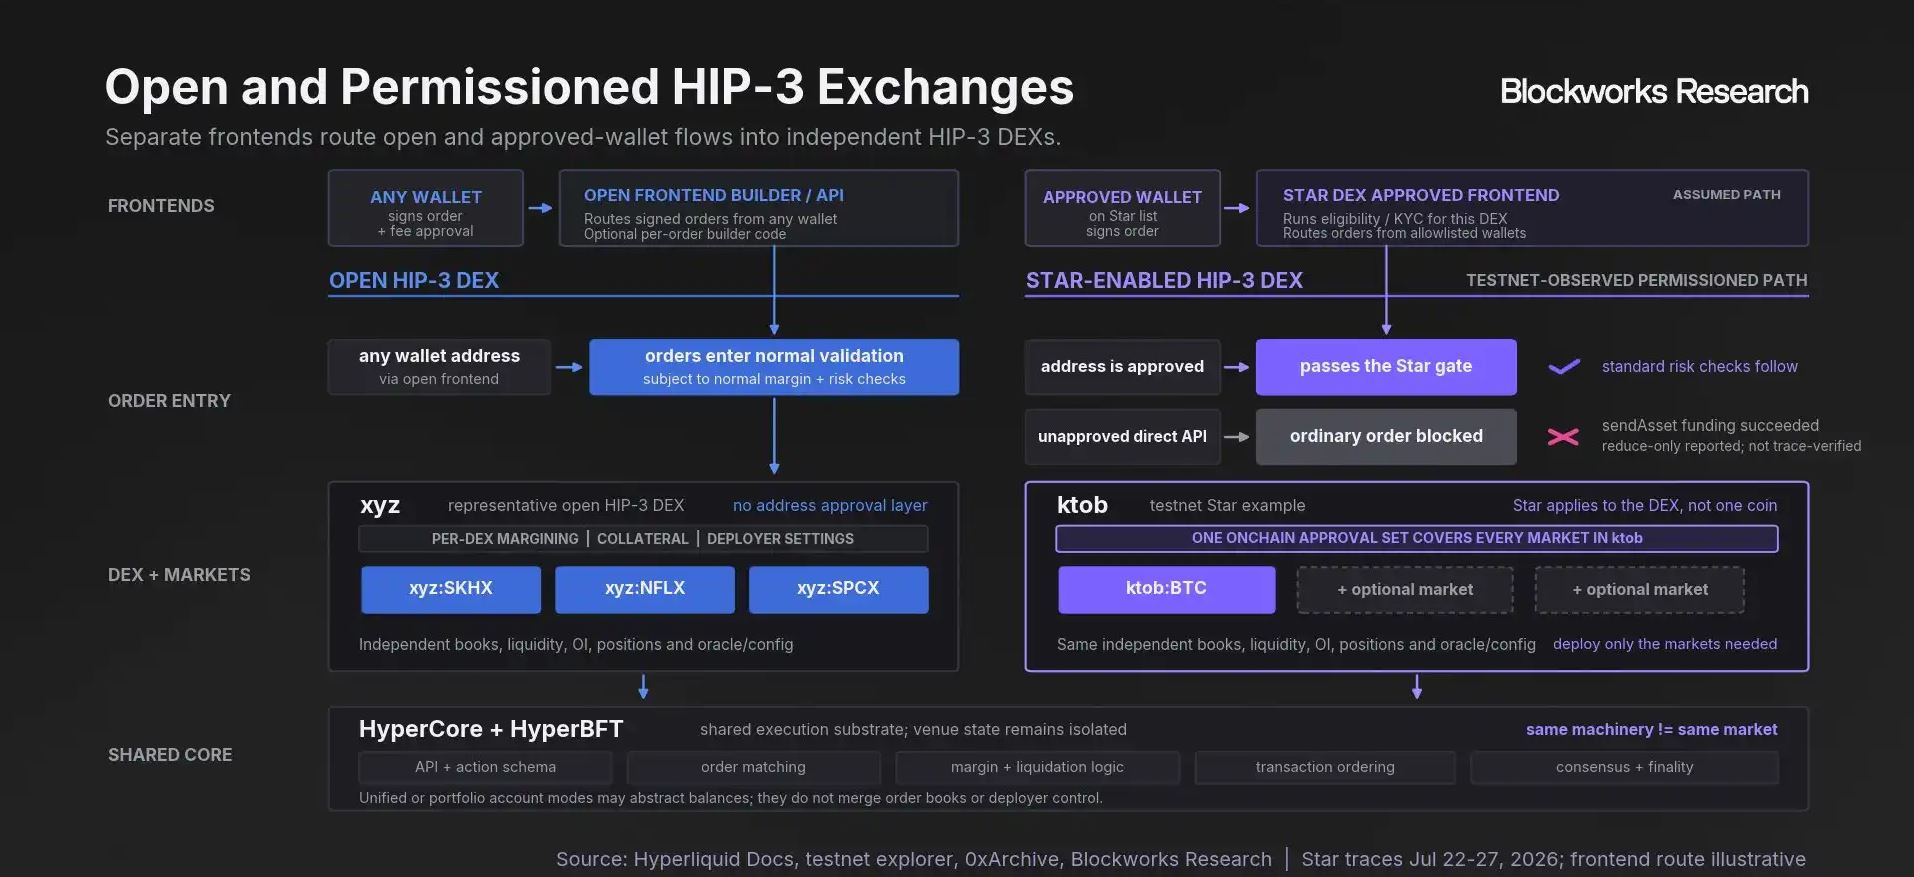
HIP-3 测试网的新功能正是为了填补这一缺口。
Star 功能允许部署者为市场设置白名单,仅限完成身份验证的钱包接入。另一组账户控制功能则赋予部署者撤销订单、提交仅减仓订单以及在相应 DEX 内移动抵押品的权限。这些功能恰好对应了传统期货经纪商手中的核心权力:决定谁能参与交易,并在账户风险突破红线时实施强制减仓。
来源: Blockworks Research
至此,一套美国版 Hyperliquid 的架构变得清晰可见。HyperCore 保留在底层提供撮合、保证金及结算服务;Kraken 则运营一套许可制的 HIP-3 市场,专门负责 KYC 审核、合约上架、市场监控及账户风控;Kraken 的客户通过熟悉的交易界面进入,最终订单在 HyperCore 上成交。
在这种模式下,Hyperliquid 无需将整个链条改造成中心化交易所,而 Kraken 也不必从零开始搭建订单簿、保证金系统及链上结算网络。
这是一次界限分明的分工协作。
Kraken 补上最后一块拼图
Kraken 之所以适合占据这一生态位,是因为在过去一年半的时间里,它一直在积极收集进入美国市场所需的牌照、产品及资产。
回顾此前我们对 Kraken 上市路径的分析:Kraken 以 5.5 亿美元收购衍生品交易所 Bitnomial,从而获得了涵盖经纪、清算和交易所职能的全套 CFTC 牌照;随后又买下了代币化股票协议 xStocks 背后的 Backed Finance。今年 3 月,Kraken 成为美国首家获得美联储主账户的数字资产银行,同月还与纳斯达克合作搭建了股票代币化框架。
这一系列动作均指向同一个战略目标:Kraken 意图从一家加密交易所转型为能够处理交易、托管、清算、支付及资产发行的综合性金融基础设施公司。
Hyperliquid 恰好能弥补 Kraken 最难自建的一块短板:拥有真实流动性的链上衍生品交易底层引擎。
双方的产品层面也已实现对接。由 Kraken 母公司 Payward 控制的 xStocks 正在扩大与 HyperCore 的连接,而 Hyperliquid 则计划通过 HIP-3 承载股票、大宗商品及 pre-IPO 合约。Kraken 能够将代币化资产、美国客户群体及合规牌照引入生态,Hyperliquid 则提供订单簿、保证金系统及全天候交易能力。
对于 Kraken 而言,HIP-3 部署者的角色远不止是一个流量入口。部署者掌控着合约上市、预言机选择、杠杆参数设定及部分手续费收入。谁负责部署美国许可市场的 HIP-3,谁就控制了 Hyperliquid 在美国业务的资产供给与交易入口。
这一地位非常契合 Kraken 的上市叙事。它既能将链上交易、代币化股票和美国牌照整合进同一业务体系,又能绕过重新培育订单簿和做市网络这一最为昂贵的阶段。
Nado 被推到尴尬位置
2024 年,Kraken 孵化了以太坊 Layer 2 解决方案 Ink,试图复制币安与 Coinbase 的发展路径,将中心化交易所内的客户、资产和应用迁移至其自有链上。Nado 是 Ink 上最活跃的协议,也是这条链重点押注的旗舰 PerpDEX(永续合约去中心化交易所)。
Ink 与 Nado 原本构成了一套完整的垂直整合方案,但 Kraken 与 Hyperliquid 的合作让这一叙事显得愈发尴尬。
HyperCore 已经具备了订单簿、保证金系统、清算机制及做市商网络,而许可制 HIP-3 又将 KYC、白名单管理及账户风控交还给 Kraken。这些能力与 Nado 正在构建的交易底层高度重叠。
如果 Nado 坚持维持独立盘口,就必须与 Hyperliquid 争夺相同的做市商、抵押品及交易者资源。同时,Kraken 若同时维持两套永续合约底层,集团内部也需在流动性激励、产品上线及分发资源之间做出权衡。鉴于美国合规业务的高优先级,Nado 所能争取的空间将局限于 Ink 原生资产及空投驱动的刷量交易。
另一条出路是让 Nado 接入 HyperCore。Nado 可继续负责前端界面、账户管理及客户关系维护,而将撮合、保证金及结算工作交给 Hyperliquid。此举虽能直接获取更深的流动性,但代价是 Nado 将从一座独立的 PerpDEX 降级为 HyperCore 的前端或 Builder。
无论选择哪条路,Nado 的独占性都将受到削弱。
Kraken 的利益与 Nado 的利益并不一致。Payward 关注的是进入美国市场、扩大可交易资产范围、增加收入并完成上市。既然 HyperCore 能够缩短合规产品的上线时间,Kraken 就有充分理由调用外部引擎,而 Nado 不幸成为了被牺牲的对象。
到此这篇关于特朗普点名开路,Hyperliquid进驻美国,Kraken成为合作落地载体的文章就介绍到这了,更多相关Hyperliquid携手Kraken进驻美国内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!