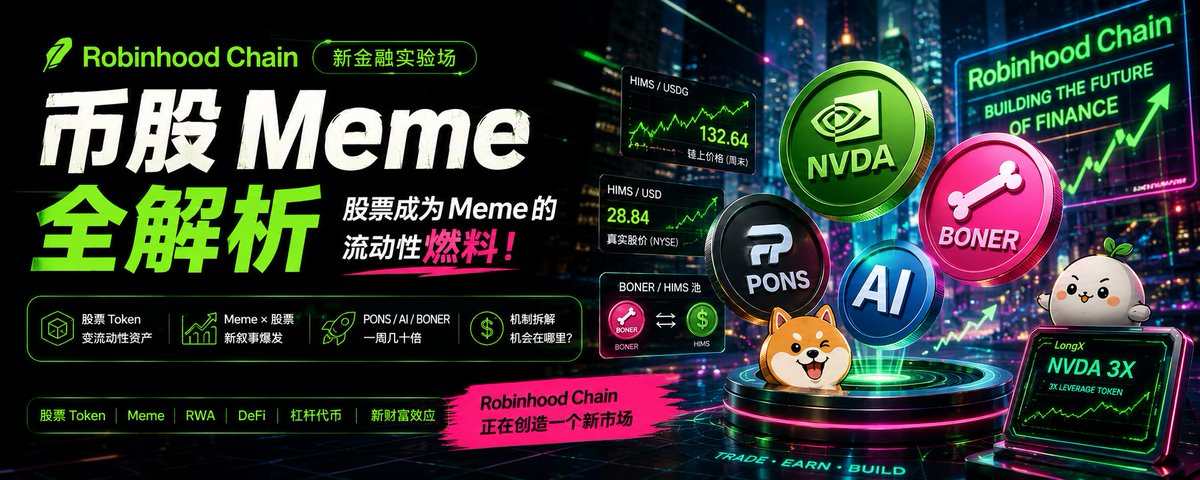
今日,Robinhood链上的发行平台Long.xyz推出了针对英伟达3倍杠杆代币的交易配对功能。
与此同时,Robinhood Chain已彻底演变为Meme代币的主战场,$PONS、$AI、$BONER等多个代币价格屡创历史新高,部分代币在一周内实现了数十倍的涨幅。
这似乎又成了许多人快速积累财富的时刻。
接下来,我将从底层资产结构、交易机制、最新数据表现以及潜在参与机会四个维度,对该赛道进行拆解,旨在厘清其中真正的机遇所在。
一、核心定义澄清
所谓的“币股 Meme”,绝非简单地等同于“买入Meme即是买入股票”。
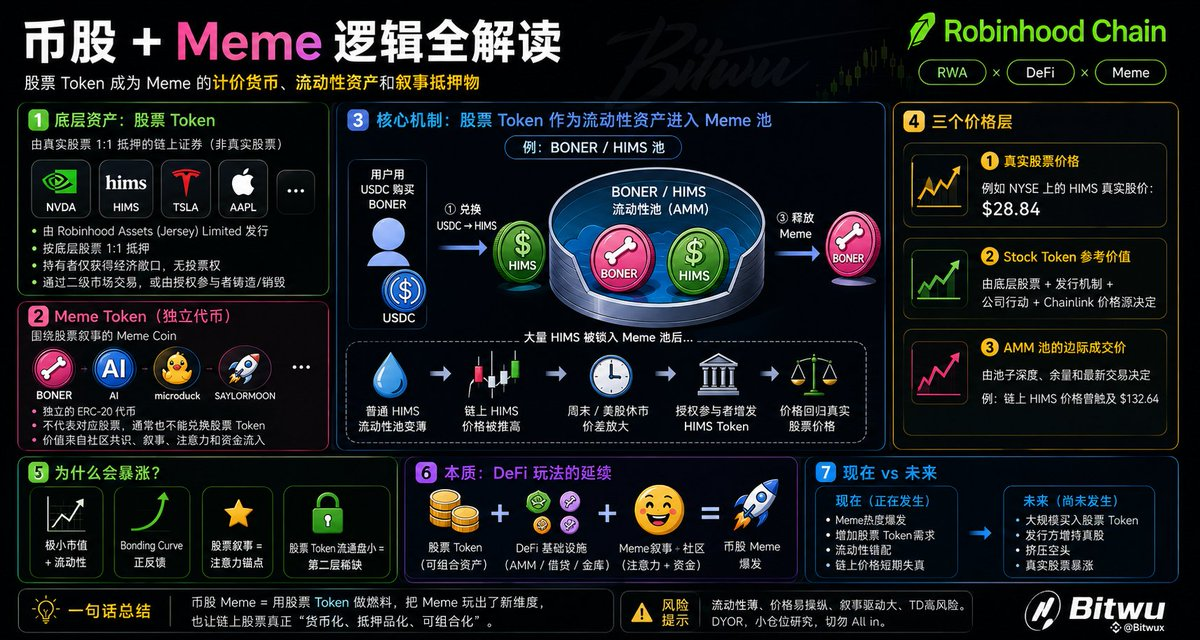
其本质是将股票Token转化为Meme交易的计价货币、流动性提供者以及叙事层面的抵押物。
这一模式最具价值的创新在于,它首次使股票Token超越了单纯“追踪美股价格”的功能,转而像ETH、SOL或USDC一样,被深度嵌入交易池、借贷协议、金库及衍生品体系中,成为链上金融的基础设施。
从宏观视角看,这仍是DeFi玩法在新一代基础设施上的延续。
当前实际发生的链条是:Meme热度上升 → 引发对股票Token的需求激增 → 大量股票Token被锁定于Meme池中 → 导致普通股票Token池流动性枯竭 → 进而造成链上包装资产价格短期失真 → 最终由授权参与者增发股票Token以恢复价格平衡。
而尚未真正实现的愿景是:通过Meme买盘大规模购入真实美股 → 挤压华尔街空头头寸 → 推动真实股价暴涨。
现实与愿景之间,仍存在数量级上的巨大差距。
二、“币股 Meme”究竟为何物?
“币股 Meme”并非一个严格的官方术语,我更倾向于将其定义为:以股票Token作为报价资产、流动性支撑、手续费支付或金库储备的Meme代币。
要透彻理解这一概念,必须将以下四个层级清晰剥离。
- 第一层:Robinhood Chain
Robinhood Chain是Robinhood于2026年7月1日上线的公链主网。本质上,它是基于Arbitrum技术构建、结算于以太坊网络、并使用ETH支付Gas费的Layer 2解决方案,Chain ID为4663。
Rohinood为其定位的金融服务和RWA公链,全面支持股票Token、借贷、抵押、交易及衍生品业务;
- 第二层:Robinhood Stock Token
HIMS、NVDA、TSLA、AAPL等代币并非直接代表公司股票,而是由Robinhood Assets(Jersey)Limited发行的代币化债务证券。
这些代币严格遵循官方规则,由相应的底层股票按1:1比例抵押担保。然而,持有者并不拥有公司的股权、投票权或任何股东权利,仅享有对应底层证券的经济收益敞口。
普通用户主要通过二级市场进行交易;一级市场的铸造与销毁权限主要保留给授权参与者或做市商。
因此:持有NVDA Stock Token,并不等同于在美国券商账户中持有英伟达股票;这是一种由RHJ发行、以真实股票为抵押、追踪英伟达经济价值的链上证券产品;
用户需同时承担发行人信用、托管安全、智能合约漏洞、底层链稳定性、预言机准确性以及流动性缺失等多重风险。
- 第三层:Meme Token
BONER、AI、microduck、SAYLORMOON属于另一套独立的ERC-20 Token体系。
它们可能围绕HIMS、NVDA、MSTR等股票构建叙事故事,但持有这些Meme代币:
不代表持有对应的Stock Token;
不代表拥有真实世界股票权益;
通常也无法按照固定比例兑换股票Token。
- 第四层:Meme / Stock Token 流动性池
连接上述两者的关键纽带是自动做市商(AMM)交易池。
例如:
- BONER / HIMS
- AI / NVDA
- microduck / NVDA
- SAYLORMOON / MSTR
- SHRUB / TSLA
Long.xyz于7月14日上线了股票Token配对发币功能,Bankr紧随其后于7月20日跟进,并支持超过90种股票和ETF Token作为报价资产。
此处的创新点不在于“股票为Meme提供价值兜底”,而在于股票Token取代了ETH、SOL或USDC,成为了Meme的计价基准和流动性来源。
AI/NVDA仅表示AI代币与NVDA Stock Token可以在池内按市场价格交换,绝不意味着一枚AI代币背后有固定数量的NVDA作为硬性锚定。
三、一笔BONER交易背后的资金流向
以BONER/HIMS交易对为例。
当一名用户希望使用USDC购买BONER时,典型的交易路由如下:
USDC ↓ 先兑换为HIMS Stock Token ↓ HIMS进入BONER/HIMS流动性池 ↓ 池子向用户释放BONER ↓ 更多HIMS沉淀在Meme池中
随着BONER买盘持续涌入:BONER/HIMS池中的HIMS库存不断累积;原本用于HIMS/USDG、HIMS/ETH正常定价的HIMS供给日益稀缺;HIMS的正常流动性池逐渐变薄;少量交易即可将链上HIMS的AMM报价大幅推高;
而在周末真实美股休市期间,套利机制减弱,价差会进一步放大;直至美股开盘、授权参与者增加HIMS Token供给,价格才重新回归至贴近真实股票的水平。
Robinhood Stock Token作为标准ERC-20,可直接接入Uniswap等AMM池;每个Stock Token均配备独立的Chainlink价格源。官方还开放了底层股票报价、公司行动及资产信息的只读API。
需要特别注意的是:底层股票报价、Chainlink预言机价格与某个AMM池的实际成交价,分属不同的价格层面。
在罗宾汉生态中,必须明确区分三种价格
- 1. 真实股票价格
例如纽约证券交易所(NYSE)中HIMS的实时股价。
- 2. Stock Token 的参考价值
由底层股票价格、发行机制、公司行动乘数以及Chainlink价格源共同决定。
- 3. 某个 AMM 池的边际成交价格
取决于池内剩余的HIMS、USDG、ETH数量,以及刚刚发生的具体交易规模。
假设出现以下情况:
- 真实 HIMS 价格:28.84 美元;
- 链上 HIMS 价格:61.15 美元;
这并不意味着真实世界的HIMS股票已涨至61.15美元,而是指某个流动性极度稀薄的链上池子,正以61.15美元的边际价格进行HIMS Token的交换。
随后这种价差一度更加离谱:链上HIMS曾在周末触及132.64美元,而真实HIMS前一交易日收盘价仍为28.84美元。
四、Robinhood Chain Meme 的爆发路径
本轮热度并非偶然爆发,而是经历了三个阶段的演变。
- 第一阶段:新链红利与 CASHCAT
Robinhood Chain于7月1日上线。至7月中旬,链上活跃地址数已达约80万,单日交易量突破约360万笔。CASHCAT等原生Meme成为主要的流量入口,而当时链上代币化RWA的总规模仅为约1,280万美元。
这一阶段的本质驱动力是:Robinhood品牌效应 + 新链空投预期 + 低廉的Gas费 + 新生态下的注意力真空。
此外,Robinhood承担了符合条件的Wallet用户在上线后前90天的Gas费用,并提供了一段时间Lighter永续合约零费率优惠,这极大降低了刷交易量、发币、机器人操作及小额投机的成本。该补贴计划在9月底进入关键观察期。
- 第二阶段:发射平台竞争
早期主导市场的是Noxa。
Noxa在短时间内完成了约6万次Token发射,累计产生近1,200万美元费用,但在7月11日突然停止新币发行,随后网站运营陷入混乱。CASHCAT等生态资产随之大幅下跌。
Noxa的退场揭示了一个重要问题:
Robinhood Chain早期的繁荣,并不完全依赖于“公链基本面”,而是高度个别发射平台和交易机器人制造的订单流驱动。
随后,Pons接过了流量大旗。
Pons V2引入了:
- Bonding Curve(债券曲线)机制;
- Uniswap V4集成;
- 毕业即永久锁定流动性;
- 支持ETH、USDG和股票Token作为报价资产;
- 可编程手续费和交易税机制。
这使得Pons不再仅仅是Robinhood Chain版的Pump.fun,而是开始将Meme发币、股票Token与Uniswap流动性整合在同一系统框架内。
- 第三阶段:币股 Meme 正式登场
7月中下旬,Long.xyz、Bankr、Pons V2相继推出股票Token配对功能。
这一步至关重要。
此前的Robinhood Chain Meme,与Solana、Base上的Meme并无本质区别;但AI/NVDA、BONER/HIMS的出现,标志着Robinhood Chain拥有了独特的差异化玩法:
利用现实世界中认知度最高的股票,为Meme提供计价单位、流动性和叙事支撑。
这将两类人群紧密连接起来:
热衷于炒作Meme的加密原生用户;
熟悉NVDA、TSLA、HIMS、MSTR等传统股票投资者的圈层。
截至8月30日,Robinhood Chain单日处理约552万笔交易,Pons单日发射约22,600个Token,DEX成交量约8.75亿美元,链上应用收入约266万美元,其中GMGN、Pons和Uniswap合计贡献约88%。CoinDesk
五、夸张涨幅背后的四大放大器
其价格的剧烈波动源于四个核心放大因子。
- 1. 极小的初始市值与真实流动性错配
一个Meme的账面市值可能高达1,000万美元,但其池中的真实流动性可能仅有几十万甚至几万美元。
市值的计算公式为:
最后一笔边际成交价格 × 全部Token总量。
这并不代表同等规模的资金实际流入。
因此,几万美元的净买盘足以制造数百万甚至数千万美元的账面市值增长。反之,数百万美元市值的持仓,也可能无法按屏幕显示的价格顺利卖出。
- 2. Bonding Curve 自带价格正反馈循环
早期买盘沿Bonding Curve进入时,随着购买推进,价格呈指数级上升。
从而形成正向循环:
价格上涨 → 排行榜曝光率提升 → KOL和机器人算法介入 → 更多用户跟风买入 → 成交量激增 → 再次登上排行榜 → 价格继续飙升
Pons V2的Token达到毕业门槛后,流动性将迁移至Uniswap V4并永久锁定,这在一定程度上降低了传统撤池Rug的风险,但并未解决代币暴跌、持仓过度集中以及买卖滑点过大的问题。
- 3. 股票叙事提供了熟悉的注意力锚点
解释“一个新的动物Meme”往往需要较高的认知门槛。
但是:
- NVDA的链上Meme;
- HIMS空头逼仓故事;
- MSTR与比特币的联动;
- TSLA与马斯克的关联;
- SPY与美股大盘的关系;
普通投资者能瞬间理解其逻辑。
币股 Meme无需重新创造文化,它直接借用了上市公司历经十余年积累的品牌影响力、新闻热点、争议话题和社区基础。
- 4. 股票 Token 的微小流通盘制造第二层稀缺性
普通Meme仅存在自身的流动性稀缺。
币股 Meme则同时具备:
- Meme Token 流动性稀缺;
- Stock Token 链上流通盘稀缺。
当Meme池锁定了大量Stock Token后,股票Token自身也可能面临短缺和价格偏离,进而催生新的新闻点和叙事空间。
BONER便完成了一个极强的反身性闭环:
BONER上涨 → 吸引更多买家 → 更多HIMS被锁定进BONER/HIMS池 → HIMS Token流动性变薄 → HIMS Token出现巨额溢价 → “Meme逼空华尔街”叙事扩散 → 更多人买入BONER
这是一套精妙的叙事机器,但同时也极其危险的价格操纵工具。
六、多维视角下的市场分类
目前的市场格局大致可划分为五类。
- 1. 纯 Robinhood Chain Meme
代表项目:CASHCAT、Thinking Cat、YOLO。
缺乏股票资产支撑或协议收入,主要博弈Robinhood Chain的关注度、社区共识以及新链Beta收益。
- 2. 股票配对型 Meme
代表案例:
- AI/NVDA;
- BONER/HIMS;
- microduck/NVDA;
- SAYLORMOON/MSTR;
- SHRUB/TSLA。
这是最典型的“币股 Meme”。股票Token充当报价和流动性资产,但不会为Meme提供固定的价值底线。
- 3. 股票金库或交易税型 Meme
例如部分项目对Meme交易征收税费,并利用手续费购买NVDA、AAPL、MSFT等Stock Token,注入社区金库或分配给特定持有人。
此类项目看似链上ETF,但本质迥异:
通常缺乏标准化的申购赎回机制;
Meme Token不一定代表对金库的法律所有权;
金库增长依赖于Meme自身持续产生的交易量;
一旦热度消退,购买股票Token的现金流也将随之枯竭。
类似The Index的设计,会对交易收取费用并购买一篮子股票Token,但不能简单套用传统可赎回指数基金的理解逻辑。鉅亨網
- 4. 发射平台和卖铲子资产
代表:PONS。
PONS并非纯粹的Meme,它代表的是发射平台能力、交易量规模、手续费收入以及回购销毁的预期。
截至8月31日,Pons累计发射约38.9万个Token,在发射平台成交量中的占比一度接近八成;累计用户费用约4,606万美元,协议收入约1,014万美元,其中约361万美元用于回购和销毁。最近30天协议收入约520万美元、回购销毁约162万美元。鉅亨網
但必须清醒认识到:
回购销毁不等于持币人获得现金分红,且近期收入处于Meme极端狂热期,不可机械进行年化推算。
截至9月1日检索时,PONS市值约2.94亿美元,过去七天上涨约361%,24小时成交量约1.06亿美元。以最近30天收入机械年化,表面上大约是4.7倍“年化协议收入”,但该估值仅在当前收入可持续的前提下成立。
- 5. 杠杆头寸 Token 化
截图中的LongX NVDA3X并非普通的Stock Token。
它将基于Lighter流动性引擎的三倍NVDA杠杆敞口,封装为一个可直接持有和转让的ERC-20代币,由协议进行仓位管理和再平衡。Foresight News
它更接近于:
“链上自动管理的三倍杠杆 ETP”,而非三倍抵押的英伟达股票。
其风险包括:
- 永续合约资金费率损耗;
- 自动再平衡带来的滑点;
- 波动损耗和路径依赖风险;
- 清算或底层头寸管理风险;
- 预言机和智能合约风险;
- Lighter 与 LongX 的第三方协议风险。
若再用NVDA3X去配置一个Meme,相当于:
Meme波动 × 股票波动 × 三倍杠杆 × 流动性风险。
这是整个赛道中风险最高的一类,绝不可将其等同于普通NVDA Token。
Rohinood官方也明确声明,出现在生态页面上的第三方项目,并不代表Robinhood对其安全性、合法性或适用性作出背书。罗宾汉
七、当前市场热度量化
截至2026年9月1日检索时,Robinhood Chain的数据表现如下:
- DeFi TVL 约 7.23 亿美元;
- 稳定币规模约 7.97 亿美元;
- RWA Active Market Cap 约 1.64 亿美元;
- 24 小时 DEX 成交量约 14.03 亿美元;
- 24 小时应用费用约 1,440 万美元;
- 24 小时应用收入约 301 万美元;
- Bridged TVL 约 23.81 亿美元。DefiLlama
CoinGecko统计的Robinhood Chain原生Meme板块市值约为5.35亿美元,24小时成交量约为1.19亿美元;该分类未必包含被归类为Launchpad的PONS,也未完整覆盖所有股票配对Meme,因此不同平台的“生态总市值”不可直接相加。CoinGecko
这些数据揭示了两个事实:
- 第一,Robinhood Chain已非无人问津的新链,其在稳定币、TVL和交易量方面已达到相当规模。
- 第二,当前活跃度高度依赖Meme炒作、发射平台运作及交易机器人。巨额成交量并不等同于同等规模的净流入,其中充斥着高频换手、机器人交易、套利行为及重复成交。
八、值得重点研究的项目标的
以下为研究优先级排序,非买入推荐。
- 第一:PONS——卖铲子逻辑
PONS是目前最值得系统性研究的资产,因为它拥有可验证的业务指标:
- Token发射量;
- 平台成交量;
- 用户费用;
- 协议收入;
- 回购销毁数据;
- 市场份额变化。
但目前最大的疑问并非“是否有收入”,而是:
当前市场价格是否已将Meme狂热的持续性永久计入?
研究PONS应重点观察:
Gas补贴结束后,交易量能否留存;
发币数量下降后,收入是否同步崩塌;
PONS回购是否真实、持续且可验证;
Pons能否从Meme发射台升级为股票Token资产发行和交易的基础设施;
竞争者能否快速复制其功能。
Noxa在赚取近1,200万美元费用后迅速停止发币,已证明该平台地位可在几天内发生剧变。CoinDesk
- 第二:AI——股票配对 Meme 的龙头样本
AI/NVDA是最早跑通的股票配对Meme之一,代表了Long.xyz生态的发展轨迹。
截至检索时,OpenSea数据显示AI的FDV约1.56亿美元,持币地址约2.63万个,七日涨幅一度超过400%。OpenSea
研究AI的价值不在于其名称,而在于:
- 它是否能长期占据NVDA Stock Token的主要Meme流量;
- LongX手续费分配给AI的机制是否可持续、可验证;
- AI社区金库里的资产归属权到底在哪里;
- AI持有人对金库是否有明确的赎回或治理权利;
- Long.xyz能否持续推出具有高交易量的产品。
切勿因项目拥有“社区金库”,就将金库资产直接计入AI估值。除非持币人拥有明确、可执行的索取权或赎回权,否则金库更多仅是叙事工具和协议资源。
- 第三:CASHCAT——Robinhood Chain 的生态 Beta
CASHCAT更像Robinhood Chain的原生文化符号。
它或许缺乏基本面支撑,但最能直观反映:
Robinhood Chain的热度变化;
资金是否仍滞留在生态内部;
Meme交易者是否正在撤离;
Rohinood官方和社区是否继续支持Meme文化。
它适合作为生态情绪指标,而非现金流资产。
- 第四:BONER——最强事件叙事,但也最危险
BONER的价值来源于:
- HIMS极高的空头比例;
- 性健康相关Meme天然易于传播的属性;
- Stock Token极小的流通盘;
- 曾制造过真实的链上价格错位事件;
“Meme逼空华尔街”的叙事极具感染力。
但其隐患同样显著:
- 实际逼空能力几乎可以忽略不计;
- 垂直上涨后的持仓结构可能极不稳定;
- 叙事高度依赖HIMS Token的持续短缺;
- 一旦授权参与者持续增发HIMS Token,稀缺性将迅速稀释;
当BONER出现卖压时,池中的HIMS会被迅速抽离,流动性可能瞬间恶化。
它更适合作为观察市场机制的样本,而非在暴涨后将宣传文案视为基本面依据。
- 第五:LongX——值得研究技术,不宜误认为低风险 StockFi
LongX代表了“任何仓位均可Token化”的方向。
未来不仅可能出现NVDA3X,还可能衍生出:
- TSLA3X;
- BTC与股票组合策略;
- 多空策略Token;
- 波动率策略;
- 收益增强策略;
自动管理的链上结构化产品。
这可能是比单纯Meme更具长期潜力的方向,但它需要极其清晰的净值计算、清算机制、资金费率、再平衡逻辑及赎回规则。
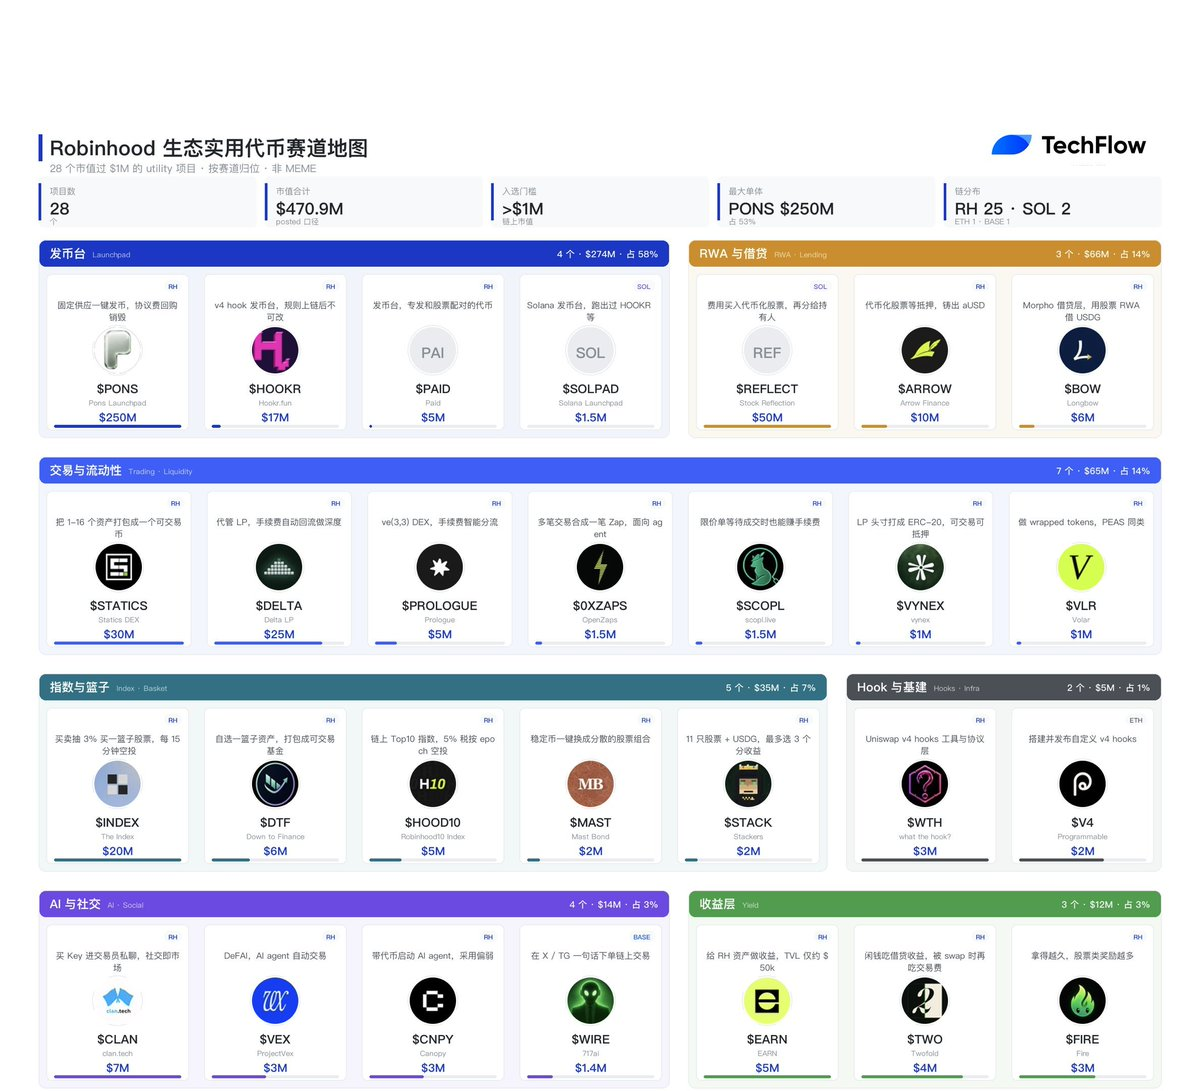
大家可以参考深潮 @TechFlowPost 总结的这张图表,非常精彩:
九、对于研究与投资型参与者的机会展望
整个Robinhood Chain Meme实验账户的资金规模,不应超过流动投资资产的0.1%—0.3%;单个Meme的投资额不超过该实验账户的10%—20%;
此处仅分享我的个人风格,供参考,不建议盲目模仿:我个人不使用杠杆;不补仓摊低成本;不参与开盘前几分钟的机器人竞价;主钱包和多签管理的长期资产完全不接触任何Meme合约。
重点不在于靠第一笔交易赚大钱,而是以最小代价获取真实的市场认知。
因此,我会通过不断的测试,来为自己和大家提供反馈。
我对这个赛道的最终判断是:在短期内,这无疑是真实且有价值的,加之Robinhood的强力加持,平台方也有意愿延续这一趋势,推动股票Token从简单的“链上股票镜像”进化为:
报价资产;抵押品;借贷资产;流动性资产;Meme计价单位;社区金库资产;杠杆和结构化产品底层资产;
这是一场具有长期价值的金融实验。最有价值的并非Meme上链,而是股票Token开始实现货币化、抵押品化和可组合化。
然而,当前阶段:市场狂热、反身性极强,高度依赖:新链红利;Gas补贴;发射平台;交易机器人;小流通盘;KOL传播;
因此,现阶段更像是在RWA基础设施上生长出来的Meme赌场。
赌场最终可能为真正的金融应用带来用户、流动性和基础设施,也可能在补贴结束后迅速迁移至下一条链。
“反向影响华尔街”:机制成立,规模不成立
最准确的表述是:币股 Meme已开始反向影响链上股票Token的成交量、用途、流动性和短期定价;但暂时缺乏实质影响真实股票价格的能力。
未来若要真正影响美股,需看到以下条件达成:Stock Token总供给增长几十倍甚至几百倍;授权参与者持续增加真实股票库存;币股 Meme和DeFi锁住数亿美元甚至数十亿美元的Stock Token;真实股票的边际交易量足够小;发行、赎回和套利机制持续顺畅。
我的建议是先将其作为一个研究课题。
以小仓位买入并深入研究PONS的平台现金流,再探究AI/NVDA的股票配对机制,利用BONER/HIMS理解供给与价差,最后用一个极小的实验账户完成真实交易。
到此这篇关于Robinhood Chain“币股Meme”全解析:华尔街股票,正在变成Meme的流动性的文章就介绍到这了,更多相关币股Meme解析内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!