本已处于脆弱平衡状态的全球债券市场,正被不断攀升的油价推向崩溃边缘。
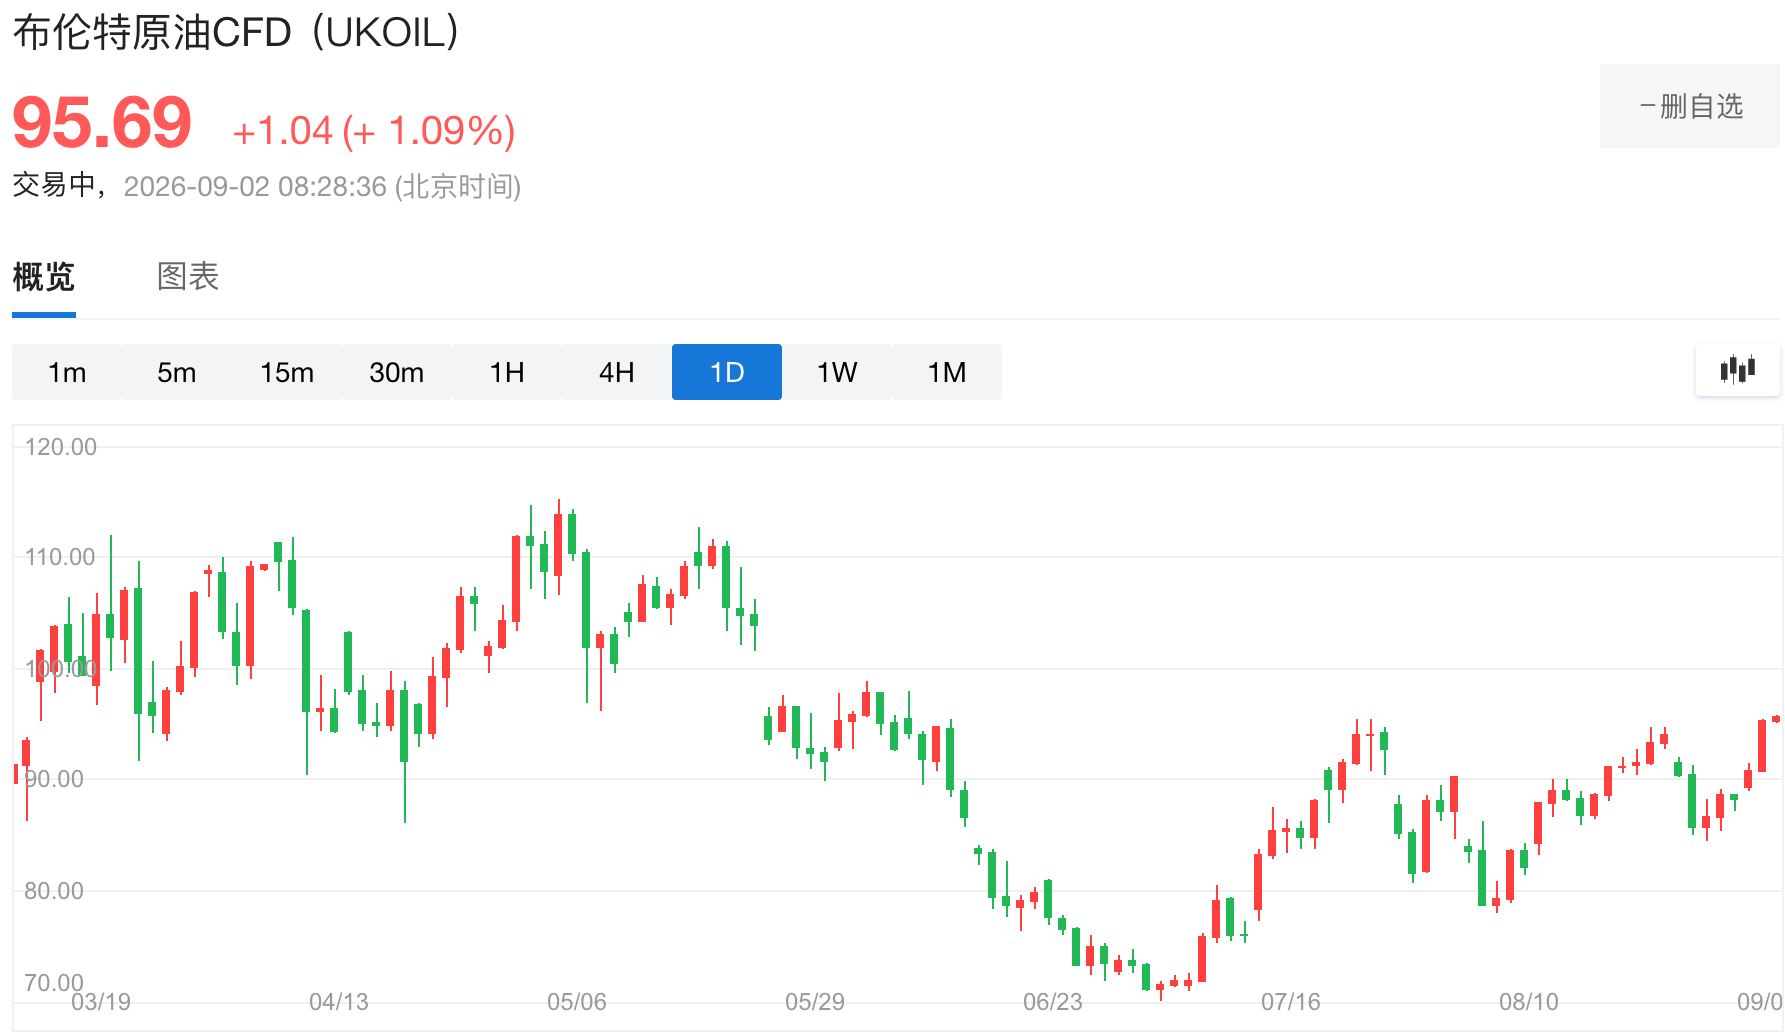
随着美伊冲突再次爆发,布伦特原油价格在短短两个交易日内上涨4.5%,而年初至今的累计涨幅更是高达51%。这一冲击波迅速传导至债市,导致德国、英国和日本10年期国债收益率在本周二分别创下自2011年、2008年和1996年以来的新高;与此同时,美国10年期国债收益率也攀升至金融危机以来罕见的陡峭水平。面对市场的剧烈震荡,美国财政部长贝森特在G20峰会上公开表态,称高收益率是经济强劲的体现,并承诺“我们终将渡过难关”——但市场对此并不买账。
当前局势背后的核心隐患在于:主要工业国家多年来依赖财政刺激和扩大军事开支,致使财政根基严重受损。如今,油价上涨正推动通胀压力从能源板块向更广泛的消费品领域扩散。数据显示,在美联储偏好的通胀指标篮子中,有54%的商品价格同比涨幅超过3%,这一比例远高于约32%的历史平均水平。投资者此刻最担忧的问题是:如果9月11日公布的CPI数据超出预期,或者美联储在随后的会议上未能果断加息,债市能否在不引发股市动荡的前提下自行消化压力?
油价成为引爆全球债市抛售的直接导火索
本轮全球债券市场出现同步下跌现象,其直接诱因正是美伊之间重新爆发的军事对抗。布伦特原油在两个交易日内暴涨4.5%,年内累计涨幅已高达51%。
能源价格的急剧上升正在各地推高通胀压力。欧元区8月份的通胀率从7月份的2.9%加速攀升至3.3%,超出了市场预期。分析人士指出,此次债市抛售呈现出高度的全球同步性,这表明驱动因素源自油价这一全球性变量,而非任何单一国家的内部财政问题。
市场分析认为,经历了新冠疫情和俄乌战争后,主要工业国多年的财政刺激与军费扩张已使其财政状况大幅恶化,累积的赤字如同堆积如山的“干柴”,而伊朗战事的重燃则充当了点火之源。
贝森特解读:高收益率反映经济韧性,财政紧缩尚需时日
面对市场的巨大压力,贝森特在北卡罗来纳州阿什维尔举行的G20新闻发布会上为当前的市场状况进行了辩护。他将当前高收益率的现象归结为三个主要原因:经济增长保持稳健、能源价格上涨引发的“暂时性通胀冲击”,以及人工智能投资热潮带来的资本支出激增。
贝森特表示,短期内AI相关的巨额资本支出对债市构成了“两难困境”,但从长远视角来看,这些投资将带来显著的生产率提升,最终有望产生“极强的反通胀效应”,从而推动通胀水平和长期收益率回落。
谈及财政整顿时,贝森特周一透露,相关的一揽子方案可能还需数周乃至数月才能正式出台,这让市场对于政府迅速采取行动压缩赤字的期望落空。他同时表示,油价最终将会回落,但“不知道是今天、明天还是下周”。
美联储政策走向与通胀数据成市场关键变量
在财政政策短期难以发力的背景下,市场的目光转向了货币政策。美联储主席沃什上周在杰克逊霍尔会议上发表讲话,指出通胀扩散的迹象已经显现——在美联储偏好的通胀指标中,54%的商品价格同比涨幅超过3%,远高于约32%的历史均值,这表明能源价格上涨正在向更广泛的通胀压力渗透。沃什强调,美联储已准备好采取行动遏制通胀。
然而,贝森特在接受CNBC采访时暗示,央行传统上不会在供给冲击下加息,除非出现“二阶或三阶效应”。这一表态与沃什释放出的鹰派信号之间存在微妙张力。
目前,市场正面临两大关键时间节点:9月11日的CPI数据公布,以及五天后的美联储议息会议。分析人士警告,若通胀数据超预期,或美联储未能兑现加息承诺,9月份市场再度下挫的风险将显著上升。
股市是否会成为下一个承压焦点?
在G20峰会期间,贝森特需要同时应对多条战线:包括管理日元兑美元汇率、稳定长期国债收益率,以及处理与加拿大重燃的贸易摩擦。据日本广播协会NHK报道,贝森特在与日本央行行长及财务大臣的会面中表示,“日本需要向市场明确,其正在走向更高利率和财政可持续性的方向。”
分析指出,在波斯湾局势得到彻底稳定之前,央行收紧政策和财政整顿的努力或许只能起到边际作用。随着油价持续高企以及通胀预期的升温,全球债市承压的局面难以在短期内逆转。一旦债市压力进一步蔓延,股市极有可能成为下一个承压对象。
到此这篇关于美伊再燃战火!油价把全球债市“逼到墙角”,接下来是股市?的文章就介绍到这了,更多相关全球债市面临严峻考验内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!