随着8月中旬空头挤压行情的落幕,市场情绪经历了短暂的亢奋期,但比特币很快在长期上方套牢筹码的压制下停止上涨。与此同时,主权债务收益率刷新了本轮周期的高点,ETF市场的二次换手表现相对平淡,导致币价再次陷入清晰的箱体整理格局。
核心观点速览
- 8月由空头挤压引发的反弹推动现货价格触及8万美元附近,随后即遭遇预期的上方阻力位。
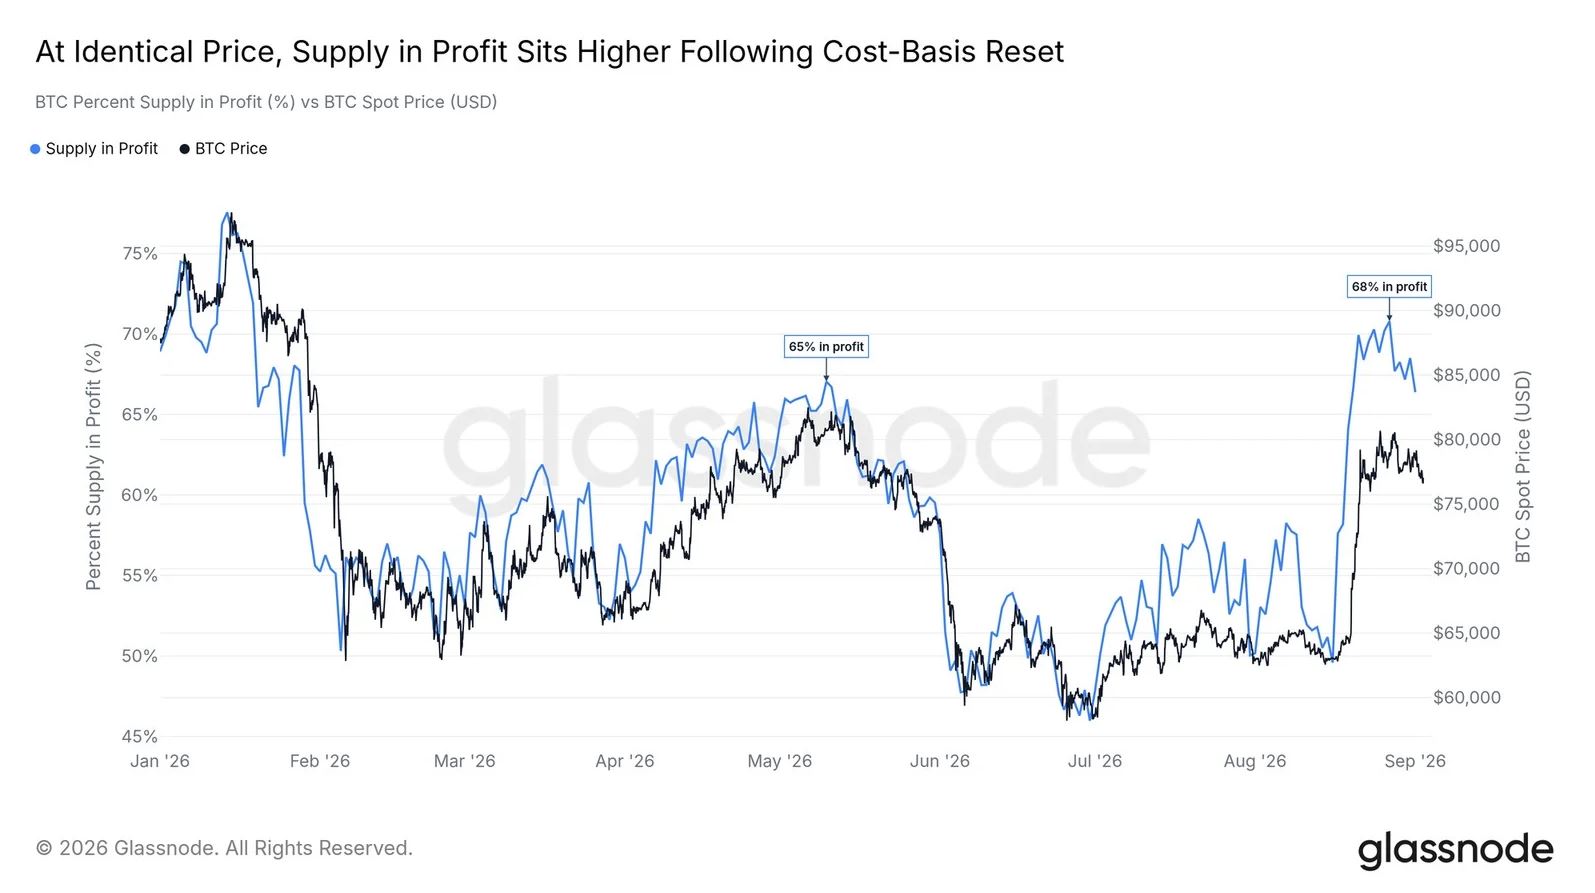
- 当价格回测5月份同一位置时,链上浮盈供应比例从当时的65%上升至68%,夏季筹码再分配完成后,潜在的抛压变得更加沉重。
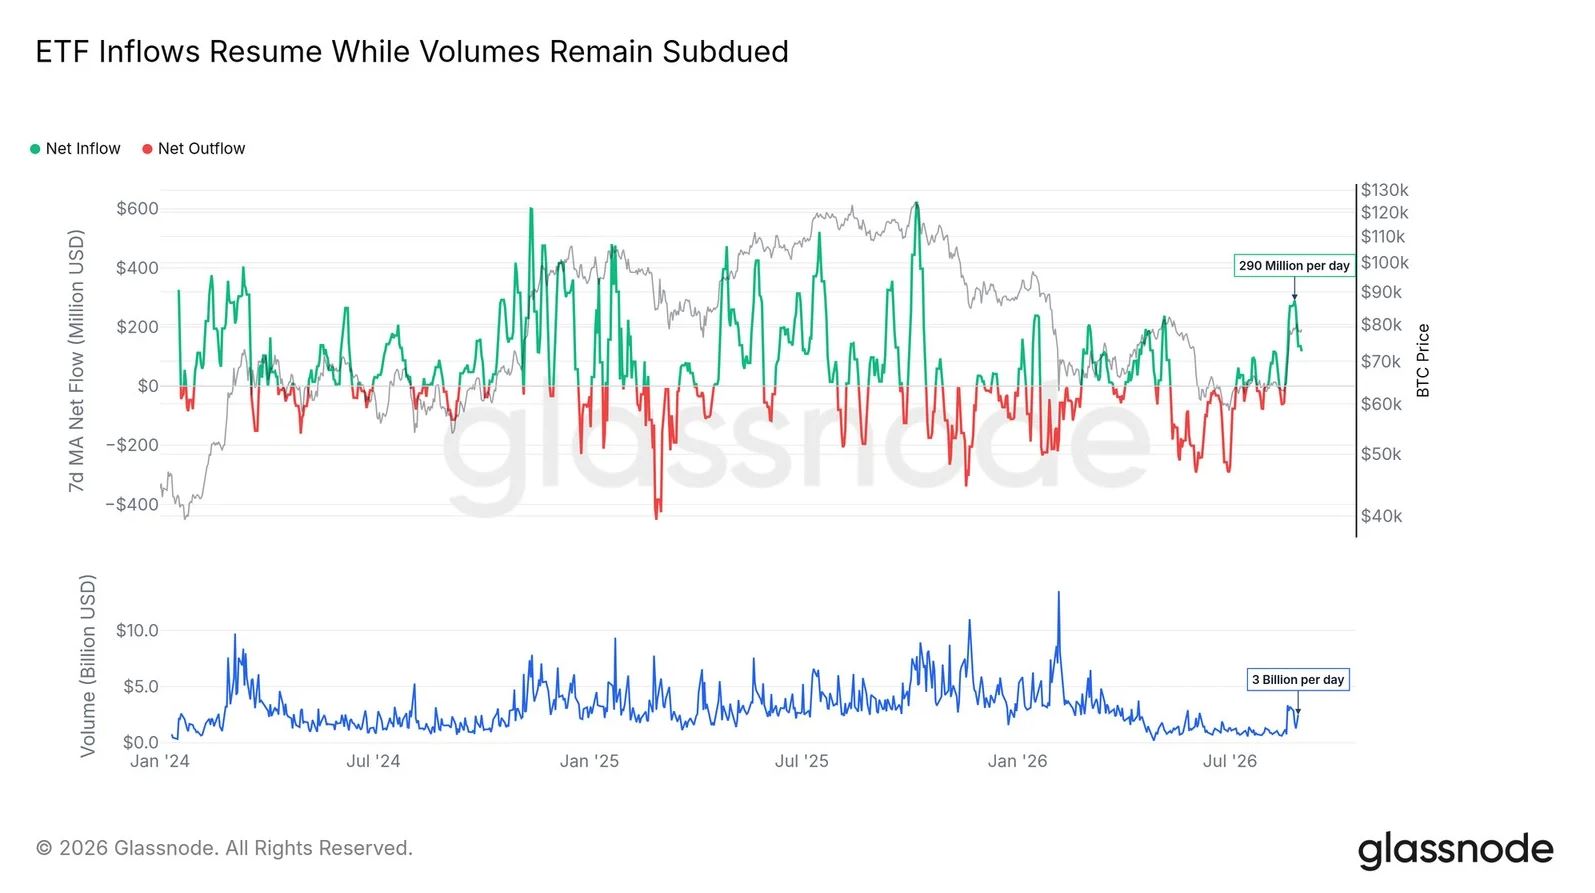
- 尽管现货比特币ETF峰值时期日均吸纳资金达2.9亿美元,但二级市场日成交额仍维持在约30亿美元左右,这种缺乏持续动能、仅由消息驱动脉冲式的流入往往难以支撑长久涨势。
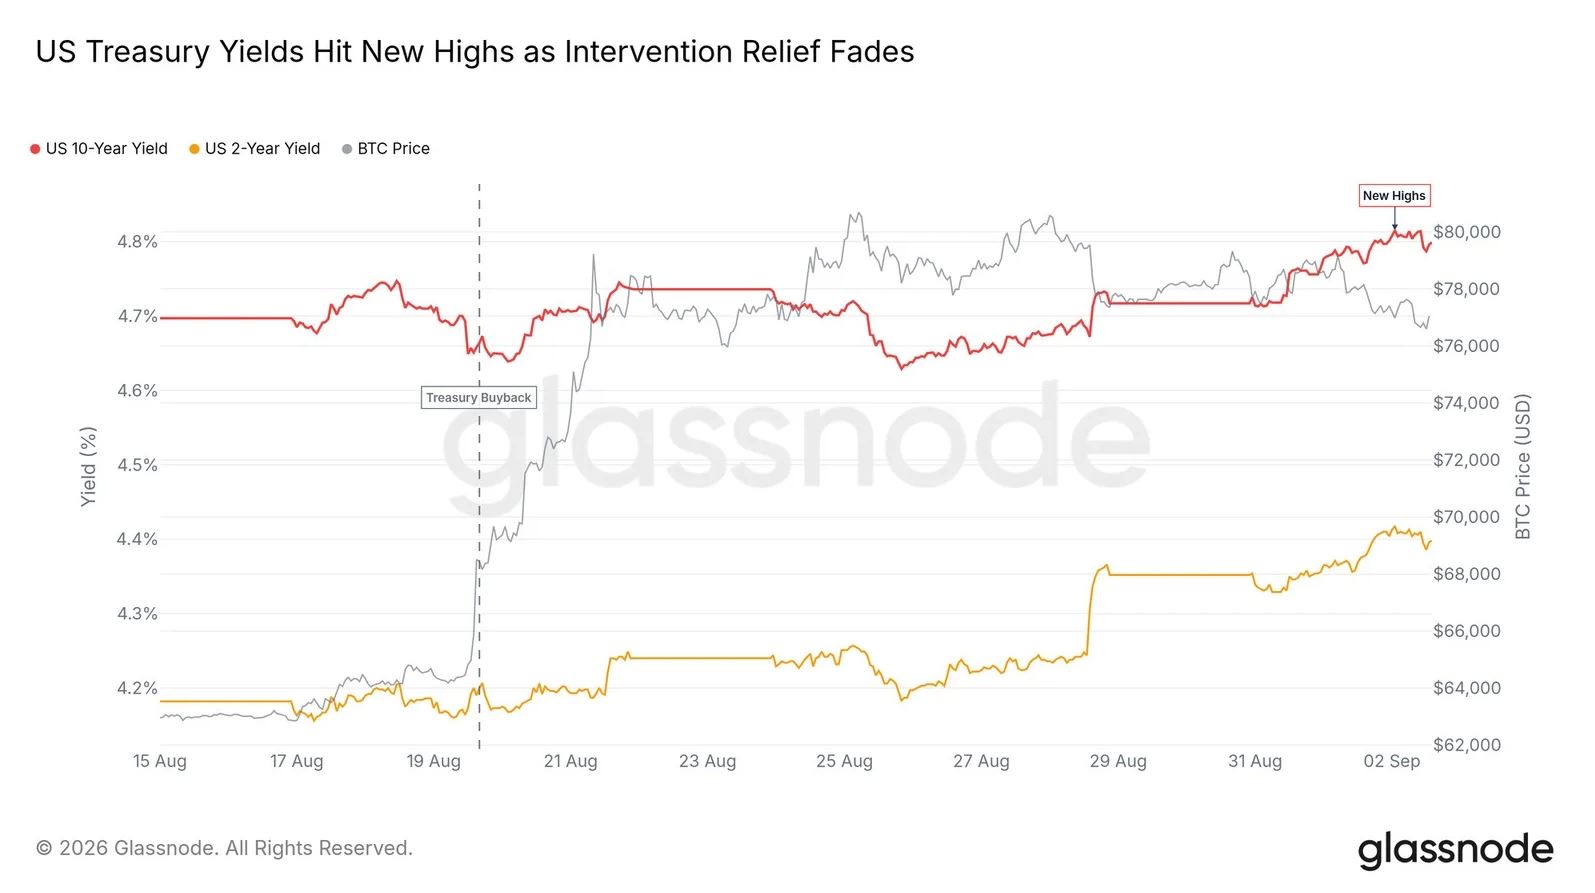
- 宏观环境再度施压:美国10年期国债收益率攀升至4.8%,仅仅八个交易日便抹平了财政部回购消息带来的全部缓和效应。
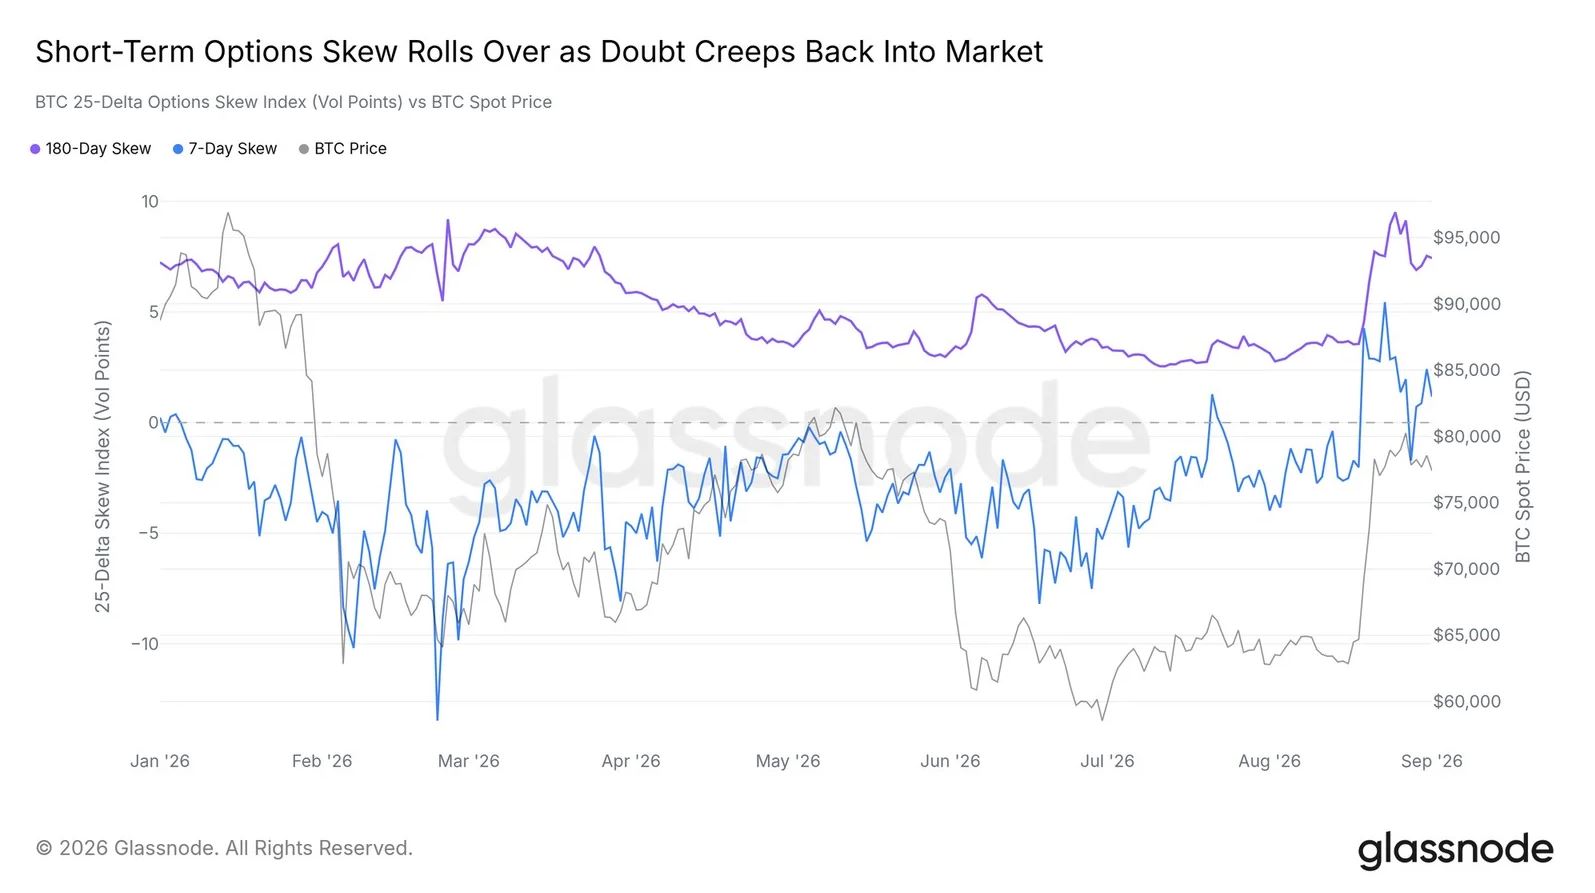
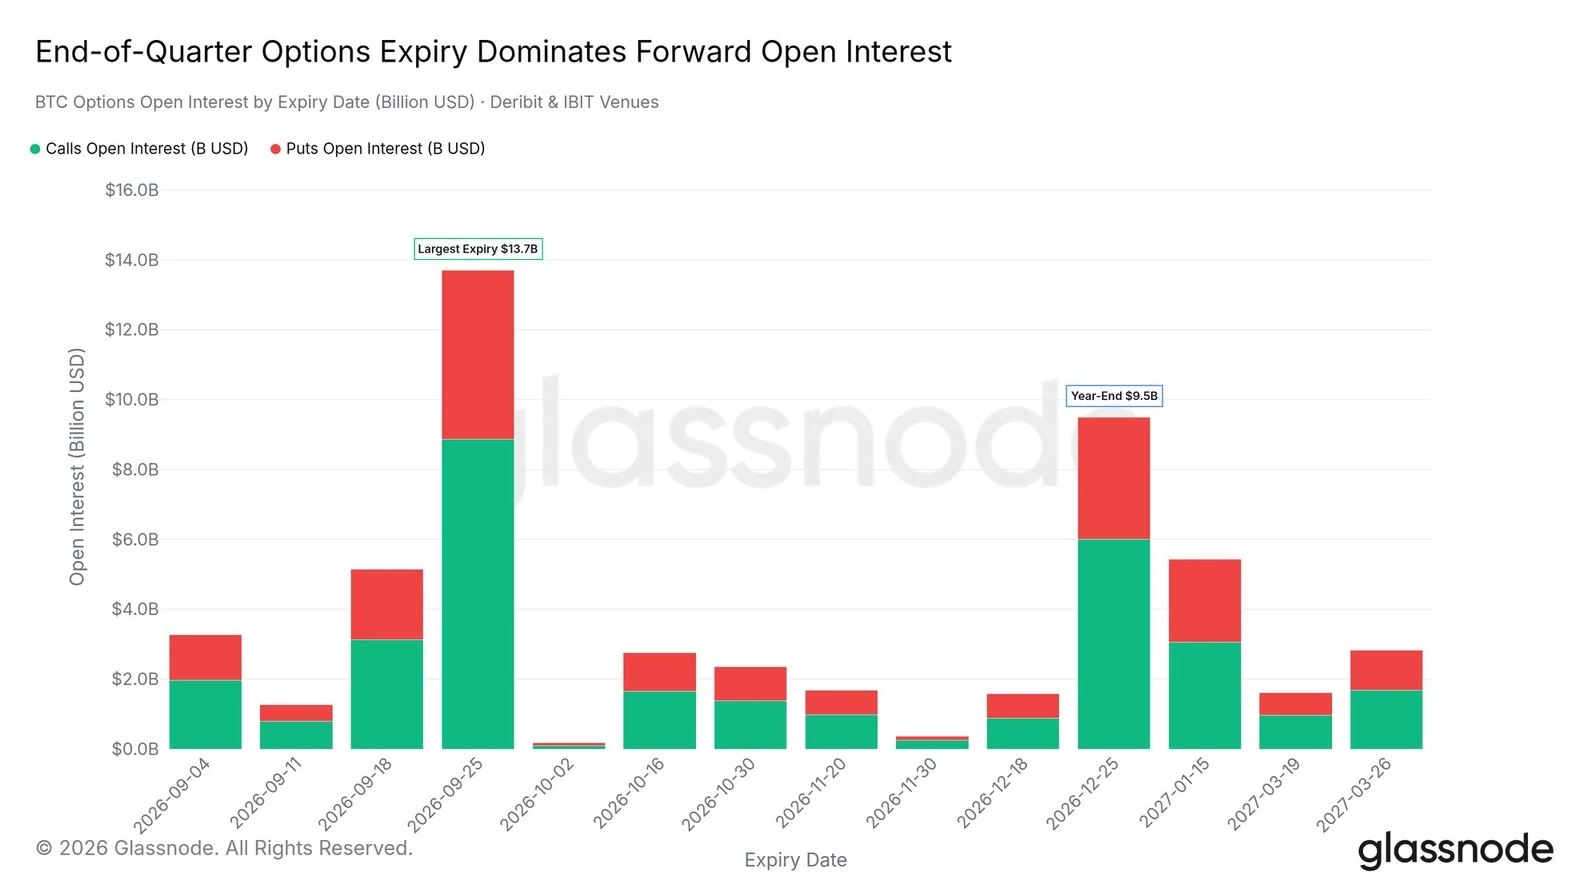
- 短期期权偏度随市场情绪降温而回落;9月25日季末到期合约形成了约140亿美元的未平仓量屏障。
挤压之后:墙下被拒
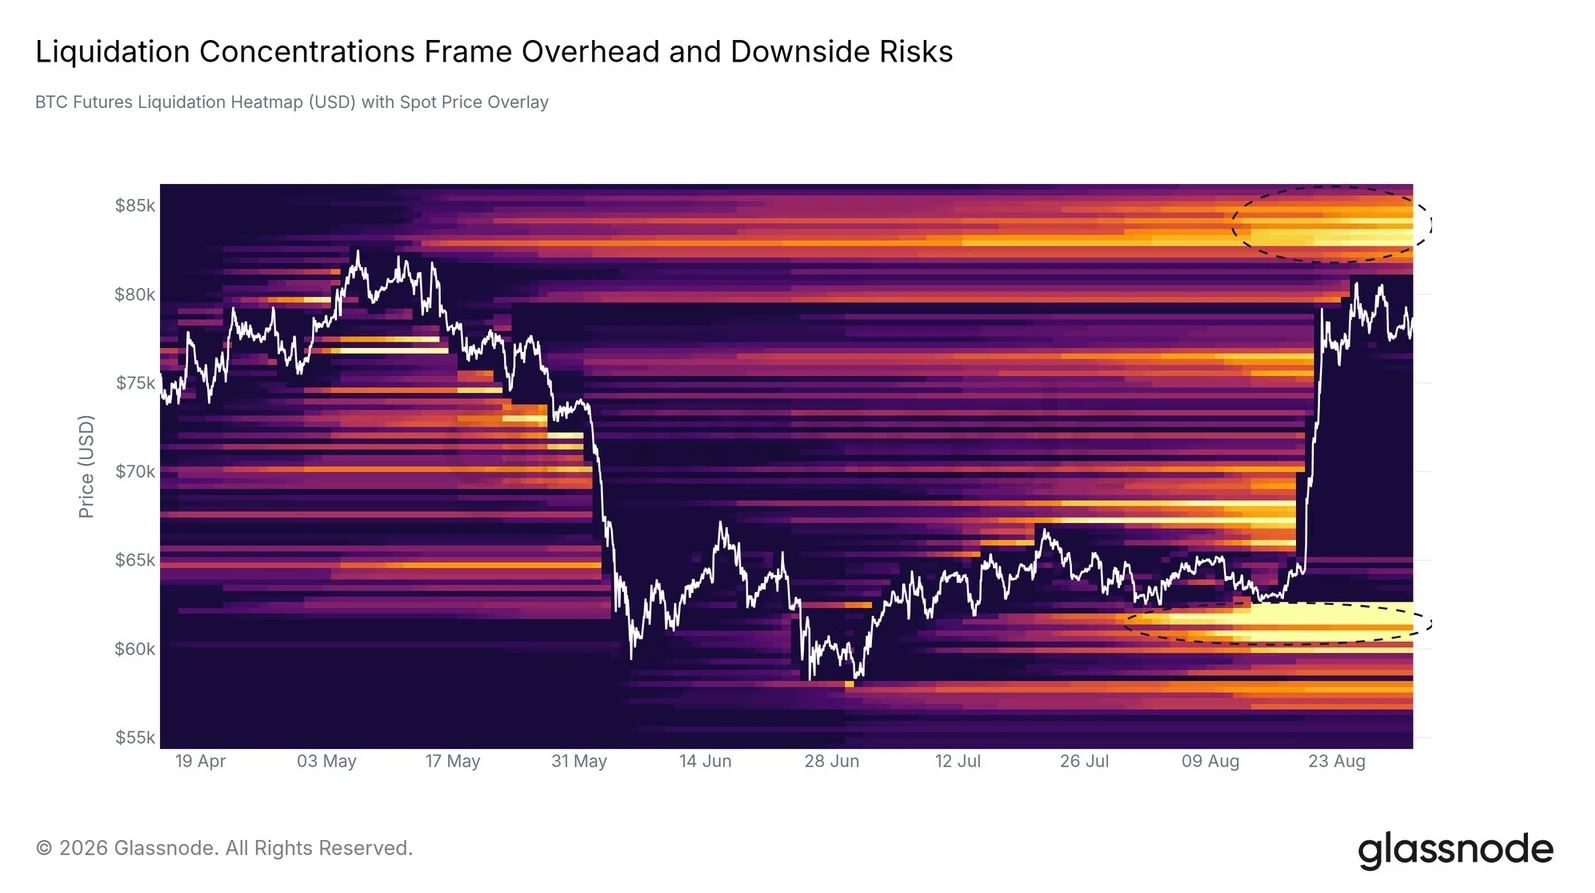
上一期周报已明确指出:8月19日的空头挤压清除了大量杠杆头寸,但涨势正撞向密集的上部结构。这一幕在上周得以兑现。8月27日价格冲上8万美元后,遇到了持续的供给压力,回落至7.6万美元附近,并触发了一系列多头清算。
期货清算热力图显示,价格被上下两道结构夹击。上行脉冲虽然吃掉了沿途的空单,但并未触及8.3万—8.6万美元那片密集的空头清算带;而在现货下方,6万—6.3万美元的多头清算燃料依然完整保留。目前价格正被锁定在这两个边界之间。
链上供给:浮盈悬顶
这轮反弹背后的隐性摩擦,隐藏在全网盈利结构中。5月份比特币在7.8万美元附近时,约有65%的供应量处于浮盈状态;而到了8月末,当现货回到同一价位时,浮盈占比已升至68%。
这一变化源于夏季的吸筹行为——短期持有者的成本基础被重置到约7.1万美元附近。尽管名义价格相同,但这能激活更大一批已获利的筹码,一旦现货再次试探前高,潜在卖方的流动性将更加深厚。
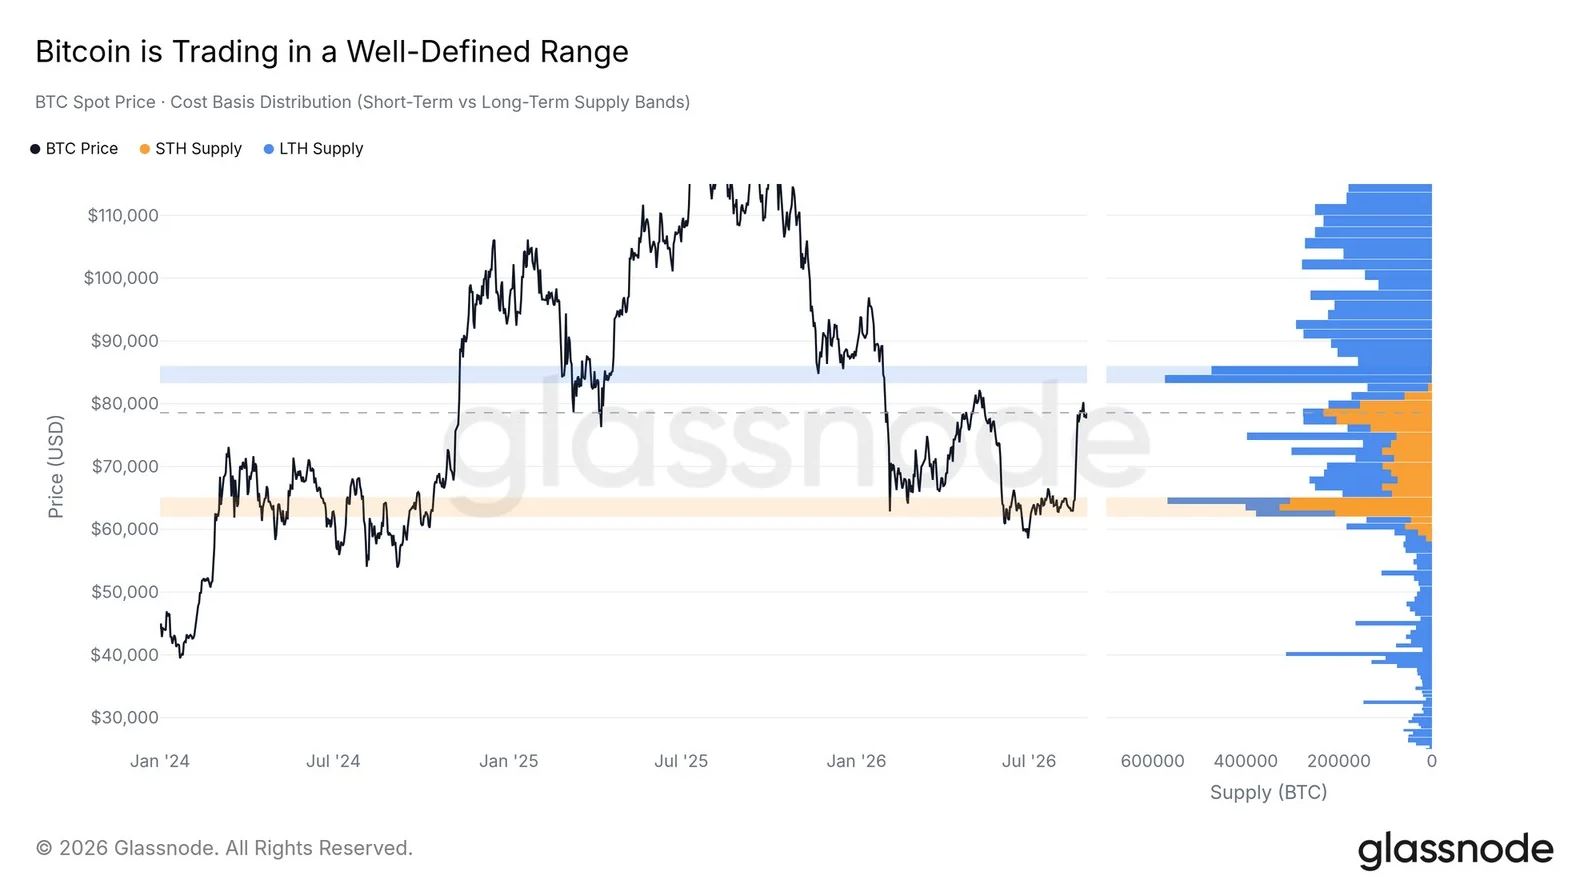
将链上成本模型与筹码分布叠加观察,箱体的边界显得十分清晰:现货下方,夏季盘整形成了6.2万—6.5万美元坚实的吸筹底部;上方,长期持有者在8.3万—8.6万美元堆积了大量重仓。现货仍被这两道区间牢牢锁住。
机构通道:换手偏淡
在美国现货比特币ETF的推动下,资金持续流入,7日均值净流入抬升至每日2.9亿美元。然而二级交易却显得更为安静:ETF日成交量维持在约30亿美元,远低于此前的扩张阶段。由单次政策新闻驱动、却缺乏更广泛市场速度支持的流入,往往对应着局部拐点——催化剂一过,价格容易回吐。
宏观背景:主权收益率反弹
大环境很快重新收紧。8月19日财政部回购消息一度将10年期美债收益率压低至4.6%附近,随后急速掉头。之后的八个交易日内,收益率回升至4.8%,并打出本轮新高。如此快速的回摆表明:主权债务压力依然是全球贴现率的主要驱动力。
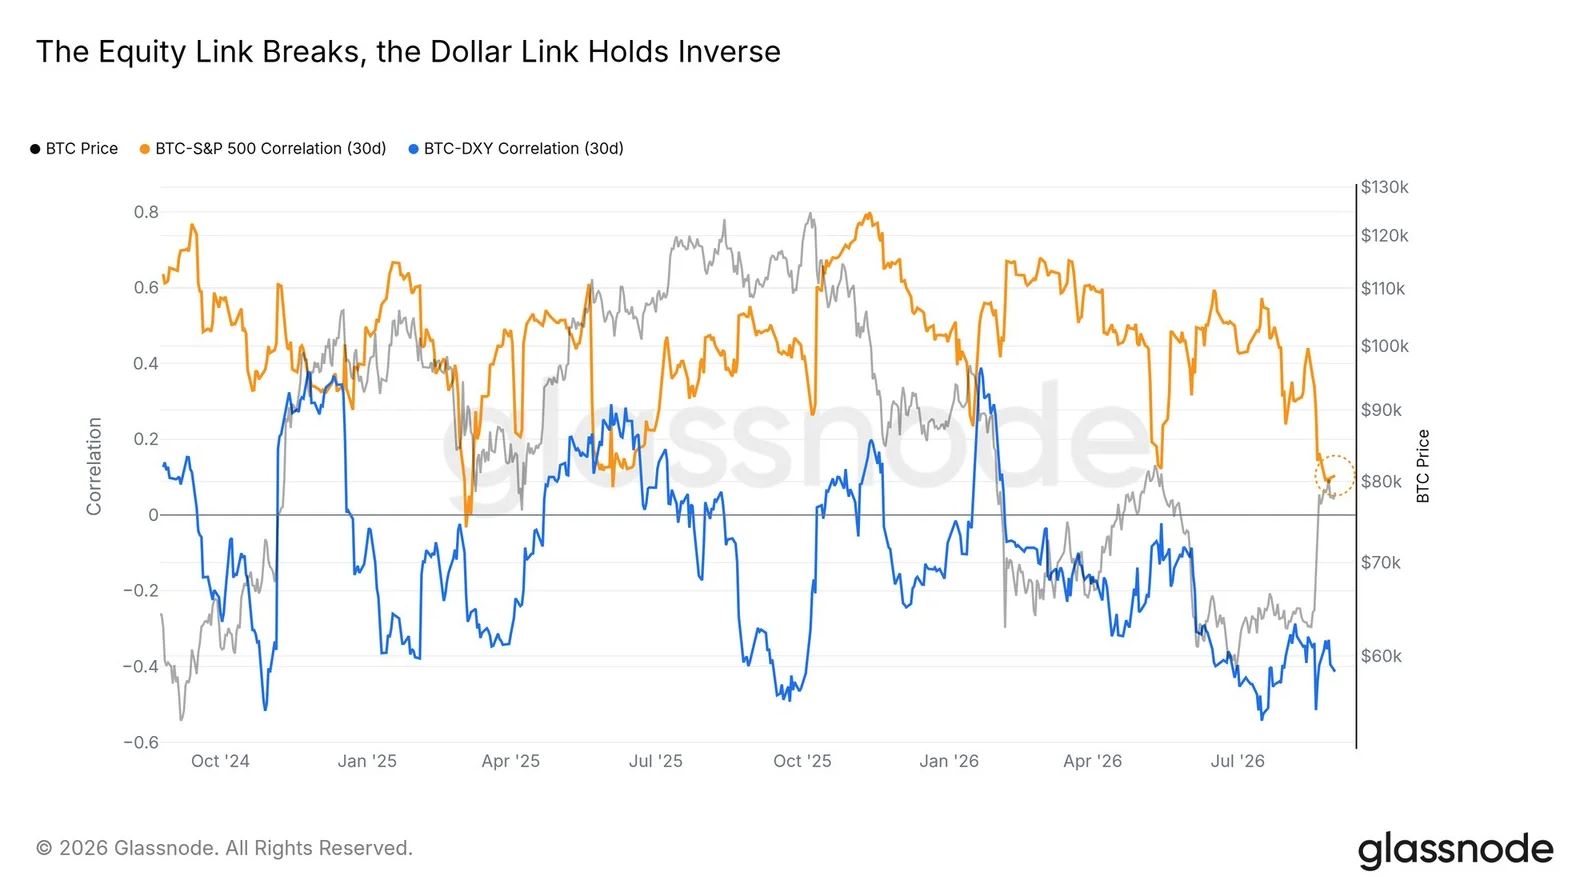
在反弹初期,比特币曾短暂与传统股指脱钩,美股保持横盘。在滚动30个交易日的周期内,比特币与标普500的相关系数滑向零。历史上看,主权债抛售期间出现的突然去相关现象多半是短命的,更像是一种局部力竭,而非制度性的换挡。
衍生品与到期:情绪从亢奋回落
期权市场记录了过去两周的心理急转。7日25-delta偏度指数在挤压期间急剧上升,市场争相买入看涨期权;但在阻力位被守住后,该指标迅速均值回归,靠近中性水平。180日期偏度全程保持平稳,说明短期热情虽已降温,但长期期权需求的结构并未瓦解。
远期期权格局主要受9月25日季末到期主导,Deribit与IBIT合计未平仓量约为140亿美元。大量仓位集中在8万美元上方的行权价,临近的季末到期将成为未来数周波动与持仓的重要锚点。
结论
空头挤压后的修复性反弹,止步于8.3万—8.6万美元的供给带下方。同等价位下网络盈利更高、主权债收益率刷新周期高点、期权市场重回中性——市场仍被既有箱体框定。在上方天花板被有效消化之前,6.2万—6.5万美元的结构底将是主要的下行参照位。
到此这篇关于比特币在8.2万美元遇阻,10年美债收益率重回4.8%的文章就介绍到这了,更多相关比特币重回箱体内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!