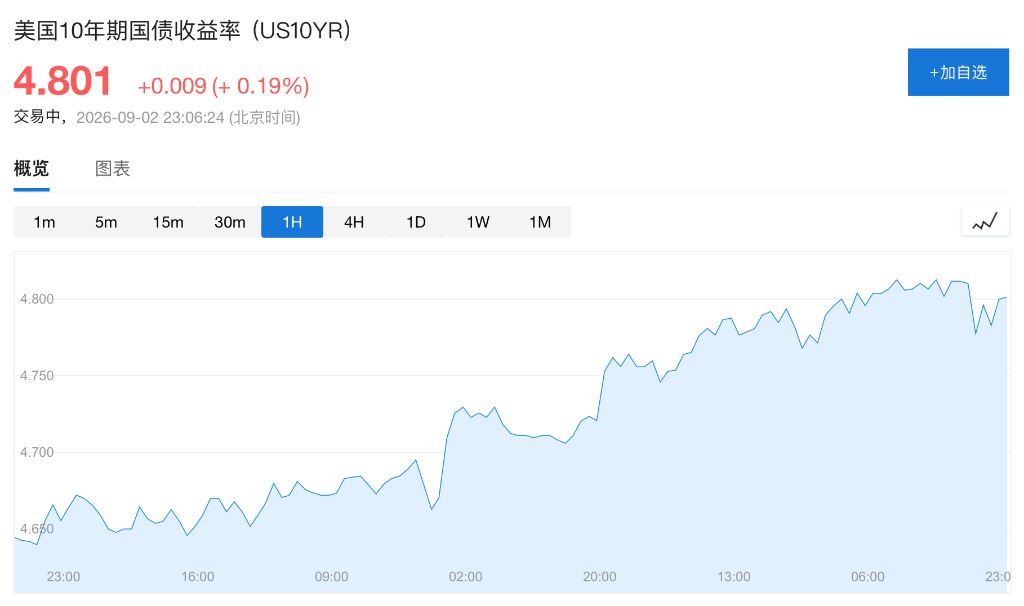
随着10年期美国国债收益率逼近5%这一关键心理关口,全球股市短期内的风险溢价正在迅速攀升。
摩根大通私人银行全球投资策略主管Grace Peters发出警示:一旦10年期美债收益率进一步上探至5%上方,可能会引发股市出现所谓的“膝跳式反应”,导致美股遭遇5%至8%幅度的回调压力。目前,10年期美债收益率已攀升至4.8%,而30年期美债收益率则触及了19年来的最高点。
不过,Peters并未因这一潜在风险而转向悲观立场。她认为,即便市场出现5%至8%的下行调整,这更可能是一次健康的回撤,而非市场结构的崩塌;拉长到全年来看,她对美股和欧股的前景依然保持乐观。
季节性弱势叠加选举因素,市场情绪敏感度提升
据彭博社报道,Peters在接受采访时表示,5%的收益率水平具有极强的象征意义。如果10年期美债收益率进入5%至5.25%区间,股票市场极有可能做出剧烈的即时反应。
本轮美债收益率的快速上行,主要源于市场对通胀预期重新升温的担忧。油价上涨加剧了通胀反弹的风险,进而推高了政策制定者再次加息的预期,促使长端美债收益率回升至此前高位。
Peters指出,当前所处的时间窗口尤为敏感。历史上,9月往往是标普500指数表现较为疲软的时期;加之二季度财报季带来的盈利催化效应逐渐消退,且美国中期选举日益临近,这些因素都可能进一步放大市场的不确定性。
盈利增速虽放缓,但市场根基更为稳固
相较于利率端的压力,企业盈利状况仍是Peters维持全年乐观预期的核心支撑。
她分析称,美国企业在二季度的盈利增速约为30%,欧洲约为15%,这种高增速难以长期持续,未来大概率会逐步回落。但值得留意的是,本轮盈利增长并非仅由科技股驱动,金融、工业和公用事业等板块也贡献了显著力量,这表明市场上涨的基础比过去更加多元和广泛。
摩根大通的核心观点未变:资本支出的“超级周期”有望带动盈利进入新的增长阶段。在地域配置策略上,该行仍将美股列为首选,同时对新兴市场持积极态度;对于欧洲市场,则维持中性判断。
AI热潮步入回报验证的关键阶段
在板块选择上,公用事业是Peters重点看好的领域之一,其地位与金融、科技板块并列。
在她看来,人工智能基础设施的大规模扩张正将电力需求推向新高,公用事业板块因此有望直接受益。然而,电力供应瓶颈以及存储芯片短缺,也可能成为制约AI进一步扩张的硬性约束。
更为核心的问题在于,AI领域庞大的资本开支最终能否转化为可观的投资回报。Peters认为,这将是检验AI投资价值的真正“中期考验”——不仅要观察科技公司自身能否从巨额投入中获益,还要考察跨行业应用AI服务的企业能否获得足够的经济回报。
因此,在摩根大通眼中,当前市场更需要警惕的并非AI概念被证伪,而是高估值、高收益率与盈利增速放缓三者叠加后,可能引发的阶段性估值重估风险。