尽管加密货币期权产品问世多年,但在很长一段时间内都未能获得广泛采用。自2016年Deribit推出期权业务以来,以及币安在永续合约之外增设期权板块,再到2021年DeFi领域涌现出总锁仓价值峰值达约5亿美元的期权金库,市场曾短暂热闹过一阵。然而,Ribbon Finance、Friktion、Knox等项目最终均走向衰落。核心原因在于,对于追求杠杆的普通交易者而言,永续合约凭借操作简便性和更高的资本效率,成为了更优选择。
如今,风向发生了根本性逆转。随着Coinbase完成对Deribit的收购,以及纳斯达克上市ETF IBIT 期权上线仅数月便使其未平仓合约规模超越Deribit历史总量,一个标志性事件已然发生:加密货币期权的未平仓合约规模有史以来首次超越了期货。面对这一结构性巨变,我们有必要深入剖析背后的驱动因素,确认这是否标志着行业真正的转折点。
从永续合约的主导到期权的回归
在加密市场的早期阶段,永续合约成功解决了期权难以普及的痛点。它将复杂的衍生品逻辑简化为单一资产的交易,将所有流动性集中在一个资金池中,避免了数百个不同行权价和到期日的期权合约因订单簿深度不均而导致的流动性分散问题。
回顾2017至2018年,当时市场流动性相对匮乏。普通交易者在进行比特币杠杆交易时,无需担忧Theta时间损耗、行权价选择或希腊值变动等复杂因素。正是这种“无需复杂思考”的特性,让永续合约每年支撑起超过90万亿美元的交易规模,精准满足了大众对杠杆的核心需求。
即便在2021年,去中心化金融(DeFi)仍试图在期权赛道突围,诞生了去中心化期权金库(DOV)。其基本模式是用户存入ETH或BTC,由金库代理向做市商卖出期权以赚取权利金作为收益,Ribbon Finance、Friktion、Knox等均基于此架构。
然而,该模式存在两大致命缺陷。首先,金库需全额抵押,相比永续合约丧失了杠杆优势,资本效率低下。其次,也是更具破坏性的一点,是其期权拍卖机制的固有缺陷。
大多数金库选择在周五下午进行期权拍卖,以匹配Deribit周五到期的合约。由于大量金库在同一时间、同一方向挂出规模可预测的单子,做市商可以轻易预判每周同一时点的巨额卖盘,从而压低报价。根据Paradigm的数据统计,周五拍卖时段的隐含波动率比周均值低4个单位。这意味着金库系统性地向专业机构低价出售期权。原本预期获得15%‑20%年化收益的用户,因定价偏差导致年化亏损约5.35%,若计入到期行权损失则更为严重。
整个行业集体选择了这个最不利于期权卖方的时间点,导致永续合约大获全胜,期权逐渐边缘化。直到2025年10月10日,局势才迎来转机。
当日,币安上的比特币在十分钟内暴跌12.6%,爆仓金额高达193.7亿美元,其中87%为多头仓位。此次暴跌的根源在于,在剧烈波动中,爆仓触发参考价低于现货与期货的真实成交价格,导致系统以偏离市场的价格执行清算。
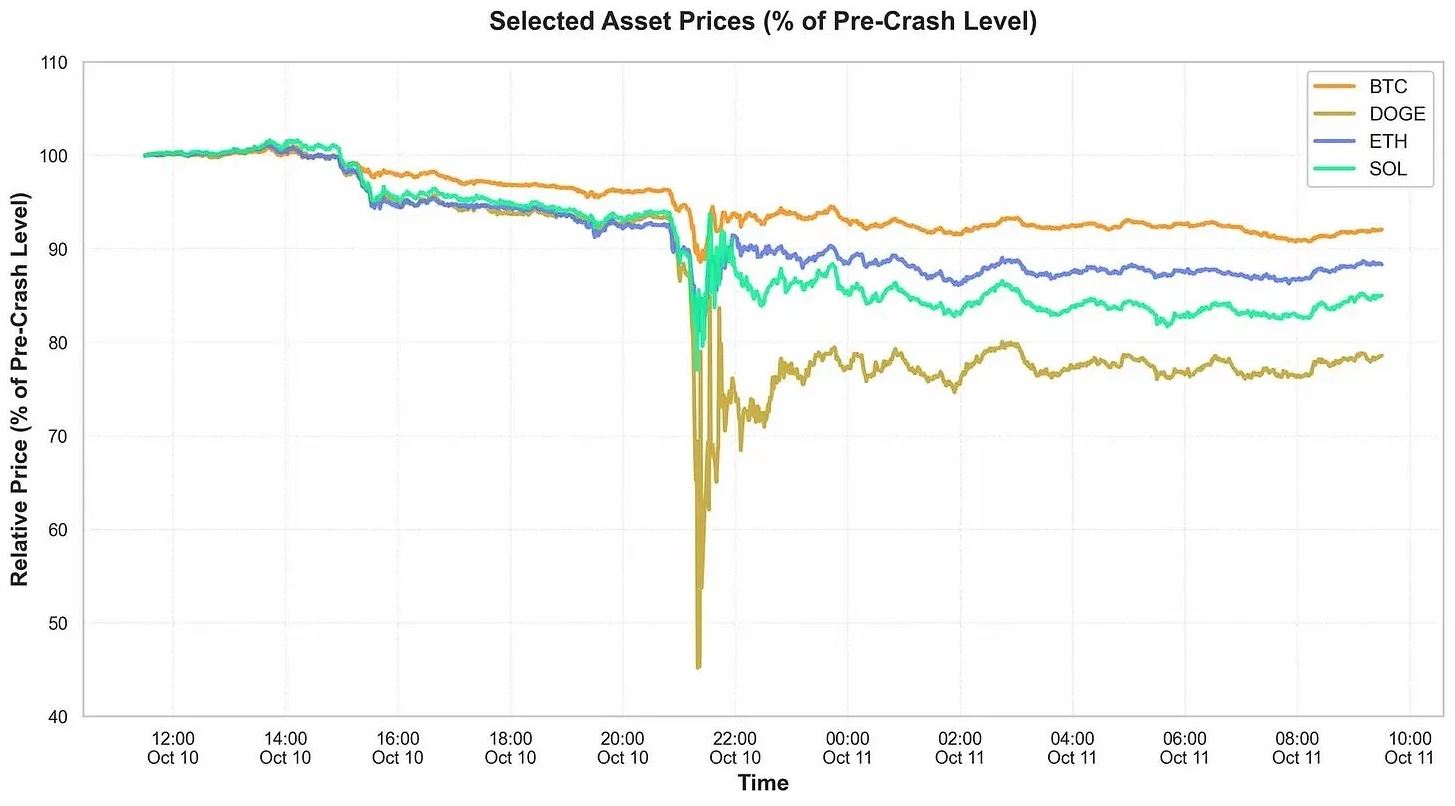
连锁爆仓进一步打压行情,形成自我强化的负反馈循环。Hyperliquid平台在12分钟内爆仓21亿美元;其自动减仓机制为覆盖3.045亿美元的实际亏损,造成了7.046亿美元的资产减记,实际消耗资本达到理论值的8倍。
这场危机也暴露了机构常用基差交易策略的风险。基差交易通常涉及买入比特币现货并做空永续合约以赚取资金费率,保持市场中性。但在10月10日的暴跌中,多家交易所的自动减仓系统强制平掉了策略中盈利的永续合约空头头寸,导致交易者瞬间在大跌中暴露于无对冲的多头现货风险之下。
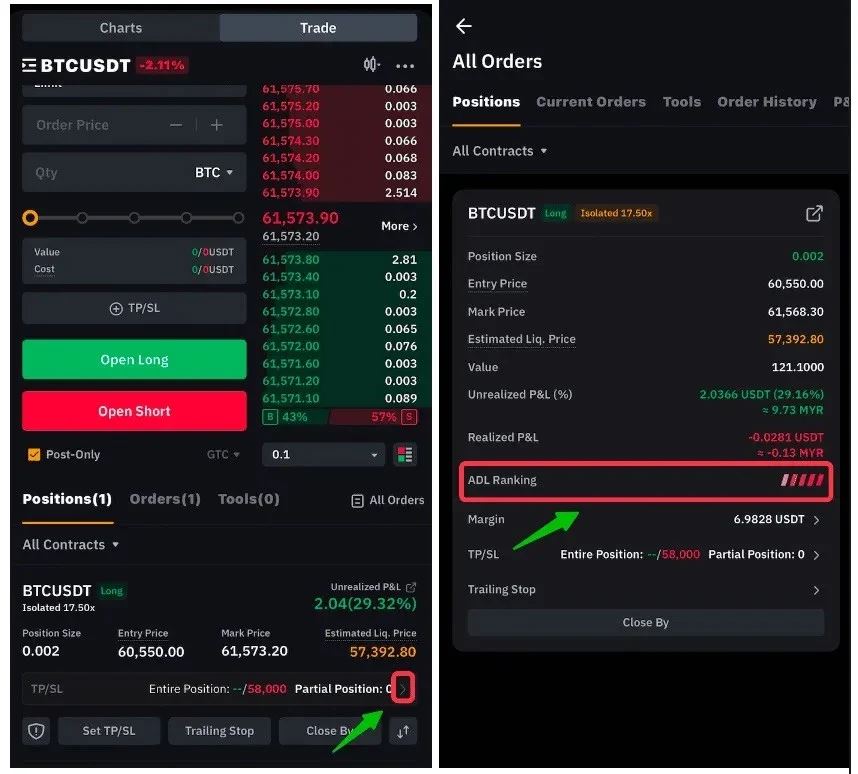
值得注意的是,这些交易者原本构建了delta 中性仓位以规避方向性风险,但交易所的清算机制却在市场最差时刻将他们变成了裸多头。
这一事件揭示了永续合约的根本缺陷:路径依赖。由于保证金引擎逐tick评估仓位而非设定固定到期日,即使比特币收盘价与开盘价相同,中途15%的跌幅也可能导致清仓。相比之下,看跌期权能彻底规避此类风险,因为开仓时的最大亏损已通过支付的权利金锁定,无论后续如何震荡。
10·10暴跌成为催化剂,推动基础设施快速迭代。Derive等平台摒弃旧有的资金池金库模式,重构为中央限价订单簿,结合询价机制与投资组合保证金,允许交易者在同一账户混合持有永续合约与期权。这一变革实现了保证金复用,即传统成熟衍生品交易所沿用数十年的模式。改造后,Derive周交易量创下2.94亿美元新高,未平仓合约突破10亿美元。
与此同时,受监管的中央清算机制在纳斯达克上线,为每笔交易提供中央对手方担保,消除了交易对手违约风险。短短数月内,IBIT期权的未平仓量便超越了Deribit,致使Deribit市场份额从90%以上骤降至39%以下。
这一幕令人联想到CBOE成立的历史意义。期权清算公司消除了股票期权的双边对手方风险,配合布莱克‑斯科尔斯模型提供了统一定价标准,使股票期权在五年内从场外电话交易发展为现代金融支柱。而在加密市场,这一机构化建设进程被压缩到了短短数月。
随后,Coinbase收购Deribit,将其纳入美国监管体系,为机构提供了便捷入口,结束了Deribit几乎纯离岸业务的局面。多重因素叠加,使得加密期权迎来了前所未有的发展机遇。
然而,值得注意的是,链上期权(即在区块链完成清算交割的产品)的交易量占比仍不足1%。本轮爆发的流动性主要流向纳斯达克、Deribit等受监管的集中清算平台,而非DeFi协议。换言之,期权的增长故事目前主要发生在传统金融的机构框架内,面向普通用户的链上产品尚未带来千亿级别的未平仓量。
透视交易对手与市场真相
当前普通用户接触的链上期权产品,多是对底层架构升级后的备兑看涨策略。用户存入BTC或ETH,协议代用户向做市商卖出看涨期权以赚取权利金。其宣传亮点在于持有加密资产的同时获取被动收益。
本质上,存款用户在卖出波动率:为了定期获得权利金,放弃了标的资产超过特定价位后的全部上涨收益。当行情剧烈波动时,交易对手方——专业做市商往往获利。
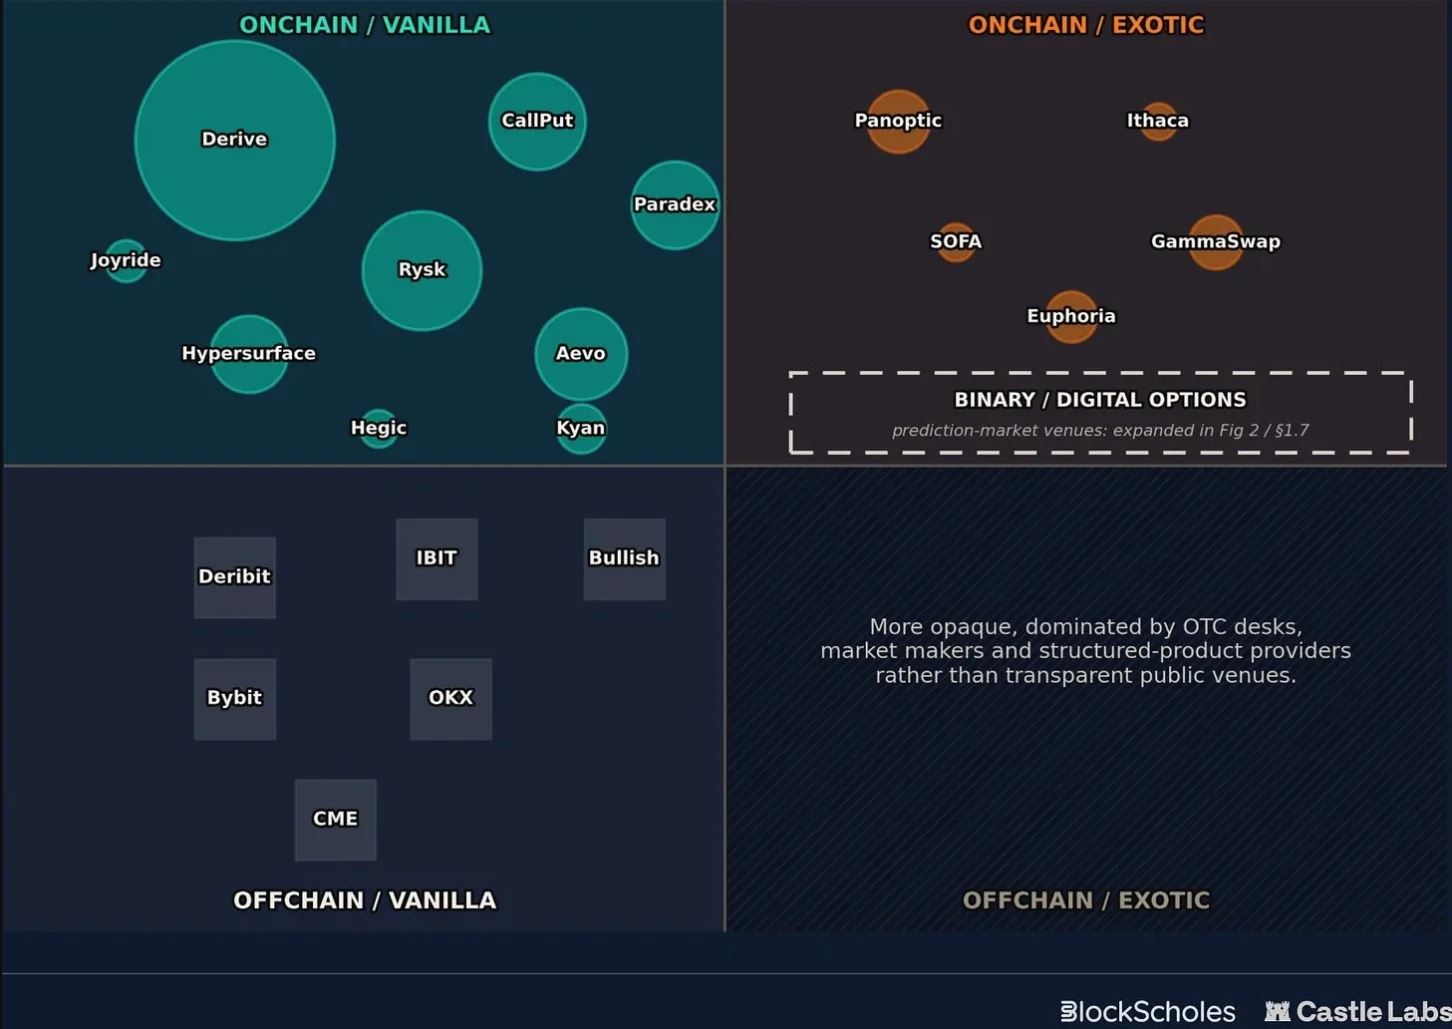
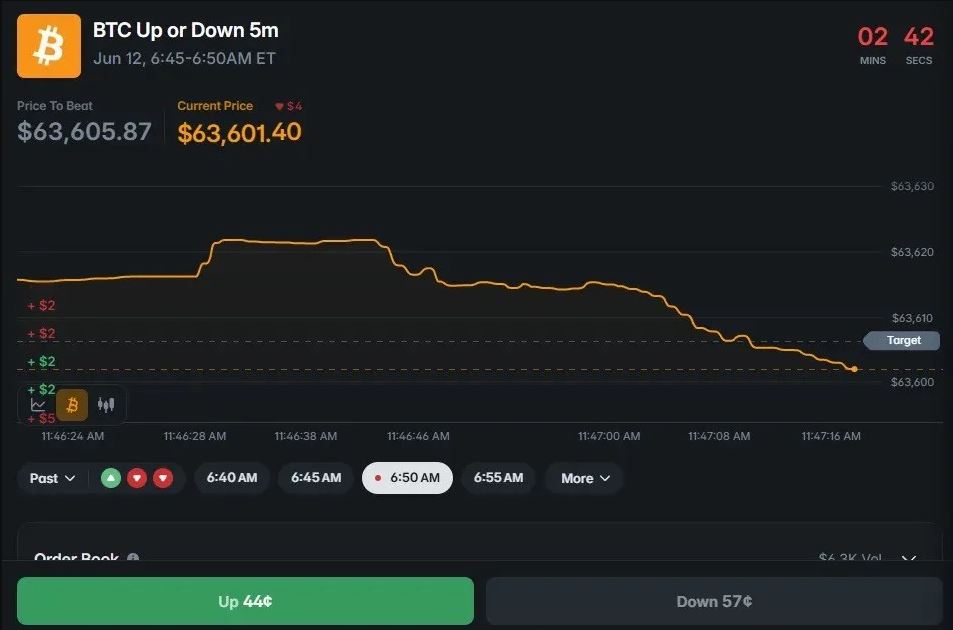
也有如Euphoria这样另辟蹊径的产品:用户点击价格‑时间网格中的点位,若比特币在5秒内落入对应区间则获得收益。这本质上是二元期权价差。早在2018年,欧洲证券和市场管理局就禁止向普通投资者销售此类产品;以色列议会于2017年全票51‑0通过禁令;FBI估算全球二元期权每年的诈骗规模高达100亿美元。尽管如此,Euphoria仍获得了100多家投资方合计750万美元的融资,并将该产品移至链上。
传统金融业早已习惯将波动率卖方包装成理财产品。衍生品收益ETF多年来通过在股票市场卖出备兑看涨或看跌期权,将权利金作为分红派发给投资者,该赛道管理规模已悄然达到1470亿美元。
摩根大通的JEPI和JEPQ是规模最大的两只产品,针对宽基指数卖出期权。虽然牺牲了部分上涨空间,但本金通常不会遭受毁灭性打击。然而,将此策略应用于高波动标的时,结果截然不同。
MSTY是基于MicroStrategy股票的备兑看涨ETF,追踪收益率看似高达244%。讽刺的是,自成立以来其净资产已亏损62%。分析显示,MSTY有98.54%的分红属于资本返还,实质是将投资者自己的本金退还给投资者,且投资者还需为此缴纳所得税。
MSTY的案例表明,将卖出波动率策略用于高波动资产风险巨大。鉴于加密资产的高波动特性,理解这一风险至关重要。当下加密期权成为转折点,不仅是因为技术升级,更有多重宏观力量汇聚:
第一,也是最重要的因素:收益收窄。2021年基差交易的年化收益可达25%,如今已跌至4.46%。过去支撑加密行业增长的无风险高收益红利已消失。期权权利金成为少数具备真实经济逻辑的原生收益来源——因为有交易方愿意付费转移风险。当基差收益降至4.46%时,市场产生了通过期权合理定价风险的真正动机,需求主要来自需要对冲风险的机构,而非追求杠杆的散户。
第二,FTX破产事件的教训。数十亿美元衍生品持仓被困在破产清算资产池中,盈利账户无法平仓,只能等待数年债权申请。链上期权的结算直接打入个人钱包,抵押资产保存在可在Etherscan核验的智能合约中,而非依赖交易所资产负债表。对于经历巨额亏损的机构交易部门而言,链上衍生品结算具有现实吸引力,且更容易通过合规审核。
第三,可组合性是链上期权独有的优势。期权持仓作为链上代币,可与所有DeFi基础设施对接。备兑看涨仓位可作为借贷抵押品;通过代码可将多份期权组装成新產品一键推送给用户;永续合约与期权的投资组合保证金可实时链上计算,无需等待隔夜对账。
2021年的去中心化金库做不到这些,纳斯达克和Deribit也同样受限,它们的架构初衷并非开放的可组合能力。加密市场正在构建传统衍生品体系无法复刻的能力,而非单纯追赶传统金融。
目前,Deribit与IBIT合计的比特币期权未平仓量自2024年初增长约10倍,达到800亿美元。这是加密衍生品历史上,期权未平仓规模首次超过期货。这意味着配置期权敞口的总资本,已超过了过去十年主流的杠杆方向性交易资本。
这是行业迎来转折点的明确信号:基础设施成熟、资本效率问题解决、监管框架落地,数百亿资金用真金白银投下了信任票。