2026 年 8 月 27 日至 28 日,Solana 网络迎来了其治理历史上的关键转折点——完成了首个具备法律约束力的链上治理投票。这一事件标志着 Solana 的治理模式正式从依赖“验证者链下信号征询”过渡到以“质押权重”为核心的链上表决体系。
这是机构资本、上市公司以及普通质押代表首次在统一的投票框架内直接博弈。最终结果显示,三项提案中有两项获得高票通过,唯有旨在提升 SOL 销毁规模的费用改革方案未能跨越三分之二的通过红线。
三项核心提案解析
本次投票依托于 2026 年 7 月 1 日正式启用的 SGP(Solana Governance Proposal)新框架,该框架取代了此前非正式且仅限验证者参与的链下机制。新体系的核心创新在于引入“委托人推翻权”:即便代币已委托给特定验证者进行质押,代币的实际持有人仍有权否决该验证者的投票结果,从而有效缓解验证者与普通持币人之间的利益冲突。
摆在决策桌前的三项提案具体包括:
SGP-0001《Solana 宪法》,确立了治理框架的基础规则,明确法定人数为三分之一质押量,通过门槛为三分之二多数。该提案以约 86% 的支持率、约 2% 的反对率和约 12% 的弃权率顺利过关。
SGP-0002《双倍通缩》(对应技术提案 SIMD-0550),决定将 Solana 的年度通缩速率从 15% 提升至 30%。此举使得网络触及 1.5% 终端通胀率的时间点由原定的 2032 年前后提前至 2029 年前后,预计在未来六年内累计减少约 1890 万枚 SOL 的发行量。
该提案的通过过程跌宕起伏:在投票截止前约 70 分钟,加密交易所 Kraken 旗下最大的验证者临时将其持有的约 890 万枚 SOL 立场由支持转为反对,导致提案一度落后约 5800 万枚 SOL。然而,在最后关头,Kraken 又将约 810 万枚 SOL 的立场改回支持,同时机构投资者 Galaxy 也从弃权转向支持,加之 Jito 质押池代表部分推翻了委托人的反对立场,SGP-0002 最终以 67.00% 的支持率惊险过关,仅高出三分之二门槛约 0.33 个百分点。
SGP-0003《资源与准入费用提案》(对应技术提案 SIMD-0553) 则遗憾未获通过。最终计票数据显示,支持票占比 53.90%,反对票占 18.92%,弃权票高达 27.18%。虽然参与率满足了法定人数要求,但支持率远未达到三分之二的高标准。
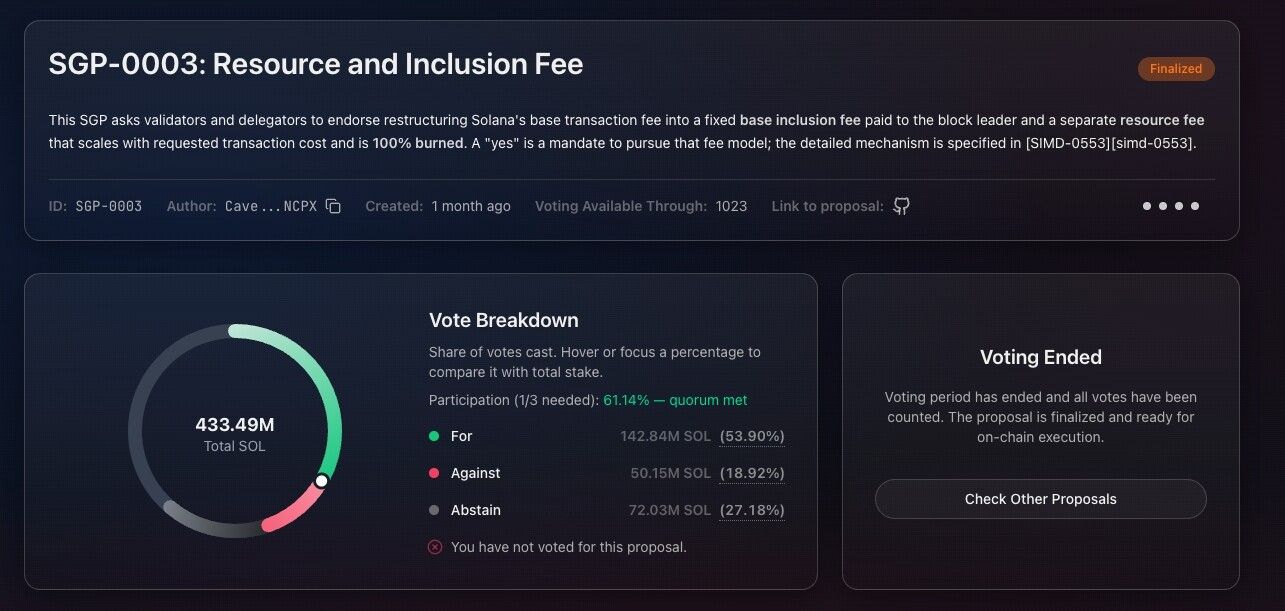
SGP-0003 未通过,来源:Solana
被否的销毁提案究竟提议了什么?
外界对 SGP-0003 存在误解,认为其涉及“销毁国库资金”或“销毁 MEV 收入”,实际上该提案聚焦于基础交易手续费结构的调整。目前,Solana 网络上每笔交易的每个签名需支付 5000 lamport 的统一费用,其中一半被销毁,另一半归当次出块的验证节点所有。
SGP-0003 建议将费用拆分为两部分:一部分是固定为 2500 lamport 的“准入费”,全额支付给出块节点;另一部分则是根据交易实际消耗计算资源浮动的“资源费”,这部分费用将全部销毁,不再分配给任何实体。
该设计的初衷是让重度占用链上计算资源的用户承担更高成本,并将更多价值以销毁形式保留在协议层。据分析机构 21Shares 测算,若方案实施,SOL 每日销毁量将从目前的约 648 枚激增至 7500 至 9000 枚之间,按当时价格计算,每日销毁价值将提升近 14 倍。
不过,即便按上限估算,这一销毁量仍远低于当前每日约 6 万枚的新增发行量,因此该提案并不能使 SOL 立即转变为通缩资产,而是显著增强了通缩的力度。
为何通缩利好反而导致提案失败?
深入分析 SGP-0003 失败的原因,反对票并非主因,真正决定性因素是高达 27.18% 的弃权比例。
依据《Solana 宪法》规定的计票规则,弃权票虽计入法定人数的参与度统计,但也作为分母计入支持率计算,这意味着弃权票越多,实质上的通过门槛就越高。 SGP-0003 的弃权比例明显高于其他两项提案,大型验证节点的集体弃权实质上主导了最终结果。
有测算表明,若采用排除弃权票作为分母的算法,SGP-0003 的“决定性质押”支持率将达到约 74%,本可顺利通过。 这一计算差异引发了关于计票规则解释权的公开争议:SOL Strategies 公司首席执行官 Michael Hubbard 公开指出,宪法条文与投票前部分沟通材料中的计算口径存在出入,按照参与者原本被告知的规则理解,该提案理应被视为通过。不过他同时坦言,尽管程序上有异议,他个人也认为提案未通过或许是更好的结果。
据部分渠道援引链上数据的报道,去中心化交易协议 Jupiter、借贷协议 Drift、上市公司 Forward Industries 以及质押服务商 Anagram Staking 被认为投出了反对票;质押服务商 Everstake 被认为投出了弃权票;而质押服务商 Figment、Staking Facilities、P2P.org,以及在早前信号征询阶段就已表态支持的 Helius、OtterSec、Solana Compass、Blueshift、Temporal 等机构,以及美国首家上市 SOL 国库公司 DeFi Development Corp(DFDV),则被认为投出了支持票。
纳斯达克上市公司公开反对,圈内项目方大多支持
此次投票中最受瞩目的莫过于纳斯达克上市公司 The Solana Company(股票代码 HSDT)的立场声明。这家总部位于费城、在亚太地区运营机构级验证节点业务的数字资产国库公司,在投票前数日即公开表态:对宪法提案投支持票,对通缩提案与销毁提案均投反对票。
公司董事长兼首席执行官 Joseph Chee 表示,基于公司与各类机构投资者的沟通经验,发行速率本身很少成为机构进入加密资产领域的障碍,真正令机构望而却步的是网络经济参数能否在长周期内保持稳定和可预期性。在治理框架刚上线的首个正式投票周期内,同时调整网络最核心、最稳定的两项经济参数(发行速率与手续费结构),在他看来风险过高,可能反而阻碍机构入场步伐。
针对通缩提案,Chee 特别指出,质押收益对许多 SOL 持有者而言相当于一项需要预测、披露并接受审计的财务报表科目,甚至可以被视为经营性现金流的一部分,公司不愿看到这一原本确定、可预测的发行计划表被重新打开讨论。 而针对销毁提案,他的表态更加直接:目前的交易手续费是一个已知的固定常量,使用 Solana 网络的金融机构可以据此提前编制预算;一旦在生态系统尚未充分适应的情况下就将交易成本变为浮动值,实际上是把成本估算的风险转嫁给了终端用户与运营方。
据媒体披露的财报数据,该公司持有的 SOL 通过质押产生的收益,在其第二季度总收入中占比高达 99.4%;公司当季通过质押获得逾 3 万枚 SOL 的收益并选择自动再质押,但同期由于 SOL 资产价格下跌带来的减值计提,公司仍录得约 3000 万美元的净亏损。
Solana 联合创始人 Anatoly Yakovenko 公开表态支持提案的大方向,他将投下支持票理解为对提案方向的一种授权,具体的技术落地细节仍可留待后续的技术提案继续打磨。不过他也坦承,SGP-0003 这次“一次性打包提出的内容有点多”,更倾向于未来将其拆分为几个更简单、更聚焦的独立提案分别表决,例如把替换固定签名费的部分,与如何具体确定浮动费率的部分分开讨论。
去中心化基础设施项目 DoubleZero 联合创始人、Solana 基金会前成员 Austin Federa 援引数据指出,Solana 生态的应用层大约捕获了链上产生总价值的 93%,而基础网络层本身仅获得剩余的 7%。在他看来,一项与计算资源消耗量成比例、并将资源部分费用全额销毁的机制,能够把更多原本流向应用层或出块节点的价值重新导回协议本身。
这场投票也罕见地暴露出 Solana 生态内部数字资产国库(DAT)公司之间的立场分化,这类公司通常大量持有并质押 SOL 作为企业资产负债表的一部分,理应对网络经济参数变化最为敏感。DeFi Development Corp 明确支持两项经济类提案;The Solana Company 则明确反对;另一家纳斯达克上市的基础设施与国库公司 SOL Strategies,其首席执行官 Michael Hubbard 公开将通缩提案称为“为时过早”,并对销毁提案的计票方式提出了程序性异议;而背后聚集了包括 Multicoin Capital、Galaxy Digital、Jump Crypto 等知名机构股东的 Forward Industries,据报道也对销毁提案投下了反对票。
投票后,SOL 迎来久违月度收阳
这场治理投票的进行过程恰逢 SOL 价格走出低迷区间。据行情数据显示,SOL 在 8 月 27 日投票当天一度触及 110.38 美元的高点,创下自当年 1 月末以来的最强价格表现,并最终在 8 月末收于 106 美元附近,单月涨幅达到约 46%,终结了此前连续十个月下跌的颓势,录得久违的月度收阳。
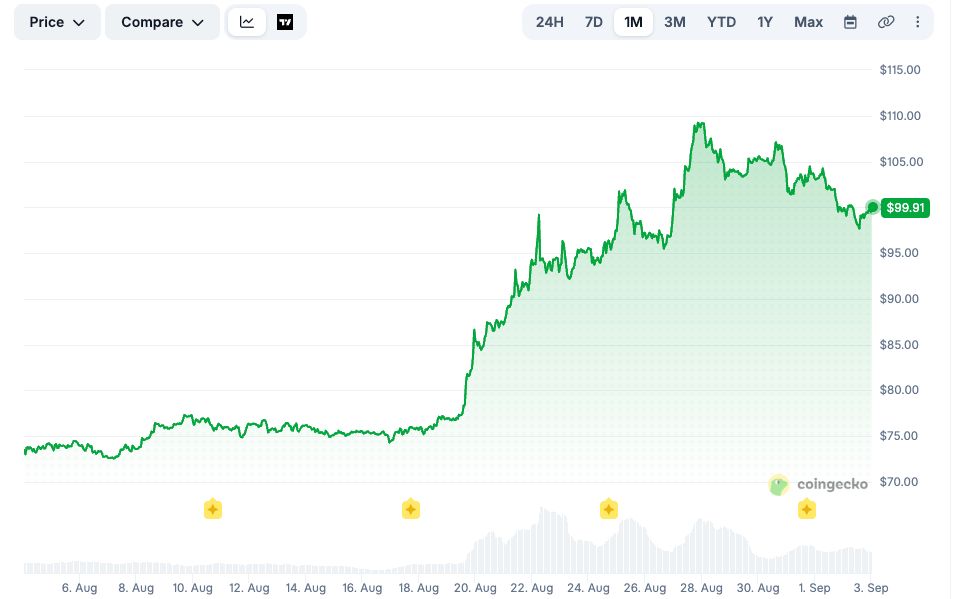
Solana 月度走势,来源:Coingecko
这轮涨势同时也得益于交易所交易基金(ETF)资金的强劲流入,相关 SOL 类 ETF 的累计净流入规模达到约 13.22 亿美元,该类别产品的总管理资产规模达到约 14.9 亿美元;其中 8 月 27 日单日净流入达到 6091 万美元,是该类别产品自推出以来单日流入规模的历史第三高位。在当日流入资金中,资产管理公司 Bitwise 旗下的相关 SOL ETF 产品独揽约 66% 的份额,其管理规模也顺势突破 10 亿美元大关,持有 SOL 约 930 万枚,其披露信息中最大的机构持仓方为高盛集团。
未通过的销毁方案是否会再次摆上会议桌?
尽管此次未能通过,但从各方表态来看,销毁提案以修订版形式重新提交、再次付诸表决,几乎已经是大概率事件,只是截至目前尚未有正式的重新投票时间表被公布。
正如前文所述,Yakovenko 已明确呼吁将原方案拆分为几个更简单的独立提案分别处理;而反对方的代表 The Solana Company 也已明确表态,只要新版方案能够保留一个固定的手续费下限,公司将愿意重新审视自己的立场。据了解,该销毁方案对应的技术提案 SIMD-0553 此前实际上已经通过了核心开发团队 Anza 以及另一验证客户端 Firedancer 团队的技术审查,这意味着一旦该方案在治理层面重新获得授权,其技术层面的落地速度理论上可以相当迅速。
也就是说,我们很快就可以看到一个通缩力度大幅提高的 Solana 了。
到此这篇关于Solana链上治理新纪 元:通缩力度大幅提高,销毁提案意外搁浅的文章就介绍到这了,更多相关Solana的销毁提案没通过内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!