Web3领域长期追求的“大众采用(Mass Adoption)”,正以一种令人意想不到的方式在现实中落地。
据多家海外媒体实地测试,用户在Robinhood Wallet以及交易应用Fomo中,能够借助Apple Pay直接使用Visa或Mastercard信用卡购买Meme币。这种操作不仅省去了复杂的单独身份验证流程,甚至能在银行账单中将交易记录隐藏为“数字电影”等日常消费项目,让持卡人在不知不觉中赚取发卡行的信用卡积分和现金返还。
摩根大通旗下的Chase银行已就此向Visa提出正式申诉。这场看似荒谬的“套利游戏”,实则揭示了本轮加密行情中最关键的增量动力:海外传统散户正通过这条便捷的支付通道,以零门槛的姿态涌入区块链世界。
在过去几年里,为了降低用户的进入门槛,加密行业反复炒作“账户抽象(Account Abstraction)”、多签名钱包(MPC Wallet)以及各种跨链桥等技术概念。
然而,此次真正将成千上万海外普通散户带入这场链上狂欢的,并非高深的密码学突破,而是一种极具讽刺意味的、源自Web2时代的支付“暗度陈仓”策略。
根据The Block的调查报道及实测结果,用户在Robinhood自托管钱包(Robinhood Wallet)及社交交易平台Fomo上,仅需双击电源键唤醒Apple Pay并完成面部识别,Meme代币便会直接进入其自托管地址。
整个买币流程顺畅得如同在便利店购买早餐咖啡,但更为夸张的是:
当持卡人登录银行App查看账单时,惊讶地发现这笔支出被标记为购买“电子书或数字电影”等普通数字娱乐产品。原本若涉及买币行为,银行通常会将其视为“准套现(Cash Advance)”从而扣除相应权益,如今不仅通行无阻,发卡行的消费积分与现金返还也照单全收。
Web2结账插件拆除入金壁垒
具体购买何种代币仅是表象。无论是媒体实测中的WIF,还是链上各类蹭热点的土狗代币,真正值得关注的是这条通道背后悄然打通的底层基础设施。
在传统加密入金路径中,新人想要买币需经历极其痛苦的三步走:在中心化交易所注册、手持证件拍照完成KYC、绑定电汇或借记卡购买稳定币,最后再摸索着提币跨链。这套繁琐的流程往往在第一步就能劝退90%的行业外人士。
而Robinhood Wallet接入的这套底层服务,由加密支付公司Crossmint提供支持,以特洛伊木马般的方式绕开了海外散户面临的所有障碍:
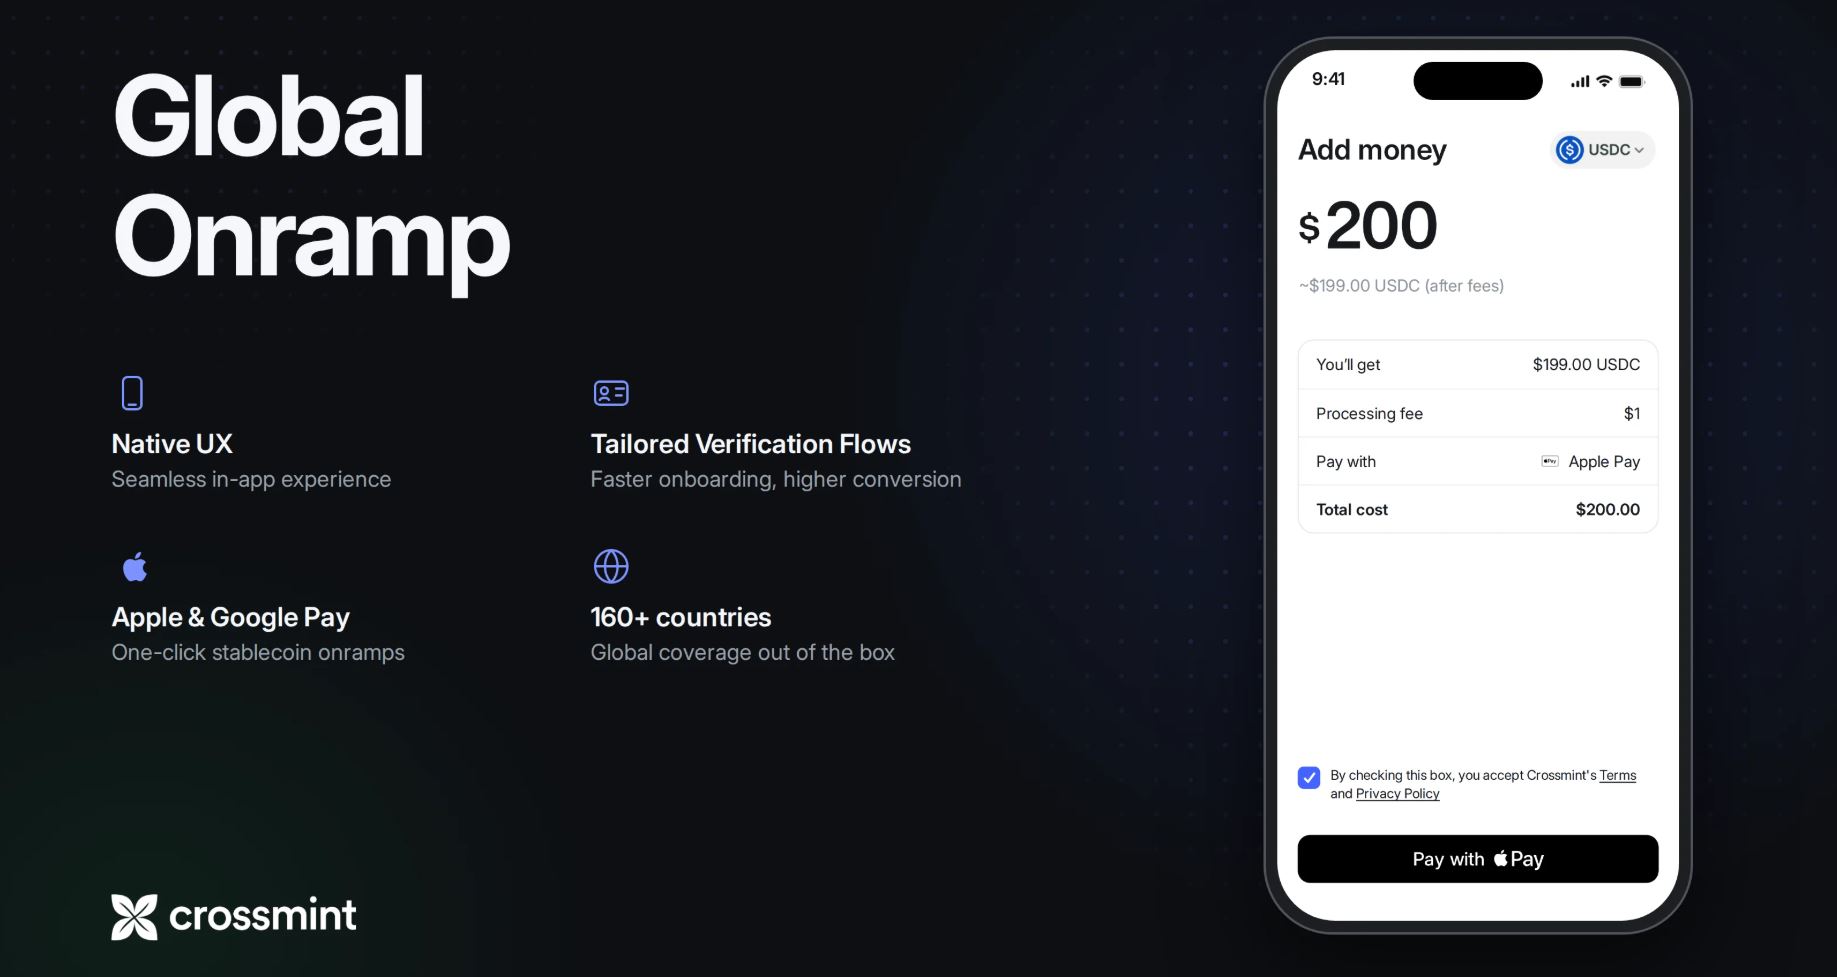
只要用户的手机中绑定了用于日常消费的信用卡,即可通过Apple Pay或Google Pay直接扣款,无需重复填写表格或上传身份证明文件。
同时,界面直接以法币计价,代币自动结算至自托管钱包,用户甚至完全不需要理解Gas费或私钥的概念。
官方披露的早期数据显示,仅在链上应用接入该通道的第一周,就通过Apple Pay转化了超过6.8万名从未接触过加密货币的全新买家。
这种极低的摩擦成本,使Robinhood及其生态钱包直接切入一个巨大的存量资金池,即那些持有外币信用卡、原本与Web3毫无交集的海外普通消费者。
钻信用卡返现规则的空子
在合规金融体系中,传统银行及卡组织(Visa、Mastercard)对加密资产向来严防死守。
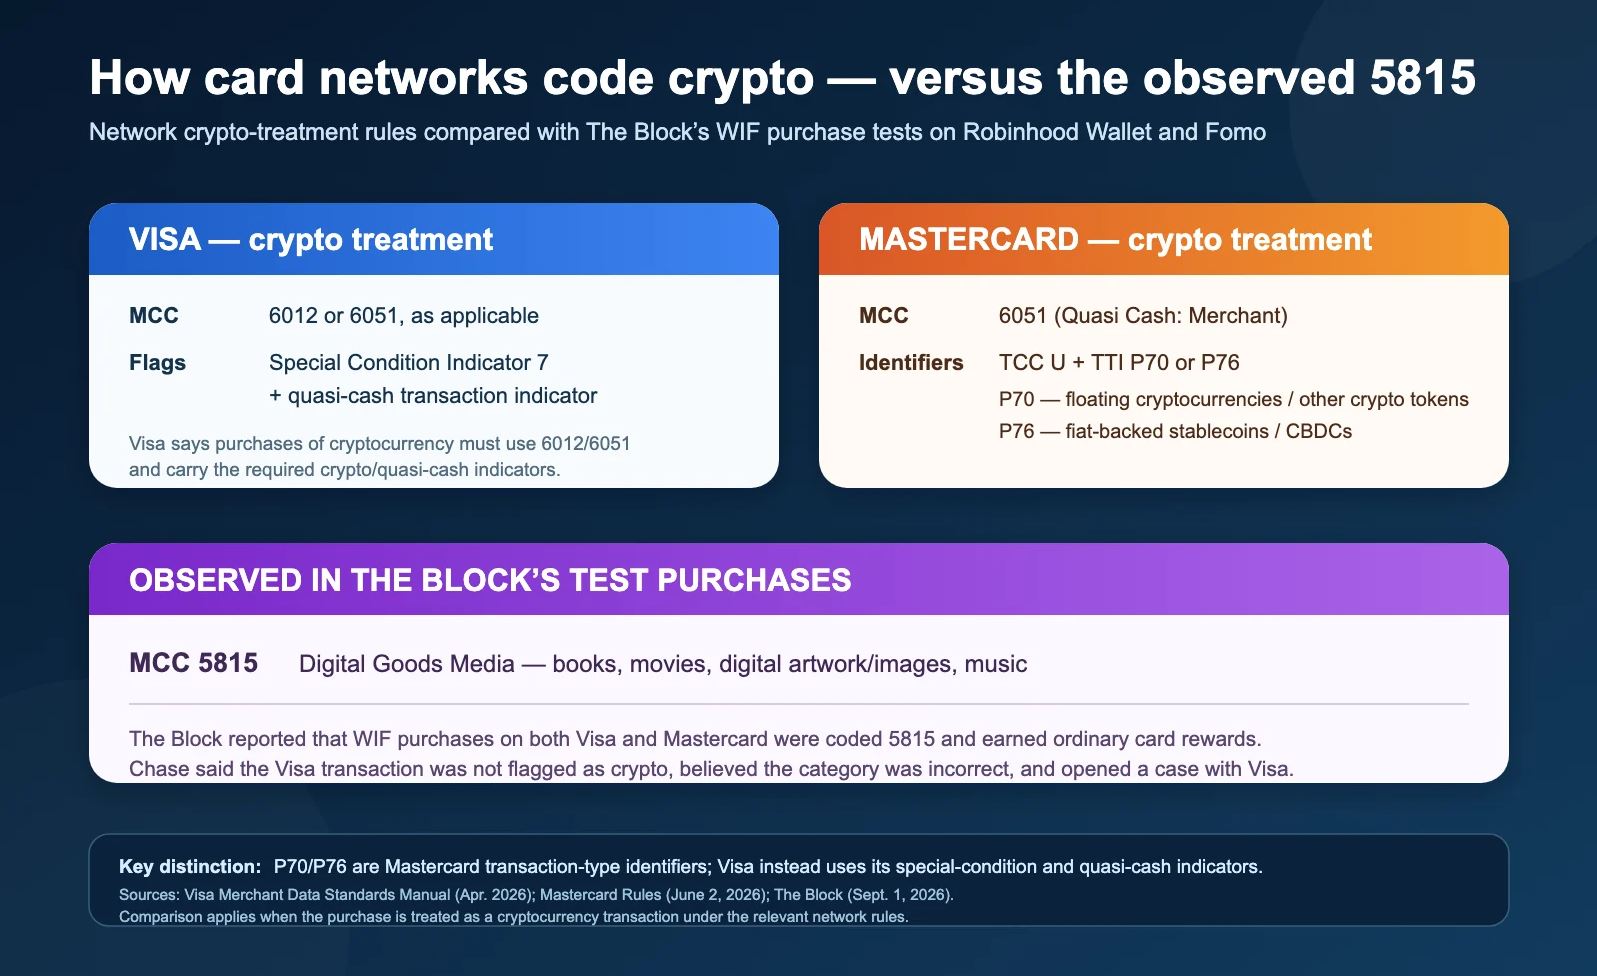
按照正常规则,卡组织要求所有涉及加密货币的交易必须打上专门的商户类别代码(如MCC 6012/6051,代表准现金或金融服务)。这类交易通常伴随高额手续费,且各大银行会在信用卡奖励条款中明确排除计分,部分保守的发卡行甚至会直接拒付。
然而,在本次海外媒体的实测中,这套结账系统巧妙地利用了规则解释的空间:
它将购买代币的行为申报为普通数字商品(MCC 5815,涵盖电子书、数字图像、媒体流等)。支付服务商给出的合规说辞是,援引监管部门此前将部分数字资产分类为“数字收藏品(Digital Collectibles)”的解释,将其包装为日常文化商品的消费。
这就导致了一个极具戏剧性的套利场景:
银行系统误以为你在购买一部流媒体电影,于是自动判定为正常消费并派发1%到3%的信用卡返现;而在你的链上钱包里,实际上已经多了一把波动剧烈的Meme筹码。
尽管这微薄的返现相比于代币本身的剧烈波动微不足道,但它在心理账户上彻底重构了普通人的认知:
当购买一只土狗代币的体验与在App Store购买一首歌没有任何区别时,大众对于风险资产的防备心理便瞬间瓦解。
本轮行情的增量密码,进场的究竟是些什么人?
理解了这条支付通道的存在,便能看懂当前Robinhood生态行情的底层资金推手。
这轮狂欢的推动力,并非那些熟练玩转DeFi、每天盯盘比价的Web3原生老玩家,而是由Robinhood、海外社交媒体以及极简支付工具共同导入的海外传统散户。
这批用户具备非常典型的画像特征:
他们不关心底层技术架构,也不愿搞懂去中心化与共识机制,只关注推特、TikTok上的热门话题。同时,他们也习惯了单键支付和信用卡消费,将购买Meme币视为买彩票或娱乐消费。
链上流动性之所以能在短时间内被迅速推高,正是因为这批增量资金绕过了原本阻隔在加密世界与现实世界之间的层层闸门。
巨量的刷卡资金顺着无感支付通道涌入,首先受益的,自然是传播属性最强、最易理解的meme资产。
监管与银行的反扑
这种游走在卡组织规则边界上的擦边球玩法,显然不可能长期处于监管真空地带。
目前,传统金融机构已开始警惕。摩根大通旗下的发卡行Chase在核查交易后,明确表示该笔刷卡分类有误、不应发放积分,并已正式向Visa提交争议立案;纽约州总检察长办公室等监管机构也已开始调取相关材料展开审查。
对于这种“暗道”,一旦卡组织介入纠偏,Visa和Mastercard随时可能收紧合规旗标,将商户代码强制重归到准现金类别。届时,不仅信用卡返现将被追回,后续的刷卡交易也可能面临大面积的风控拒付。
但进场效应已经发生。无论这个漏洞窗口在未来几天还是几周内被封堵,它在客观上已经完成了对一大批海外传统持卡散户的“链上启蒙”,更多的地址和真实资金已经流入生态之中。
风险提示与免责声明
本文仅作为海外加密市场趋势与Web3支付机制的行业观察,供研究讨论使用。
文中所提及的Robinhood Wallet、信用卡Apple Pay加密货币入金通道等服务,均面向特定海外司法辖区,中国大陆地区用户无法使用,也并不存在相关服务。
加密资产属于极高风险投资品种,请广大读者严格遵守所在国家或地区的法律法规,切勿参与任何非法金融活动。本文不构成任何投资、交易或操作建议。
到此这篇关于ApplePay直接买Meme币还拿返现?拆解Robinhood“暗度陈仓”的入金阳谋的文章就介绍到这了,更多相关Robinhood入金通道观察内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!