目前,Hyperliquid继续对美国地区执行地理封锁措施。这一举措的核心原因在于其无需许可的链上底层设计,与美国现行针对衍生品交易的法律法规存在显著分歧。根据相关法规,此类交易必须依托于注册的交易平台、清算所及经纪商进行。
Hyperliquid政策中心正持续向商品期货交易委员会(CFTC)和证券交易委员会(SEC)发出呼吁,主张监管体系应完成迭代升级,允许持牌机构以构建者和部署者的身份在HyperCore生态中开发产品。随着政策风向的变化,基于拥有权限管理的HIP-3去中心化交易所(DEX)实现本土化落地,已成为该项目进入美国市场的高概率路径。这也促使业界深入探讨DeFi基础设施如何更好地与传统监管体系相融合。
扩展阅读:
一、核心机制解析
在过去一年里,团队致力于重塑Hyperliquid的定位,将其从单一的「去中心化永续合约交易平台」升级为「现代化金融市场基础设施」。如今,它已演变为一个支持永续合约、现货交易及预测市场的全球性、可组合金融工具平台。
与Coinbase或BN等涵盖用户准入、托管及交易执行的全流程自营加密平台不同,Hyperliquid的基础设施层更贴近传统金融(TradFi)中的职责分离模式:即由交易平台(DCM)负责合约挂牌与撮合,清算所(DCO)承担保证金管理与结算保障,而期货佣金商(FCM)则负责用户准入及交易通道服务。
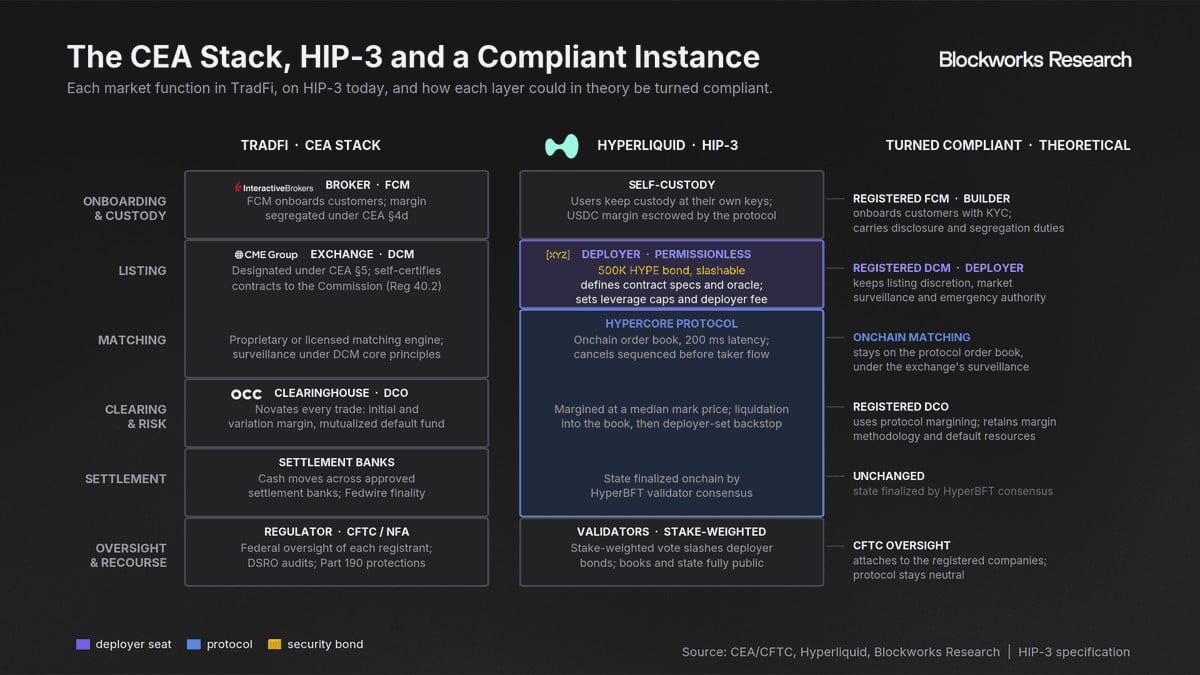
同理,Hyperliquid的模块化技术栈也体现了这种职责分工。HyperCore作为协议底层,运行着撮合、保证金核算与结算逻辑,依赖验证者预言机进行持仓盯市,并通过确定性清算瀑布机制执行强平。部署者需质押可被没收的50万枚HYPE作为保证金,负责Token上线、设定合约规格、杠杆上限及预言机配置,并保留市场产生费用的最高50%分成权。构建者则扮演经纪商角色,引导用户准入并将交易流路由至HyperCore,以获取部分手续费收益。
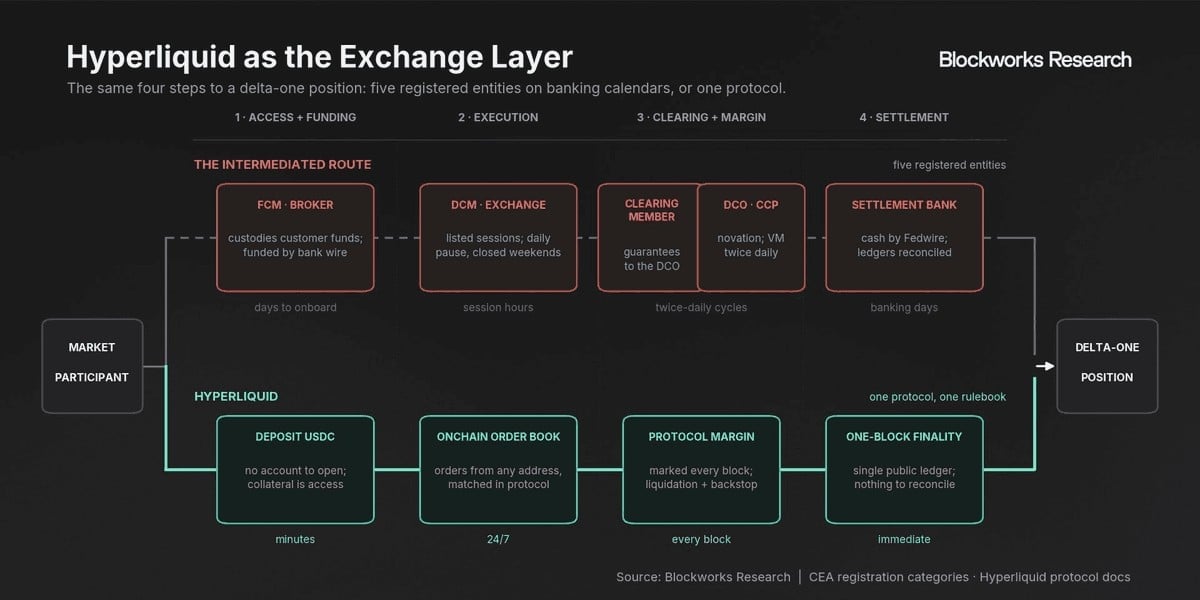
然而,Hyperliquid将这些层级重构于链上,并由代码强制执行:无论是市场创建还是用户准入均无需许可,资产由用户自托管,其他应用可在此基础上构建,且所有资产在全球单一平台上实现24/7全天候交易,打破了传统金融在地域和法律上的割裂局面。
二、面临的监管挑战
在此背景下,监管成为Hyperliquid面临的最大障碍。美国的市场结构法律是为传统架构量身定制的,各法定注册角色与Hyperliquid的底层设计存在结构性矛盾。具体表现为:
• 指定合约市场(DCM)须遵守《商品交易法》(CEA)第5(d)条下的23项核心原则,包括市场监控和客户身份识别(KYC)。而在HyperCore中,任何持有钱包地址的人均可访问。
• 衍生品清算机构(DCO)必须使用经董事会批准、具备99%置信水平的模型计算保证金,并通过批准的结算银行进行结算(依据17 CFR §§39.13–39.14)。相比之下,HyperCore依靠协议逻辑计算保证金,并在共识层面完成结算。
• 期货佣金商(FCM)须根据CEA第4d条对客户资金实行隔离托管。而Hyperliquid用户采用自主托管模式,这与托管型FCM模式截然不同。
正是这些严苛要求,导致即便是推行中心化KYC的Coinbase,也不得不在美国本土注册为FCM并收购现有的DCM公司。Hyperliquid无法复制此模式,因为收购DCM并迎合既有监管将违背其「革新底层基础设施」的初衷;因此,它选择对自身实施地理封锁,暂时退出了全球最大的资本市场。
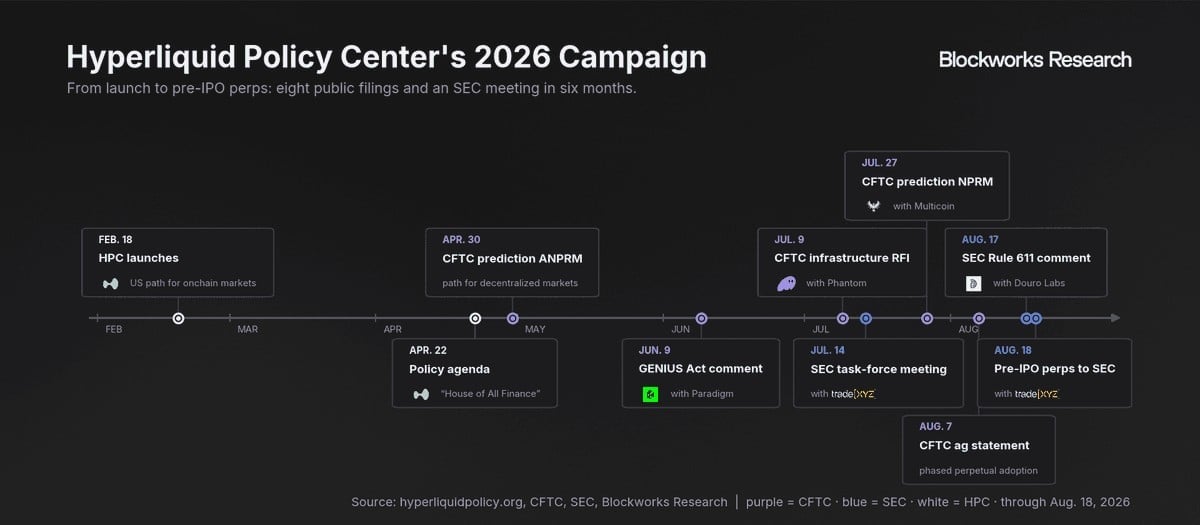
尽管如此,Hyperliquid并未打算永久停留在离岸市场。2026年2月,它宣布成立Hyperliquid政策中心(HPC),并注资100万枚HYPE(按当前价格约合7250万美元),旨在将这一全新市场结构纳入美国法律体系。
同年7月,HPC联合Phantom提请CFTC确认,发布链上软件本身不触发牌照注册要求,允许现有持牌机构在链上基础设施上运行撮合、结算和保证金核算功能,并确立允许非托管钱包将用户路由至受监管衍生品的豁免条款。8月,HPC与TradeXYZ将相同逻辑提交给SEC,针对Pre-IPO永续合约(如已在Hyperliquid上交易的SpaceX和Cerebras等准上市标的)提出了监管框架,并配套了向美国投资者开放所需的信息披露与合资格规则。早期迹象显示该策略正在奏效,最明显的标志是特朗普宣布Selig主席计划推动Hyperliquid本土化。
HPC的策略并非直接在未经KYC的情况下向美国投资者开放Hyperliquid,而是主张将其视为中立的基础设施。如果美国公司在利用该平台时能履行现行法律下的监管职责,那么它就应当与传统DCM并列作为可选方案。例如,经纪商只要履行了KYC义务,即可将客户交易流路由至HyperCore;或者部署者可以承担起注册交易平台的角色,保留上币裁量权、市场监控以及紧急处置权。
三、合规落地实例
随着华盛顿政策游说的推进,Hyperliquid Labs已在测试网上线更新,理论上为这种合规准入提供了可能。最具代表性的例子是具有权限管理的HIP-3部署者:与Hyperliquid原生市场和现有HIP-3部署完全开放不同,这类新部署仅对白名单用户开放。这为受监管实体上线市场、执行KYC并将合规用户列入交易白名单提供了清晰路径。
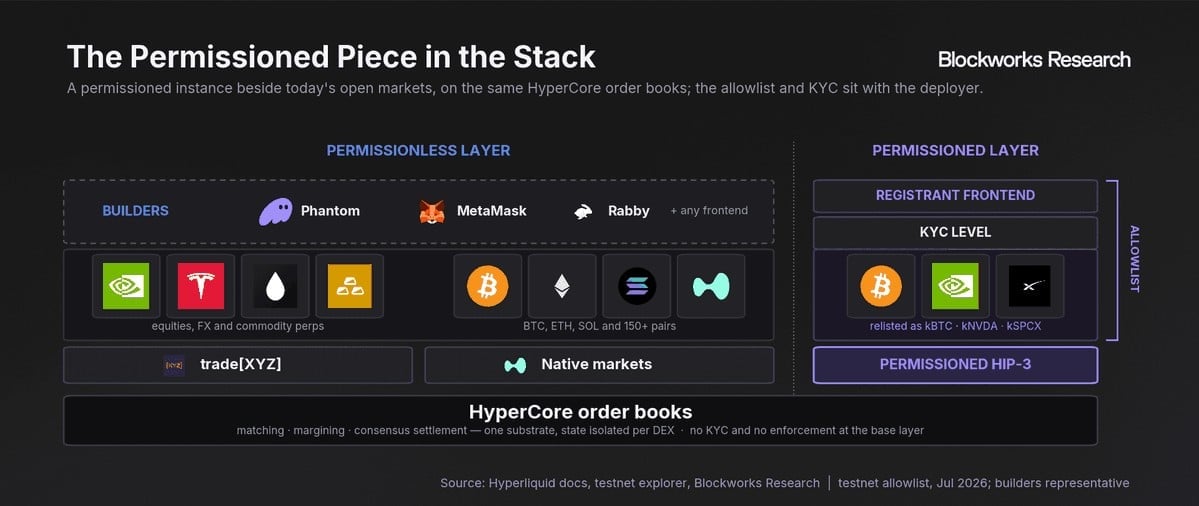
这些合规实例将体现为分散的订单簿形态,因为所有市场(如BTC和RWA市场)均需重新挂牌。然而,白名单做市商将在两个订单簿之间搭建流动性桥梁,从而消除流动性割裂,使新部署在拥有独立订单簿的同时,依然能够继承Hyperliquid的深厚流动性。这种独立订单簿模式早有先例(如早期的BN US以及如今Lighter在Robinhood Chain上的部署),但不同的是,由于Hyperliquid上的两个市场均运行在同一条L1上,共享抵押品与保证金,无需跨链或跨交易平台交互,因此流动性能够在订单簿之间无缝流转,而非被孤立封存。
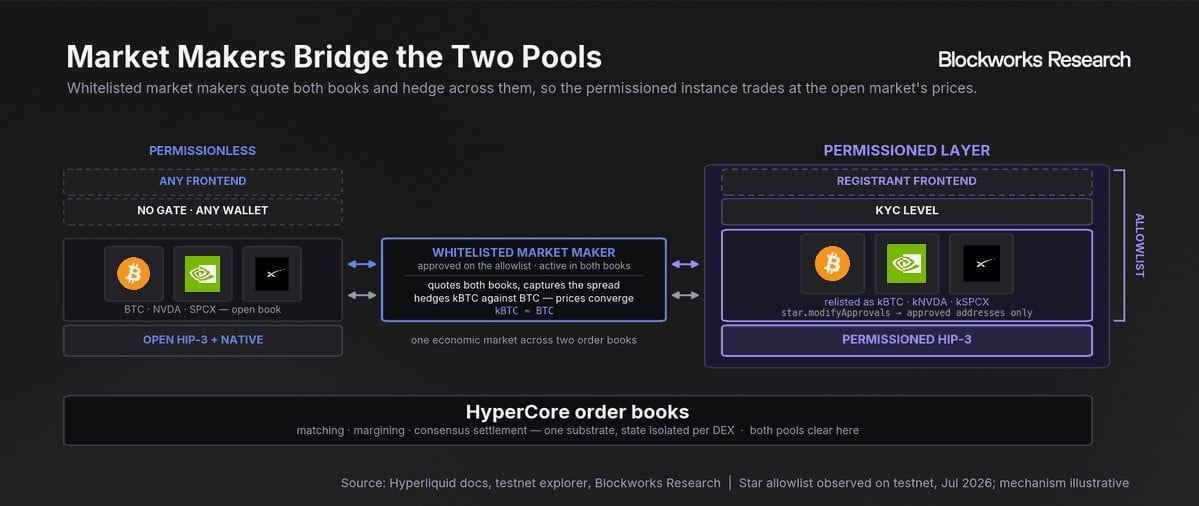
此外,这些交易平台还包含其他参数,例如有效载荷(payload)中的「PA」操作权限,允许DEX直接对用户账户执行操作:提交仅减仓订单(reduce-only)、撤单以及在DEX内部划转USDC,这与FCM对客户账户拥有的强制平仓权(close-out authority)十分相似。这些要素共同构筑了未来的演进路径:美国经纪商和机构现已拥有在HyperCore上构建合规Hyperliquid产品的工具。这是一种互补叠加的选择——Hyperliquid的原生市场依然保持无需许可,其作为中立基础设施的定位未曾改变。
四、研究观点
Hyperliquid近期在华盛顿的动作表明,以合规方式打入美国本土市场是当前首要任务。与此同时,若直接通过其原生的免KYC前端运营,在现行美国法律下显然不具备合规性。我们认为,HPC的努力指明了一条实现KYC合规准入的路径:在提供接入服务的企业完全遵守监管规定的前提下,允许使用Hyperliquid底层。随着赋能工具在测试网落地(具备许可权限的HIP-3部署者、PA账户控制权),我们预计该落地方式将为美国投资者提供参与Hyperliquid市场的合规通道,同时保持协议本身作为中立基础设施的属性。
总结
综合来看,Hyperliquid在美国的一系列政策游说与技术迭代,足以证明打通美国合规市场已经成为项目现阶段核心目标,直接开放原生免KYC版本面向美国投资者,在现有法律框架下并不具备可行性。
HPC的游说思路并非改变协议本身,而是将Hyperliquid定位为中立基础设施,由接入的美国持牌主体承接全部监管义务。测试网上线的许可型HIP‑3部署者、PA账户操作权限等技术组件,为合规落地提供技术底座。
这套模式做到新旧市场并行,原生无需许可市场继续保留,许可实例通过白名单、独立订单簿运作,同时依托同链抵押品实现流动性互通,为链上衍生品适配美国监管提供了一套可参考的实践样本。
以上就是Hyperliquid美国合规路径:许可版HIP‑3方案浮出水面的详细内容,更多关于Hyperliquid的美国合规之路的资料请关注其它相关文章!