虽然比特币支持者将其视为一项长期的价值储存手段,但退休规划往往需要截然不同的策略考量。
那么,你的退休账户中,多少比例的加密货币风险才算处于可控范围呢?
你可能会选择激进策略,通过质押获取产量,甚至宁愿出售车辆也要坚守BTC持仓。然而,这是否意味着你应该将人生的后半程全部押注于比特币之上?
包括麻省理工学院金融学教授Jonathan Parker在内的许多退休领域专家指出,在多元化退休组合中引入加密货币敞口时,存在一个最佳的平衡区间:
“是的,零。”
Parker的研究领域涵盖投资组合选择、个人理财、退休金融以及比特币分析,他对加密货币的定位展现出一种罕见的直率态度。不过,这种观点在普通民众中也颇具共鸣。
美国国家退休保障研究所近期的一项调查显示,高达77%的美国人认为在职场退休计划中引入加密货币具有较高风险。
尽管如此,近年来监管机构与投资巨头正逐步放宽限制,为退休储蓄中增加加密资产敞口开辟空间。
例如,贝莱德提出,对于能够承担相应风险的投资者而言,1%-2%的比特币配置在多元化组合中是合理的;而富达则认为,2%-5%的配置比例可能有助于优化退休结果。较小的仓位既能让投资者捕捉比特币的波动红利,又能有效限制下行风险。
然而,相较于探讨比特币是否过于冒险,一个更具哲学意味的问题浮出水面。
你是否能够在坚信比特币将成为终极稳健货币,或认定以太坊将是金融未来的同时,也承认若没有比特币,你的退休储备状况会更好?
比特币正悄然渗透进退休投资组合
Ryan Firth是默瑟街个人金融服务公司的创始人,也是一位专注于数字资产的理财规划师。他认为,比特币更适宜融入传统投资组合之中,而非作为独立的退休投资板块。他指出,BTC有可能替代部分股票敞口,而不仅仅是额外叠加在股票持仓之上。他在接受《杂志》采访时提到:
“比特币的回报潜力高于股票,但波动性更大。”
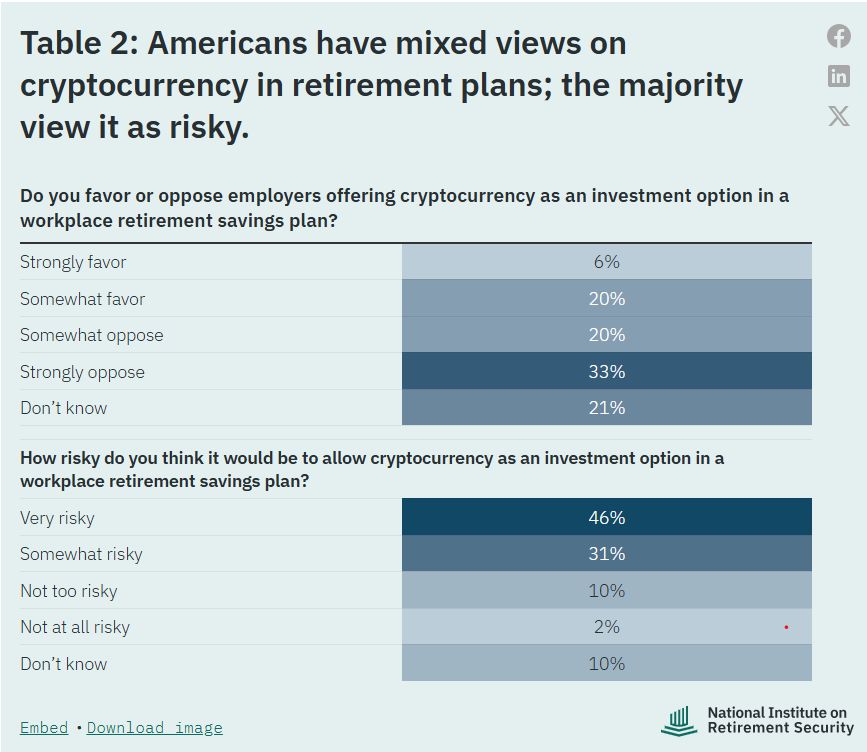
美国人对退休计划中的加密货币持不同看法。来源:国家退休保障研究所
他分享了一个通用的经验法则,即加密资产占可投资资产的比例不应超过5%,并补充道:
“保守的做法是只投资你愿意可能失去的东西。”
退休基金自身也开始建仓
普通大众或许觉得加密行业风险过高,但机构投资者却从中看到了机遇。
公开文件显示,养老基金及其他大型投资者持有受监管的现货比特币交易所交易基金(ETF),另有投资者通过与该行业紧密相关的上市公司实现了间接曝光。
例如,美国最大的公共养老基金CalPERS披露了其投资于Strategy,后者是最大的比特币国债持有者,这是其指数导向公开股权组合的一部分。
CalSTRS是最大的仅限教育者设立的养老基金。尽管它向《Magazine》表示并未直接投资加密货币,但其投资于“一些人可能会认为加密公司”,比如Coinbase,这些属于“运营加密货币交易平台的上市公司”。
关键在于,机构投资者的目的是接触加密行业的增长潜力,而非单纯将比特币作为核心退休资产。
相关文章:
你的退休投资组合拥有一项比特币不具备的功能
频繁的回撤和长达一年的熊市,使得比特币成为即将退休或已退休人员手中较为复杂的资产类别。
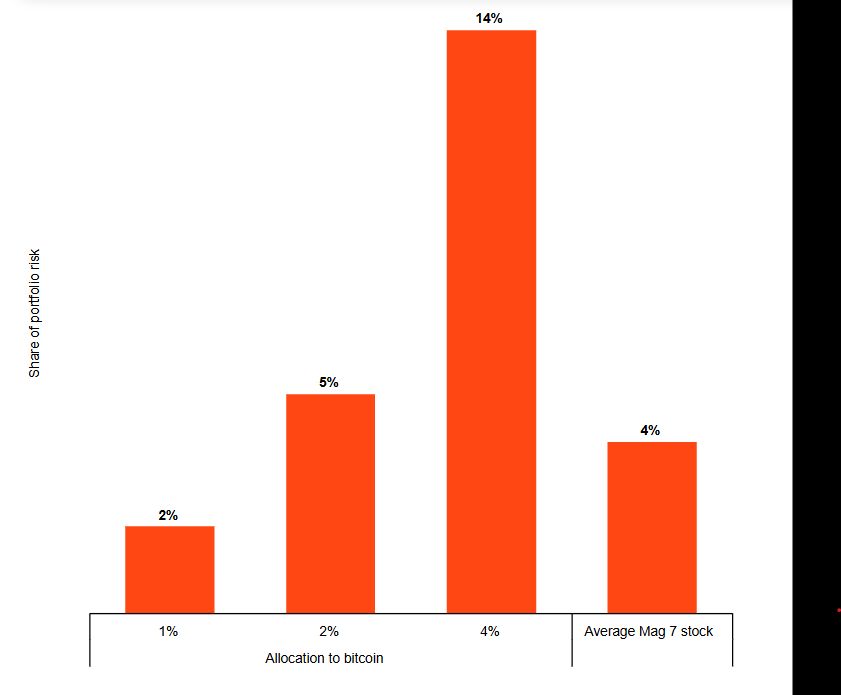
贝莱德建议最高2%的比特币配置,投资者可以承受风险。来源:贝莱德
在年轻时期,市场回撤仅仅是更大上涨趋势中的一个小插曲。然而进入退休后,当花费依赖于大幅贬值的退休储蓄时,这种损失将被无限放大。
提出广为引用的4%退休提取规则的理财规划师兼研究员Bill Bengen强调,资本保值应被视为退休投资组合的“首要任务”。
他告诉《Magazine》,尽管像比特币这样波动剧烈的资产“可能有用”,但他建议将其限制在退休投资组合的5%以内,以“帮助防止灾难发生”。
Firth指出,问题不仅在于比特币是否会复苏,更在于投资者是否有能力度过漫长的等待期:
“他们会坚持投资,避免在价格不可避免下跌时做出本能反应吗?[...]如果加密货币归零怎么办?这会如何打乱他们的计划?他们的备选方案是什么?”
如果你的投资论点错了怎么办?
即便是最坚定的比特币拥护者,也曾思考过这个问题:你的未来有多少应该依赖于某一个投资论点的正确性?
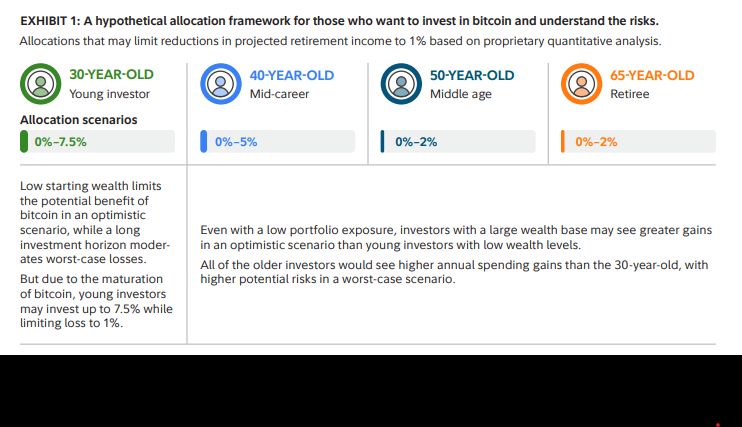
为想投资比特币的人提供的假设配置框架。来源:富达
试想一下,如果你不仅输掉了毕生心血,连退休金也受损,原因是比特币成为了量子攻击者的受害者,或者发明了比比特币更优越的技术,那该怎么办?
Bengen表示,许多人认为人工智能正处于泡沫之中。
“泡泡最终会破裂。比特币也是如此。”
这个问题适用于任何围绕高信念投资构建退休投资组合的人,因为信念本身并不能消除犯错的可能性。
Parker指出,投资者不应在退休账户中持有现金,也不应持有点对点数字现金。
“货币是用来交易的,不是投资用的。比特币也不例外。人们应投资于支付利息、票息或股息的实物资产。”
他表示,那些希望了解加密行业成败的投资者,应持有从中产生收益的公司股票或债务,而不是直接持有比特币本身。
你可以相信加密货币,而不必把退休金押在它上面
如果你的退休储蓄中没有比特币,并不意味着你对比特币长期增长的信念有所减弱。
正如Firth所建议的那样,你不必在坚信加密货币是未来与将其视为无足轻重的投机赌博之间做出非此即彼的选择:
“这不必是全有或全无的选择。”
你依然可以坚信加密货币将改变世界——而不必让你的退休生活依赖于自己判断的对错。
以上就是比特币波动巨大,是否不适合放入退休金投资组合?的详细内容,更多关于退休金押注比特币是否可行的资料请关注其它相关文章!