近期,预测市场领域出现了一种引人注目的结构性转变。
无论是币安(Binance)、Coinbase,还是盈透证券(IBKR)与Robinhood,行业头部玩家纷纷将战略重心向上游延伸,不再执着于简单复刻 Polymarket 的前端形态。
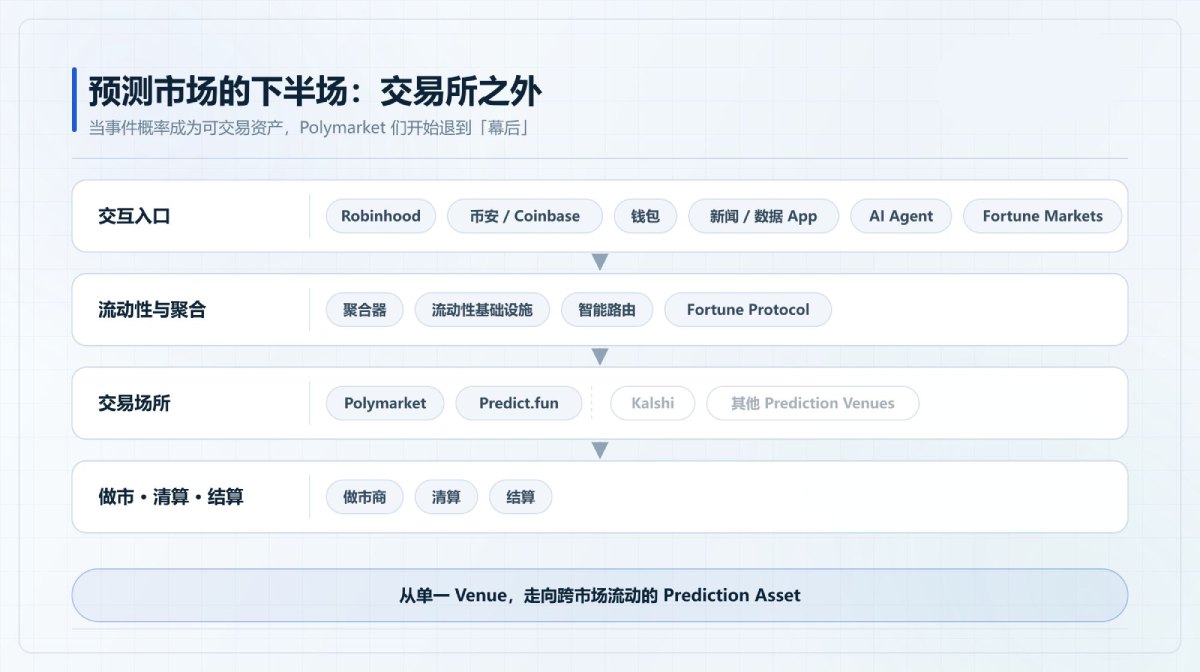
各方正在探索一种新路径:让 Polymarket、Kalshi 等平台逐渐「退居幕后」,转化为其他金融产品可直接调用的底层核心能力。
这一演进轨迹与当前股票交易的逻辑高度相似,用户通过富途、老虎或 Robinhood 点击买入 TSLA,大多数用户不会关心订单最终流向哪家 Market Maker、经过哪套清算系统。
未来,预测市场的交互体验或将重现这一景象。
前端入口可能多元化,涵盖券商App、加密钱包、新闻资讯应用乃至 AI Agent;中间层则由 Aggregator(聚合器)和 Router(路由器)构成;而真正提供市场深度、流动性及结算服务的 Polymarket、Kalshi 等机构,将日益隐身为背后的金融基础设施。
回顾 DeFi 发展历程,从 AMM(自动做市商)到聚合器、衍生品平台、专业做市商及智能执行网络,这条演化路径已有先例可循。
预测市场,似乎也正步入类似的深化阶段。
一、预测市场,开始更多走向「幕后」
过去数年,预测市场成功验证了现实世界里的「不确定性」,的确可以成为一种有价格、有流动性的交易资产。
无论是美国总统大选、世界杯等体育赛事,还是 Crypto 圈动态、宏观经济指标乃至娱乐文化事件,诸多原本仅停留在讨论层面的议题,已被 Polymarket、Kalshi 等平台封装为可买卖且产生盈亏的 Event Contract(事件合约)。
这是至关重要的一步。随着此类需求得到充分验证,头部玩家的商业策略也发生了显著偏移。
今年 4 月,币安接入 Predict.fun,借助第三方预测市场基础设施提供市场能力,自身则聚焦前端入口,允许用户在 App 内直接交易概率事件;两个月后,币安进一步开放 Prediction Markets API,使得量化策略、交易 Bot 及第三方产品能够直接调用市场数据与交易接口。
Coinbase 亦遵循类似路线,将 Prediction Markets 纳入其「Everything Exchange」生态,但在上线初期,市场流动性主要源自 Kalshi,并明确表态未来将支持更多 Prediction Market Venue(交易市场)。
在传统金融领域,IBKR 的行动更为激进。
今年 5 月,IBKR 直接将 Kalshi、CME Group 和 ForecastEx 三家 Prediction Market 整合至统一界面,用户无需分别开户,即可在同一账户中搜索事件、比较不同交易所的价格与流动性,并完成交易操作。
Robinhood 则继续向交易与清算层纵深拓展,与 Susquehanna 合作运营 Rothera,该平台承接了原 MIAXdx/LedgerX 的 CFTC 注册交易所资质与清算基础设施,并于 6 月起将部分世界杯及职业棒球 Event Contracts 路由至该关联交易所。
这些头部玩家的举措,共同指向一个核心趋势:预测市场正从一个用户需要主动前往的「目的地」,变成一种可以被其他产品调用的金融能力。
过去,若欲交易美国中期选举结果,用户需先打开 Polymarket 网站,再搜寻对应市场;但未来,它可能只是币安首页的一张事件卡片,或是 Robinhood 财经新闻旁跳动的实时概率。
用户或许根本意识不到自己正在进行预测市场交易,至于订单最终来自 Predict.fun、Kalshi、CME,还是被 Router 拆到多个市场,更是没那么重要。
这意味 Prediction Market(市场本身)日益隐形,而 Prediction Asset(预测资产)的价值愈发凸显。
一旦抵达这一阶段,行业的核心命题也随之改变——如何有效组织散落在 Polymarket、Kalshi、Predict.fun 及其他平台中的流动性?
例如,围绕美国中期选举,何处报价最优?何处深度最大?两个市场间是否存在概率套利空间?
这些问题与早期 DeFi 面临的挑战如出一辙。Uniswap 证明 Token 可在链上交易后,行业并未止步于「再造十个 Uniswap」,随后涌现出 1inch 这样的流动性聚合器、CoW Swap 这样的智能执行网络、Hyperliquid 这样的衍生品基础设施,以及围绕它们生长起来的做市商和量化交易系统。
预测市场也正逐步迈向相似的发展节点。
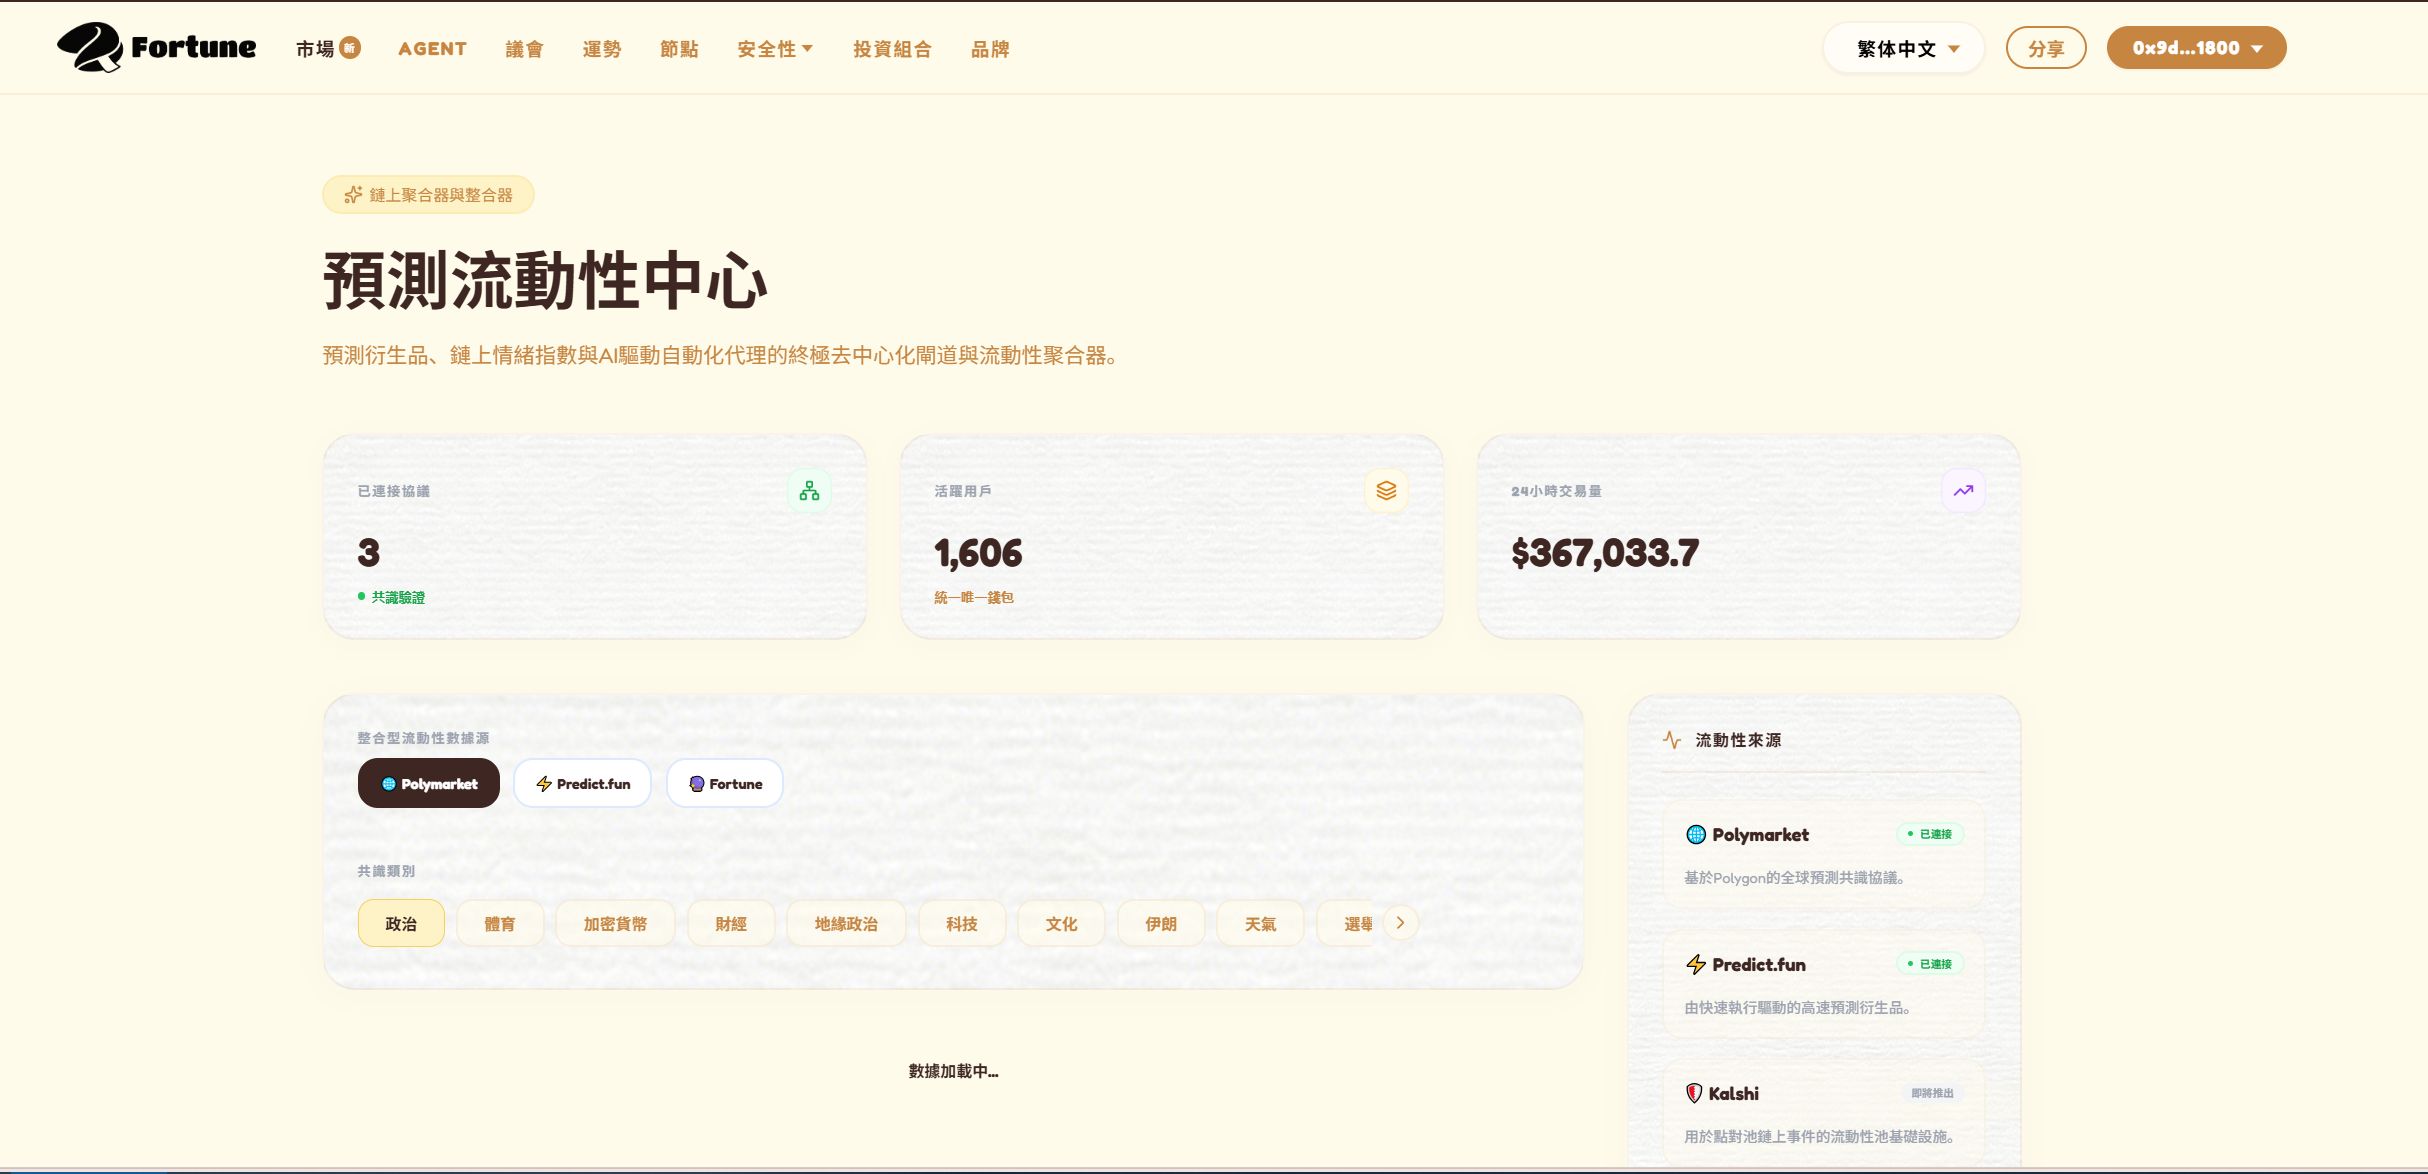
Fortune 便是这一趋势下的典型早期案例。截至今年 8 月,该项目已完成 Seed、Pre-A 等多轮融资,累计金额超 400 万美元,资金主要用于 Fortune Agent 升级、接入更多预测市场,以及扩展流动性和相关基础设施建设。
Fortune 旨在切入「The Liquidity Infrastructure for Prediction Markets」(预测市场流动性基础设施)这一层级,近日更进一步接入了 Polymarket 的流动性,将其与此前支持的 Predict.fun 共同整合进 Fortune Markets 统一入口。
用户现可在单一入口中查看不同来源的市场、交易量、流动性及隐含概率,无需在不同 Prediction Market 之间频繁切换。
尽管目前仅为早期形态,但这已清晰透露出 Fortune 的战略意图——把原本彼此割裂的 Prediction Markets,逐渐抽象成一个统一的流动性层。
二、不只是「预测市场版 1inch」,还能做什么?
然而,若因此将 Fortune 等新玩家简单定义为「预测市场版 1inch」,则显得刻舟求剑。
预测市场未必会完全照搬 DeFi 的发展路径。Fortune 这类新玩家,主要是在尝试把视角从 Prediction Market 转向 Prediction Asset。
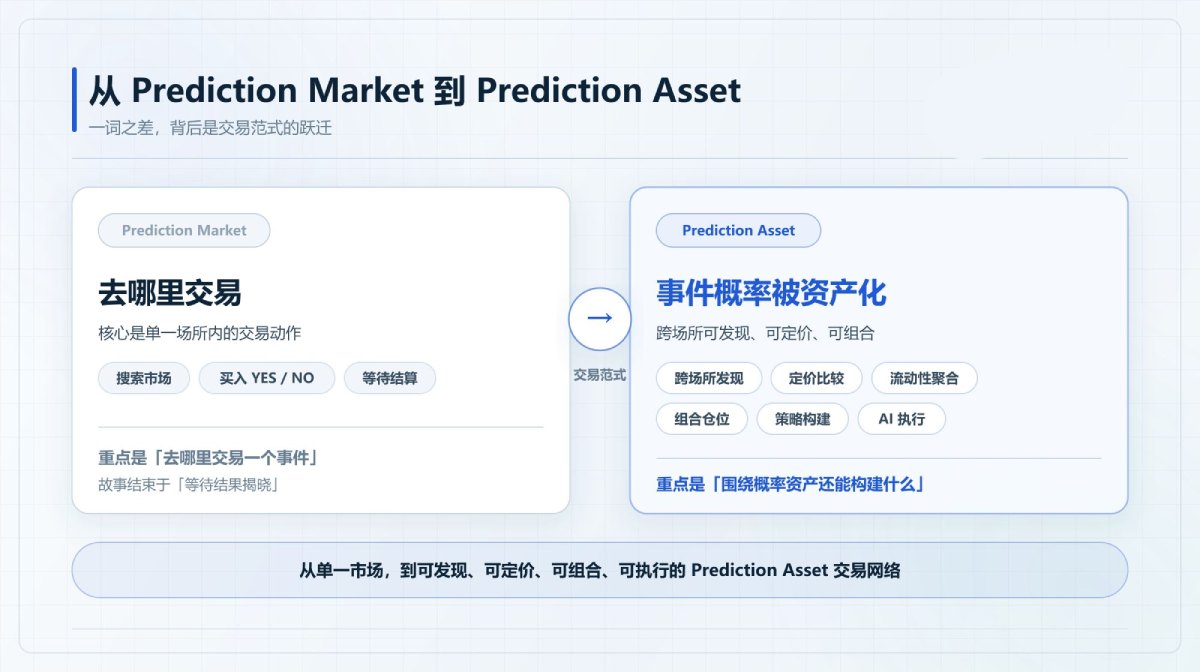
看似仅一词之差,背后逻辑却截然不同:Market 关注的是「去哪里交易」,Asset 关注的则是「究竟在交易什么,以及围绕它还能构建什么」。
正如 BTC 不属于 Binance,特斯拉也不只 Robinhood 能交易,美股并非只有现货买卖,Crypto 也不局限于 Spot,一旦 Prediction Assets 可以跨不同市场被寻找、定价、组合与交易,市场之上的基础设施才真正有机会形成。
以 Fortune 为例,新玩家们试图搭建的体系大致可分为几个相互关联的层次。
1.把分散的 Prediction Assets 先「放在一起」
众所周知,当前的预测市场仍处于高度分散状态。
同类事件可能同时存在于 Polymarket、Predict.fun 等多个平台,各平台拥有独立的市场结构、流动性池及定价机制。
早在今年 4 月,Fortune 原生 Prediction Market 即已上线;至 8 月,又进一步接入 Polymarket CLOB v2,与此前支持的 Predict.fun 一同纳入 Fortune Markets 统一入口。
用户现在可直接在 Fortune Markets 浏览来自不同流动性源的事件市场,并在建立仓位前比较各自的流动性、成交量和隐含概率。
新版交易流程引入了 Outcome Selection、Position Preview 和 Portfolio 等功能,将市场发现、仓位建立及后续管理串联成完整闭环。
过去,用户若想交易同一类政治、体育或 Crypto 事件,需分别登录多个平台搜索并自行比对价格深度;如今,Fortune Markets 将此过程简化为「发现事件 → 比较不同平台 → 选择价格与流动性 → 建立仓位 → 统一管理」。
理论上,预测市场的聚合复杂度远超普通 DEX Aggregator。
1 ETH 在 Uniswap 和 Curve 中始终是同一资产,但两个看似相似的预测市场,可能因截止时间、事件定义、判定条件或结算规则的细微差异,成为截然不同的资产。
从这个维度看,Fortune 的首要任务并非创造更多市场,而是将散落在不同平台的 Prediction Assets,整合为更易搜索、比较和交易的资产池。
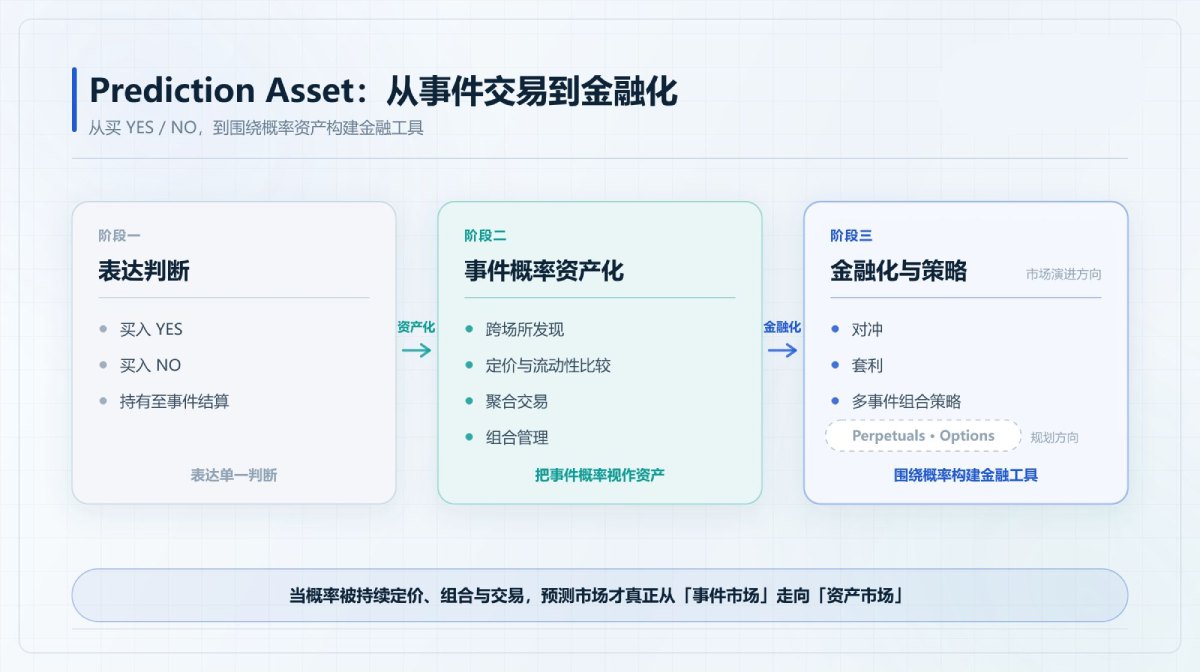
2.从「买 YES / NO」,走向更完整的金融产品
一旦资产实现互联,下一步的需求自然发生演变。
当前预测市场的主流交易方式仍是:看好某结果则买 YES,不看好则买 NO,静待事件结算。
这类似于 Crypto 早期仅有 Spot 交易的阶段。
但若 Prediction Assets 最终发展为规模庞大的资产类别,交易需求理论上不会永远局限于二元下注。当底层资产规模足够大,市场通常都会继续长出杠杆、期权、组合、对冲和结构化产品。
这正是 Fortune 将 Prediction Derivatives 纳入整体产品方向的原因,其旨在将 Event Contract 从一份「等待最终答案」的二元合约,转化为可组合、可管理及策略化使用的 Prediction Asset。
这一步至关重要。
因为一个资产类别的成熟标志,往往不在于现货市场的热闹程度,而在于其周围能否形成丰富的金融结构。
BTC 从现货延伸至 Perpetual、Options 及结构化产品后,才构建起今日完整的交易体系;股票市场同样拥有期货、期权、ETF 及各类组合工具。
Fortune 所押注的,正是 Prediction Asset 将经历类似的金融化进程。
但这引发了另一个问题:如果未来用户面对的不再是几个市场,而是几百、几千个 Prediction Assets,甚至不同的组合和策略,人还有没有能力自己完成全部研究与执行?
这正是 Fortune AI Agent 真正发挥价值的场景。
3.让 AI 直接进入交易链路
实事求是地讲,预测市场可能是 AI Agent 最容易理解的金融应用场景之一。
因其天然存在一条清晰的传导链:现实世界发生变化 → 新信息出现 → 事件概率改变 → 市场重新定价 → 产生交易机会。
传统交易需手动完成全过程,包括阅读新闻、浏览社交媒体、分析情绪,判断消息对事件概率的影响,最后找到对应市场、比价、确定仓位并执行。
Fortune Agent 旨在压缩这条链路。
目前已上线的 Trading Agent 被设计为 Multi-Agent System,持续从 News、Sentiment 和 Arbitrage 三类信号中寻找机会,进而验证条件。用户连接钱包后,可自行设定单次交易金额、风险等级,以及是否启用 Automated Trading。
深入剖析 Fortune 后续对 Agent 的描述,涵盖 24/7 Market Intelligence、Structured Decision-making、Risk Management 和 Execution,这与前面的 Fortune Markets 结合后,整套产品逻辑得以贯通。
例如,当宏观事件突然出现新的政策信号:
Agent 首先捕捉信息并评估其可能改变某项事件的真实概率;随后 Fortune Markets 可同时提供来自不同 Venue 的相关 Prediction Assets、价格和流动性;若市场报价尚未充分反映新信息,Agent 将进一步寻找更优的交易机会与执行路径。
此时,Fortune 的目标已超越「AI 预测器」,更接近于将信息层、资产层、流动性层与执行层无缝衔接。
最外层还有一层负责冷启动网络的 Incentive Layer。Fortune 已建立以 F Points 为核心的激励体系,包含 Daily Check-in 和邀请机制;用户邀请其他参与者后,可获得其 F 收益的 10%。
看似是传统的 Web3 Points、NFT 与 Referral 玩法,但置于整个产品架构中,它解决的是一个现实问题:
新的 Prediction Asset 网络,其早期的流动性、交易用户和生态参与者从何而来?
更多用户参与带来更高交易量和流动性;更深度的流动性改善成交体验,进而吸引更多用户和策略进入;随着 Agent 和更多金融产品的加入,交易频率与策略复杂度也将提升。
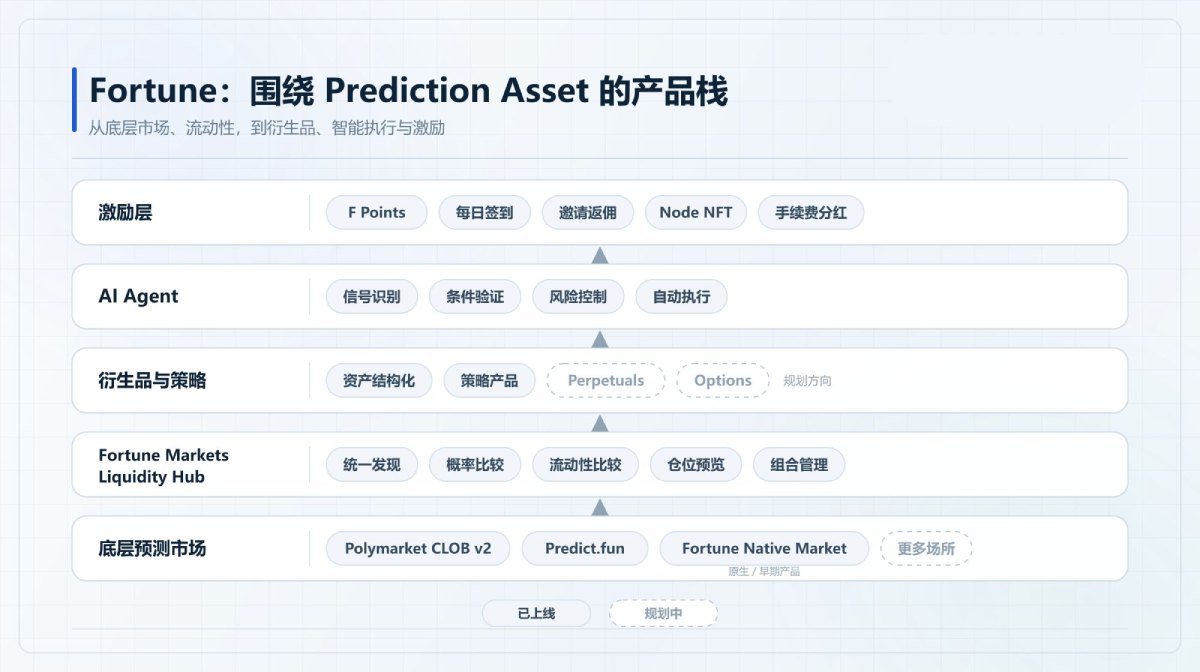
因此,纵观 Fortune 的全貌,它试图构建的并非孤立功能,而是一条相对完整的链路:
- Prediction Markets 提供底层事件资产;
- Fortune Markets 负责把资产与流动性连接起来;
- Prediction Derivatives 扩展资产的金融表达方式;
- Fortune Agent 负责信息处理与交易执行;
- Incentive Layer 再为整个网络提供早期增长动力;
因此,若非要给 Fortune 一个定位,它既非单纯的 Prediction Market,也非「预测市场版 1inch」。
更准确地说,它致力于构建一套围绕 Prediction Assets 的交易与执行基础设施。
三、当「概率」真正成为一种资产
当然,Fortune 能否真正实现这一路线图,目前尚难定论。
作为一个早期项目,虽然 Polymarket 的流动性接入与 Agent 已初见成效,但统一订单路由、成熟的 Prediction Derivatives 以及足够深的跨市场流动性网络,距离最终形态仍有差距。
但若将视野拉回整个行业,Fortune 押注的方向并非孤例。Apex 已开始通过 API 将 Kalshi 的 Event Contracts 接入券商基础设施;Paradigm 也在开发面向专业交易者的 Prediction Market Terminal,并研究内部做市与 Prediction Market Index。
预测市场越来越像一个真正的金融市场,那真正的金融市场,一定不会只有交易所。
接下来,至少有三层变化值得密切关注。
1.从 Bet 到 Portfolio,高度金融化
如今许多人初次接触 Prediction Market,仍将其理解为「我赌某件事会不会发生」。
但对于成熟交易者而言,其实可构建一连串表达完整观点的资产组合。
例如,当交易者预判美国通胀重燃、Fed 转鹰时,未必仅交易「下次 FOMC 是否加息」,完全可围绕「Fed 是否维持更高利率」「BTC 年底是否突破特定价位」「美国是否避免衰退」等不同事件建立仓位。
这些单独来看均为 Event Contract,组合在一起,却可以表达一套完整的 Higher for Longer 宏观 Thesis。
若此阶段真的到来,Portfolio Management、Correlation、Hedging 和 Risk Management 将自然跟进。届时,若 Fortune 等项目能真正补齐 Derivatives 与组合层,其价值将远超帮助用户「少开几个网页」。
2.从单一市场交易,到跨市场聚合执行
这一点易于理解:市场越大,单个平台的重要性反而可能下降。
Crypto 最终未形成「一个交易所承载所有流动性」的格局,Prediction Market 大概率也不会例外。
不同的监管体系、用户群体、做市商、事件类别和地域因素,将长期导致市场分割,而市场分割,本身就是基础设施的机会,毕竟套利者需要价差,做市商需要订单流,机构需要深度,普通用户追求最佳成交价,Agent 则需要足够多的扫描和执行 Venue。
因此,Prediction Market 走向成熟后,交易入口可能愈发「隐形」,例如在券商 App 中看到一条新闻:「Fed 下月调整利率概率:72%」
旁边一个按钮即可买入,至于背后订单是来自 Polymarket、Kalshi,还是被 Router 拆分至三个市场完成,并不重要。
这才是 API 化可能带来的真正变革。
3.从 Human Trader,到 AI Trader
我始终认为,预测市场可能会成为 AI Agent 最天然的金融应用场景之一。
因为其本质即是「信息 → 概率 → 价格 → 交易」,而这恰恰是 AI 最擅长介入的链路。
如果说 Crypto 为 AI Agent 提供了一个无需银行账户、可 24 小时直接控制资产的金融系统,那么 Prediction Market 则进一步赋予了它直接交易「认知」的市场。
AI 的核心能力之一是处理信息,而 Prediction Market 的核心资产,正是信息压缩后形成的概率。
二者天生契合。
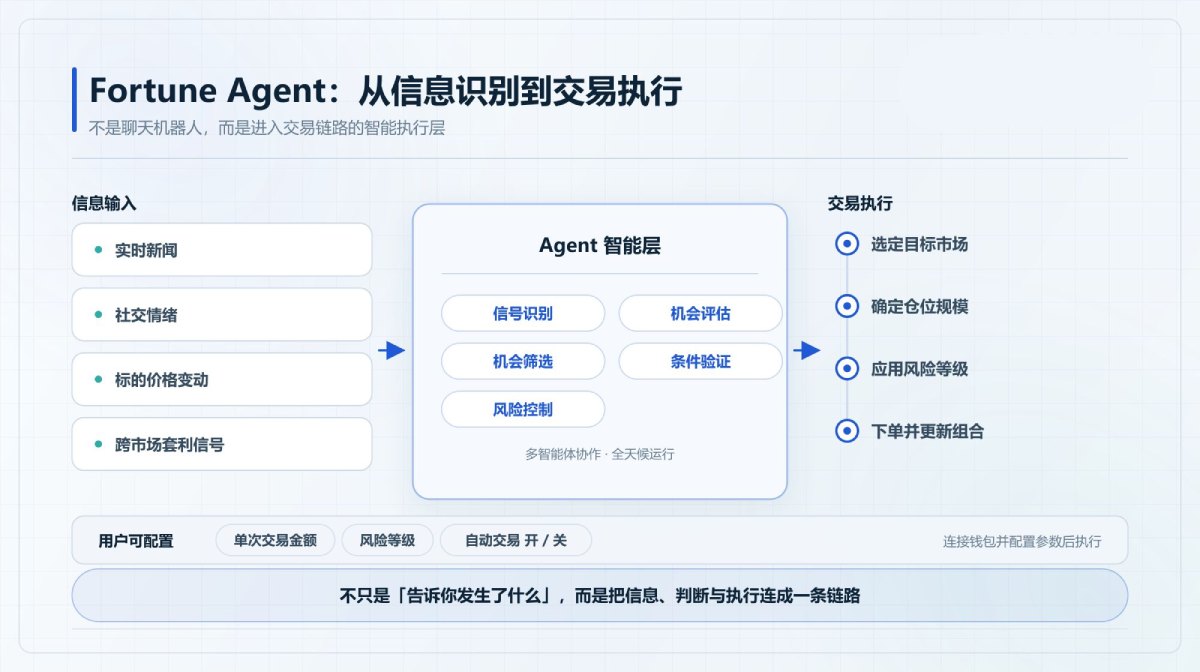
我们可以设想,未来一个 Agent 可同时监听新闻、社交媒体、宏观数据、链上数据、公司公告、体育赛事、政策文件等,不断重构其概率模型。
当市场价格与模型产生显著偏离时,直接下单,此时 Prediction Market 的速度范式也将改变。
过去 Alpha 可能源于我比别人更早看到一条新闻,未来则可能转变为:我的 Agent 比你的 Agent 更快理解这条新闻意味着什么;甚至下一阶段,谁能够在更多 Venue 之间,更快把认知优势转化成成交。
于是,信息优势、模型优势和执行优势,将逐渐融合为同一件事。
这可能才是所谓 AI × Prediction Market 真正有趣的所在。当然,所有这些想象成立之前,还有几个现实问题亟待解决。
- 首先是流动性,没有足够深的盘口,再先进的 Router 和衍生品都毫无意义;
- 其次是 Resolution,预测市场最终仍需一套可信、明确且争议极少的结算机制;
- 再往后则是监管,Event Contract 究竟属于衍生品、博彩,还是新型金融工具,不同地区答案迥异;
- 最后是 Agent 本身,AI 虽能处理海量信息,但「能够总结新闻」与「能够稳定产生 Alpha」之间,仍有漫长距离;
这些问题不会因市场增长而自动消失。
相反,只有当这些基础设施逐步完善,Prediction Assets 才可能真正从新鲜的交易品类,蜕变为成熟的资产类别。
写在最后
客观而言,从 2024 年美国总统大选到 2026 年世界杯,Polymarket、Kalshi 已完成了预测市场最艰难的首轮用户教育:
现实世界的诸多不确定性,是真的可以被交易。
但这仅是上半场。纵观几乎所有金融市场发展史,证明一种资产能被交易,从来不是故事的终点。
当参与者、资产、平台日益增多后,决定市场成熟度的,往往是交易所之外那些不那么光鲜的环节,譬如流动性、做市、路由、衍生品、风险管理、组合策略,以及更自由、自动化的执行。
DeFi 已走过一遍,预测市场很可能也正在踏上相似之路。
因此,今日重新审视 Fortune 等新玩家,真正值得关注的是:当越来越多「概率」真正成为资产后,我们该如何更高效地交易它们?
它需要更深的流动性,更丰富的金融工具,更高效的执行,以及能够 24 小时理解现实世界、不断重新计算概率的 AI Agent。
而这,或许才是 Prediction Market 从「市场」走向 Prediction Assets 之后,真正的下半场。