近期,拥有OpenAI及Anthropic预训练工作背景的Jacob Coxon宣布离职,并公开倡议主要AI实验室协同减缓模型能力的迭代速度。对此,Anthropic对齐科学负责人Evan Hubinger予以回应,他认同Coxon对潜在风险的核心判断,并将未来十年内AI引发人类灭绝的概率评估为超过10%。
这一争论正推动“AI减速”话题由伦理范畴向资本市场延伸:倘若前沿实验室确实放慢研发步伐,过去几年持续上调的AI资本开支(CapEx)是否会迎来转折点?那些依托AI叙事享受估值溢价的科技巨头,是否面临重新定价的压力?
Beta to Alpha作者Saket Mehrotra在《The bottleneck isn't the model. It never was.》一文中指出,实验室对AI风险的担忧,与基础设施投资降温并非同一概念。只要企业仍畏惧在竞争中落后,安全焦虑便可能继续驱动算力投入;与此同时,产业瓶颈已从GPU、HBM及先进封装,逐步转移至电力供应与电网设施。
这并不代表AI减速对市场毫无影响。更确切地说,其影响程度取决于减速发生的具体层级:若仅是延长安全测试周期或延缓模型发布,CapEx未必随之缩减;但若政府直接对训练集群、芯片供应或数据中心用电实施限制,整个投资框架才可能发生根本性逆转。
以下是原文编译内容:
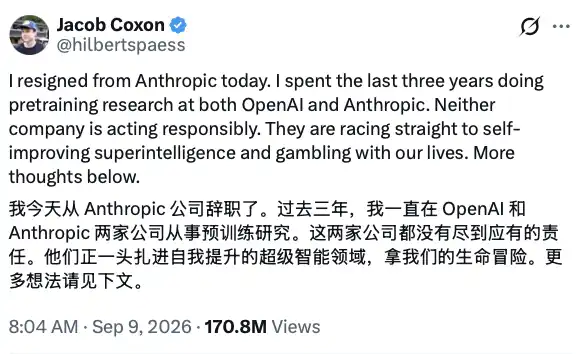
Jacob Coxon 在 X 上发布离职声明,呼吁前沿 AI 实验室协调放缓能力竞赛
Jacob Coxon的离职,再次将前沿AI的风险置于聚光灯下。
Coxon指出,OpenAI与Anthropic正在竞相开发具备自我改进能力的超级智能,却未采取足够负责任的安全措施。这一观点并非孤立的外部批评。Anthropic对齐科学负责人Evan Hubinger随后公开表态,支持Coxon的主要判断,并估计未来十年AI导致人类灭绝的概率超过10%。相关言论也获得了WIRED等主流媒体的报道。
然而对于投资者而言,一个更为直接的问题是:当前沿实验室开始探讨减速时,科技公司的AI资本开支是否也会相应减少?
Mehrotra认为,至少在现阶段,两者之间不能简单划等号。AI安全争议主要集中在模型和实验室治理层面,而本轮CapEx周期的约束条件已逐渐下沉至芯片、封装、电力及数据中心等物理基础设施领域。
越担心输掉竞赛,实验室越难主动减速
根据Coxon的描述,前沿实验室并非缺乏风险意识。真正的困境在于,没有任何一家实验室愿意率先减速。
背后的博弈逻辑十分清晰:若某家实验室选择减速,其他安全意识较弱的竞争对手可能率先开发出更强大的模型。与其让不够谨慎的对手抢先突破,不如持续投入资源,确保自身领先地位,并争取以更安全的方式控制技术。
在作者看来,这种思维模式难以转化为资本开支的收缩,反而可能加剧军备竞赛。实验室越坚信自己身处一场决定性的技术竞争中,就越难削减在GPU采购、训练集群及数据中心方面的投入。
因此,安全焦虑与CapEx增长可以并存。甚至可能形成一种自我强化的循环:实验室既担心AI能力提升过快,又因惧怕落后于对手而增加投入,从而进一步加速能力竞赛。
这是作者对行业博弈结构的解读,而非已获公司资本开支计划证实的结果。要验证这一逻辑是否成立,仍需观察主要云厂商和AI实验室是否开始调整实际的采购和建设计划。
模型减速,不等于基础设施周期结束
Mehrotra的第二点判断是,AI产业的核心瓶颈经历了多次迁移,且每一次迁移都提升了资本密集度。
起初,限制模型训练的是GPU供应和芯片配额;随后,瓶颈转向HBM高带宽内存和先进封装;如今,电力供应、电网接入及数据中心建设已成为更难迅速解决的制约因素。
芯片和封装产能可通过扩充生产线来缓解,但电力问题通常涉及新建或重启发电设施、增加燃气轮机与变压器产能,以及升级输电和并网系统。此类项目投资规模巨大,建设周期漫长,无法通过软件升级一次性解决。
因此,即便前沿模型的发布频率下降,已签订的芯片订单、电力采购协议和数据中心建设项目未必立即终止。模型研发与基础设施建设之间存在时间滞后,CapEx通常不会随舆论或研发节奏同步转向。
同时,减速也不意味着算力需求的自然消退。更长的安全测试、更复杂的推理过程,以及存量模型在企业端和消费端的部署,仍可能消耗大量计算资源。
作者据此认为,投资者不应仅聚焦于社交媒体上争论最激烈的模型层,而应寻找未来18个月内形成的新瓶颈。依此框架,目前更值得关注的稀缺资源已由“模型智能”逐渐转向电力及其配套基础设施。
AI 科技股可能从普涨转向分化
如果模型减速不等于CapEx停止,其对科技股的影响就不会是简单的全面利空,而更可能体现为产业链的重新定价。
首先,依赖前沿模型持续跃升、产品快速变现的公司,可能更易受冲击。一旦模型迭代放缓,市场对收入增速、商业化节奏及估值倍数的假设可能需要调整。
其次,掌握GPU、网络设备、供配电、制冷及数据中心资源的企业,订单逻辑未必同步恶化。只要云厂商仍在扩建基础设施,或算力瓶颈继续向电力环节迁移,相关投资就可能保持较强的惯性。
第三,市场需区分训练与推理。即使实验室协调限制超大规模前沿训练,存量模型的推理需求、企业部署及AI应用的普及仍可能推动算力消耗。届时,CapEx可能发生结构性变化,而非断崖式收缩。
这意味着,AI减速首先改变的可能是整个科技行业的增长方向,而非不同资产共享同一套AI估值逻辑的局面。过去,模型公司、云厂商、半导体企业及电力基础设施供应商均能从AI叙事中获得溢价;若模型能力竞赛放缓,市场可能开始更严格地区分技术领先、商业化能力及订单兑现能力。
真正改变 CapEx 逻辑的变量是监管
Mehrotra认为,真正可能打断本轮AI资本开支周期的,并非又一次供应链短缺,而是政府从系统外部设置硬性限制。
GPU、HBM、电力和变压器的不足,本质上仍是可通过增加投资缓解的瓶颈。它们可能推迟数据中心上线,但也会引导资本流向新的稀缺环节。
监管则截然不同。如果政府直接限制高端芯片采购、训练集群规模、模型训练所需算力或数据中心用电,企业将难以仅靠增加投资突破约束。在此情景下,云厂商的CapEx预期、基础设施订单及AI相关科技股估值才可能同时面临下调。
不过,原文将这种情况视为低概率尾部风险,而非基准情景。该判断同样需要持续验证,不能被理解为监管风险已得到排除。随着AI实验室内部担忧的公开化,外部政策压力仍可能上升。
接下来,市场真正需要观察的不是“AI减速”这一笼统口号,而是三个更具体的信号:前沿实验室是否将减速写入正式研发计划,主要云厂商是否削减数据中心订单,以及监管是否开始直接触及芯片、算力与能源供给。
Coxon的离职证明,前沿AI的安全争议已从外部批评进入实验室内部。但从研究人员表达担忧,到科技公司实际削减资本开支,中间仍隔着竞争压力、建设惯性与基础设施短缺等多个环节。
AI减速未必立即终结CapEx周期,但它可能终结所有AI资产共享同一套上涨逻辑的阶段。