从资产数字化的落地实践,到现实消费场景的支付渗透,稳定币与 RWA 正携手搭建下一代金融底座。其中,RWA 负责将房产、债券等现实资产映射至区块链,赋予其可编程性与全球流通能力;稳定币则扮演高效结算媒介的角色。两者深度配合,打通了资产确权、流转及支付的全链条,旨在打破传统金融体系的壁垒。随着链上世界与现实边界的逐渐消融,一套全新的金融基础设施正在成型。
回顾过去几年,RWA 和稳定币无疑是加密行业中最具宏大叙事色彩的赛道。
一方面,美债、股票、基金乃至私人信贷等现实资产被搬上链,获得了前所未有的流动性与组合能力;另一方面,美元、欧元等法币被转化为可 7×24 小时不间断流转的链上现金。
这套叙事虽已存在许久,甚至可能引发部分审美疲劳,但若将近期传统金融机构与加密平台的动作串联起来观察,会发现它们已不再是孤立的实验点,而是相互咬合,拼凑出一条完整的金融价值链(延伸阅读《从「投机资产」到「下一代金融底层」,Crypto 正长出一套新的 TradFi 世界?》)。
一、RWA 下半场:超越单纯的 "Token化"
在早期讨论中,RWA 的逻辑相对直接,即把现实资产转化为代币。
例如,原本存储在传统金融账户中的美债基金份额被做成 Token;原本需通过基金、仓单或经纪商交易的黄金,现在可以生成链上的数字凭证。
这确实实现了资产的 "数字化表达",但在复杂的现实金融体系中,仅靠 Token 无法通行。
如果一只股票的代币映射缺乏真实的股东权利,且脱离了监管框架和现有的交易结算规则,传统机构绝不会轻易介入。
必须解决诸如底层资产托管方、公司分红发放机制、过户记账主体以及盘后交割流程等一系列看似枯燥却至关重要的制度性问题。
因此,NYSE 近期的举措值得重点关注。
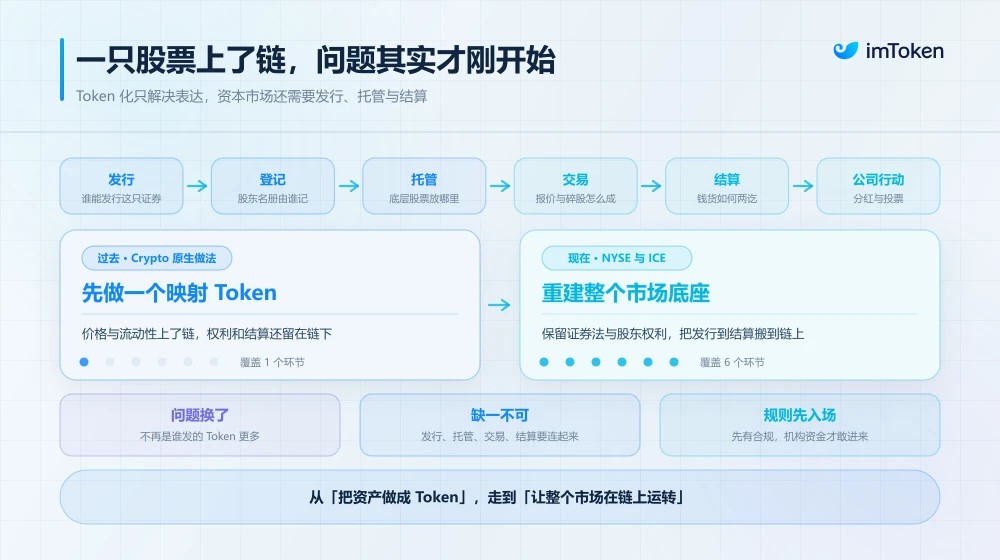
今年 1 月,NYSE 宣布开发自有代币化证券平台。根据公开方案,其目标并非简单发行几个 "股票映射 Token",而是致力于让代币化股票真正具备传统证券的股东权利,同时支持 7×24 小时交易、碎股交易、即时结算以及稳定币资金交割。
随后,NYSE 又陆续引入 Securitize 和 tZERO,围绕数字过户代理、Broker-Dealer(券商经销商)、证券登记和链上结算等领域继续完善基础设施。这与过去 Crypto 原生平台自行发行一个代币化 Stock 的逻辑截然不同。
传统金融试图解决的难题是:如何在保留证券法规范、投资者权利及现有市场规则的前提下,将区块链转变为证券市场的新兴技术底座。
与此同时,Crypto 平台也在反向靠拢传统金融体系。
头部交易平台相继推出美股、ETF 乃至期权交易产品。过去用户需在加密交易所购买 BTC,在证券账户投资英伟达,再另设账户交易黄金,如今越来越多的加密平台正试图将这些资产整合进统一的账户与资金体系中。
以 Bitfinex Securities 为例,其近期上线的五款产品允许合格投资者通过 Token 化证券获取 Strategy、Metaplanet 等上市公司的经济敞口,并支持使用美元、USDT 和 BTC 进行交易。
归根结底,RWA 的竞争焦点已从 "谁能把资产做成 Token",升级为 "谁能建立一套涵盖发行、交易、托管、结算及持续运行的成熟链上资本市场"。
而当竞争推进至结算环节,稳定币便成为不可或缺的下一块拼图。
二、资产上链之后:稳定币崛起为 "现金层"
当资产得以上链后,随之而来的核心问题是:用什么货币进行结账?
在过去相当长的一段时间里,稳定币更像是加密赌场内的 "法币替代品"。用户购买 USDT/USDC 主要为了在交易所炒币,资金流转几乎局限于行业内部闭环。
然而,当资产端开始实现 24 小时全天候运转时,传统银行系统的短板便暴露无遗。
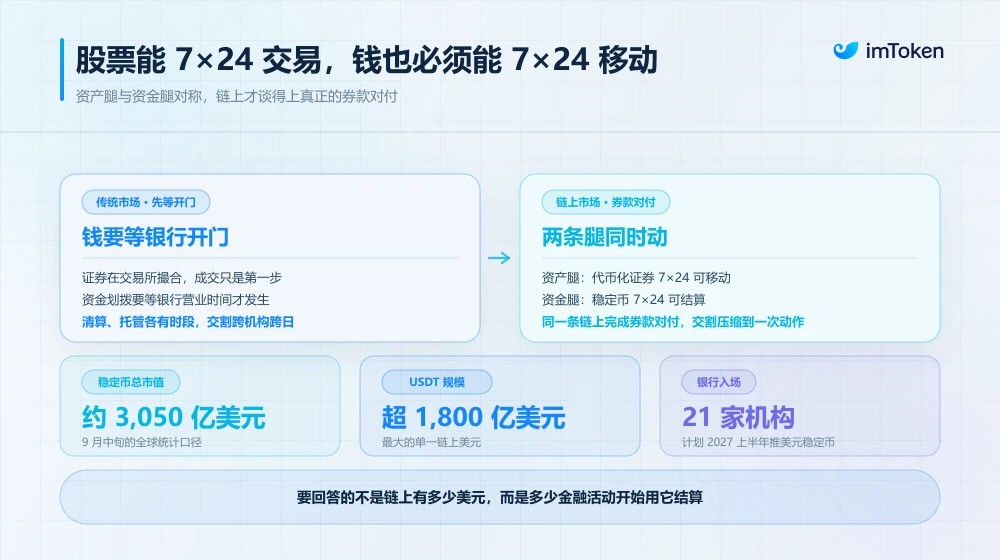
传统证券市场为何周末休市?很大程度上是因为背后的银行、托管行、清算所和资金系统均有各自的营业时间限制。
这正是稳定币必须承担关键角色的原因。
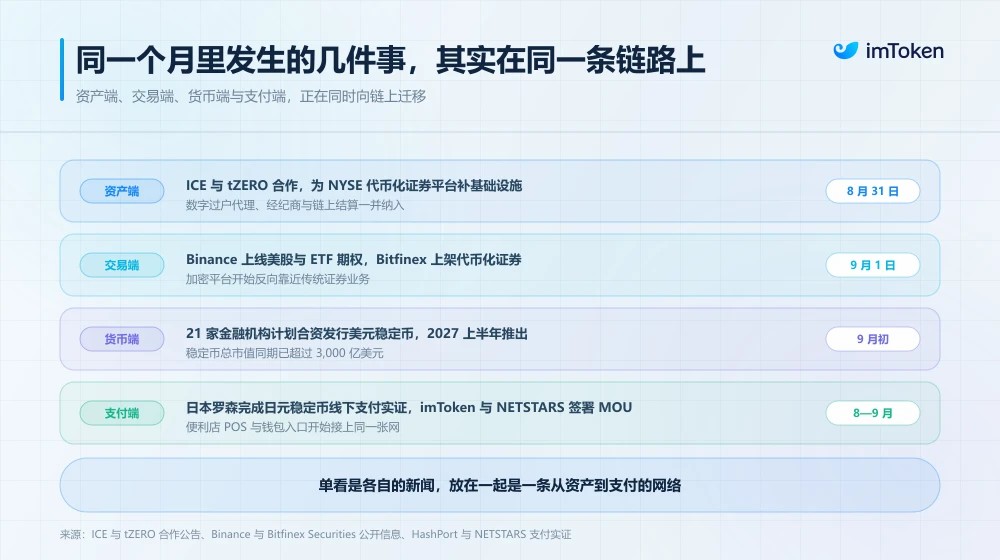
9 月初,包括 Goldman Sachs、Bank of America、Citi、Deutsche Bank 在内的 21 家金融机构宣布,计划联合组建一家公司,并于 2027 年上半年推出美元稳定币,未来还可能扩展至欧元等其他 G7 货币。
这标志着稳定币发行竞争正从 Crypto 公司内部博弈,延伸至银行体系本身。Circle CEO Jeremy Allaire 曾用一个生动的类比描述当前市场:当前的链上金融和稳定币,大概相当于 2002 年的互联网。
其核心含义并非指稳定币规模会简单倍增,而是基础设施已跨越临界点——技术趋于成熟、监管逐步接纳、机构具备了大规模接入的条件。
Circle 在最新报告中也明确将稳定币定义为正在融入受监管金融体系的产品,而非独立于银行体系之外的 Crypto 资产,这也解释了为何 RWA 与稳定币日益难以割裂讨论。
假设未来美国股票能真正实现在链上 24 小时交易,那么仅将 "股票" Token 化并未彻底解决传统市场的痛点。稳定币提供的恰恰是一种与证券 Token 对称的资金形态,既然资产可以 7×24 小时移动,资金也应当具备同等的流动性。
一边是 Tokenized Securities(代币化证券),一边是 Stablecoin Cash Leg(稳定币现金腿),中间通过区块链实现近乎实时的 Delivery versus Payment(DVP,券款对付)。过去需要多个机构、多个账户甚至数日才能完成的证券交割流程,有望压缩至同一系统中完成。
从这个视角看,当证券、基金、债券及其他 RWA 陆续上链后,稳定币有望从 Crypto 市场的计价货币,进一步升格为整个链上资本市场的 "现金层"。
这也是监管重要性日益凸显的原因。
某种程度上,监管并非稳定币扩张的对立面,恰恰是在监管边界逐渐清晰之后,稳定币才真正有可能从 Crypto 原生资产,迈入更大规模的金融体系。
三、稳定币走出交易所:最后一公里连接现实世界
不过,即便完成了资产上链、合规发行和链上结算,稳定币距离真正成为日常使用的 "货币",仍差最后一步:在现实生活中花出去。
近期日本市场的动作颇具代表性。
8 月份,HashPort 与罗森便利店在东京高轮 Gateway City 门店成功跑通了一次线下日元稳定币支付。顾客掏出钱包付款,商户端直接对接便利店现有的 POS 终端。整个过程不再仅仅是 Web3 活动现场摆放二维码让两个钱包互转,而是尝试让稳定币真正嵌入普通零售系统。
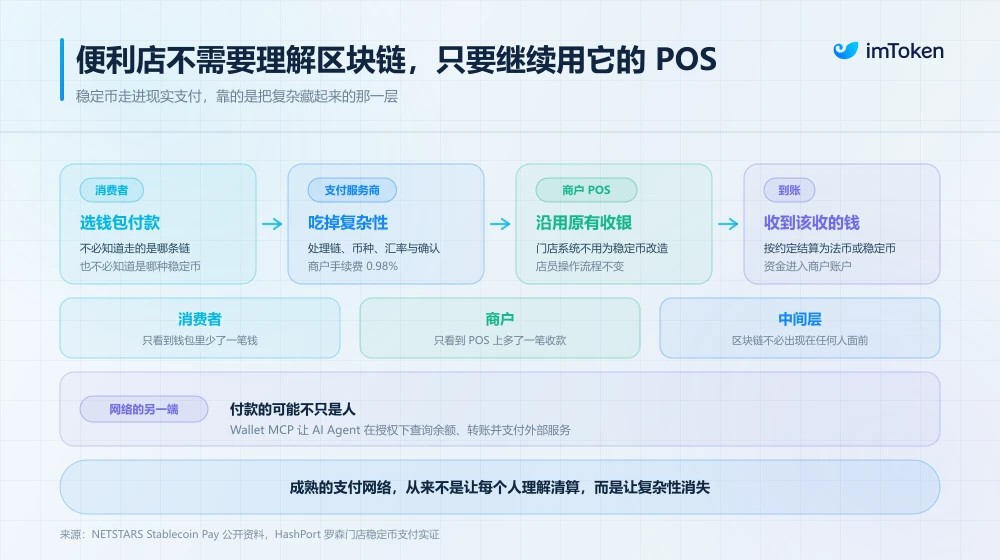
与此同时,NETSTARS 也在另一家罗森门店完成了自己的 Stablecoin Pay 实证,验证了包括日元稳定币、USDC 和 USDT 在内的多币种、多链支付与现有 POS 系统的连接能力。
今年 7 月正式启动的 Stablecoin Pay,商户手续费设定为 0.98%,其目标非常明确:商户无需分别理解每一条区块链、每一种钱包和稳定币,只需通过同一套支付基础设施即可完成接入。
这一点或许比 "便利店终于可以用稳定币买咖啡" 本身更为重要。今天信用卡、支付宝或交通卡之所以能大规模普及,绝非因为每家便利店都精通 Visa 清算网络、二维码协议或银行间系统。
相反,成熟支付网络最核心的特征,就是将底层的复杂性隐藏起来。
未来稳定币真正进入线下场景,大概率也将经历同样的过程:消费者只需选择钱包,商户继续使用熟悉的 POS,由支付服务商处理中间的链、币种、汇率、确认、合规和结算等复杂环节。
区块链最终可能存在于每一笔交易背后,但完全没有必要出现在每一个消费者面前。
更有趣的是,支付终端的另一端也在发生变化。HashPort 同期宣布推出 Wallet MCP,旨在让 ChatGPT、Claude 等 AI Agent 能够连接钱包,在用户授权下完成余额查询、转账、交换甚至外部服务支付。
这意味着当前建设的稳定币支付网络,面对的受众不只有 "人"。如果未来 Agent 能自主预订酒店、购买 API、采购云计算资源甚至管理企业费用,那么这种原生数字化、全球流通且可编程的钱,天然比传统银行卡更容易成为机器执行的支付工具。
于是,从消费者 Wallet 到 Agent Wallet,从链上 Token 到便利店 POS,从美元稳定币到日元稳定币,一张崭新的支付网络正在缓缓浮现。
而钱包在这一网络中的定位也随之改变。
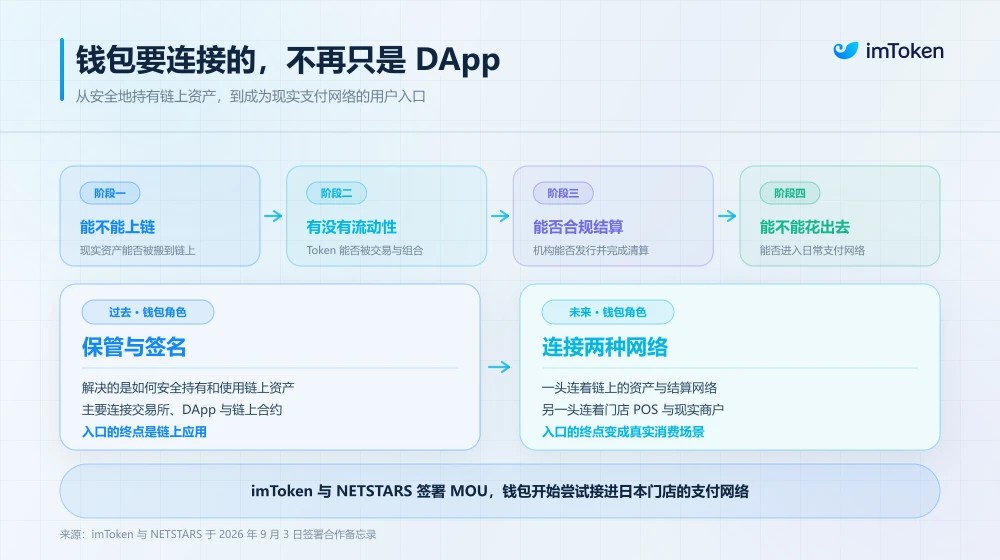
过去的钱包主要解决 "如何安全地持有和使用链上资产",未来的钱包还需承担另一层角色,即成为连接链上金融网络与现实商业网络的 "用户入口"。
这也是 imToken 与 NETSTARS 最新合作备受关注的原因。9 月 3 日,双方签署 MOU,计划探索 imToken 钱包基础设施与 Stablecoin Pay 的连接,使钱包内的稳定币获得进入日本线下实体商户的可能。
目前该合作仍处于探索阶段,并不意味着具体支付服务已正式上线,但从方向上看,它恰好印证了钱包角色的演变:从连接链上资产和 DApp,继续向现实支付入口延伸。
总结:
回顾这几年的发展路径,脉络其实非常清晰:
最初大家讨论的是 "资产能不能上链";后来发现上链后缺乏流动性,于是折腾 "DeFi 能不能借贷";而到了今天,整个叙事终于落到了实处:传统机构能否合规发行?能否用链上资金完成交割?日常能否在便利店甚至 AI 场景中花出去?
当纽交所的清算系统、华尔街的稳定币、便利店的 POS 机以及用户的钱包在同一条链路上紧密咬合,所谓 RWA 就不再只是简单地把现实资产搬进 Web3。
届时,可能是 Crypto 的金融基础设施真正融入现实世界的时刻。
让我们拭目以待。
以上就是资产上链打通现实支付,稳定币搭配RWA,合力构筑下一代金融底层基础设施的详细内容,更多关于稳定币RWA,搭建新金融底座的资料请关注其它相关文章!