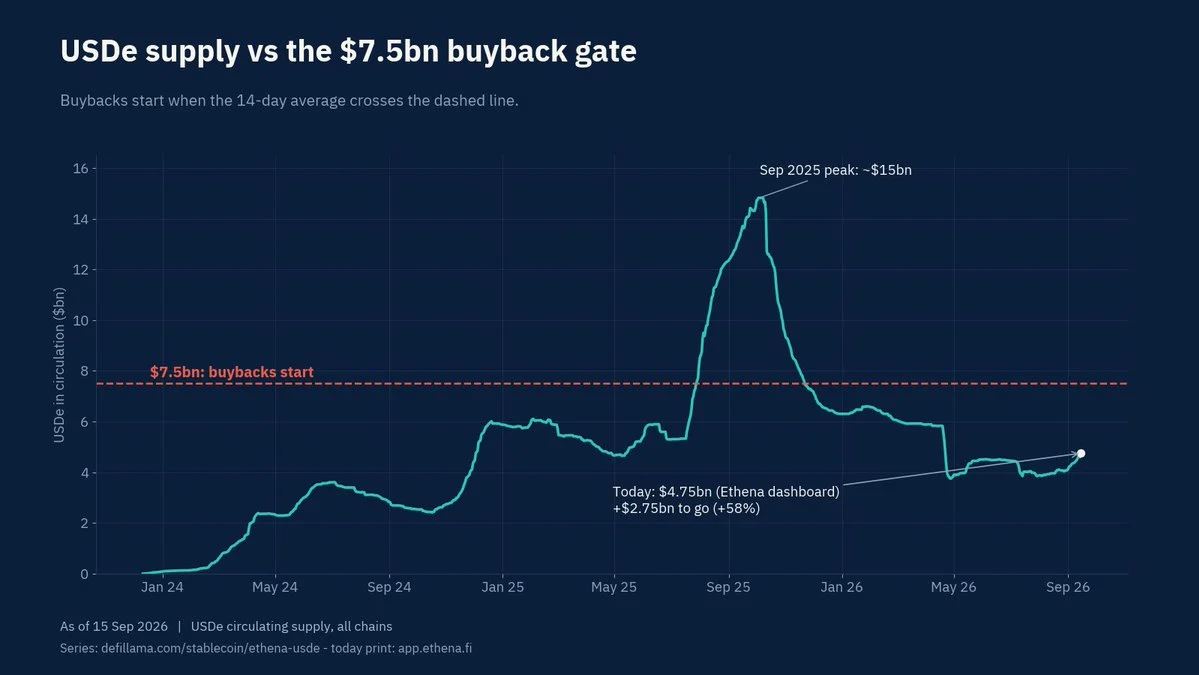
Ethena自推出以来已累计创造10.4亿美元的营收,即便在过去12个月市场表现疲软的环境下,依然实现了2.84亿美元的收入。然而,ENA代币持有者在此之前并未从这些利润中分得一杯羹。转机出现在9月2日,治理投票正式通过了「费用开关」机制:一旦USDe供应量的14日移动平均值超过75亿美元,通过该机制路由的95%收益将被用于在公开市场回购ENA。鉴于当前USDe的市场规模为47.5亿美元,距离这一阈值仍有58%的缺口。分析认为,受以下三大核心催化剂驱动,这一目标有望在未来3到6个月内实现:
- 股票永续合约:提供年化15%至20%的资金费率回报,其收益逻辑独立于加密市场的波动周期。
- 加密资金费率复苏:市场资金费率已由负转正,正向+8%的水平回升。
- 分发渠道拓宽:通过Ethena Pay、TRON网络部署以及中心化交易所(CEX)抵押品集成,加速USDe向潜在新用户渗透。
Ethena协议自成立以来已积累10.4亿美元收益,其中过去一年贡献了2.84亿美元,但ENA持有者的分红记录为零。不过,随着9月2日治理投票的通过,持有者终于看到了获取这部分收益的明确路径。新的治理方案设立了费用开关:当USDe供应量达到14日均值75亿美元的门槛后,95%的相关收益将定向用于在二级市场买入ENA。
目前USDe规模约为47.5亿美元,相比75亿美元的触发线低58%。我们预计在未来3至6个月内,在以下三大因素的推动下,这一阈值将被突破:
- 股票永续合约:作为与加密市场环境无关的基础业务层,能够提供15%至20%的资金费率收益。
- 加密永续合约:资金费率已从负值区间恢复,正逐步迈向+8%的水平。
- 分发网络优化:包括Ethena Pay、TRON链上部署以及CEX抵押品整合在内的多种手段,旨在将USDe推广至更广泛的潜在用户群体。
以当前14.3亿美元的估值计算,ENA的价格大致相当于协议在最糟糕年份所收取费用的5倍。然而,一旦费用开关被激活,这种局面将发生逆转:Ethena历时两年构建的「费用引擎」将开始直接向ENA持有者输送收益。
扩展文章:
三大核心催化剂
1. 股票永续合约的崛起
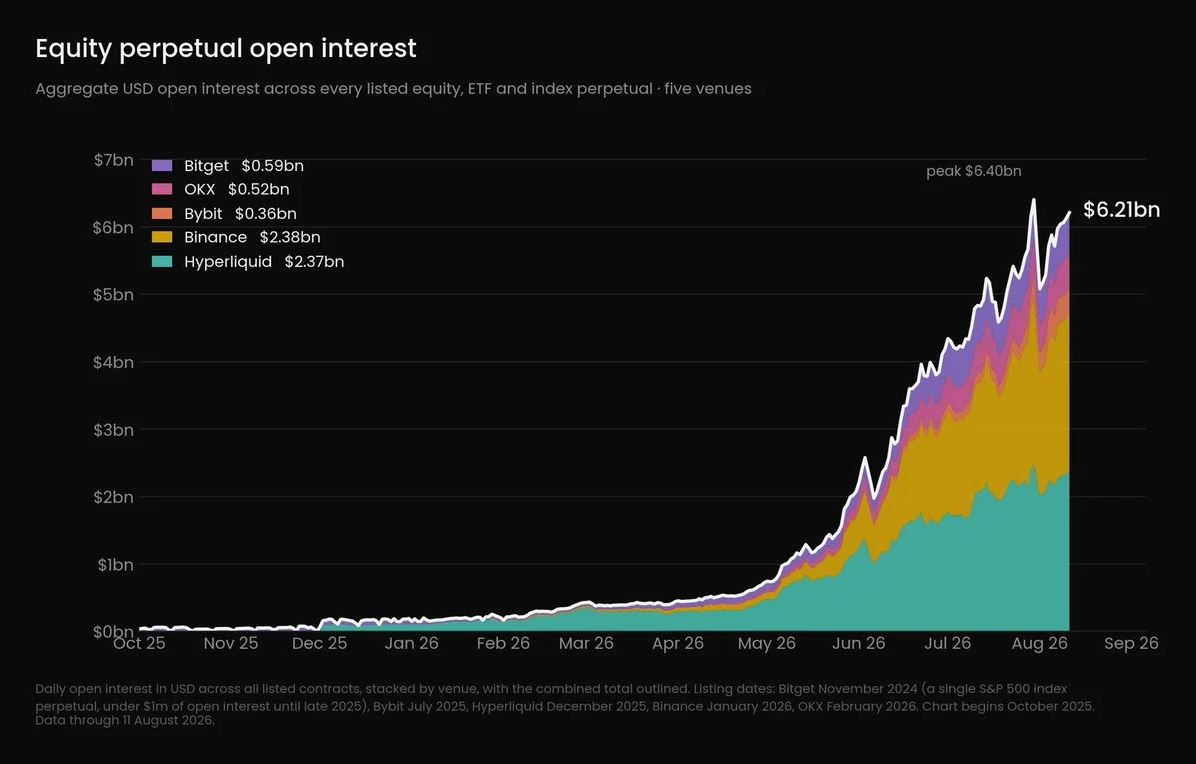
截至8月下旬,主要交易平台上的股票永续合约未平仓合约额已达约62亿美元,较3月份水平增长了10倍。近期数据显示,Hyperliquid和Binance上的此类头寸年化资金费率分别约为14%和17.5%,远高于ETH和BTC的4%至7%。关键在于,股票资金费率与加密资产的资金费率缺乏相关性,这意味着无论加密市场处于牛市还是熊市,这都是一笔稳定的收入来源。
8月28日,Ethena宣布将其USDe背书范围扩展至股票永续基础交易,首批合作交易所预计将在未来数周内上线。Ethena预测,RWA(现实世界资产)永续合约将在12至24个月内超越当前的加密配置占比(目前仅为13%)。
若RWA永续合约能以15%至20%的资金费率超越加密簿,混合收益率将提升2%至3%。如果该部分最终占据背书规模的一半,仅股票业务就能带来8%至10%的可持续收益。
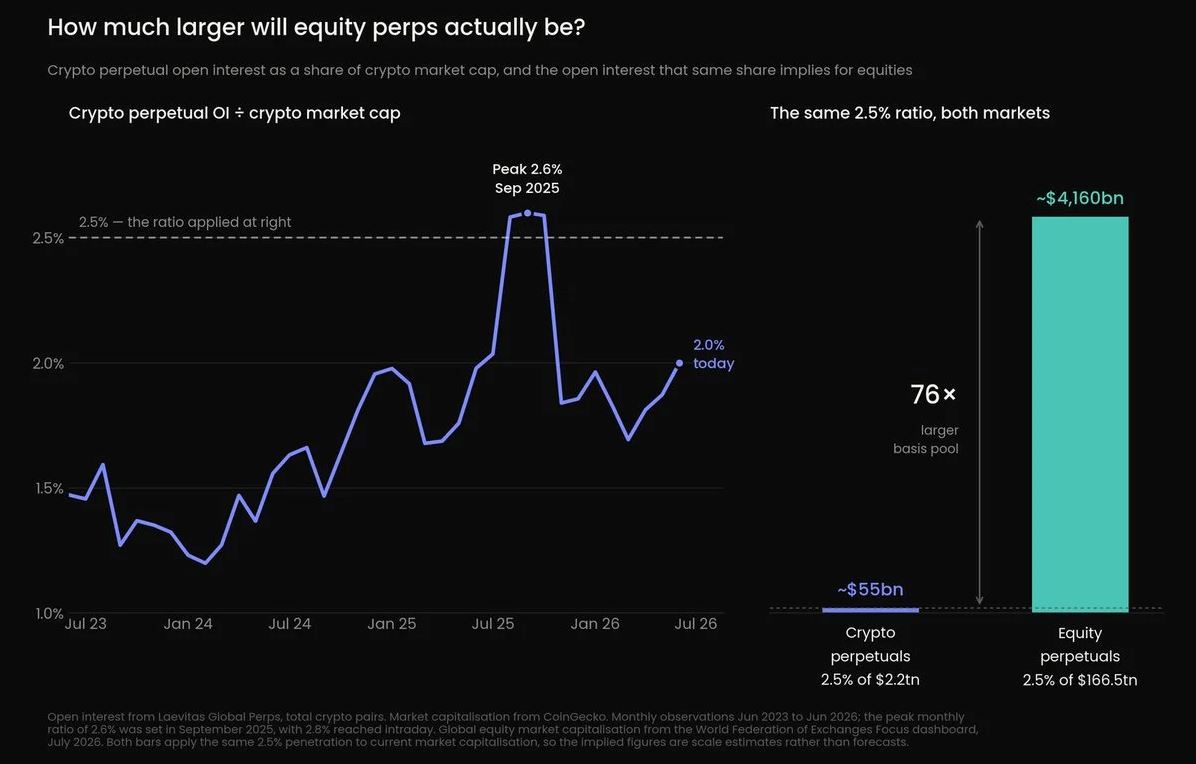
更重要的是,股票永续合约背后的增长潜力远超加密领域。2026年7月,全球股票市值高达166.5万亿美元,而加密货币市场约为2.2万亿美元。据Ethena预估,股票永续合约的未平仓合约可能增长至4万亿美元,是此前加密永续簿峰值1100亿美元的40倍。尽管随着资本涌入资金费率会被压缩,但市场规模的广度才是关键。一个更大、且与加密市场低相关的收益引擎,是推动USDe供应量触及75亿美元并激活费用开关的核心动力。
2. 加密资金费率的复苏
2026年2月至4月期间,Binance上的加密资金费率深陷负值区域,其中ETH在2月的平均费率为-4.0%,创下2023年以来的最差记录。在此期间,Ethena将背书策略从基础交易重新配置到各类DeFi借贷、流动性稳定币、机构信贷和RWA(直至最近,USDe背书中仅1%为基础交易)。尽管这些配置的收益率低于2024年加密基础交易的水平,但在资金费率不产生正向回报时,它们为sUSDe持有者提供了4%至5%的稳定收益。
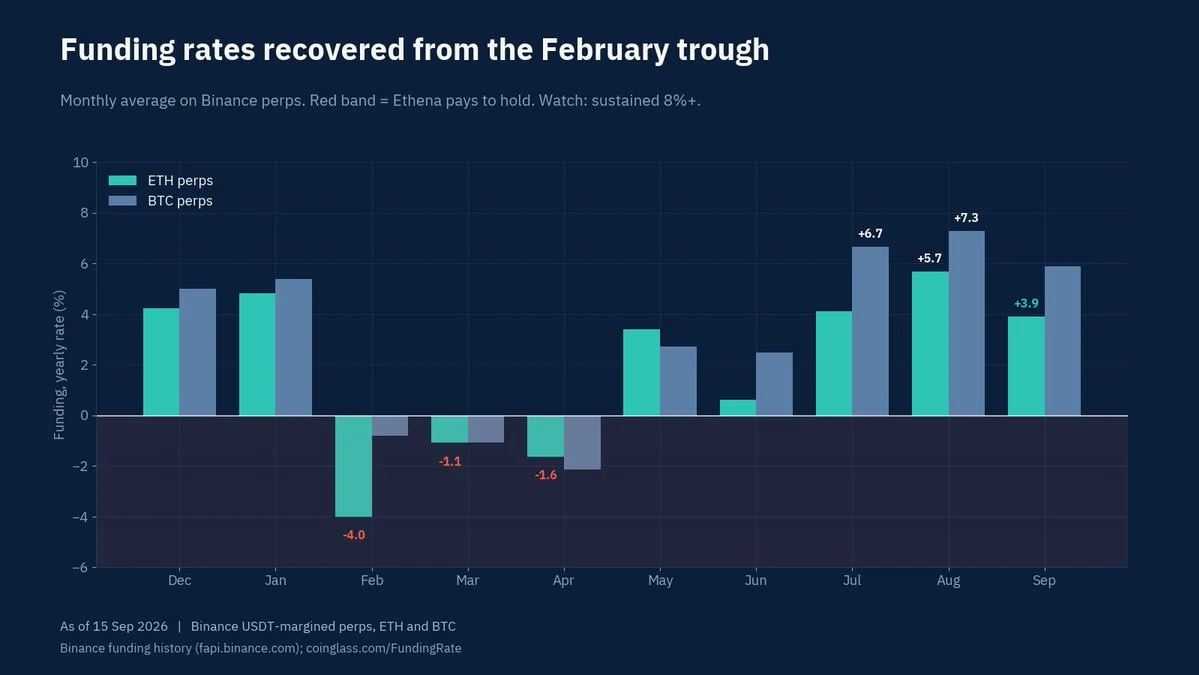
如今,随着BTC现报8万美元,资金费率再次转正。8月份ETH和BTC的平均资金费率分别达到+5.7%和+7.3%。随着市场持续回暖,Ethena有望重新增加对加密基础交易的敞口,重现2024至2025年间USDe供应量冲击150亿美元的历史场景。
值得注意的是,Ethena的加密基础交易策略已被证明具有极强的韧性(林迪效应),它成功度过了10/10等历史性清算事件及其他恶劣市场环境,而众多小型竞争对手则在此过程中瓦解。
3. 分发渠道升级:TRON上线与CEX支持
仅靠收益不足以推动USDe增长,用户需要便捷的购买渠道和持有的理由。
目前,交易者已能在Bybit和Binance上使用USDe作为保证金,并在Bybit、OKX、Bitget和Binance等多平台持有。Coinbase和Robinhood也已在其产品体系中接纳USDe(如Coinbase金库、Robinhood Earn)。此外,USDe于9月11日登陆TRON网络,该链一直是稳定币交易量最大的区块链。历史经验表明,当一条重要链的战略执行得当,其扩展效果显著(例如USDe上线Robinhood后迅速突破3亿美元)。
9月1日,由@gdog97_和@litocoen主导推出的Ethena Pay (@EthenaPay)正式上线。持有余额可赚取高达6%的收益,消费还可获得5%的AVAX返现,使其成为吸引零售用户持有USDe的理想工具。9月1日至9日期间,链上卡消费额达63.2万美元,日均支出从1.6万美元激增至6.16万美元。尽管目前仍处于Beta阶段(初期仅限非美/欧用户),但这标志着普通用户首次能够持有USDe、赚取收益并进行日常消费。
鉴于EtherFi和Plasma等加密卡产品的成功,以及Ethena Pay由@avax提供的高额奖励,这款产品有望成为推动USDe迈向75亿美元大关的关键明星项目。
费用开关机制详解
当上述催化剂推动USDe供应量突破75亿美元时,费用开关将被激活。Ethena的一部分收益将开始在公开市场回购ENA。回购比例随USDe规模阶梯式递增:75亿美元时抽取5%收益,100亿美元时10%,150亿美元时15%,200亿美元时20%。其中95%的回购资金将直接用于市场买入。
回购规模取决于USDe储备簿的盈利能力。协议收益率(Protocol Yield)指Ethena在USDe底层资产上获得的利率,具体计算公式为:
USDe供应量 × 协议收益率 × 费用开关分成比例 × 95%
假设协议收益率为6%,各档位的回购规模估算如下:
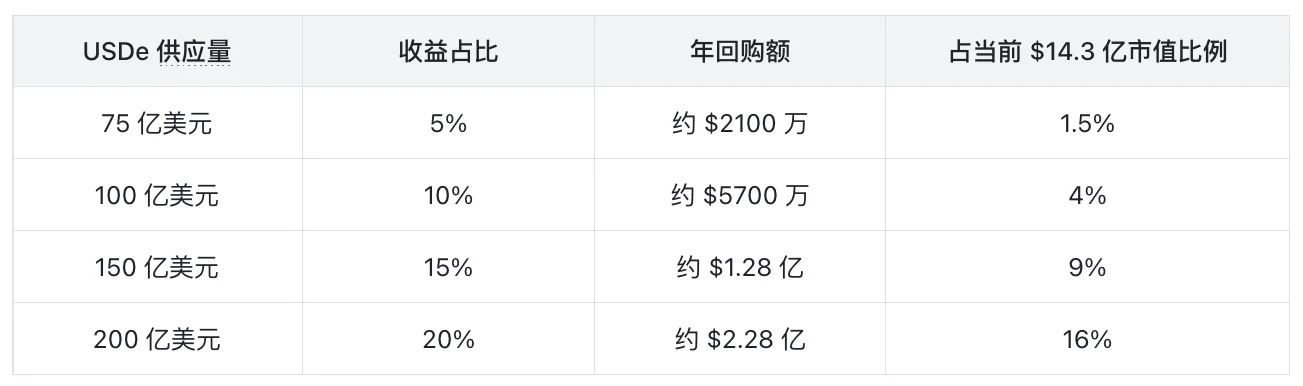
虽然第一档回购规模较小,但100亿美元和150亿美元档位(USDe曾在2025年触及150亿美元高点)才是关键所在。这意味着当前市值的4%和9%将被用于代币回购。
扩展文章:
风险因素与注意事项
- 10月5日解锁风险:所有VC代币解锁被压缩至10月5日集中释放,约占流通供应量的14%,按当前价格计算约2亿美元,比原计划提前17个月。尽管Ethena基金会宣布已购入部分种子轮投资者在2025年10月10日后卖出的锁仓代币以缓解抛压,但投资者仍需保持警惕。
- 资金费率转负风险:若大盘停滞导致加密永续资金费率再次转负,USDe储备将转向低收益(4%-5%)的非基础交易领域。这将抑制用户对USDe的需求,特别是sUSDe持有者和PT循环交易者。
- 股票永续合约规模不及预期:若股票永续合约部署延期、未平仓合约缩水或资金费率回落至加密水平,这一非相关收益来源的效果将大打折扣。若混合后的sUSDe收益率仅维持在个位数中段,将削弱将USDe铸造至75亿美元的动力。
- 借贷或信贷违约风险:储备资产大量存在于DeFi借贷(如Aave、Morpho)和机构信贷(如Maple、FalconX)。任何漏洞利用或借款人违约都可能导致背书价值受损并暂停铸造。
- 供应量未能突破阈值:若整个2027年USDe供应量均低于75亿美元,费用开关将无法开启,ENA将仅保留治理代币属性。
结论
只要USDe供应量稳定在75亿美元以上,费用开关即可启动。三大新催化剂——股票永续合约、加密资金费率回正,以及全新的USDe分发渠道(TRON、CEX抵押品、Ethena Pay)——正合力推动这一目标的实现。
@0xENAS在2024年10月发表的《Ethena:万亿美元级crypto机会》(虽已删除)曾描绘了稳定币市场结合支付USDe收益的加密基础交易蓝图。如今,这一市场版图更大,分发体系也更完善。
本文的核心观点是一种押注:押注上述催化剂能促使USDe供应量重返75亿美元并持续增长。若你不相信这一点,便不应持有ENA;若你坚信,行动自明。
关于Ethena赚取10.4亿美元但ENA未获分配,以及费用开关如何成为转折点的相关内容至此介绍完毕。欲了解更多Ethena费用开关详解信息,请搜索往期文章或继续浏览下方相关文章。感谢大家的支持!