链上资金的逐利之路历经数载更迭,其流向并非一成不变。早期阶段,资金主要追逐借贷利息与ETH质押奖励;随后,再质押积分成为新的热点。进入2025年,稳定币相关产品迅速崛起,吸纳了大规模的资金配置。
展望2026年,股票、基金以及私募信贷等现实资产正加速上链。这些资产背后的发行主体、收入逻辑及目标受众各具差异。市场参与者呈现出多样化的需求图谱:部分投资者倾向于锁定未来特定期限的确定性回报,另一部分人则愿意承担收益波动的风险以博取更高潜力,还有人需要在持有期间保持资金的流动性与可用性。
Pendle 的业务轨迹清晰地映射了这一演变过程:它先后为借贷利息、质押及再质押收益构建了交易市场,进而成功接入稳定币与现实资产的到期交易。值得注意的是,单个市场的生命周期具有独立性,上一期的成交并不会自动延续至下一期。新买家需对收益与期限进行重新评估,旧资金也可能随之撤离。因此,Pendle能否持续吸引新老买家与新资产达成交易,直接决定了其商业模式的 longevity(持久性)。
为何交易未来收益的需求具备持续性
以企业贷款为例,若其按浮动利率计息,企业可通过利率互换支付固定利率、收取浮动利率,从而对冲贷款利息波动。而在这一交换中,收取固定利率的一方往往追求收入的稳定性,或将其作为组合交易的一部分。固定利率的高低,本质上是由双方对未来利息走势所出的价格博弈决定的。
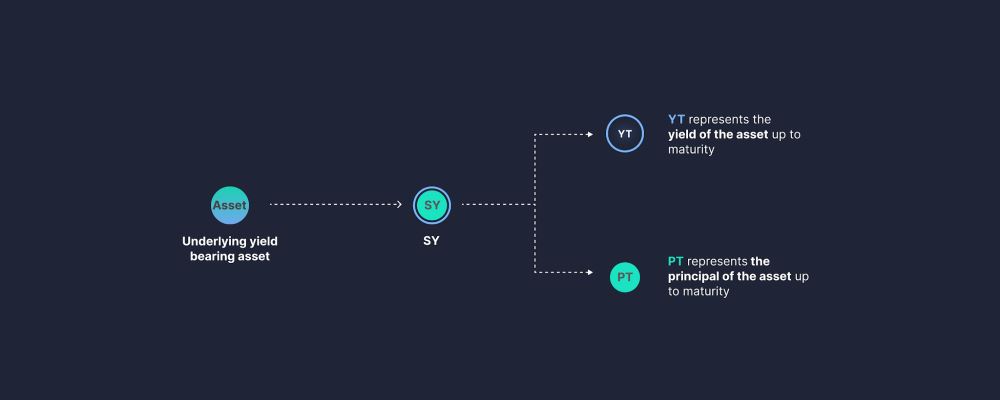
链上收益同样面临不确定性:借贷利率随供需动态调整,ETH质押提供持续奖励,而再质押积分的最终价值则依赖于项目后续的兑现情况。Pendle V2 通过技术创新,将生息资产拆分为本金代币(PT)和收益代币(YT)。PT买家以折价获得到期兑付权,其预期回报基于买入价格计算;YT买家则支付一笔费用,换取到期前的浮动收益及相关奖励。若实际收益不及预期,YT可能无法收回成本;而PT虽相对稳健,仍需承担底层资产及兑付风险。
与此同时,永续合约中的资金费率难以像生息代币那样直接拆分。持仓人需定期支付或收取该费用,有人希望提前锁定成本,有人则愿押注费率变化。为此,Pendle在V2之外推出了Boros协议,允许双方交换固定费率和浮动资金费率。尽管两种产品针对的资产类别不同,但买卖双方核心都在为未来的收入或成本波动进行定价。
旧市场到期后,Pendle如何衔接下一轮交易
Pendle于2021年上线之初,接入了Aave的aUSDC和Compound的cDAI等借贷凭证。存入资金的用户原本持有随市场波动的利息,其中一部分人希望换取一段时期内可预测的固定回报,另一部分人则愿意买入未来的浮动利息敞口。随后,ETH质押和再质押浪潮带来了全新的交易标的。
2024年的再质押市场清晰展示了两类典型买家。以Ether.fi的eETH相关市场为例,PT买家旨在保留ETH敞口的同时,锁定以底层资产计价的到期回报;YT买家则看好质押奖励及潜在空投,愿意预付价格并承担最终兑现不足的风险。
根据Pendle在2024年6月发布的到期复盘数据,从6月26日至7月4日,约27亿美元的PT及流动性提供者头寸完成赎回,其中近八成来自Ether.fi、Renzo和Puffer三个再质押市场。这标志着上一笔交易的完结,但资金是否留存,完全取决于下一期市场能否提供具吸引力的资产与报价。
2025年,稳定币市场为Pendle引入了更广泛的交易群体。据Spartan Group与Modular Capital研究指出,稳定币计价资产已占据总锁仓量的87%以上;上半年约有78亿美元头寸到期,同期平台交易量突破160亿美元。庞大的到期规模与交易量反映了用户在期限选择上的高频切换,但这并不意味所有赎回资金都沉淀在平台内。
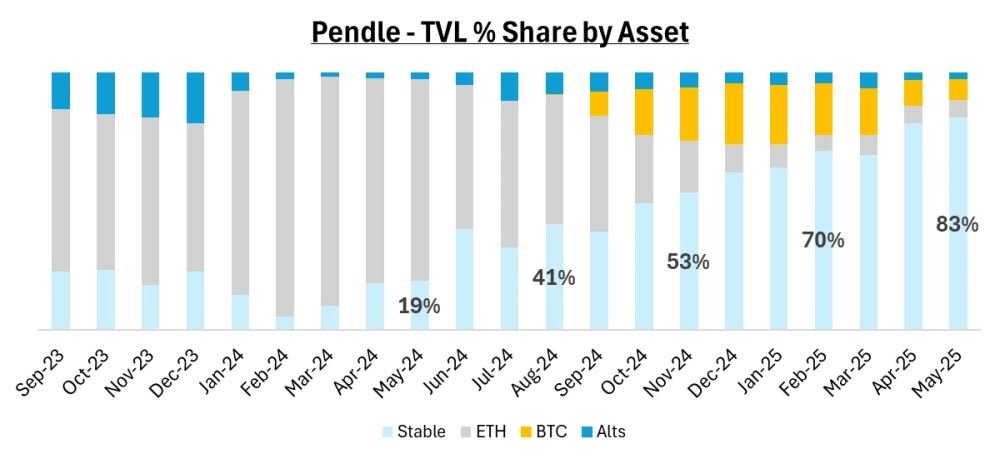
这一年增长的稳定币市场收入来源各异:Ethena的sUSDe对应质押与衍生品对冲策略收益,Sky的sUSDS对应协议储蓄收益,OpenEden的cUSDO则将短期国债储备收入引入链上;Usual、Resolv等市场还包含项目奖励机制。此外,USD.AI在2025年将算力融资相关的稳定币产品带入DeFi领域,其收益与GPU等基础设施贷款紧密相连。尽管用户比较的都是美元计价资产,但其承担的利率结构、底层资产质量及激励政策各不相同。
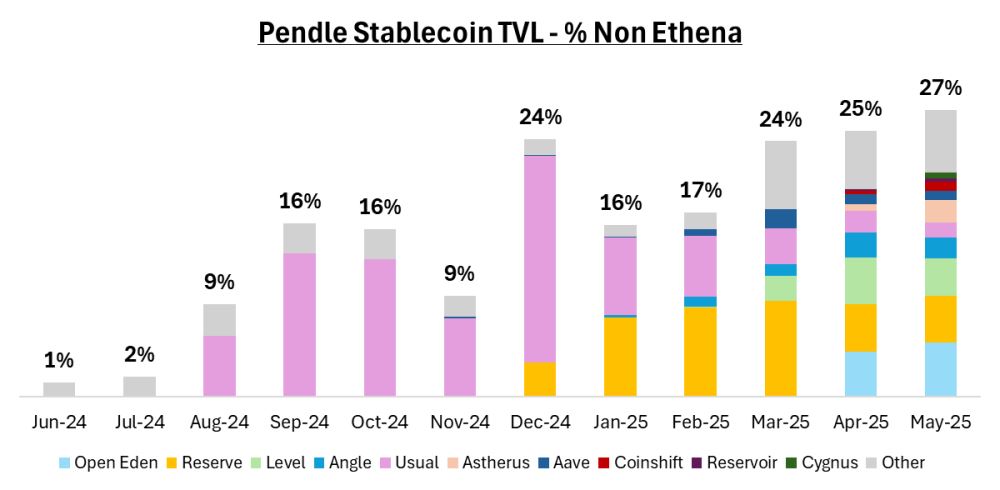
以sUSDe为例,认为未来收益下行、希望安排期限回报的用户可购买PT;愿意承担资金费率与奖励波动风险的用户则可购入YT。对发行方而言,这使得同一资产能够触达不同风险偏好的资金池。OpenEden在2025年4月介绍cUSDO链上用途时,已将Pendle纳入生态合作。至5月,非Ethena资产在Pendle稳定币锁仓中的合计占比已达27%,OpenEden、Reserve、Level等项目纷纷入场。在高峰期,Ethena规模约占Pendle TVL的一半,涉及约70亿美元资产。
这种资金聚集效应也体现在其他链的新发行方身上。据Pendle披露,2026年Monad链上的AUSD市场一度达到约2.3亿美元锁仓量,而Pendle持有的AUSD超过该币总供应量的78%。
随着稳定币发行与使用场景的扩展,发行方需要持有人,持有人则比较期限回报与退出条件。Pendle在这一年中积累的发行方资源与买家基础,使其有望伴随稳定币品种的丰富继续组织交易。然而,每接入一种新资产,其底层收益、买家预期及到期安排均需重新定价。
2026年的三大市场,如何检验下一阶段需求
进入2026年,稳定币增长势头未减。Paxos发行的USDG进入Pendle市场仅七周,以太坊上的Pendle SY(标准化收益代币)合约便持有约1.21亿美元USDG。Dune数据显示,4月17日该合约曾占以太坊USDG供应量的27.9%。尽管USDG已有其他分发渠道,Pendle仍为其聚集了可观的持有量。
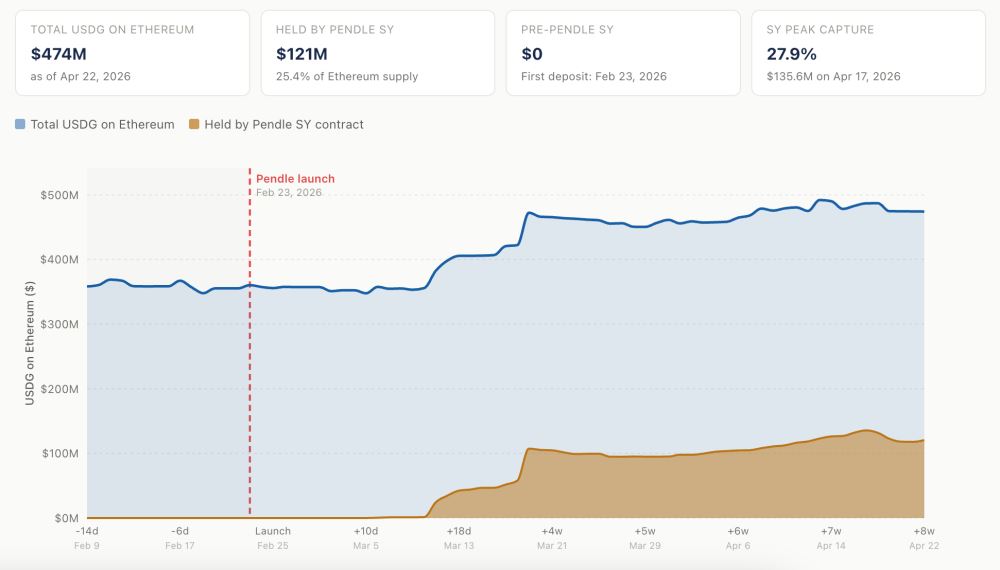
在稳定币持续增长的同时,2026年也涌现出更多证券、基金等非稳定币类的现实资产。Pendle在9月披露,当年新上线的市场中有66个与RWA相关,涵盖国债、私募信贷、股票、优先股及算力基础设施等领域。Strategy发行的优先股STRC及其代币化产品STRCx提供了证券定期支付的案例;Pendle指出,STRC相关市场在5月曾超过5000万美元锁仓量。Robinhood Chain上的NVDA和PFE市场,则允许买家分别交易代币化股票的到期头寸和到期前的股息敞口。需注意,持有PT仍需面对股票本身的价格波动,折价买入并不等同于锁定美元收益。
基金收益同样进入了期限市场。9月,Pendle与全球知名私募巨头Partners Group(合伙人集团)合作,在其平台上推出了NGI+收益率市场。该市场与Partners Group旗下Next Generation Infrastructure策略的净值表现挂钩,投资者可交易对应期限的头寸,而基金的底层投资仍由原有机构管理。对于渴望吸引链上配置资金的资产发行方而言,发行代币仅是起点;后续还需有人为未来收入报价,并提供到期前可交易的市场环境。
这些资产对买家的要求各不相同:STRC的定期支付取决于证券条款及发行人偿付能力;股票股息与股价变动并行;基金份额回报则受底层投资净值影响。买入PT者需衡量折价是否足以覆盖持有与兑付风险,买入YT者则需预估未来支付或收益的变化幅度。
贝莱德和富兰克林邓普顿也在扩展旗下代币化基金的交易或抵押用途。前者BUIDL已拥有与UniswapX相关的流动性安排,后者Benji基金份额可进入币安场外抵押品计划。若这些机构未来希望让投资者进一步交易基金收益,Pendle现有的资产接入和交易机制将成为潜在的合作选项。
第三种需求源自永续合约。交易者即便判断正确价格方向,持仓期间不断变化的资金费率仍可能侵蚀利润;进行现货与合约对冲的机构,则可能希望确定未来收到的费率。Boros允许用户在固定与浮动资金费率之间进行交换。需支付浮动费用的一方可以支付固定、收取浮动,在标的、期限和规模匹配时,用后者抵消原有仓位的费用。愿意承担费率变化的一方则提供交易对手。
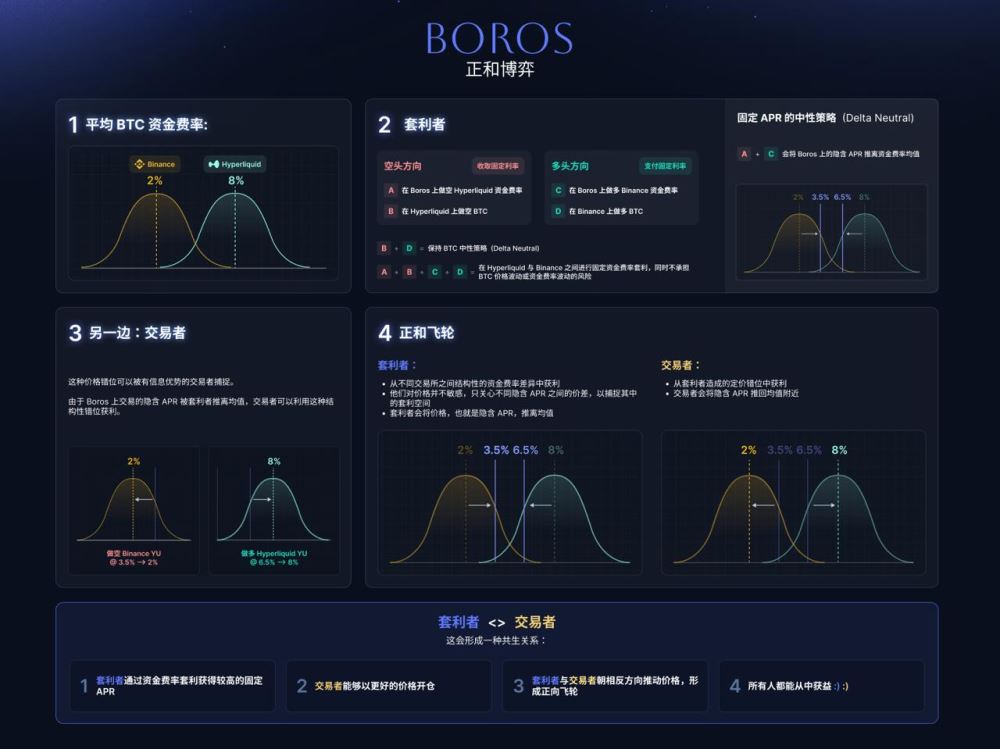
例如,一名交易者做空某只股票的永续合约,价格下跌符合预期,但若持仓期间持续支付资金费率,实际利润将被压缩。Boros交易的是这段费率的变化;股票价格风险仍保留在原有仓位。当标的扩大到股票与商品后,不同市场的费率波动和对冲期限,也需要重新寻找愿意交易的对手。
Pendle在2月披露,Boros上线约七个月的累计名义交易量超过115亿美元。其后推出的Arbitrage with CrossEx功能,将两笔跨所永续合约仓位放入CrossEx的同一综合保证金账户,以一多一空对冲价格敞口;Boros则把对应两边的浮动资金费率转换为固定费率。该工具统一测算保证金、手续费与滑点,并引导完成四个头寸。综合保证金减少了跨所分散备付的资金占用,配套执行降低了手动开仓的成本和敞口。在头寸匹配并维持至到期的条件下,交易者可以将两地费率差转化为固定收益。
市场不断更新,Pendle凭什么反复获得交易
资产接入后,PT既需要有愿意买入的资金,也要有充足的成交深度供持有人提前卖出。Pendle的自动做市机制围绕收益率报价,限价订单补充买卖盘;算法激励模型AIM则调整不同市场的奖励配置。这些机制直接影响大额交易的成交价格。Pendle在2026年9月展示的PT-sUSDS报价中,约5000万美元买入对应的滑点仅为0.05%。
PT在借贷市场中的用途,也为买家提供了持有期间的资金安排。Aave与Morpho接受符合条件的PT作为抵押品,持有人可在保留到期兑付权的同时借入稳定币。
借贷平台需先判断底层资产能否兑付、市场能否在清算时卖出PT,还需设定抵押率与价格机制。若用户借款后继续买入PT,回报与借款利率之间的差额可能扩大,清算风险也会随杠杆增加。Pendle与Wintermute旗下Armitage在Morpho推出的USDC金库,将资金配置到选定的PT抵押借贷市场,为这类头寸提供借款资金。
发行方带来新资产,固定回报买家与浮动收益买家促成成交,做市和限价订单决定大额资金进场能力,借贷市场则为PT增加额外用途。过去的再质押头寸到期后,这些交易机制和合作关系仍可复用于稳定币;稳定币市场积累的买家和报价方式,又可用于筛选适合接入的现实资产。
每一个新市场仍需依靠实际成交和到期后资金是否继续配置来证明自身价值。Pendle的长期生意,正是在这些一次次重新定价和交易之中得以延续。
以上就是市场换了几轮,Pendle如何把收益交易做成长期生意?的详细内容,更多关于Pendle把收益交易做成长期生意的资料请关注其它相关文章!