美国最新发布的非农就业数据显著低于市场预期。按照常规逻辑,这份疲软的报告理应压低美债收益率,然而现实却是长端收益率在经历短暂下探后快速反弹,呈现出令人困惑的“跌不动”走势。数据显示,市场虽下调了美联储继续加息的短期预期,但庞大的国债供应量与具有韧性的通胀水平仍在持续支撑长期利率水平。
目前,华尔街市场的关注焦点已发生转移:从对短期加息的担忧,转向了对高利率环境长期存在的焦虑。居高不下的长端收益率正在不断收紧全球流动性,进而压制股票、加密货币等风险资产的表现,后续市场波动的潜在风险不容忽视。
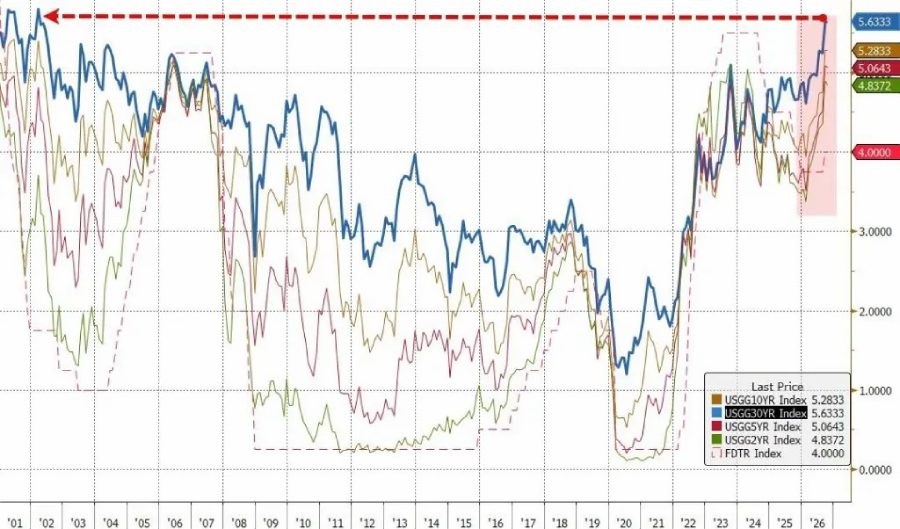
具体来看,美国9月非农就业人数仅增加2.9万人,远远落后于预期的9万人。然而,10年期美债收益率在短暂下探后迅速拉升超过10个基点,重回5.30%上方,上演了一出V形反转行情。
一份令人意外的就业报告虽然压低了短端的加息预期,却无法撼动长端收益率的走势——这折射出华尔街真正的焦虑点已经转变:如果借贷成本迟迟无法回落,美国经济究竟还能支撑多久?
房地产市场的冻结、消费信贷条件的日益严苛、以及低资质借款人面临的高融资成本——在5%的利率环境下,这些裂痕已然显现,只不过被头部股指表面的繁荣所掩盖。
非农数据爆冷,债市仅给予短暂回应
美国劳工部周五公布的数据显示,9月非农就业仅增长2.9万人,低于所有预测区间的下限;同时,8月的数据从16.2万大幅下修至13.3万。此外,失业率微升至4.2%,平均时薪同比增速放缓至3.0%。
受此消息影响,两年期美债收益率单日下跌10个基点至4.69%,标普500期货上涨0.8%,纳斯达克100期货上涨1.1%。芝商所FedWatch工具显示,10月加息的概率从22%降至17%。Jefferies首席美国经济学家Thomas Simons表示,这一数据“应该是为10月加息敲下最后一根钉子”。
然而,行情的转折点来得异常迅速。10年期收益率从日内低点5.16%迅速反弹,午盘一度触及5.30%,逼近周四创下的自2002年以来的高位5.34%。纵观全周,10年期收益率累计上升约12个基点,连续第五周攀升;而2年期收益率全周下降约3个基点,结束了此前六周的连涨态势。
长短端收益率走势的分化指向同一个结论:疲软的就业数据降低了短端利率的预期,但通胀压力、财政供给压力以及期限溢价依然牢牢托举着长端收益率。
多数经济学家认为,此次数据的失真主要源于季节性因素。据路透报道,今年的劳动节假期落在月末,历史上这往往会导致统计数据偏低。首次申请失业救济人数仍维持在57年来的低位,医疗保健、建筑和制造业等部门仍保持就业净增长,尚未出现大规模裁员的迹象。美国百年投资全球固定收益首席投资官Charles Tan分析称:
"这在边际上为美联储按兵不动提供了更多理由。但反过来看,只需一两个通胀数据走热,市场就可能重回鹰 派立场。"
5% 利率下的 K 形分化格局
对于股票投资者而言,收益率上升的速度固然关键,但经济最终必须承受收益率停留在高位的绝对高度。
"实体经济与AI/资本开支领域之间存在巨大的割裂,"Hirtle & Co首席投资官Brad Conger指出。强劲的盈利表现和AI支出浪潮将主要股指维持在历史纪录附近——英伟达周五盘中创下历史新高,市值逼近6万亿美元,纳斯达克100指数收盘刷新纪录。但在指数繁荣之下,市场广度实际上正在收窄。银行、工业、公用事业板块表现疲软,KBW银行指数全周下跌2.78%。在三大指数中,只有纳指全周累涨0.45%,标普500微跌0.27%,道指则下跌1.26%。
"我不认为存在一个一切突然崩塌的临界点,但我们已经处于某些行业感到痛苦的区间,"Conger直指房地产、汽车、消费贷款和信用卡等领域。
Laffer Tengler Investments的Nancy Tengler持相对乐观态度:"有时候收益率上升是好事。"她认为,如果企业能以5%的成本借入资金并产生15%-20%的回报,"它们应该乐此不疲。"Gallo Partners基金经理Michael Alfaro则指出,私营部门在数据中心领域的庞大支出毫无放缓迹象,AI和航空航天关联企业对高利率的耐受力远超传统行业。
真正的风险隐患:高利率能维持多久
当前经济体系对高息环境仍有一定的缓冲能力。
Franklin Templeton的Max Gokhman指出,大多数美国房主持有平均利率约为4%的固定利率抵押贷款,这在短期内隔离了新利率的冲击;在美国非金融企业债务中,仅有约13%(约5700亿美元)在2027年到期。预计约有3000亿美元的AI相关融资主体多为投资级公司,资本充裕,对资金价格并不敏感。
但是,这种缓冲垫是有保质期的。
"5%不是压垮骆驼的最后一根稻草,但它是疲惫驼峰上又一个沉重的麻袋,如果不卸掉一些负重,崩溃只是时间问题,"Gokhman说道。"我们已经从最新的就业数据和情绪指标中看到了经济的压力。"
更危险的情景在于通胀持续推高收益率,与此同时经济增长却同步走弱。美国、以色列与伊朗之间的冲突推升了能源价格,柴油价格已创历史新高;中东和俄罗斯炼油能力的下降使得成品油供应成为新的压力点——G7周五宣布通过IEA协调释放1亿桶储备,重点即包括柴油,WTI原油盘中一度跌超5%。持续的关税摩擦同样在抑制企业的扩产意愿,ISM调查显示制造商对加拿大贸易争端的担忧持续升温。
"那么股票和固定收益可能同时下跌,重演类似2022年的一幕,大宗商品将成为唯一的避风港,"Gokhman说。他和团队已在投资组合中增加了大宗商品配置来对冲这一可能性。
全球债市的压力也在蔓延。法德10年期国债利差周五一度扩大至150个基点,触及2012年欧债危机以来最宽的水平。
一份非农报告或许可以暂时压低短端利率预期,但长端收益率纹丝不动——5%时代的真正考验,在于它会持续多久。
以上就是非农数据大幅不及预期,美债收益率却难下行,剖析华尔街当下最为担忧的核心风险的详细内容,更多关于非农爆冷,华尔街忧心债市的资料请关注其它相关文章!